
Compra de la nave alquilada · Terrassa
Taller que compró la nave donde llevaba nueve años pagando alquiler.
- Importe
- 265.000 €
- Garantía
- La propia nave adquirida · tasación 590.000 €
- LTV y plazo
- LTV 44,9 % · plazo 8 años
En Financia-T estructuramos la financiación y los préstamos para la compra de activos inmobiliarios por la vía alternativa no bancaria: su empresa puede comprar una nave industrial, un local comercial o una oficina usando como garantía el propio inmueble adquirido u otro en propiedad. Desde 15.000 €, opciones fuera de CIRBE en operaciones B2B y una primera respuesta de viabilidad en 24-72 horas. Porque el local perfecto, la nave del vecino que se jubila o el edificio que multiplicaría su capacidad no esperan a que el banco resuelva.
La financiación para la compra de activos inmobiliarios —también llamada préstamos para comprar activos inmobiliarios— es la operación por la que una empresa adquiere una nave, un local, una oficina o un edificio aportando como garantía el propio activo que compra u otro inmueble en propiedad. En Financia-T la estructuramos con financiación alternativa no bancaria: se resuelve sobre el valor del activo y la viabilidad de la operación, no únicamente tras el análisis del scoring bancario. En operaciones íntegramente B2B no computa en CIRBE (la Central de Información de Riesgos del Banco de España) y la compraventa y la hipoteca se elevan a escritura pública en el mismo acto. Es una modalidad concreta de los préstamos con garantía hipotecaria para empresas, enfocada a adquirir activos.
La ventaja competitiva de la financiación para la compra de activos inmobiliarios es el calendario: cuando aparece una buena compra —un vendedor con prisa, una subasta, un local estratégico— la banca necesita semanas y la operación se pierde. La financiación alternativa decide por el activo y firma en días. Financia-T no presta directamente: analiza, estructura y canaliza la operación con prestamistas privados, fondos y financiadores especializados, y la decisión y el capital corresponden al financiador.
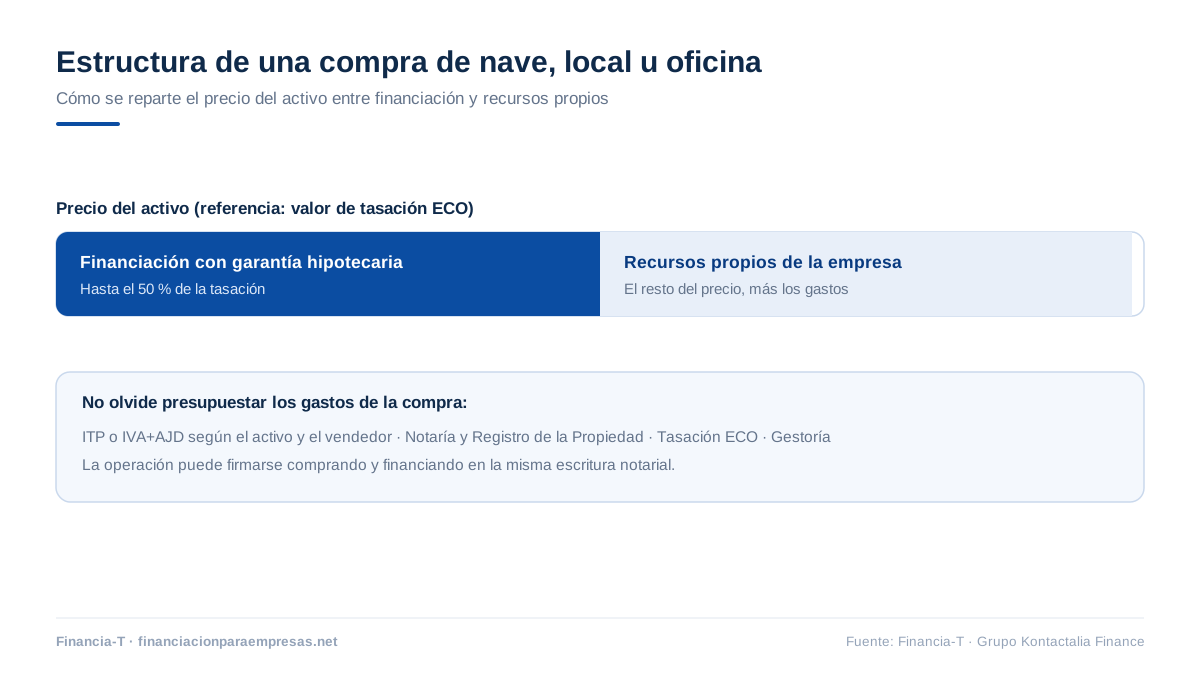
En una compra mandan dos relojes: el del vendedor y el de la financiación. Estas son las palancas para que cuadren:
| Estructura de compra | Financiación hasta el 50 % del valor de tasación; la empresa aporta el resto (fondos propios u otro inmueble en garantía). |
| Doble garantía | Si aporta un segundo inmueble, puede elevar el porcentaje financiado de la compra. |
| Mismo acto | Compraventa e hipoteca se firman juntas ante notario; el vendedor cobra en el acto por transferencia OMF (Orden de Movimiento de Fondos del Banco de España). |
| Coste | Tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€); francés, bullet, americano o con carencia (periodo inicial en el que solo se pagan intereses). |
| CIRBE y firma | Fuera de CIRBE en operaciones íntegramente B2B; escritura en notaría en 7-10 días. |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →Detrás de cada operación hay una decisión de negocio: dejar de pagar alquiler, ganar capacidad o comprar barato. Del préstamo para la compra de un inmueble comercial a hacerse con la nave que amplía la producción, estos son los destinos más habituales:
Si su empresa lleva años pagando alquiler por el inmueble donde opera, la pregunta no es si puede comprar, sino cuánto le cuesta no hacerlo. Una renta de 3.000 € al mes son 36.000 € al año que construyen el patrimonio de otro; en diez años, 360.000 € sin contar subidas. Frente a eso, un préstamo para comprar activos inmobiliarios convierte una parte de ese esfuerzo en un activo propio que además puede revalorizarse y servir de garantía para operaciones futuras. No siempre compensa —depende del precio, de la zona y de la caja del negocio—, pero la cuenta merece hacerse con números reales. Se la preparamos con la valoración de viabilidad, sin coste.
Su empresa puede financiar la compra de viviendas para uso empresarial, locales, naves, oficinas, edificios y hoteles operativos. La garantía puede ser el propio activo adquirido, otro inmueble de la sociedad o de los socios (hipotecante no deudor), o ambos combinados para elevar el importe financiado.
Una compra financiada con el banco se declara a la CIRBE y reduce la capacidad de endeudamiento futura de la empresa, justo cuando el crecimiento suele pedir más crédito, no menos. En operaciones íntegramente B2B, la financiación alternativa de la compra no computa en CIRBE: la empresa incorpora el activo a su balance y conserva intactas sus líneas bancarias para el circulante del día a día. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
Para valorar un préstamo para comprar activos inmobiliarios nos basta el activo objetivo y las cuentas de su empresa; el expediente completo solo se arma si la operación sigue adelante.
La documentación de partida (nota simple, escrituras y poderes, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas del ejercicio) es la misma de cualquier operación con garantía del grupo; la lista completa está aquí: ver la documentación completa →
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Consulte a un experto →En operaciones íntegramente B2B, la compra apalancada se sujeta al Código de Comercio y a la Ley Hipotecaria, que permiten pactar condiciones sin FEIN ni acta previa. La Ley 5/2019 LCCI solo aparece si un consumidor persona física presta, avala o hipoteca vivienda residencial: entonces hay acta previa, FEIN, 10 días de reflexión y reporte a CIRBE. La adquisición exige además tasación ECO homologada (Orden ECO/805/2003) y elevación a escritura pública.
| Variable | Banca tradicional | Préstamos para comprar activos inmobiliarios (vía alternativa) |
|---|---|---|
| Velocidad de cierre | El vendedor no espera al comité | Viabilidad en 24-72 horas y firma en 7-10 días |
| Garantía | Exige garantías adicionales al activo | El propio inmueble comprado, reforzable con otro |
| Compras con descuento | Desconfía de precios bajo mercado | La tasación ECO pone en valor la oportunidad |
| Subastas y adjudicaciones | Fuera de sus tiempos | Estructura pensada para fechas de consignación |
| Coordinación de la firma | Cada parte por su lado | Compraventa e hipoteca en el mismo acto, vendedor cobrado por OMF |
| CIRBE | La compra consume crédito futuro | Fuera de CIRBE en operaciones íntegramente B2B |
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
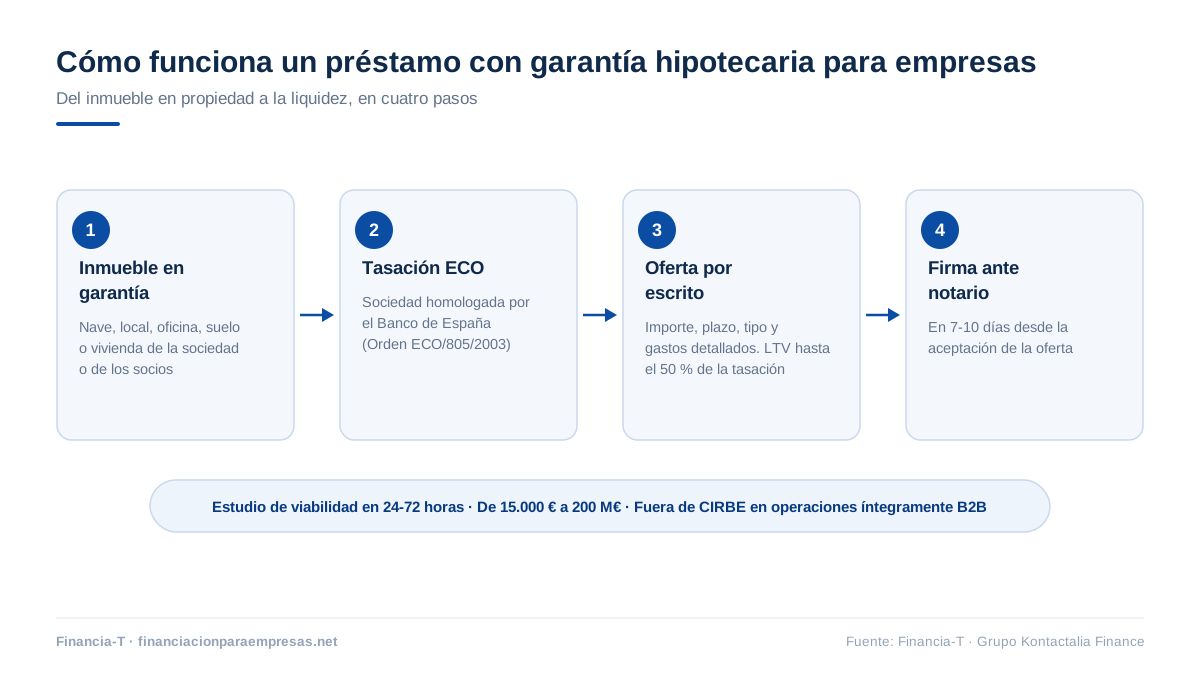
Solicite financiación →Un préstamo para comprar activos inmobiliarios va más deprisa de lo que la mayoría espera: la operación viable y documentada suele escriturarse en 7-10 días. Y esa diferencia decide quién se queda el activo cuando hay más interesados.
Envíe los datos del activo a comprar (o la nota simple si ya lo tiene apalabrado), el balance y el esquema de la operación. En 24-72 horas un asesor senior le confirma si la adquisición se puede financiar y con qué estructura.
Definimos cuánto se financia, qué garantía se aporta y cómo se coordina con el vendedor. Le trasladamos una valoración orientativa con LTV, tipo y plazo. Sin coste para usted en esta fase.
Coordinamos la tasación ECO del activo. Con el informe, el financiador emite la oferta definitiva y se fija fecha de notaría con el vendedor (FEIN si interviene consumidor).
Ante notario se firman compraventa e hipoteca a la vez: el vendedor cobra por transferencia OMF y su empresa sale de la notaría siendo propietaria. La inscripción se gestiona en paralelo.
Tres compras que llegaron a notaría con financiación alternativa. Los datos son reales; los nombres, por confidencialidad, no.
Taller que compró la nave donde llevaba nueve años pagando alquiler.
Distribuidora que cerró en dos semanas una nave a precio por debajo de mercado.
Consultora que compró su sede aportando la vivienda de un socio como refuerzo.
Las dudas que más nos plantean los empresarios sobre los préstamos para comprar activos inmobiliarios —naves, locales y oficinas—, respondidas al grano, como se las contaríamos por teléfono.
Financiar la compra de una nave industrial sin depender del banco es posible con financiación alternativa: el financiador decide por el valor de tasación del activo y la viabilidad de la operación, no por el scoring bancario, y constituye una hipoteca sobre la nave o el local adquirido, u otro inmueble en propiedad. Con viabilidad en 24-72 horas y firma en 7-10 días, la compra llega a tiempo del calendario del vendedor.
Sí: préstamos para comprar activos inmobiliarios y financiación para la compra de activos inmobiliarios nombran la misma operación, un préstamo con garantía hipotecaria sobre el propio inmueble adquirido —nave, local u oficina— u otro en propiedad. Lo que cambia es la etiqueta, no las condiciones: desde 15.000 €, hasta el 50 % del valor de tasación ECO, viabilidad en 24-72 horas, firma en notaría en 7-10 días y opciones fuera de CIRBE en operaciones íntegramente B2B.
Para comprar un local o una oficina con esta financiación, la empresa suele aportar en torno al 50 % del precio: la operación cubre hasta el 50 % del valor de tasación ECO y el propio activo comprado es la garantía. Si el precio está por debajo de tasación, o se suma otro inmueble como refuerzo, la aportación necesaria puede reducirse.
Puede ser cualquiera de los dos, o ambos. Lo más habitual es hipotecar el propio activo adquirido en el mismo acto de la compra. Si el 50 % de su tasación no cubre el importe necesario, se puede sumar otro inmueble de la sociedad o de los socios como refuerzo y elevar así la financiación total.
Hasta el 50 % del valor de tasación ECO del activo aportado en garantía. Si la compra es a buen precio y la tasación supera el precio pactado, el porcentaje financiado sobre el precio real puede ser mayor. Con doble garantía (activo comprado + otro inmueble), el importe financiado puede acercarse a la totalidad de la compra.
Compraventa e hipoteca se firman en el mismo acto ante notario: el financiador entrega los fondos por transferencia OMF, el vendedor cobra en el momento y su empresa adquiere la propiedad ya hipotecada. Nosotros coordinamos notaría, tasación y calendario con la otra parte para que nadie espere a nadie.
Sí, con matices de calendario: las subastas exigen consignaciones y plazos estrictos, así que conviene tener la viabilidad aprobada antes de pujar. Analizamos el caso con la valoración previa y, si encaja, la financiación se estructura para llegar a la fecha de consignación.
Sí, es una de las operaciones más frecuentes y más sanas: convierte una renta mensual en cuota de un activo propio. Si el propietario está dispuesto a vender, la operación se firma con normalidad; a veces la propia renta pagada durante años sirve de argumento para negociar el precio.
En operaciones íntegramente entre personas jurídicas, la financiación alternativa de la compra no la declara una entidad obligada y no computa en CIRBE, de modo que sus líneas bancarias quedan intactas. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
Además del precio, la compraventa devenga ITP o IVA+AJD según el caso, y la hipoteca su AJD sobre la responsabilidad hipotecaria, más notaría, registro y tasación. Todos los importes se detallan en la oferta vinculante antes de firmar, para que la decisión se tome con el coste completo encima de la mesa.
Puede hacerlo sin penalización respetando el preaviso pactado (normalmente 15-30 días). Es una estrategia habitual: comprar rápido con financiación alternativa para no perder el activo y, con el inmueble ya en el balance y el negocio rodando, refinanciar con banca en condiciones ordinarias.
Referencia técnica de todas nuestras operaciones hipotecarias: ficha, activos, LTV y requisitos. Lectura de referencia.
Ver la página madre →Comparativa completa banca / no banca: figuras, costes y casos de uso para empresas. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.