
Subasta de la TGSS detenida · Valencia
Transportista con subasta señalada sobre su nave por deuda de cotizaciones.
- Importe
- 240.000 €
- Garantía
- Nave logística · tasación 610.000 €
- LTV y plazo
- LTV 39,3 % · resuelto en 9 días
En Financia-T estructuramos financiación y préstamos para pagar deudas con Hacienda y Seguridad Social con la garantía de un inmueble: la deuda se cancela en la propia firma, los embargos se levantan y su empresa vuelve a estar al corriente. Viabilidad en 24-72 horas y firma en notaría en 7-10 días. De 15.000 € a 200 M€, con opciones fuera de CIRBE en operaciones íntegramente B2B. Si afronta un aplazamiento denegado, una providencia de apremio, las cuentas embargadas o una subasta con fecha, el calendario ha dejado de ser suyo: esta operación se lo devuelve.
La financiación para pagar deudas con Hacienda y Seguridad Social —también llamada préstamo para pagar a Hacienda— es un préstamo con garantía inmobiliaria cuyo destino es cancelar deuda tributaria o de cotizaciones en fase ejecutiva: se paga a la AEAT (Agencia Estatal de Administración Tributaria) o a la TGSS (Tesorería General de la Seguridad Social) contra su carta de pago, se levantan los embargos que pesan sobre cuentas e inmuebles, se detienen las subastas en marcha y la empresa recupera el certificado de estar al corriente. En Financia-T la canalizamos con financiación alternativa no bancaria, decidida por el valor del activo y la viabilidad del negocio, no por el impago que originó el apremio. En operaciones íntegramente B2B no computa en CIRBE (la Central de Información de Riesgos del Banco de España). Las condiciones son las mismas que en cualquiera de los préstamos con garantía hipotecaria para empresas que canalizamos: de 15.000 € a 200 M€ y hasta el 50 % del valor de tasación.
Financia-T no presta directamente: analiza, estructura y canaliza la operación con prestamistas y fondos habituados a pagar deuda pública en el propio acto de firma, y la decisión y el capital corresponden al financiador. Financiar deuda con la AEAT o con la Tesorería es, sobre todo, una cuestión de circuito: certificado de deuda, carta de pago, transferencia OMF (Orden de Movimiento de Fondos, el pago inmediato que se cursa a través del Banco de España) desde la notaría y levantamiento de cargas, todo coordinado para el mismo día.
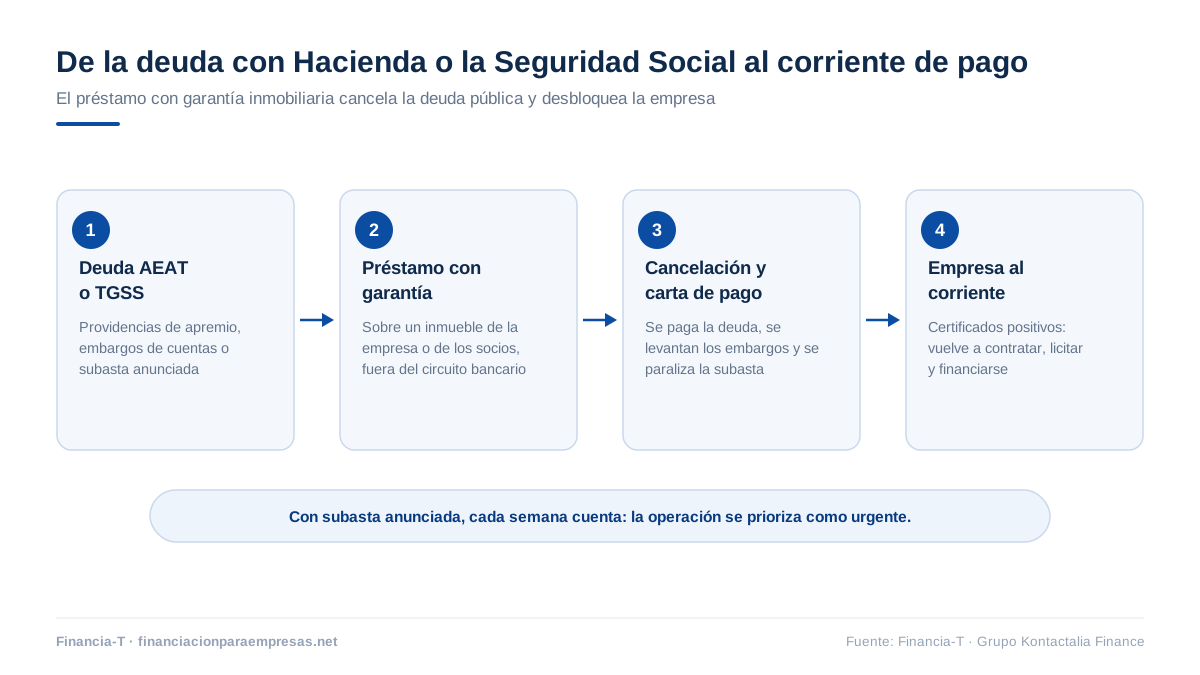
En un préstamo para pagar deudas con Hacienda y Seguridad Social, el precio de verdad es lo que la deuda crece cada semana. Esto es lo que determina la operación:
| Destino | Cancelación de deuda tributaria (AEAT) y de cotizaciones (TGSS), incluidas deudas en vía ejecutiva con embargos anotados o subasta señalada. |
| Importe y LTV | De 15.000 € a 200 M€; hasta el 50 % del valor de tasación ECO del inmueble (LTV, el porcentaje del valor de tasación que se financia; 40 % en suelo no operativo). |
| Tipo y plazos | Desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€); viabilidad en 24-72 horas y firma en 7-10 días. |
| Pago de la deuda | Directamente al organismo en la propia firma, por transferencia OMF y contra carta de pago; los embargos se levantan en el mismo circuito. |
| CIRBE | Fuera de CIRBE en operaciones íntegramente B2B. |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →La AEAT y la TGSS no son un acreedor más: no negocian quitas, ejecutan de oficio y su procedimiento avanza solo. Mientras usted busca una solución, el contador sigue corriendo:
IVA, Impuesto sobre Sociedades, retenciones: casi siempre empieza por un solo trimestre que se aplaza «hasta que cobremos esa factura». Cuando la deuda tributaria supera la capacidad de la caja, el expediente pasa del período voluntario a la vía de apremio y deja de ser un problema contable para convertirse en un problema ejecutivo. La operación es directa: se solicita el certificado de deuda actualizado, el financiador entrega los fondos en notaría y la AEAT cobra la totalidad —principal, recargos e intereses— contra carta de pago. Financiar deuda con la AEAT con garantía inmobiliaria convierte una deuda que crece sola en una cuota plana y pactada, con la caja del negocio de nuevo operativa.
La deuda con la Tesorería rara vez nace de la dejadez: nace el mes en que hubo que elegir entre pagar las nóminas o los seguros sociales. Las cuotas impagadas, los aplazamientos incumplidos y las actas de liquidación siguen ante la Tesorería una vía ejecutiva análoga a la de Hacienda, gestionada por sus unidades de recaudación ejecutiva: recargos e intereses, embargo de cuentas y créditos, traba de inmuebles y subasta. La solución es el mismo préstamo para pagar deudas con Hacienda y Seguridad Social: los fondos cancelan la deuda total ante la Tesorería, los embargos se levantan y la empresa vuelve a acreditar que está al corriente de sus cotizaciones, condición imprescindible para contratar con el sector público y para muchas cadenas de subcontratación.
El embargo es la fase que más asfixia: las cuentas se barren, los clientes reciben diligencias de embargo de créditos y la anotación sobre el inmueble bloquea cualquier venta ordenada. La buena noticia es que la anotación de embargo no impide hipotecar: para levantar un embargo de Hacienda no hace falta pagar antes de financiarse, porque el préstamo para pagar a Hacienda cancela la deuda en la propia firma y el levantamiento de la carga se tramita con la carta de pago. Cancelar embargos de la Seguridad Social sigue exactamente la misma mecánica ante la Tesorería. El orden correcto es: certificado de deuda, oferta en firme, firma con pago por OMF y solicitud de cancelación de las anotaciones.
Cuando la subasta ya tiene fecha, cada día cuenta. Este es el circuito prioritario con el que trabajamos contra el calendario de la AEAT o de la TGSS:
| Día | Qué está pasando con su expediente |
|---|---|
| Día 0 | Recibimos nota simple, diligencia de embargo y detalle de la deuda. El expediente entra en circuito prioritario y se identifica al órgano de recaudación que tramita la subasta. |
| Días 1-3 | Respuesta de viabilidad (24-72 horas). La tasación ECO se encarga de inmediato y se solicita a la AEAT o a la TGSS el certificado de deuda actualizado. |
| Días 3-6 | Informe de tasación y oferta del financiador con condiciones cerradas. Se coordina con el organismo la carta de pago con el importe exacto de cancelación a fecha de firma y se prepara la escritura con la notaría. |
| Días 7-10 | Firma ante notario y pago al organismo por transferencia OMF en el mismo acto. Con la deuda cancelada, la subasta queda sin objeto y se solicita el levantamiento de las cargas. |
Este calendario exige margen: si la fecha de la subasta está a menos de una semana, llámenos hoy mismo y le diremos en horas si es posible llegar. Y exige que usted responda rápido con la documentación: cada día que tarda un papel es un día menos de margen.
Cuando la sociedad no paga y el procedimiento se agota, la normativa tributaria y de Seguridad Social permite, en determinados supuestos, iniciar una derivación de responsabilidad al administrador: la deuda de la empresa puede acabar persiguiendo el patrimonio personal de quien la administra. No se lo contamos para asustarle, sino porque el momento de actuar importa: mientras la deuda es de la sociedad y el inmueble conserva margen de garantía, la operación se estructura con serenidad; cuando el expediente personal ya está abierto, todo es más caro y más lento. Si el inmueble disponible es de un socio y no de la sociedad, la figura del hipotecante no deudor permite igualmente garantizar la operación.
Vale cualquier inmueble con margen de cobertura —vivienda, local, nave, oficina, edificio u hotel operativo—, de la sociedad o de los socios (hipotecante no deudor). Que el propio inmueble tenga anotado el embargo de la AEAT o de la TGSS no lo descarta: es el caso más frecuente y se resuelve cancelando la deuda en el propio acto de firma.
Resolver la deuda con la Administración añadiendo deuda bancaria tiene un coste oculto: la nueva operación se declara a la CIRBE y estrecha el margen de crédito justo cuando la empresa más lo necesita. En operaciones íntegramente B2B, la financiación alternativa no computa en CIRBE: se cancela la deuda con la AEAT o la TGSS sin quemar la relación bancaria. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
Para estructurar un préstamo para deudas con la AEAT y la Seguridad Social no pedimos que la empresa esté impecable —si lo estuviera, no habría apremio—: pedimos un activo con margen y un negocio que siga vivo.
La documentación de partida (nota simple, escrituras y poderes de la sociedad, cuentas del ejercicio y KYC firmados) es la general de cualquier operación hipotecaria; tiene el detalle completo en la página madre: ver la documentación completa →
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Consulte a un experto →La recaudación de la deuda tributaria se rige por la Ley General Tributaria y el Reglamento General de Recaudación: notificada la providencia de apremio, se devengan los recargos del período ejecutivo —del 5 %, 10 % o 20 % según el momento en que se pague— e intereses de demora, y el procedimiento continúa con el embargo de bienes y, en su caso, la subasta. La Seguridad Social aplica un procedimiento ejecutivo análogo a través de su normativa recaudatoria. La operación de financiación, por su parte, se rige en operaciones íntegramente B2B por el Código de Comercio y la Ley Hipotecaria —libertad de pactos, sin FEIN ni acta previa—; si interviniera un consumidor persona física, la Ley 5/2019 LCCI impone acta previa, FEIN y 10 días de reflexión. Siempre con tasación ECO homologada (Orden ECO/805/2003) y firma ante notario.
| Variable | Banca tradicional | Alternativa: préstamo para pagar deudas con Hacienda y Seguridad Social |
|---|---|---|
| Deuda en vía ejecutiva | El impago con la Administración bloquea el scoring | Se analiza el activo y la viabilidad, no el apremio |
| Embargo ya anotado | Suele frenar la operación en el comité de riesgos | Se cancela en la propia firma con carta de pago |
| Subasta señalada | No llega a tiempo | Circuito prioritario contra la fecha del organismo |
| Pago de la deuda | Fondos en cuenta y gestión por su parte | Transferencia OMF directa a AEAT o TGSS desde la notaría |
| El reloj | Semanas o meses de tramitación | Viabilidad en 24-72 h; firma en 7-10 días |
| CIRBE | Más deuda declarada en el peor momento | Fuera de CIRBE en operaciones íntegramente B2B |
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
Solicite financiación →La clave de un préstamo para pagar deudas con Hacienda y Seguridad Social no es solo el dinero: es la coordinación con el organismo para que el pago, la carta de pago y el levantamiento de cargas ocurran en el mismo acto.
Envíe la nota simple del inmueble, las cuentas y las notificaciones recibidas de la AEAT o la TGSS. Solicitamos el certificado de deuda actualizado para conocer el importe real: principal, recargos e intereses.
Analizamos activo, importe y calendario del procedimiento, y le decimos si la operación llega a tiempo. Si es viable, la tasación ECO homologada se encarga de inmediato y todo avanza en paralelo.
Con la oferta del financiador cerrada, se solicita al organismo la carta de pago con el importe exacto de cancelación a fecha de firma y se acuerda el levantamiento de las cargas. La notaría queda preparada con todo el circuito atado.
En el propio acto notarial, los fondos viajan por transferencia OMF desde la notaría al organismo: la deuda queda cancelada, se emite la carta de pago y se tramita la cancelación de los embargos. Su empresa sale al corriente y con una única cuota pactada.
Ejemplos anonimizados de deuda con la Administración cancelada en el mismo acto notarial.
Transportista con subasta señalada sobre su nave por deuda de cotizaciones.
Distribuidora con IVA acumulado en apremio y las cuentas embargadas.
Instaladora que necesitaba estar al corriente para firmar un contrato público.
Dudas habituales cuando la AEAT o la TGSS ya han empezado a ejecutar.
Sí. La operación es un préstamo con garantía inmobiliaria cuyo destino es cancelar la deuda tributaria: el financiador entrega los fondos en la firma, la AEAT cobra contra su carta de pago y la empresa queda al corriente. Se analiza por el valor del inmueble y la viabilidad del negocio, no por el impago que originó el apremio, y funciona también con el aplazamiento denegado o con el embargo ya anotado.
Sí: ambos nombres designan la misma operación, un préstamo con garantía inmobiliaria cuyos fondos cancelan la deuda ante la AEAT o la TGSS en la propia firma, contra carta de pago. Llámelo préstamo para pagar a Hacienda o financiación de deudas con Hacienda, las condiciones no cambian: de 15.000 € a 200 M€, hasta el 50 % del valor de tasación, viabilidad en 24-72 horas, firma en 7-10 días y fuera de CIRBE en operaciones íntegramente B2B.
Las condiciones son las de cualquier operación con garantía inmobiliaria: de 15.000 € a 200 M€, hasta el 50 % del valor de tasación ECO del inmueble y tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€). Compárelo con lo que crece la deuda en ejecutiva —recargos de hasta el 20 % más intereses de demora— y con lo que costaría perder el inmueble en subasta.
En muchos casos sí, si queda margen de días y el valor del inmueble cubre la operación: se cancela la deuda que motiva la subasta contra carta de pago del organismo y el procedimiento queda sin objeto. Es una carrera contra el calendario administrativo: cuanto antes tengamos la nota simple, la diligencia de embargo y el detalle de la deuda, más opciones reales hay de llegar a tiempo.
No, y es la situación más habitual: el embargo se cancela en la propia firma. Los fondos van directamente al organismo por transferencia OMF desde la notaría, este emite la carta de pago y se tramita el levantamiento de la anotación en el Registro. El inmueble queda libre y garantiza la nueva operación en el mismo circuito.
Sí. La deuda con la Seguridad Social (TGSS) —cuotas impagadas, recargos, actas de liquidación— sigue una vía ejecutiva análoga a la de la AEAT, con embargos y subastas gestionados por sus unidades de recaudación. La operación es la misma: los fondos cancelan la deuda ante la Tesorería, los embargos se levantan y la empresa vuelve a acreditar que está al corriente de sus cotizaciones.
Primera respuesta de viabilidad en 24-72 horas y firma en notaría en 7-10 días con la documentación completa. En paralelo se solicitan a la AEAT o a la TGSS el certificado de deuda y la carta de pago para la firma. Si hay subasta señalada, el expediente entra en circuito prioritario y el calendario se trabaja contra la fecha del organismo.
Se cancelan junto con el principal: la carta de pago que emite el organismo incluye la deuda total a la fecha de la firma, con recargos e intereses de demora. Por eso conviene actuar pronto: la Ley General Tributaria gradúa los recargos del período ejecutivo —5 %, 10 % o 20 %— según el momento del pago, y cada semana de espera añade coste.
Sí. La banca rara vez financia deuda en apremio: el propio impago con la Administración deteriora el scoring y bloquea la operación. La financiación alternativa se decide por el valor del inmueble y la viabilidad del negocio, y en operaciones íntegramente B2B queda fuera de CIRBE, de modo que sus líneas bancarias no se ven afectadas.
Sí: cancelada la deuda, la empresa puede obtener de nuevo el certificado de estar al corriente de sus obligaciones tributarias y con la Seguridad Social, el documento que exigen las licitaciones públicas, muchas subvenciones y numerosos clientes privados. Recuperarlo suele ser, precisamente, el motivo por el que la operación no puede esperar.
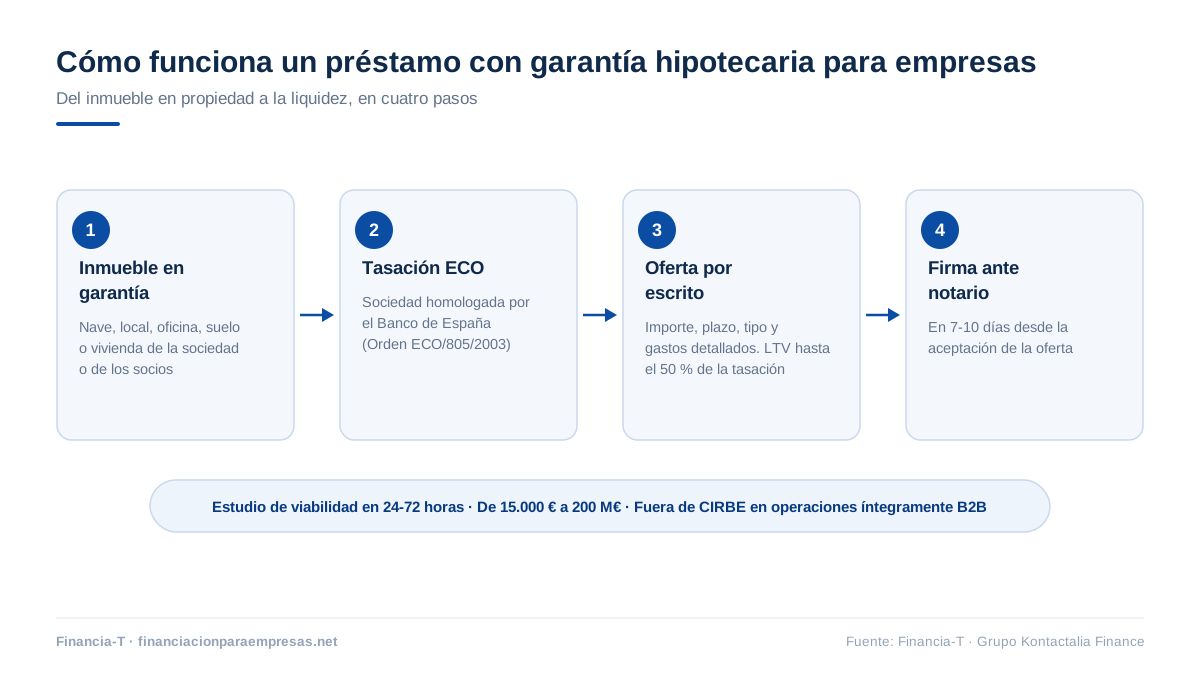
La página de referencia con toda la mecánica hipotecaria: ficha, activos, CIRBE y requisitos. Lectura de referencia.
Ver la página madre →Guía general del sector: qué financiador conviene según la prisa, el activo y el destino. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.