Sale & leaseback · cobre el 100 % del precio pactado · siga en su inmueble como inquilino
Sale & leaseback para empresas
Con la financiación mediante sale & leaseback su empresa vende la nave, el local o la oficina a un inversor y sigue en él como inquilina, con un contrato de alquiler a largo plazo firmado en el mismo acto: cobra el 100 % del precio pactado sin trasladar la actividad y, si se pacta, con opción de recompra para recuperar la propiedad. En Financia-T estructuramos la operación con viabilidad en 24-72 horas y cierre orientativo en 2-4 semanas. Su sede vale un dinero que el negocio necesita ahora — sin dejar de ser su sede.
5,0/5 en 20 reseñas de Google · D238 Banco de España · 439/2013 Consumo
Solicitud de préstamo
Paso 1 · menos de 2 minutos
¿Qué importe de financiación necesita su empresa?
Financiación desde 15.000 €
¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?
¿Cuál es su valor aproximado?
¿Tiene cargas o hipotecas sobre el inmueble?
¿Cuál es el importe aproximado de las cargas?
Hemos recibido su solicitud
Le contactaremos en 24-72 h hábiles.
¿Qué es el sale & leaseback para empresas?
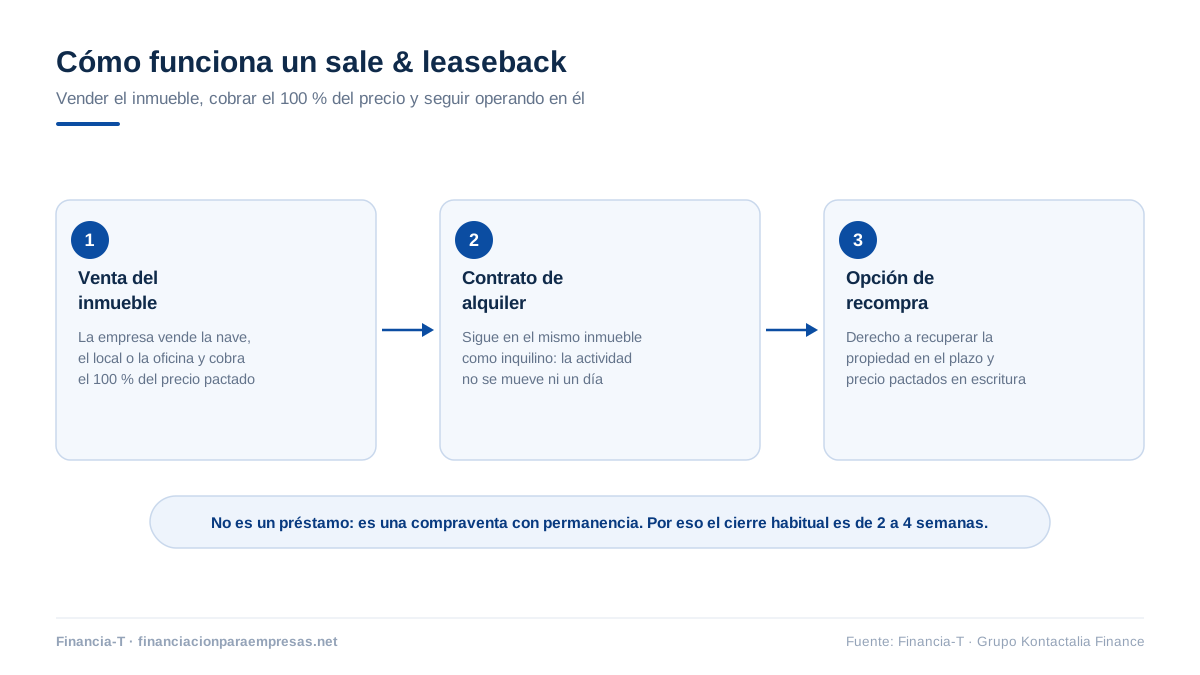
El sale & leaseback para empresas —también llamado venta con arrendamiento posterior— es la operación por la que una empresa vende un inmueble de su propiedad (nave, local, oficina) a un inversor y, en el mismo acto, firma un contrato de arrendamiento a largo plazo sobre ese mismo inmueble: obtiene el 100 % del valor pactado en la firma y sigue desarrollando su actividad donde siempre, ahora como inquilina. Si se pacta, una opción de recompra le permite recuperar la propiedad a precio y plazo predefinidos. La firma es una compraventa más un arrendamiento ante notario.
La contrapartida hay que decirla clara: el precio de compra suele situarse por debajo del valor de mercado, porque el inversor paga a cambio liquidez inmediata y un inquilino con permanencia; la renta del alquiler, en cambio, se fija a niveles de mercado. Financia-T no compra el inmueble ni presta: analiza, estructura y canaliza la operación hacia inversores y vehículos especializados —incluidos los del propio Grupo Kontactalia— y defiende que precio, renta y opción de recompra queden equilibrados para su empresa antes de que usted firme nada.
Los tres pasos de la financiación mediante sale & leaseback: venta cobrando el 100 % del precio pactado, contrato de alquiler a largo plazo y opción de recompra. Fuente: Financia-T · Grupo Kontactalia Finance.
Condiciones, usos y respaldo de un vistazo
Condiciones principales
Cobra el 100 % del precio pactado en la firma: no es un préstamo y no hay límite de LTV (loan-to-value: porcentaje de la tasación que un préstamo puede alcanzar).
Precio habitualmente por debajo de mercado, a cambio de liquidez inmediata y permanencia.
Renta de alquiler a niveles de mercado, con contrato a largo plazo.
Opción de recompra pactable e inscribible en el Registro de la Propiedad.
Sabrá si su operación es viable en 24-72 horas; el cierre orientativo, en 2-4 semanas.
Cobertura en toda España.
¿Cuándo encaja?
Necesita más importe del que libera una hipoteca con LTV ≤ 50 % de la tasación.
Al balance le viene bien convertir activo fijo en caja, con la renta como gasto deducible.
Quiere liberar el patrimonio atado al inmueble sin mudar la actividad de sitio.
La sede es imprescindible para operar, no para el balance.
Tiene cargas que cancelar y un plan claro para la caja obtenida.
¿Por qué Financia-T?
Más de 1.000 operaciones formalizadas desde 2009 dentro del Grupo Kontactalia.
Acceso directo a inversores y vehículos especializados, incluidos los del propio grupo.
No compramos ni prestamos: analizamos, estructuramos y canalizamos la operación defendiendo su posición.
Del estudio a la notaría sin que usted persiga a nadie.
Inscritos en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España con el número D238.
En resumen
Su empresa vende la nave, el local o la oficina a un inversor y sigue en el inmueble como inquilina, con alquiler a largo plazo firmado en el mismo acto.
Cobra el 100 % del precio pactado en la firma; ese precio suele quedar por debajo de mercado: es el peaje de cobrar ya y quedarse en el inmueble.
Opción de recompra: si la pacta, sabrá desde el primer día a qué precio y en qué plazo puede recuperar la propiedad.
Viabilidad en 24-72 horas; cierre orientativo en 2-4 semanas, con compraventa y arrendamiento ante notario.
¿Qué condiciones tiene la financiación mediante sale & leaseback? Precio, renta y recompra
Aquí no hay LTV ni cuadro de amortización: lo que decide la operación es el precio, la renta y la letra del arrendamiento. Estas son las palancas:
Importe
El 100 % del precio pactado, cobrado en la firma; sin límite de LTV porque no es un préstamo.
Precio
Habitualmente por debajo del valor de mercado: es el descuento que el inversor aplica por pagar hoy y quedarse con un inquilino estable.
Renta
Alquiler a niveles de mercado, en contrato de arrendamiento para uso distinto de vivienda (artículo 3 de la LAU) a largo plazo.
Recompra
Opción pactable desde la firma, con precio y plazo predefinidos, inscribible en el Registro de la Propiedad.
Cargas
Si el inmueble tiene hipoteca, se cancela con el propio precio de venta en el acto de la firma.
Plazos
Viabilidad en 24-72 horas; cierre orientativo en 2-4 semanas, con compraventa y arrendamiento ante notario.
¿Cuándo tiene sentido frente a hipotecar el inmueble?
Hipotecar y vender con permanencia resuelven el mismo problema —convertir el inmueble en caja— por caminos distintos, y equivocarse de camino cuesta dinero. Sabemos que desprenderse de la sede no es una decisión que se tome a la ligera; precisamente por eso conviene mirarla en frío. El sale & leaseback gana cuando ocurre alguna de estas tres cosas:
Cuándo conviene vender y quedarse
Necesita más importe del que permite un préstamo hipotecario con LTV ≤ 50 % de la tasación.
Su balance agradece convertir activo fijo en caja, y la renta del alquiler es gasto deducible.
Quiere desinvertir de ladrillo —monetizar la sede sin trasladarse— y dejar de inmovilizar patrimonio en un activo que solo necesita usar.
Qué obtiene a cambio
El 100 % del precio pactado en un solo cobro, sin cuotas de amortización posteriores.
Permanencia garantizada por contrato: la actividad no se mueve del inmueble ni un día.
Si pacta la opción de recompra, una vía de retorno a la propiedad con reglas conocidas desde el principio.
Si su prioridad es conservar la propiedad, la operación adecuada es una hipoteca sin venta: compare las tres vías en la tabla de más abajo antes de decidir.
Qué gana su empresa al vender con permanencia
El 100 % del precio pactado en la firma: más caja de la que libera cualquier hipoteca.
La actividad no se mueve: mismo inmueble, misma dirección, mismos clientes y equipos.
La renta del alquiler es gasto deducible y el activo fijo se convierte en caja en el balance.
Sin cuotas de amortización: paga una renta de mercado, no devuelve un préstamo.
Opción de recompra pactable: vender hoy no significa renunciar a la propiedad para siempre.
Las cargas del inmueble se cancelan en la propia firma con el precio de venta.
Sale & leaseback, préstamo hipotecario o liquidez sin vender: las tres vías
Un mismo inmueble admite tres formas de convertirse en caja: la financiación mediante sale & leaseback, el préstamo hipotecario y la liquidez sin vender. La diferencia de fondo es una sola: transmitir la propiedad o conservarla. Compare antes de decidir:
Se transmite al inversor; recuperable si se pacta opción de recompra
Se conserva
Se conserva
Importe obtenible
100 % del precio pactado (habitualmente por debajo de mercado)
Hasta el 50 % de la tasación
Hasta el 50 % de la tasación, descontando cargas
Pago recurrente
Renta de alquiler a mercado, gasto deducible
Cuota del préstamo
Cuota del préstamo
Uso del inmueble
Permanencia como inquilino, con contrato a largo plazo
Uso pleno como propietario
Uso pleno como propietario
Efecto en balance
Activo fijo convertido en caja
Deuda con garantía real
Deuda con garantía real
Cierre orientativo
2-4 semanas
Firma notarial ágil (vea su página)
Firma notarial ágil (vea su página)
Regla rápida: si el importe que necesita cabe dentro del 50 % de la tasación y quiere seguir siendo propietario, hipoteque; si necesita más, o le interesa sanear el balance, la venta con permanencia es la vía. Se lo concretamos con la valoración de viabilidad, en 24-72 horas y sin coste.
Cuándo NO le conviene un sale & leaseback
Preferimos decírselo antes de que pida el estudio: hay casos en los que esta operación no es la buena, y forzarla sale caro. No la firme si se reconoce en alguno de estos:
No conviene si…
Quiere conservar la propiedad a toda costa: hipoteque en lugar de vender, aunque el importe sea menor.
Las cargas del inmueble superan su precio realista de venta: la compraventa no podría cancelarlas y la operación no cierra.
La renta de mercado no es asumible por su cuenta de resultados: cambiaría un problema de caja por uno de margen.
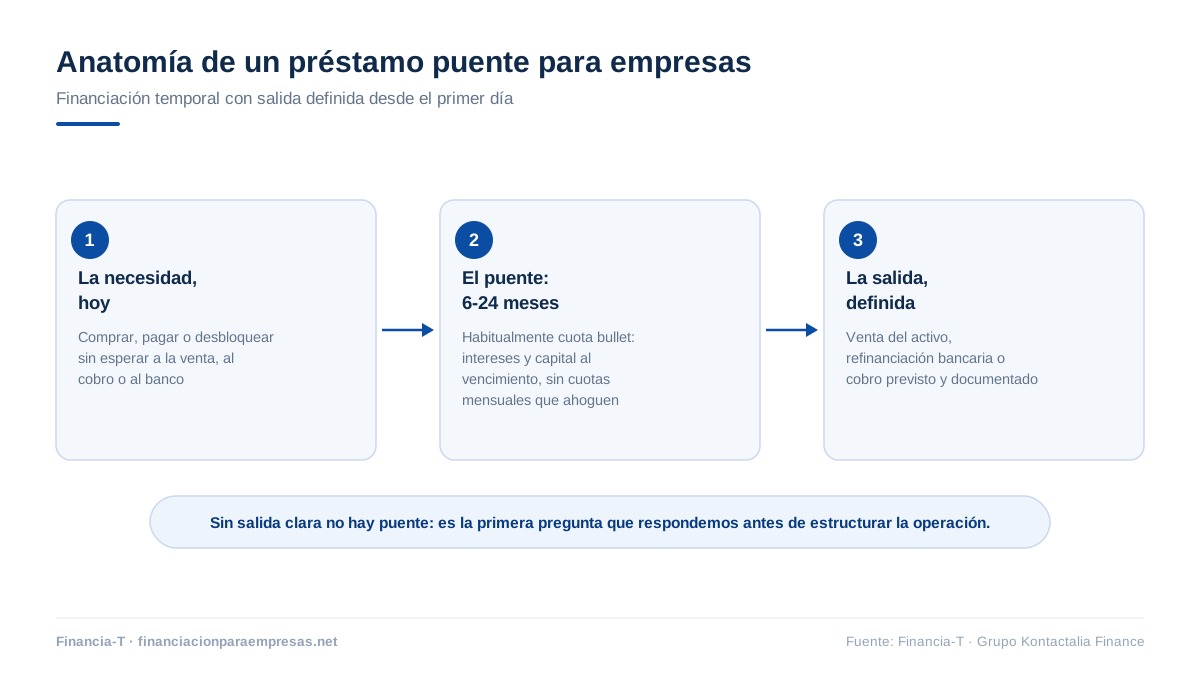
La necesidad es corta y con salida clara —un cobro, una venta ya en marcha—: un préstamo puente para empresas la resuelve sin transmitir la propiedad.
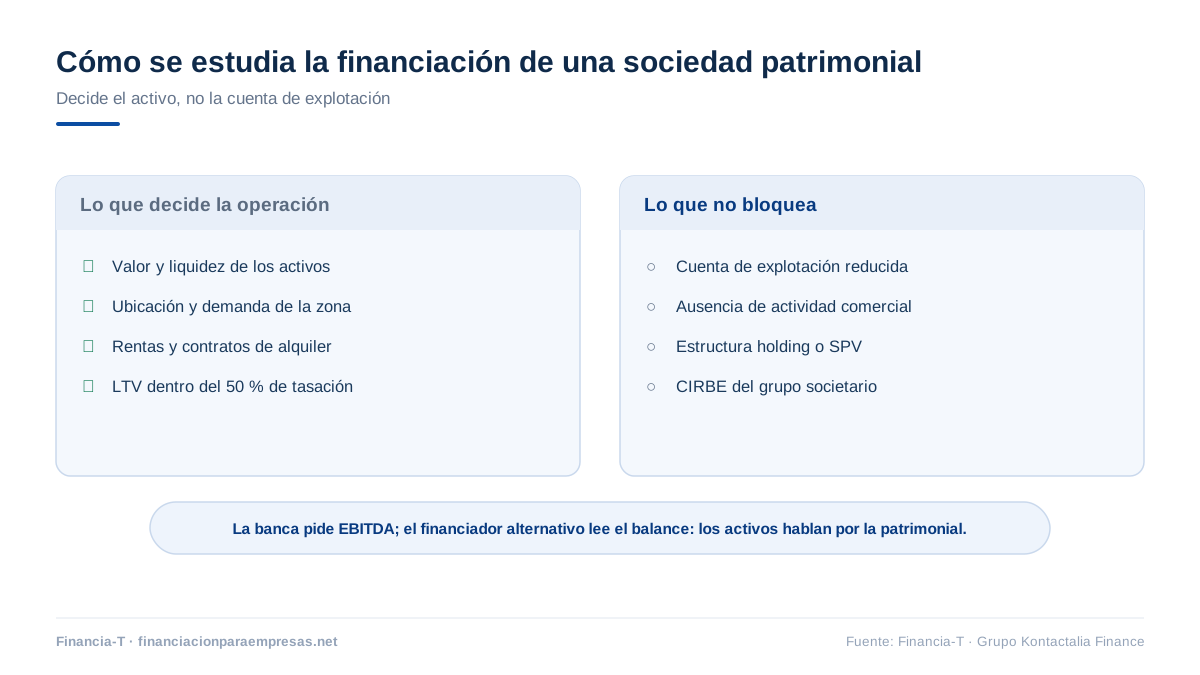
En estructuras de grupo, las sociedades patrimoniales participan a ambos lados de la operación: como vendedoras del inmueble que ocupa la sociedad operativa o como compradoras cuando el grupo reordena su patrimonio.
Fiscalidad del sale & leaseback: qué mirar con su asesor
La venta puede aflorar una plusvalía en el Impuesto sobre Sociedades si el precio supera el valor neto contable del inmueble; la renta del alquiler, en cambio, pasa a ser gasto deducible de la actividad. El efecto neto depende del valor contable, de las amortizaciones practicadas y de la situación fiscal de su sociedad, y puede jugar a favor o en contra. Nosotros estructuramos la operación; los números tributarios de su caso debe confirmarlos quien conoce sus cuentas.
El impacto contable y fiscal exacto es caso a caso y a propósito no lo estimamos aquí. Llévese el term sheet —la oferta indicativa del inversor, con precio, renta y plazos— a su asesor fiscal antes de comprometerse: es lo que recomendamos a todos los clientes.
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Con la nota simple del inmueble y unas cuentas recientes ya podemos valorar si la financiación mediante sale & leaseback es viable y con qué horquilla de precio y renta; lo demás se pide después.
Requisitos
Ser una sociedad mercantil (SL, SA) con actividad real: trabajamos solo con empresas y pymes.
Un inmueble de uso empresarial —nave, local, oficina o edificio— con cargas por debajo de su precio realista de venta.
Capacidad demostrable de pagar la renta: el inversor compra, sobre todo, un inquilino solvente.
Un destino claro para la caja obtenida: cancelar deuda, financiar crecimiento o reequilibrar el balance.
La documentación de partida (nota simple, escrituras y poderes, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas del ejercicio) coincide con la del resto de operaciones del grupo y puede consultarla completa aquí: ver la documentación completa →
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
Marco legal: compraventa, arrendamiento y opción de recompra
La operación se articula con tres piezas que se firman ante notario en unidad de acto: la compraventa del inmueble, regulada por el Código Civil; el contrato de arrendamiento para uso distinto de vivienda, sujeto a la Ley 29/1994 de Arrendamientos Urbanos —cuyo artículo 3 define esta modalidad, regida por la libertad de pactos entre las partes—; y, si se acuerda, la opción de recompra, que puede inscribirse en el Registro de la Propiedad para que resulte oponible frente a terceros. Renta, plazo, permanencia y condiciones de recompra quedan negociados y cerrados antes de la firma.
Cada cláusula del arrendamiento —plazo, actualización de la renta, obras, permanencia— es negociable antes de firmar. Revísela con su abogado; nuestra parte es que usted llegue a esa revisión con una estructura equilibrada sobre la mesa.
Venta tradicional vs. venta de la nave con permanencia
Variable
Venta tradicional
Financiación mediante sale & leaseback
Qué entrega
El inmueble y su uso: hay que trasladarse
Solo la propiedad: la actividad se queda donde está
Plazo de venta
Meses de comercialización e incertidumbre
Cierre orientativo en 2-4 semanas, con inversor identificado
Precio
A mercado, si aparece comprador y la negociación aguanta
Pactado de inicio; habitualmente por debajo de mercado a cambio de rapidez y permanencia
Traslado
Mudanza, obras y pérdida de arraigo comercial
Ninguno: sigue en su sede como inquilino
Vuelta atrás
Ninguna
Opción de recompra pactable e inscribible
Continuidad operativa
En riesgo durante la transición
Garantizada por el contrato de arrendamiento
Cómo funciona la financiación mediante sale & leaseback: del estudio a la firma ante notario
De la solicitud al cobro del precio: cierre orientativo en 2-4 semanas en operaciones viables con el expediente al día.
Valoración y estudio
Envíe la nota simple del inmueble y unas cuentas recientes. En 24-72 horas le decimos si la operación es viable, con una horquilla orientativa de precio y renta. Gratuito y sin compromiso.
Term sheet del inversor
Canalizamos la operación hacia los inversores y vehículos especializados adecuados. El interesado emite un term sheet con precio, renta, plazo de arrendamiento y, si se pacta, las condiciones de la opción de recompra.
Due diligence y tasación
El inversor verifica la situación jurídica, urbanística y técnica del inmueble y encarga la tasación. Se concretan las cargas que se cancelarán con el precio en la firma.
Firma ante notario
Compraventa y arrendamiento se firman en unidad de acto —con la opción de recompra, si se ha pactado— y su empresa cobra el precio en la misma firma, sin trasladar la actividad.
Estructuras habituales de sale and leaseback
Tres ejemplos orientativos de cómo se estructura una venta con arrendamiento posterior; cada operación real se negocia caso a caso.
Nave industrial · fabricante
Fabricante que necesitaba más caja de la que permitía hipotecar su nave y no podía plantearse un traslado.
Estructura
Venta de la nave y arrendamiento a 12 años, renta a mercado
Cobro
100 % del precio pactado en la firma
Recompra
Opción pactada en la firma, inscrita en el Registro
Local comercial · restauración
Grupo de restauración que desinvirtió de ladrillo sin cerrar su local insignia ni un solo día.
Estructura
Venta del local y arrendamiento a 10 años, renta a mercado
Cargas
Hipoteca previa cancelada con el precio en la propia firma
Destino
Apertura de nuevos establecimientos
Oficinas · empresa de servicios
Consultora que convirtió su sede en caja para crecer y siguió en ella como inquilina, en la misma dirección de siempre.
Estructura
Venta de la sede y arrendamiento a 15 años, renta a mercado
Cobro
100 % del precio pactado en la firma
Destino
Amortizar deuda y financiar la expansión
Preguntas frecuentes sobre la financiación mediante sale & leaseback
Las dudas que conviene resolver antes de vender el inmueble y seguir usándolo como inquilino.
¿Qué es el sale & leaseback para empresas?
El sale & leaseback es la operación por la que una empresa vende un inmueble de su propiedad —nave, local u oficina— a un inversor y, en el mismo acto, firma un contrato de alquiler a largo plazo para seguir usándolo sin trasladar su actividad. Obtiene el 100 % del precio pactado en la firma y, si se acuerda, una opción de recompra para recuperar la propiedad en el futuro. Se firma ante notario: compraventa más arrendamiento.
¿Es lo mismo la financiación mediante sale & leaseback que el sale & leaseback para empresas?
Sí: son dos nombres de la misma operación. La financiación mediante sale & leaseback —o venta con arrendamiento posterior— consiste en vender el inmueble y seguir usándolo como inquilino; no es un préstamo, sino una compraventa con arrendamiento. Su empresa cobra el 100 % del precio pactado en la firma, paga una renta a niveles de mercado y, si se pacta, conserva una opción de recompra. Viabilidad en 24-72 horas y cierre orientativo en 2-4 semanas.
¿Cuánto dinero se obtiene con un sale & leaseback?
El 100 % del precio pactado con el inversor, cobrado en la firma. No hay límite de LTV porque no es un préstamo: se vende el activo. La contrapartida es que ese precio suele situarse por debajo del valor de mercado, porque el inversor paga a cambio liquidez inmediata y un inquilino con permanencia. Aun así, el importe resultante supera habitualmente al que liberaría una hipoteca limitada al 50 % de la tasación.
¿Puedo recomprar el inmueble más adelante?
Sí, si se pacta una opción de recompra en la propia firma: fija desde el primer día el precio y el plazo en los que su empresa puede recuperar la propiedad. Puede inscribirse en el Registro de la Propiedad, de modo que resulte oponible frente a terceros aunque el inversor transmita el inmueble. No todos los inversores la aceptan en los mismos términos, así que conviene negociarla desde el term sheet.
¿Qué renta de alquiler pagaré tras la venta?
Una renta a niveles de mercado para inmuebles comparables de su zona y tipología, fijada en el contrato de arrendamiento para uso distinto de vivienda que se firma junto a la compraventa. Plazo, actualización de la renta y permanencia se negocian antes de firmar, con libertad de pactos entre las partes. La renta es gasto deducible de la actividad, lo que amortigua su coste efectivo.
¿Qué pasa si el inmueble tiene una hipoteca?
La hipoteca se cancela en la misma firma con cargo al precio de venta: se retiene el importe pendiente, la carga se levanta y su empresa cobra la diferencia. Es la operativa habitual y no impide la operación, siempre que la deuda pendiente quede claramente por debajo del precio realista de venta. Si las cargas superan ese precio, la operación no puede cerrarse.
¿En qué se diferencia de hipotecar el inmueble para obtener liquidez?
Con una hipoteca su empresa conserva la propiedad, obtiene como máximo en torno al 50 % de la tasación y devuelve un préstamo con sus cuotas. Con un sale & leaseback transmite la propiedad, cobra el 100 % del precio pactado —normalmente un importe mayor— y paga una renta de alquiler en lugar de amortizar deuda, con opción de recompra si se pacta. Conservar o monetizar la propiedad: esa es la decisión de fondo.
¿Cuánto tarda un sale & leaseback?
La valoración de viabilidad llega en 24-72 horas. Si la operación avanza, el cierre orientativo se sitúa en 2-4 semanas: term sheet del inversor, due diligence y tasación, y firma de compraventa y arrendamiento ante notario, con cobro del precio en el mismo acto. El calendario real depende sobre todo de la due diligence y de las cargas a cancelar.
¿Quién compra el inmueble?
Inversores y vehículos especializados en inmuebles empresariales con inquilino, incluidos los del propio Grupo Kontactalia. Financia-T no compra el inmueble ni presta: analiza la operación, la estructura y la canaliza hacia el comprador adecuado, defendiendo que precio, renta y opción de recompra queden equilibrados para su empresa. Usted sabe en todo momento quién es la contraparte antes de firmar.
¿El retroleasing inmobiliario y el lease-back son lo mismo que el sale & leaseback?
Sí. «Retroleasing inmobiliario» y «lease-back» son denominaciones equivalentes del sale & leaseback: la empresa vende un inmueble de su propiedad y firma en el mismo acto un arrendamiento a largo plazo sobre él, de modo que obtiene liquidez sin dejar de usarlo, normalmente con una opción de recompra pactada.
Operaciones relacionadas que conviene conocer
Préstamo puente para empresas
Si su necesidad de caja es corta y tiene una salida clara —un cobro, una venta ya en marcha—, un préstamo temporal la resuelve sin transmitir la propiedad del inmueble.
Las patrimoniales intervienen a ambos lados del sale & leaseback: como vendedoras del inmueble que ocupa la sociedad operativa o como compradoras dentro del propio grupo.
¿Su inmueble vale más de lo que su caja refleja? Díganos qué nave, local u oficina tiene y en 24-72 horas sabrá si un sale & leaseback encaja, con una horquilla orientativa de precio y renta.
Director General — CEO de Kontactalia Finance · Asesor Financiero Certificado LCCI por EFPA España
Más de 15 años estructurando financiación alternativa para empresas con garantía inmobiliaria. El Grupo Kontactalia Finance ha formalizado más de 1.000 operaciones desde 2009. Inscrito en el Banco de España con código D238.
Revisado por: Alejandro Melero García · Asesor Financiero Certificado LCCI por EFPA España. Validación técnica del contenido normativo (Código Civil, Ley 29/1994 de Arrendamientos Urbanos, Ley Hipotecaria, Orden ECO/805/2003).
Aviso profesional
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.
Última actualización: ·Fuentes consultadas: BOE · Código Civil · Ley 29/1994 LAU · Orden ECO/805/2003