
Reunificación de 6 préstamos · Zaragoza
Seis préstamos y dos pólizas reunificados en una única mensualidad más baja.
- Importe
- 210.000 €
- Garantía
- Local comercial · tasación 560.000 €
- LTV y plazo
- LTV 37,5 % · cuota −46 %
En Financia-T estructuramos la reestructuración y refinanciación de deuda para empresas y pymes —el préstamo para reestructurar deudas de empresa— con financiación alternativa no bancaria: reunificamos sus préstamos en una sola cuota, con un plazo que encaja. Importes desde 15.000 €, hasta el 50 % del valor de tasación, opciones fuera de CIRBE en operaciones B2B y una primera respuesta de viabilidad en 24-72 horas. Si su empresa arrastra varias cuotas que ahogan la caja, vencimientos encadenados o un banco que ya no le acompaña, esta operación reordena toda esa deuda con la garantía de un inmueble.
La reestructuración de deuda para empresas —también llamada refinanciación de deuda empresarial— es una operación de financiación que en Financia-T estructuramos con financiación alternativa no bancaria: la sociedad o sus socios aportan un inmueble como colateral y, con esa garantía, se cancelan las deudas dispersas para sustituirlas por una sola operación, con una cuota y un plazo asumibles. Se resuelve sobre el valor del activo y la viabilidad, no únicamente tras el análisis del scoring bancario. En operaciones íntegramente B2B no computa en CIRBE —la Central de Información de Riesgos del Banco de España— y la firma se eleva a escritura pública en notaría. Es una modalidad concreta de los préstamos con garantía hipotecaria para empresas, enfocada a reordenar deuda. En la práctica, esta operación es también una reunificación de deudas para empresas: todos los frentes —préstamos, pólizas, proveedores, deuda pública— se agrupan en un único préstamo con garantía inmobiliaria y una sola cuota mensual.
Refinanciar las deudas de la empresa resuelve un problema muy concreto: una empresa solvente y con patrimonio, pero con la tesorería estrangulada por varias cuotas, vencimientos encadenados o un CIRBE que ha cerrado la puerta del banco. Financia-T no presta directamente: analiza, estructura y canaliza la operación con prestamistas privados, fondos y financiadores especializados, negocia el encaje con los acreedores, y la decisión y el capital corresponden al financiador, con respuesta de viabilidad en 24-72 horas.
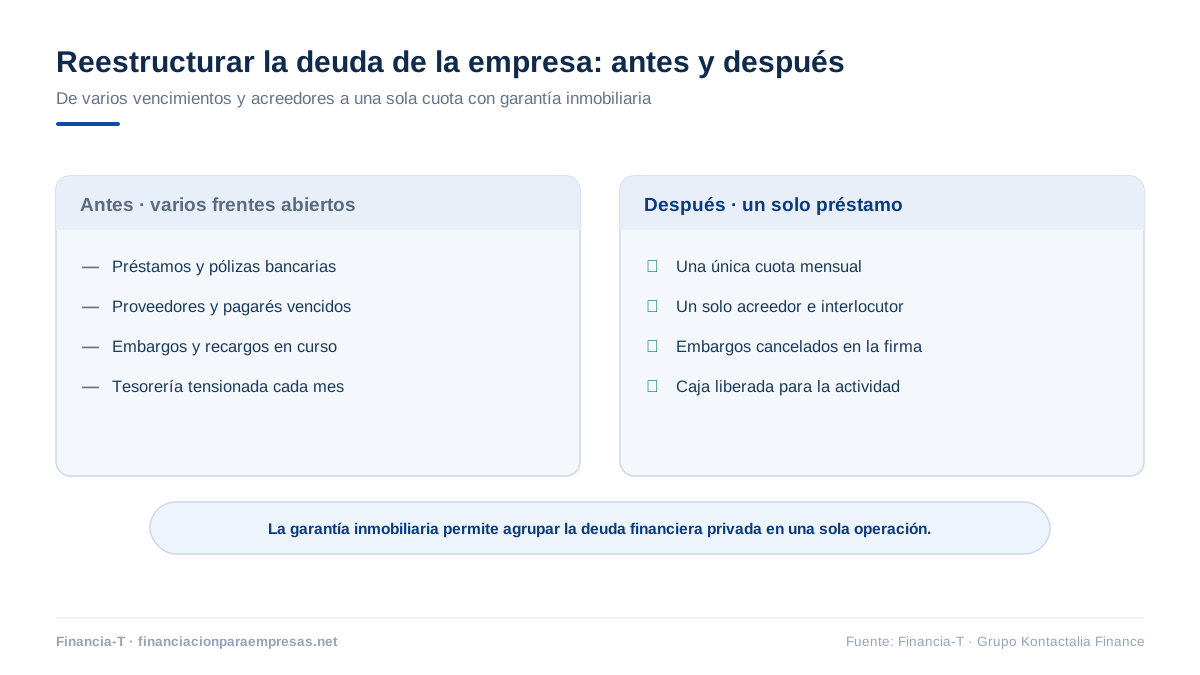
Lo que de verdad mueve una reestructuración es cuánto baja la cuota y cuánto respira la caja. Estas son las palancas:
| Cómo baja la cuota | Plazo ampliable (hasta 15 años en tickets menores) y carencia de capital de hasta 24 meses: menos euros al mes. |
| Qué se reunifica | Préstamos, pólizas, financieras, leasing y deuda con proveedores, en una sola operación. |
| Importe y garantía | Desde 15.000 €, con un inmueble que cubra hasta el 50 % de su valor de tasación. |
| Coste | Tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€); sistema francés, bullet, americano o con carencia. |
| CIRBE y firma | Fuera de CIRBE en operaciones íntegramente B2B; escritura en notaría en 7-10 días. |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →La banca tarda o dice que no, pero las cuotas no esperan. Estas son las situaciones concretas por las que una empresa nos pide reestructurar su deuda, desde reunificar préstamos en una sola cuota hasta cancelar embargos y deudas con Hacienda o la Seguridad Social. Si lo que busca son préstamos de reunificación de deudas para empresas que dejen una única cuota asumible, este es exactamente el instrumento:
No hace falta estar en apuros para reordenar el pasivo; a menudo el mejor momento es antes de que la caja se tense del todo. Estas son las señales que vemos a diario:
Si reconoce dos o más, un préstamo para reestructurar deudas de empresa con garantía suele bajar la cuota total y devolver aire a la caja. Lo confirmamos con una valoración de viabilidad en 24-72 horas.
Para reestructurar vale cualquier inmueble con margen de cobertura suficiente —vivienda, local, nave, oficina, edificio u hotel operativo—, en titularidad de la sociedad o de los socios (figura del hipotecante no deudor). Lo que manda es el valor del activo y el LTV, no el número de deudas que arrastre la empresa.
La CIRBE elevada es, muchas veces, el motivo por el que la banca ha cerrado la puerta: lee el riesgo acumulado como saturación y deja de conceder. Una reestructuración con garantía lo aborda por dos vías a la vez. Primera: en operaciones íntegramente B2B, la nueva financiación alternativa no computa en CIRBE, así que no suma sobre lo que ya consta. Segunda —y la que más pesa en deuda—: al cancelar los préstamos dispersos con el nuevo importe, esos saldos dejan de reportarse cuando cada entidad los da de baja, de modo que su CIRBE se aligera y el pool bancario vuelve a respirar. Si interviene un consumidor persona física (un socio que avala sobre su vivienda), aplica la Ley 5/2019 LCCI y sí se reporta.
Para arrancar el estudio de su deuda basta con lo esencial; el resto del expediente solo se le pedirá si el préstamo para reestructurar deudas de empresa avanza.
La documentación de partida (nota simple, escrituras y poderes, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas del ejercicio) figura desglosada, junto al resto del expediente hipotecario, en la página madre: ver la documentación completa →
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
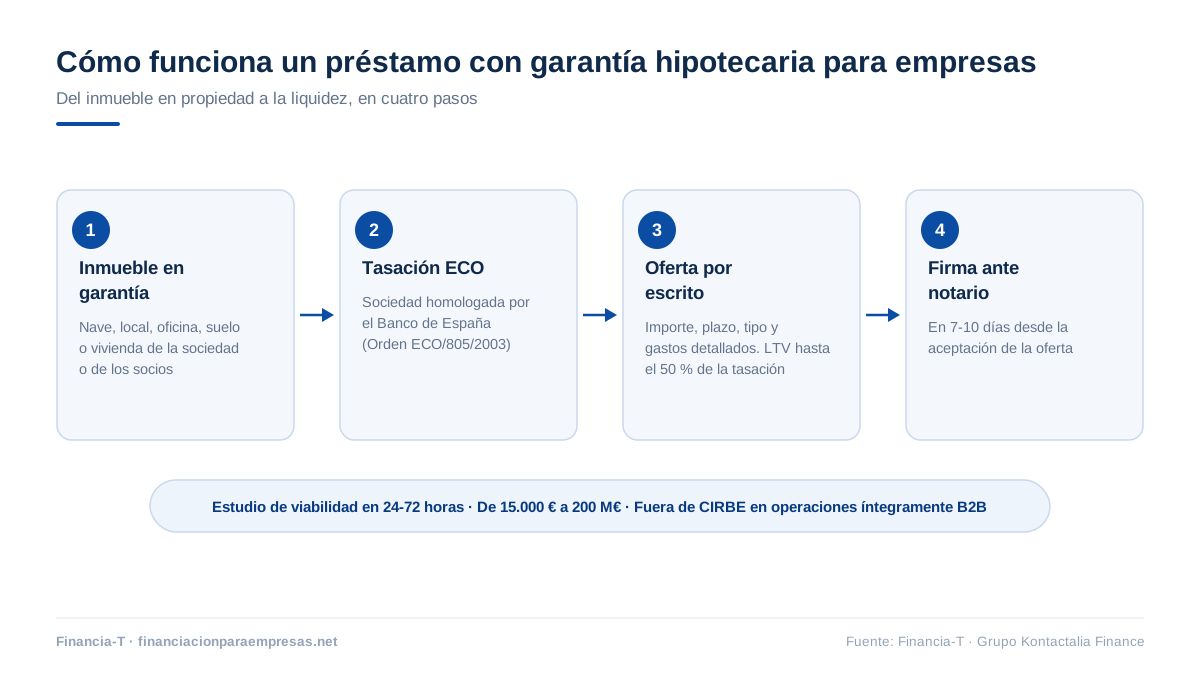
Consulte a un experto →En operaciones íntegramente B2B, la reestructuración se rige por el Código de Comercio y la Ley Hipotecaria, con libertad de pactos y sin FEIN ni acta previa. Si interviene un consumidor persona física —un socio que avala sobre su vivienda—, aplica la Ley 5/2019 LCCI (acta previa notarial, FEIN, 10 días de reflexión y reporte a CIRBE). Toda operación se valora con tasación ECO homologada (Orden ECO/805/2003) y se eleva a escritura pública ante notario.
| Variable | Banca tradicional | Préstamo para reestructurar deudas de empresa |
|---|---|---|
| Qué mira | Cada deuda por separado y el scoring dañado | El conjunto del pasivo y el margen del activo |
| Deudas admitidas | Solo las suyas; rara vez reunifica de terceros | Bancos, financieras, pólizas, proveedores y Hacienda en una sola |
| Con impagos activos | Denegación casi automática | Se estudia: la deuda atrasada es justo lo que se cancela en la firma |
| Cuota resultante | Suma de cuotas dispersas | Una única cuota, hasta un 40-50 % inferior alargando plazo |
| Negociación con acreedores | No la asume | La coordinamos, con pagos directos OMF (orden de movimiento de fondos) a cada acreedor en la firma |
| CIRBE | Cada refinanciación se declara | Fuera de CIRBE en operaciones B2B; además, al cancelar deudas, su CIRBE se aligera |
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
Solicite financiación →Cuando el plan de reestructuración es viable y el expediente llega completo, la firma en notaría se cierra en torno a 7-10 días.
Envíe nota simple del activo, un detalle de las deudas a reordenar y el balance. En 24-72 horas un asesor senior le dirá si la reestructuración es viable y qué ahorro mensual puede esperar.
Revisamos el conjunto de préstamos, pólizas y saldos a reordenar, el margen del activo y la nueva cuota objetivo. Le trasladamos una valoración orientativa con LTV, plazo y ahorro estimado. El estudio no le cuesta nada ni le obliga a seguir.
Coordinamos la tasación ECO homologada y ordenamos qué deudas se cancelan y en qué orden. El financiador emite la oferta del préstamo de refinanciación con la cuota única y las condiciones cerradas (FEIN si interviene consumidor).
Escritura pública ante notario; en el mismo acto se cancelan las deudas previas mediante transferencia OMF a cada acreedor y su empresa queda con una sola cuota. La inscripción en el Registro se gestiona en paralelo.
Ejemplos anonimizados de operaciones B2B de reordenación de deuda con garantía inmobiliaria: empresas que llegaron con varios frentes abiertos y salieron de notaría con la deuda agrupada en una cuota asumible.
Seis préstamos y dos pólizas reunificados en una única mensualidad más baja.
CIRBE elevada y banca cerrada; refinanciación que limpió el pool bancario.
Cancelación de deuda tributaria con plazo perentorio antes del embargo.
Las dudas que más nos plantean los empresarios antes de decidirse: reunificación, refinanciación, CIRBE, Hacienda, embargos y ASNEF/RAI.
Sí, las deudas de una empresa se pueden reunificar en una sola cuota mediante una operación con garantía inmobiliaria: se cancelan préstamos, pólizas, financieras y deuda con proveedores o con Hacienda, y se sustituyen por un único préstamo con un plazo y una mensualidad que la caja pueda asumir. En operaciones íntegramente B2B existen además opciones fuera de CIRBE, y la respuesta de viabilidad llega en 24-72 horas.
Sí, nombran la misma operación. El préstamo para reestructurar deudas de empresa —también llamado préstamo de refinanciación o préstamos de reunificación de deudas para empresas— es el instrumento con el que se ejecuta esa reestructuración: un único préstamo con garantía inmobiliaria cancela las deudas dispersas y las sustituye por una sola cuota. Las condiciones clave: importe desde 15.000 €, hasta el 50 % del valor de tasación, viabilidad en 24-72 horas y firma en notaría en 7-10 días.
Refinanciar la deuda de una empresa con financiación alternativa tiene un tipo desde el 10 % anual (desde el 8 % en operaciones de más de 5 M€), más una comisión de apertura. Aun así, el ahorro suele ser real: la operación sustituye deuda cara y a corto plazo por una sola estructura sostenible, con una cuota mensual que la caja puede asumir.
Sí. La reunificación consiste precisamente en cancelar esas deudas dispersas con una única operación con garantía hipotecaria y sustituirlas por una sola cuota. Con el inmueble como colateral se pueden integrar préstamos bancarios, pólizas de crédito, financieras, leasing y deuda comercial con proveedores. El objetivo es reducir la carga mensual y ordenar el pasivo; el encaje concreto lo analizamos caso a caso.
Depende del financiador. En operaciones íntegramente entre personas jurídicas, sin consumidor persona física, la nueva financiación alternativa empresarial no la declara una entidad obligada, por lo que no computa en CIRBE. Las deudas bancarias canceladas dejan de reportarse cuando el banco las da de baja. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta. Lo explicamos con transparencia antes de firmar.
Sí. Es uno de los usos más habituales: obtener el importe con garantía hipotecaria para saldar deuda tributaria o con la Seguridad Social que tiene plazo perentorio o que impide certificar estar al corriente. Que existan esas deudas no descarta la operación; en muchos casos se cancelan en el mismo acto de la firma con el capital del financiador.
En muchos casos sí, si hay margen de tiempo y el valor del inmueble cubre la operación. Con la financiación se cancela la deuda que motiva el embargo o la subasta y se libera el activo. Es una operación sensible al calendario: cuanto antes se analice, más opciones. Lo primero es una valoración de viabilidad, que devolvemos en 24-72 horas.
Refinanciar es sustituir una deuda por otra con mejores condiciones (plazo, cuota o tipo). Reunificar es juntar varias deudas en una sola. Reestructurar es el término amplio: reordenar el pasivo de la empresa —refinanciando, reunificando, alargando plazos o introduciendo carencia— para que la caja respire. En Financia-T estructuramos cualquiera de las tres con la garantía de un inmueble.
Sí. Alargar el plazo reduce la cuota mensual, que suele ser el objetivo de una reestructuración cuando la tesorería está ajustada. También puede introducirse una carencia de hasta 24 meses en la que solo se pagan intereses. A cambio, un plazo mayor incrementa el coste total de financiación (principal más intereses); lo detallamos en la oferta para que decida con los números delante.
Sí. La operación se resuelve sobre el valor del inmueble y la viabilidad, no únicamente sobre el scoring, por lo que figurar en ASNEF o RAI no la descarta. De hecho, la reestructuración suele ser la vía para cancelar la deuda que originó esa incidencia y salir de los ficheros. Cada caso se estudia de forma individual.
La valoración inicial de viabilidad se devuelve en 24-72 horas. Si la operación avanza, la firma en notaría suele producirse en 7-10 días desde que se completa la documentación y la tasación. Cuando hay que negociar con varios acreedores o cancelar cargas previas, los plazos pueden ampliarse ligeramente; lo anticipamos desde el primer análisis.
Sí, sin penalización si se respeta el preaviso pactado (normalmente 15-30 días). Muchas empresas usan la reestructuración como puente: ordenan el pasivo, recuperan solvencia y, cuando su situación mejora, subrogan a banca tradicional o venden el activo. El interés se calcula prorrateado al día de cancelación.
No es un impedimento por sí mismo, siempre que no haya incidencias excesivas y el activo cubra la operación. La reestructuración existe precisamente para regularizar impagos: con el importe obtenido se cancelan las deudas atrasadas en el momento de la firma. Analizamos la situación completa antes de avanzar y le decimos con claridad si encaja.
Cuándo conviene reestructurar, cómo se calcula la nueva cuota, CIRBE, deuda con Hacienda, salir de ASNEF/RAI y frenar embargos con garantía inmobiliaria. 20 min de lectura.
Ver préstamo con garantía →Panorámica del ecosistema no bancario: tipos de financiador, costes reales y cuándo conviene cada figura. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.