
Subasta detenida · Elche
Empresa con subasta señalada sobre su nave por una deuda ejecutada.
- Importe
- 175.000 €
- Garantía
- Nave industrial · tasación 480.000 €
- LTV y plazo
- LTV 36,5 % · resuelto en 8 días
En Financia-T estructuramos financiación y préstamos urgentes para empresas con la garantía de un inmueble y financiación alternativa no bancaria: viabilidad en 24-72 horas y firma en notaría en 7-10 días cuando la documentación acompaña. Desde 15.000 €, con opciones fuera de CIRBE en operaciones B2B. Porque hay fechas que no negocian —una subasta señalada, un embargo en marcha, un vencimiento que no espera, una oportunidad con día y hora— y la financiación tiene que llegar antes.
La financiación urgente para empresas —también llamada préstamos urgentes para empresas— es la operación con garantía inmobiliaria estructurada contra un plazo crítico: en lugar de las semanas o meses del circuito bancario, la viabilidad se resuelve en 24-72 horas y la firma en notaría en 7-10 días. En Financia-T la canalizamos con financiación alternativa no bancaria, decidida por el valor del activo y la viabilidad, no únicamente tras el análisis del scoring bancario. En operaciones íntegramente B2B no computa en CIRBE (la Central de Información de Riesgos del Banco de España, donde la banca consulta el endeudamiento declarado). Las condiciones son las mismas que en cualquiera de nuestros préstamos con garantía hipotecaria para empresas: la urgencia no encarece la operación, ordena el calendario.
Lo que hace posible la velocidad no es correr más, sino un circuito distinto: la financiación rápida para empresas se decide por un activo tasable y una estructura clara, no por comités. Financia-T no presta directamente: analiza, estructura y canaliza la operación con prestamistas privados y fondos habituados a firmar contra fecha, y la decisión y el capital corresponden al financiador.
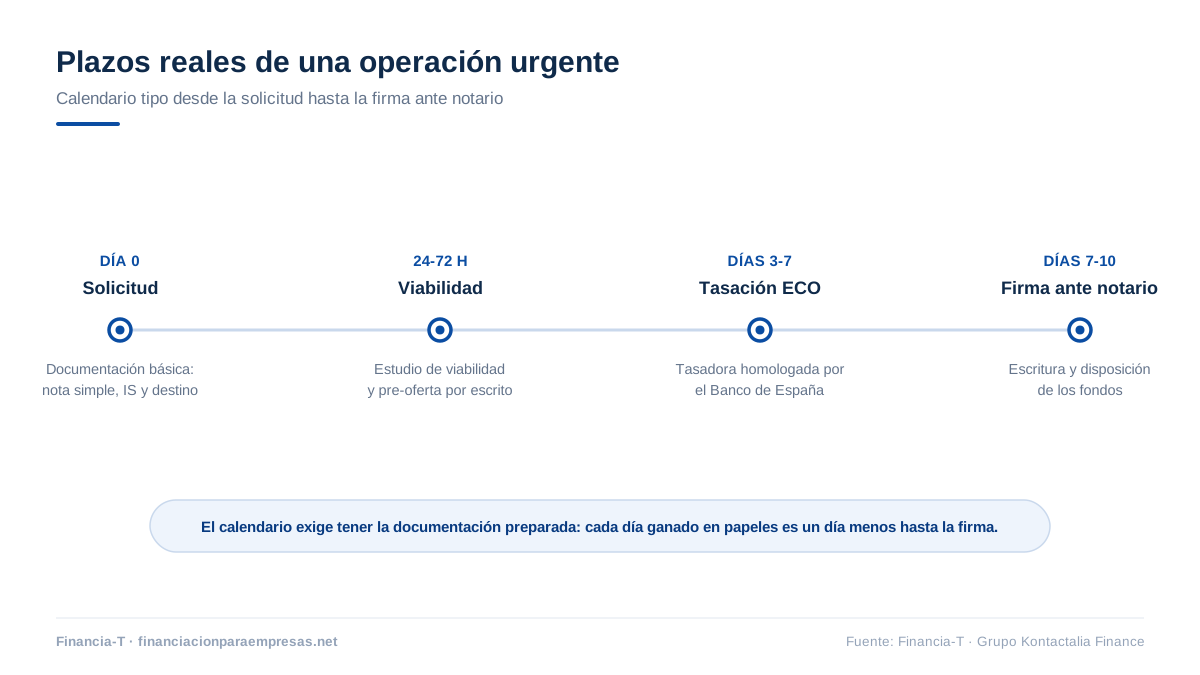
En un préstamo urgente para empresas con garantía inmobiliaria, el precio de verdad es el calendario. Esto es lo que lo determina:
| Viabilidad | Primera respuesta en 24-72 horas con nota simple, balance y descripción de la urgencia. |
| Firma | 7-10 días desde la aceptación con documentación completa; la tasación es el paso que más marca el ritmo. |
| Qué NO cambia | Importe (desde 15.000 €), LTV (hasta 50 %), tipo (desde el 10 %; desde el 8 % en >5 M€): la urgencia no lleva recargo. |
| Qué SÍ acelera | Nota simple reciente, cargas claras, poderes vigentes y respuesta rápida a la tasadora. |
| CIRBE | Fuera de CIRBE en operaciones íntegramente B2B. |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →Cada urgencia tiene su reloj. Estas son las que más vemos, y en todas la clave es empezar el análisis cuanto antes:
Un matiz de experto: si su urgencia tiene una salida definida —vender un activo, refinanciar con su banco, cobrar una operación cerrada—, la estructura idónea suele ser el préstamo puente para empresas: la financiación urgente resuelve el plazo; el puente, además, la devolución.
| Día | Qué está pasando con su expediente |
|---|---|
| Día 0 | Recibimos nota simple, balance y fecha límite. El caso entra en circuito exprés y se asigna analista el mismo día. |
| Días 1-3 | Respuesta de viabilidad (24-72 horas). Si es viable, la tasación ECO ya está encargada: análisis y tasación corren en paralelo. |
| Días 3-6 | Informe de tasación y oferta del financiador con condiciones cerradas. Se prepara la escritura con la notaría. |
| Días 7-10 | Firma ante notario y disposición de fondos en el mismo acto por transferencia OMF (Orden de Movimiento de Fondos: pago inmediato e irrevocable liquidado a través del Banco de España). El vencimiento queda cubierto. |
Este calendario exige que usted responda rápido con la documentación: cada día que tarda un papel es un día que se añade al total. Sabemos que reunir papeles en plena urgencia es lo último que apetece; por eso le decimos desde el primer día exactamente cuáles necesitamos y en qué orden.
Para una operación urgente vale cualquier inmueble con margen de cobertura —vivienda, local, nave, oficina, edificio u hotel operativo—, de la sociedad o de los socios (hipotecante no deudor). Cuanto más clara está la situación registral del activo, más corto es el calendario.
Resolver una urgencia con más deuda bancaria tiene un coste oculto: la nueva operación se declara a la CIRBE y estrecha el margen de crédito justo cuando la empresa más lo necesita. En operaciones íntegramente B2B, la financiación alternativa urgente no computa en CIRBE: se apaga el fuego sin quemar la relación bancaria. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
En una urgencia no hay tiempo para expedientes infinitos: empezamos con cuatro documentos y el resto se incorpora por el camino.
La documentación de partida (nota simple, escrituras y poderes, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas del ejercicio) no cambia por la urgencia; tiene el detalle completo en la página madre: ver la documentación completa →
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Consulte a un experto →En operaciones íntegramente B2B, también la operación urgente se rige por el Código de Comercio y la Ley Hipotecaria —la prisa no relaja el marco: libertad de pactos, sin FEIN ni acta previa—. Si interviniera un consumidor persona física, la Ley 5/2019 LCCI impone acta previa, FEIN y 10 días de reflexión, plazos que conviene conocer al planificar la urgencia. Siempre con tasación ECO homologada (Orden ECO/805/2003) y firma ante notario.
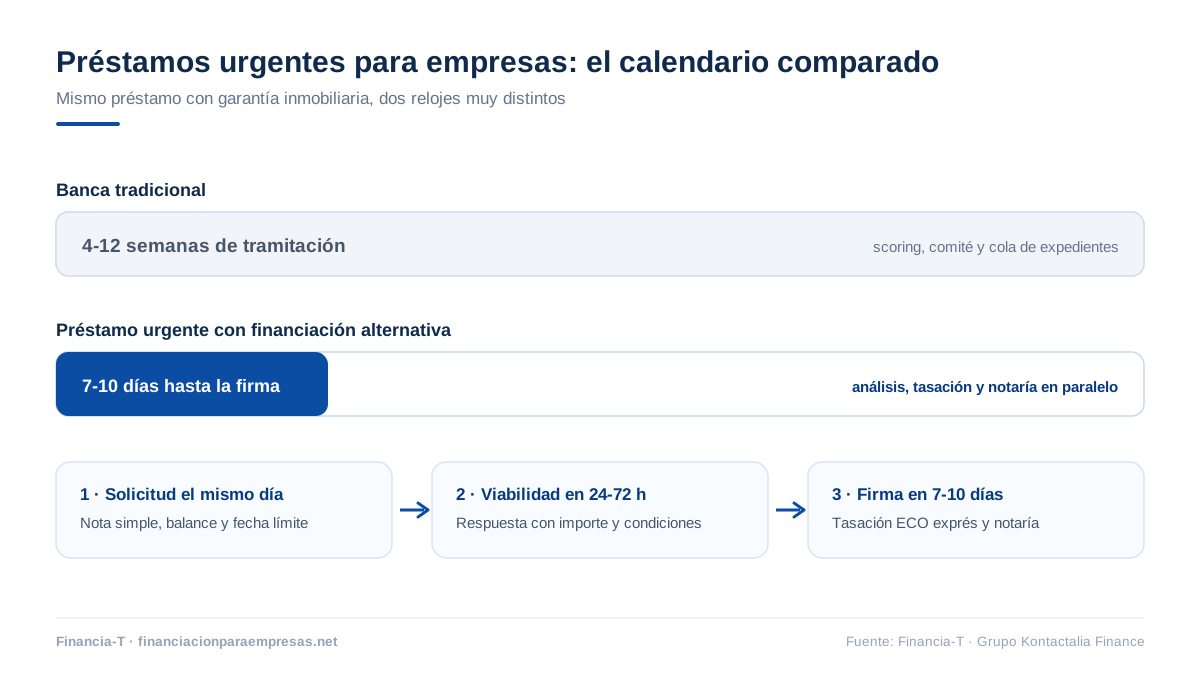
| Variable | Banca tradicional | Préstamo urgente para empresas con financiación alternativa |
|---|---|---|
| El reloj | Semanas o meses de tramitación | Viabilidad en 24-72 h; firma en 7-10 días |
| Subasta o embargo en marcha | No llega a tiempo | Pago directo al ejecutante en la propia firma |
| Recargo por urgencia | La urgencia penaliza el precio | Mismas condiciones que una operación ordinaria |
| Trámites | Secuenciales: uno detrás de otro | En paralelo: tasación, certificados y notaría a la vez |
| Prioridad | La marca su calendario interno | La marca su fecha límite |
| CIRBE | Más deuda declarada en el peor momento | Fuera de CIRBE en operaciones íntegramente B2B |
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
Solicite financiación →Aquí el calendario manda: con el expediente completo, un préstamo urgente para empresas se firma en 7-10 días, y hemos cerrado urgencias en menos.
Envíe la nota simple del inmueble, el balance y la fecha límite que le aprieta. El expediente entra en vía preferente desde el primer minuto.
Analizamos activo, importe y urgencia real, y le decimos si llegamos a su fecha. Análisis, tasación y notaría arrancan a la vez: ningún trámite espera a que termine el anterior.
La tasación ECO homologada se encarga de inmediato y el financiador emite la oferta con condiciones cerradas (FEIN si interviene consumidor), sin comités que demoren semanas.
Escritura pública ante notario y disposición de los fondos en el mismo acto por transferencia OMF: el vencimiento que apretaba queda cubierto.
Ejemplos anonimizados de créditos urgentes para empresas firmados contra fecha.
Empresa con subasta señalada sobre su nave por una deuda ejecutada.
Industrial con un vencimiento que ponía en riesgo su línea de proveedores.
Sociedad que necesitaba consignar en una adjudicación con día señalado.
Dudas habituales sobre la financiación urgente para empresas cuando el tiempo juega en contra.
Un préstamo urgente para empresas se firma en notaría en 7-10 días desde la aceptación, con una primera respuesta de viabilidad en 24-72 horas. Aceleran el calendario la nota simple reciente, los poderes vigentes, las cargas claras y responder rápido a la tasadora; lo frenan las situaciones registrales complejas (varias cargas, herencias, poderes caducados) y la documentación incompleta.
Sí: préstamos rápidos para empresas, préstamos urgentes para empresas y financiación urgente nombran la misma operación —un préstamo con garantía inmobiliaria resuelto contra reloj—. La diferencia real no está en el nombre, sino en el circuito: viabilidad en 24-72 horas, tasación ECO exprés y firma en notaría en 7-10 días, con las mismas condiciones de importe, tipo y plazo que una operación sin urgencia.
La financiación urgente para empresas no es más cara por ser urgente: el tipo parte del 10 % anual (desde el 8 % en operaciones superiores a 5 M€), igual que en una operación ordinaria. Lo que cambia es la prioridad de gestión: análisis, tasación y notaría avanzan en paralelo y contra su fecha límite, sin recargo sobre las condiciones.
Sí, cuando la documentación acompaña: nota simple reciente, poderes vigentes, cargas claras y acceso rápido del tasador al inmueble. El paso que más marca el ritmo es la tasación ECO. Si la situación registral es compleja (varias cargas, herencias, poderes caducados), el plazo se alarga y se lo decimos desde el primer análisis, sin sorpresas.
No. Las condiciones son las mismas que en una operación ordinaria: importe desde 15.000 €, hasta el 50 % del valor de tasación y tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€). Lo que cambia es la gestión del calendario: todo se trabaja en paralelo y contra su fecha límite.
En muchos casos sí, si hay margen de días y el valor del inmueble cubre la operación: se cancela la deuda que motiva la subasta y esta se deja sin efecto. Es una carrera contra el calendario procesal, así que cada día cuenta: cuanto antes tengamos la nota simple y el detalle de la deuda, más opciones hay.
Con pagos directos al acreedor mediante transferencia OMF en el propio acto notarial: el financiador entrega los fondos, el acreedor cobra, emite carta de pago y la carga se levanta. Su empresa no toca el dinero de la deuda; sale de notaría con el problema cancelado y una única operación nueva.
Cuatro papeles marcan la diferencia: nota simple de menos de un mes, escrituras y poderes vigentes de la sociedad, el último balance y —si la urgencia es una deuda— el certificado de deuda actualizado del acreedor. Con eso el análisis sale en horas y la tasación se encarga el mismo día.
El circuito es el mismo y funciona igual de bien: compras con vendedor impaciente, adjudicaciones con fecha de consignación o stock con descuento por pronto pago. La viabilidad en 24-72 horas le permite negociar sabiendo de cuánto dispone y en qué plazo real.
En operaciones íntegramente entre personas jurídicas, no: la financiación alternativa no la declara una entidad obligada y sus líneas bancarias quedan intactas. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta. Se lo confirmamos en el primer análisis.
Lo sano es planificar la salida en el mismo momento de la firma: cancelar anticipadamente cuando el negocio recupere caja (sin penalización, con preaviso de 15-30 días), refinanciar con banca cuando la situación se normalice o, si procede, vender el activo con tiempo y sin presión. Lo dejamos por escrito en la propuesta.
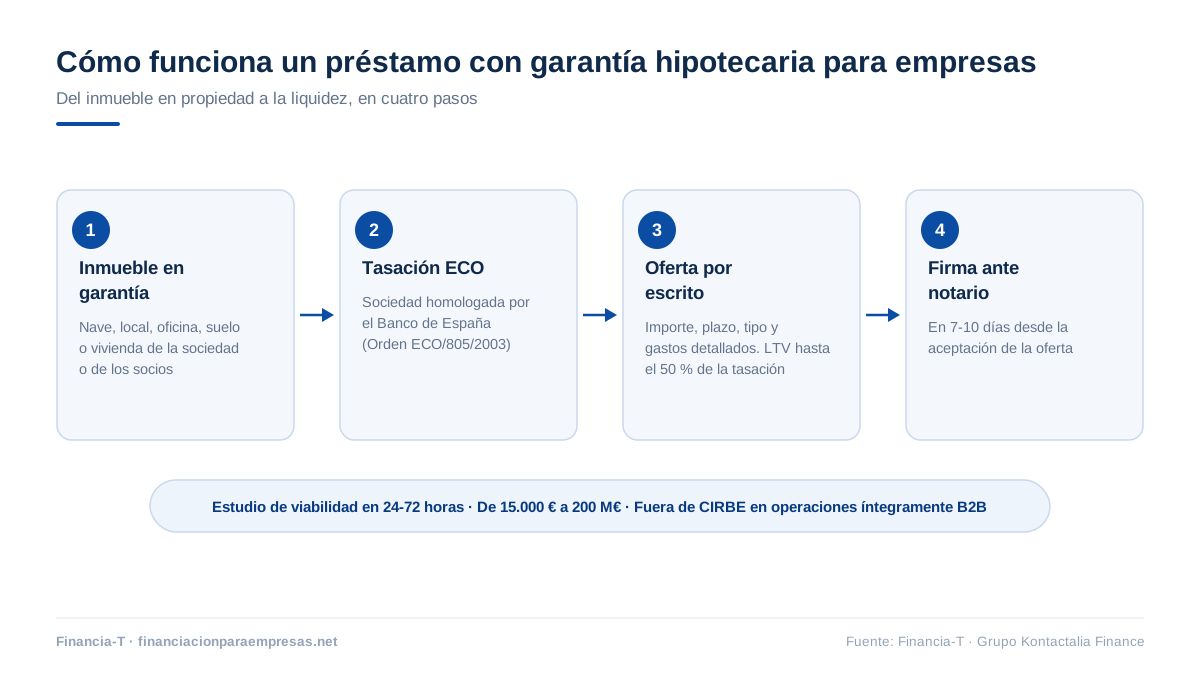
La página de referencia con toda la mecánica hipotecaria: ficha, activos, CIRBE y requisitos. Lectura de referencia.
Ver la página madre →Guía general del sector: qué financiador conviene según la prisa, el activo y el destino. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.