
Liquidez para stock · Girona
Distribuidora que necesitaba comprar stock con descuento fuerte de su proveedor.
- Importe
- 185.000 €
- Garantía
- Nave logística en propiedad · tasación 520.000 €
- LTV y plazo
- LTV 35,6 % · plazo 5 años
En Financia-T convertimos los inmuebles en propiedad de su empresa en liquidez y circulante sin que tenga que venderlos, mediante préstamos de liquidez para empresas con financiación alternativa no bancaria. Importes desde 15.000 €, hasta el 50 % del valor de tasación, opciones fuera de CIRBE en operaciones B2B y una primera respuesta de viabilidad en 24-72 horas. Su empresa tiene patrimonio aunque la caja no lo note: la nave, el local o la oficina valen dinero que hoy está parado — y puede ponerse a trabajar.
La liquidez sobre inmuebles en propiedad —también llamada préstamo de liquidez para empresas— es la operación por la que una empresa obtiene financiación —normalmente para circulante y tesorería— aportando como garantía un inmueble que ya posee, sin venderlo ni perder su uso. En Financia-T la estructuramos con financiación alternativa no bancaria: la operación se resuelve sobre el valor del activo y la viabilidad, no únicamente tras el análisis del scoring bancario. En operaciones íntegramente B2B no computa en CIRBE (la Central de Información de Riesgos del Banco de España) y la firma se eleva a escritura pública en notaría. Es una modalidad concreta de los préstamos con garantía hipotecaria para empresas, enfocada a extraer tesorería del patrimonio.
La liquidez sobre inmuebles en propiedad resuelve la paradoja del patrimonio inmovilizado: empresas solventes, con inmuebles pagados o casi pagados, que sin embargo van justas de caja para nóminas, proveedores, impuestos o una oportunidad que no espera. Obtener liquidez con un inmueble en propiedad cubre esa caja sin deshacer patrimonio. Financia-T no presta directamente: analiza, estructura y canaliza la operación con prestamistas privados, fondos y financiadores especializados, y la decisión y el capital corresponden al financiador.
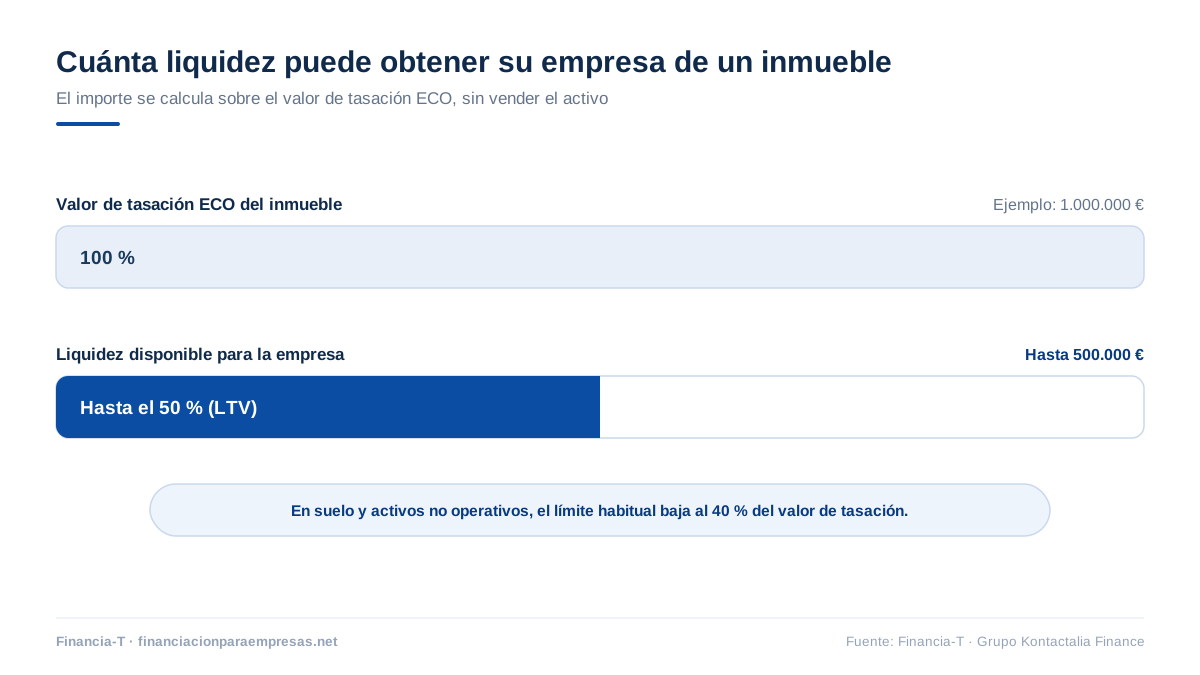
Lo que decide una operación de financiación de circulante para empresas sobre un inmueble es cuánto sale del activo y cuándo llega a la cuenta. Estas son las palancas:
| Cuánta liquidez | Hasta el 50 % del valor de tasación ECO; con cargas previas, sobre el margen libre. |
| Sin vender | El inmueble sigue siendo suyo: conserva propiedad, uso y una eventual revalorización. |
| Rangos | Primer rango, o segundo si la carga previa deja cobertura suficiente. |
| Coste | Tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€); francés, bullet, americano o con carencia (periodo inicial en el que solo se pagan intereses). |
| CIRBE y firma | Fuera de CIRBE en operaciones íntegramente B2B; escritura en notaría en 7-10 días. |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →La caja no distingue de dónde viene el dinero, pero sí cuándo llega. Estos son los destinos más habituales de un préstamo de liquidez para empresas sobre un inmueble, con el capital circulante a la cabeza:
La cuenta es sencilla y conviene hacerla antes de sacar liquidez de una nave o local: tasación ECO × 50 % − cargas vigentes = liquidez máxima orientativa. Tres ejemplos con números redondos:
| Su activo | Tasación | Cargas | Liquidez orientativa |
|---|---|---|---|
| Local comercial sin cargas | 400.000 € | 0 € | hasta 200.000 € |
| Nave con hipoteca residual | 800.000 € | 150.000 € | hasta 250.000 € |
| Oficinas en propiedad | 1.200.000 € | 200.000 € | hasta 400.000 € |
Son importes orientativos: la cifra real depende de la tasación ECO, del tipo de activo y del financiador. Se la concretamos con la valoración de viabilidad, en 24-72 horas y sin coste.
Para extraer liquidez vale cualquier inmueble con margen de cobertura: vivienda, local, nave, oficina, edificio u hotel operativo, en titularidad de la sociedad o de los socios (figura del hipotecante no deudor). Cuanto más líquido es el activo y menor la carga previa, más liquidez sale de él.
Cuando una empresa firma un préstamo bancario, la operación se declara a la CIRBE y consume capacidad de endeudamiento futura: el siguiente banco la verá y ajustará su oferta — algo que muchos empresarios descubren justo cuando más falta les hace esa segunda línea. La ventaja práctica de un préstamo de liquidez para empresas con financiación alternativa en operaciones íntegramente B2B es que no computa en CIRBE: su pool bancario y sus líneas quedan intactos, y la empresa gana tesorería sin gastar su crédito bancario. Si interviene un consumidor persona física (un socio que avala con su vivienda), aplica la Ley 5/2019 LCCI y sí se reporta.
Los requisitos de un préstamo de liquidez para empresas son pocos y concretos: con la nota simple y unas cuentas recientes ya podemos calcular cuánta liquidez sale de su inmueble; lo demás se pide después.
La documentación de partida (nota simple, escrituras y poderes, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas del ejercicio) coincide con la del resto de operaciones hipotecarias del grupo y puede consultarla completa aquí: ver la documentación completa →
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Consulte a un experto →En operaciones íntegramente B2B, la extracción de liquidez se articula al amparo del Código de Comercio y la Ley Hipotecaria: libertad de pactos entre las partes y sin FEIN ni acta previa. Cuando interviene un consumidor persona física —por ejemplo, un socio que hipoteca su vivienda—, entra en juego la Ley 5/2019 LCCI, con acta notarial previa, FEIN, 10 días de reflexión y reporte a CIRBE. En todos los casos hay tasación ECO homologada (Orden ECO/805/2003) y escritura pública.
| Variable | Banca tradicional | Préstamo de liquidez para empresas |
|---|---|---|
| Origen de la liquidez | Nueva deuda contra su capacidad bancaria | El valor ya creado de su inmueble |
| Vender el activo | La alternativa clásica: perderlo | Innecesario: conserva propiedad, uso y revalorización |
| Cuánto y cuándo | Lo que diga el comité, cuando diga | Hasta el 50 % de tasación, con viabilidad en 24-72 h |
| Segundo rango | Prácticamente inviable | Posible si la carga previa deja margen |
| Destino de los fondos | Justificación exhaustiva y finalista | Tesorería, oportunidad o inversión: destino económico razonable |
| CIRBE | Consume capacidad futura | Fuera de CIRBE en operaciones íntegramente B2B |
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
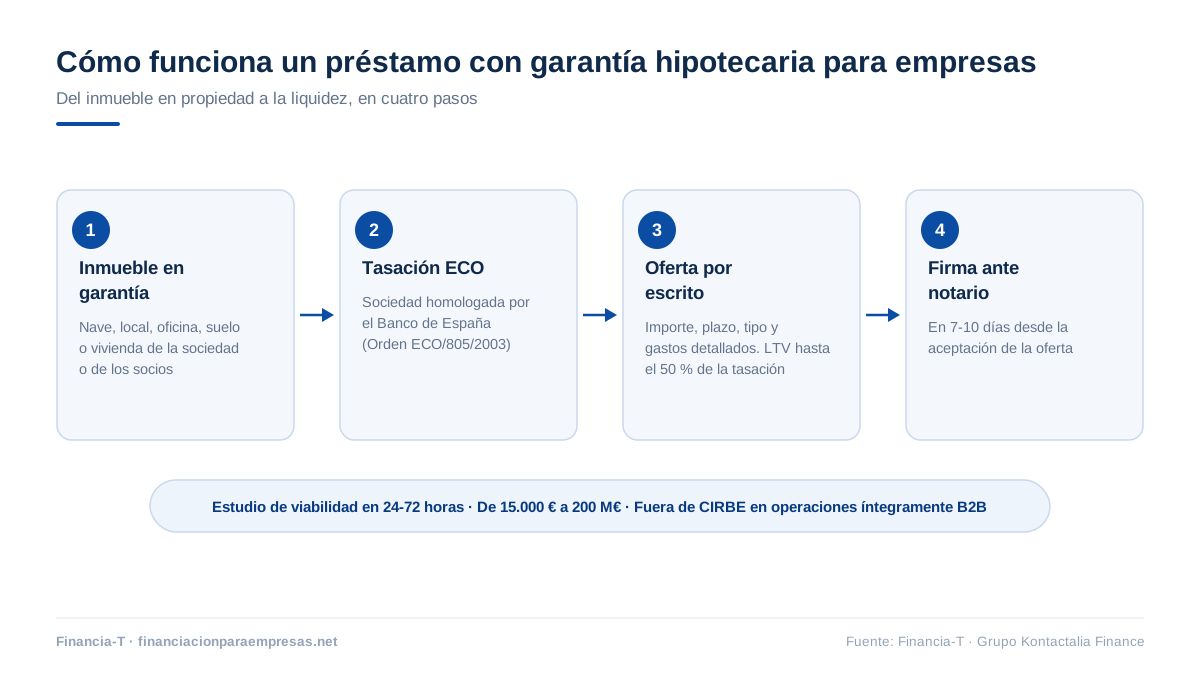
Solicite financiación →De la solicitud a la disposición de fondos: unos 7-10 días en operaciones viables con el expediente al día.
Envíe la nota simple del inmueble, el balance y el destino previsto de los fondos. Un asesor senior calcula en 24-72 horas cuánta tesorería puede extraer del activo y en qué condiciones.
Pre-scoring del activo y de las cargas: le decimos cuánta liquidez puede salir del inmueble, a qué tipo y a qué plazo. Gratuito y sin obligación de continuar.
Pedimos la tasación ECO homologada que fija el valor real disponible. Con el informe, el financiador emite la oferta del préstamo de liquidez para empresas con el importe definitivo y todas las condiciones cerradas (FEIN si interviene consumidor).
Escritura pública ante notario y disposición de los fondos en el mismo acto mediante transferencia OMF (Orden de Movimiento de Fondos del Banco de España). La inscripción en el Registro se gestiona en paralelo.
Ejemplos anonimizados de empresas que convirtieron patrimonio en tesorería sin vender.
Distribuidora que necesitaba comprar stock con descuento fuerte de su proveedor.
Industrial que aprovechó la compra de maquinaria de un competidor en cierre.
Empresa de servicios que cubrió un desfase de cobros sin consumir sus pólizas bancarias.
Dudas habituales sobre cómo convertir un inmueble en liquidez y tesorería para empresas sin venderlo.
Para obtener liquidez con un inmueble en propiedad sin venderlo, la empresa constituye una hipoteca sobre el activo y recibe los fondos de un financiador privado especializado: conserva la propiedad y el uso del inmueble en todo momento. Financia-T analiza, estructura y canaliza la operación; la respuesta de viabilidad llega en 24-72 horas y la firma en notaría, en 7-10 días. Si su empresa valora vender el activo y permanecer como inquilina, la alternativa es el sale & leaseback para empresas.
Sí: son dos nombres de la misma operación. El préstamo de liquidez para empresas —o financiación de circulante para empresas con garantía inmobiliaria— extrae tesorería de un inmueble en propiedad hipotecándolo, sin venderlo. Las condiciones clave son las de esta página: importes desde 15.000 €, hasta el 50 % del valor de tasación ECO, viabilidad en 24-72 horas, firma en notaría en 7-10 días y opciones fuera de CIRBE en operaciones íntegramente B2B.
El circulante que puede obtenerse sobre un inmueble en propiedad llega hasta el 50 % de su valor de tasación ECO, descontando las cargas vigentes. Por ejemplo, una nave tasada en 600.000 € con una hipoteca residual de 100.000 € libera hasta 200.000 € (600.000 × 50 % − 100.000). La cifra final depende del tipo de activo y del criterio del financiador.
No. El inmueble sigue siendo suyo y su empresa sigue usándolo con normalidad: la operación constituye una hipoteca como garantía, no una venta. Mientras se atienden las cuotas pactadas, nada cambia en el día a día del activo. Al cancelar el préstamo, la hipoteca se levanta y el inmueble queda de nuevo libre de cargas.
Sí, el circulante es el destino más habitual: nóminas, proveedores, impuestos y compras de temporada. Al extraer la liquidez del inmueble en una sola operación a largo plazo, la empresa cubre su circulante sin encadenar pólizas ni consumir sus líneas bancarias del día a día.
Hasta el 50 % del valor de tasación ECO del inmueble, descontando las cargas vigentes. Un local tasado en 400.000 € sin cargas puede liberar hasta 200.000 €; con una hipoteca residual de 100.000 €, hasta 100.000 €. La cifra exacta depende del tipo de activo y del financiador; se la concretamos con la valoración de viabilidad en 24-72 horas.
Depende de su plan. Vender aporta más caja, pero pierde el activo, su uso y su revalorización futura, y el proceso suele tardar meses. Extraer liquidez con garantía conserva el patrimonio y llega en 7-10 días, a cambio del coste financiero. Muchas empresas la usan justamente como puente mientras deciden o negocian una venta sin prisas.
Sí, por dos vías: en segundo rango, si la carga previa deja margen de cobertura suficiente dentro del 50 % del valor de tasación; o cancelando la hipoteca previa en la misma firma con parte del nuevo importe, para que la garantía quede en primer rango. La segunda es la operativa más habitual y la que más agilidad da.
Sí, mediante la figura del hipotecante no deudor: el socio (o una sociedad patrimonial) firma la garantía sin ser prestatario, y la financiación la recibe la sociedad operativa. Es una estructura habitual cuando el patrimonio inmobiliario se mantiene separado del negocio. Si el hipotecante es persona física consumidor, la operación pasa a la Ley 5/2019 LCCI.
En operaciones íntegramente B2B, no: la financiación alternativa empresarial no la declara una entidad obligada, por lo que no computa en CIRBE y sus líneas bancarias siguen intactas. Es una de las razones por las que muchas empresas eligen esta vía para tesorería puntual. Si interviene un consumidor persona física, aplica la Ley 5/2019 y sí se reporta.
Puede cancelar anticipadamente sin penalización respetando el preaviso pactado, normalmente de 15 a 30 días. El interés se calcula prorrateado al día de la cancelación. Es habitual cancelar cuando el negocio genera la caja prevista o cuando se refinancia con banca en mejores condiciones.
La valoración de viabilidad llega en 24-72 horas. Si la operación avanza y la documentación está completa, la firma en notaría se produce en 7-10 días, y los fondos se disponen en el mismo acto de la firma mediante transferencia OMF. El calendario real depende sobre todo de la tasación y de las cargas a cancelar.
Sí. «Equity release empresarial» es la denominación anglosajona de esta misma operación: la empresa libera parte del valor de un inmueble en propiedad para obtener liquidez sin venderlo ni perder su uso. En Financia-T se estructura con financiación privada, sobre el valor del activo y la viabilidad, y en operaciones íntegramente B2B no computa en CIRBE.
La operación matriz de la que deriva esta: condiciones completas, activos admitidos y marco legal. Lectura de referencia.
Ver la página madre →Qué figuras existen fuera del circuito bancario, qué cuestan y cuándo tiene sentido usarlas. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.