Paseo de Gracia 12, 1ª planta B · Eixample · 08007 Barcelona +34 930 500 549 · contacto@financia-t.com
Crecer sin ceder participaciones

Financiación para inversión y crecimiento de empresas

Actualizado: octubre 2026

En Financia-T gestionamos financiación para inversión y crecimiento de empresas con los fondos de deuda e inversores con los que trabajamos, para sociedades que quieren comprar maquinaria, ampliar instalaciones, abrir centros o adquirir otro negocio. La operación es un préstamo con un inmueble como garantía: el financiador estudia ese inmueble y los ingresos que generará la inversión, sin que los socios cedan participaciones. Kontactalia Finance, intermediario inscrito en el Banco de España (D238), gestiona financiación para empresas desde 2009.

  • Sin ceder participaciones
  • Carencia hasta 24 meses
  • Opciones fuera de CIRBE en B2B
5,0/5 en 21 reseñas de Google
Solicitud de préstamo
Paso 1 · menos de 2 minutos

¿Qué importe de financiación necesita su empresa?

Financiación desde 15.000 €

¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?

¿Cuál es su valor aproximado?

¿Tiene cargas o hipotecas sobre el inmueble?

¿Cuál es el importe aproximado de las cargas?

Responsable: Kontactalia Finance, S.L. Finalidad: atender su solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puede ejercer sus derechos en legal@grupokontactalia.com. Consulte las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

Kontactalia Finance, S.L. tratará sus datos personales con la finalidad de dar respuesta a su consulta y/o peticiones de solicitud de préstamo o de información. Podrá ejercer sus derechos de protección de datos. Para más información consulte la política de privacidad.

Financia-T es la marca de Kontactalia Finance, S.L. especializada en financiación para empresas y pymes con garantía inmobiliaria. Empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Empresas (REEIF, 439/2013).

Cómo funciona

Cómo funciona la financiación para inversión y crecimiento de empresas

Es un préstamo con garantía hipotecaria para empresas destinado a comprar maquinaria, ampliar o abrir centros, adquirir otra empresa o entrar en nuevos mercados. Lo conceden fondos de deuda e inversores privados, no bancos, y se firma ante notario. La garantía es un inmueble de la sociedad o de los socios, y se estudia el plan de inversión, no solo las cuentas pasadas.

  • Importe: desde 15.000 € y hasta el 50 % de la tasación del inmueble. Varias inversiones pueden ir en una sola operación.
  • Carencia: hasta 24 meses pagando solo intereses, hasta que la inversión empiece a dar ingresos.
  • Plazo: hasta 10 años por debajo de 1 M€ (15 en importes pequeños); a partir de 1 M€, 24-36 meses con intereses mensuales y el capital al final.
  • Fondos en la firma: por OMF (una transferencia irrevocable a través del Banco de España), directamente al proveedor o al vendedor si lo prefiere.

Simule la cuota de su inversión o cuéntenos su plan: le decimos en 24-48 horas si es viable

Cuándo lo necesita

Qué inversiones financian los préstamos de inversión para empresas

  • Maquinaria y bienes de equipoUna nueva línea, automatización o maquinaria usada e importada, con la instalación que el leasing no cubre.
  • Ampliar o abrir centrosReformar la nave, añadir una planta o abrir una tienda o delegación, pagando solo intereses al inicio.
  • Adquirir otra empresaUn competidor, una cartera de clientes o una unidad de negocio, con la garantía en su inmueble y no en el de la adquirida.
  • Abrir mercado fuera de EspañaFilial, almacén o red comercial en otro país, financiados con un inmueble situado en España.
  • Inversión con subvención o pedidoRealizar la inversión ahora y amortizar anticipadamente, desde el 0 %, al cobrar la ayuda o el contrato.

Si su inversión es otra, cuéntenosla. Lo que importa es que exista un inmueble como garantía y que el plan permita pagar la cuota, también si la inversión se retrasa.

Condiciones

Condiciones: importe, carencia, tipo, plazo y garantía

Las condiciones se ajustan a su plan y se concretan por escrito en la propuesta definitiva.

Importe
Desde 15.000 €

Hasta el 50 % de la tasación ECO del inmueble (40 % en suelo y activos sin actividad) y hasta 200 M€ por operación. Varias inversiones y proveedores pueden agruparse en una sola cuota.

Garantía
Un inmueble en España

Nave, local, oficinas o vivienda de la sociedad, de los socios o de una patrimonial, situado en España aunque la inversión sea en otro país. La maquinaria que compra queda libre de cargas.

Tipo de interés
TIN fijo desde el 10 %

Desde el 8 % en operaciones de más de 5 M€. Depende del importe respecto a la tasación, del plazo, del inmueble y de la solidez del plan.

Plazo
Hasta 10 años

Por debajo de 1 M€ (15 años por debajo de 500.000 €). A partir de 1 M€, 24-36 meses, 48 como máximo, con intereses cada mes y el capital al vencimiento.

Carencia de capital
Hasta 24 meses

Paga solo intereses mientras instala la máquina, abre la delegación o integra la empresa adquirida. Ajustamos su duración al calendario de la inversión, con margen para retrasos.

Participaciones
Conserva el 100 %

Es deuda, no capital: los socios mantienen el control y los dividendos futuros, con un coste conocido y una fecha de fin.

Cancelación anticipada
Desde el 0 %

Con preaviso de 15-30 días. Puede devolver el préstamo con los ingresos de la inversión o pasarlo al banco cuando las cuentas reflejen el crecimiento.

Costes y gastos que debe sumar al presupuesto

  • Comisión de apertura y honorarios de Financia-T: constan en la propuesta con su importe y se pagan en la firma, dentro de la operación.
  • Tasación ECO del inmueble: entre 300 y 900 € según el tipo de activo.
  • Notaría, registro, gestoría e impuesto AJD: el AJD va del 0,5 % al 1,5 % según la comunidad autónoma.
  • El riesgo que debe conocer: el préstamo se paga aunque la inversión se retrase. Si la empresa no cumple, el financiador puede ejecutar la hipoteca; por eso calculamos cuota y carencia con margen.

El estudio inicial no tiene coste y no le compromete. Entre sociedades no hay FEIN (la ficha informativa que la ley exige con consumidores) ni periodo de reflexión. Pida el desglose de costes por escrito antes de firmar y súmelo al presupuesto de la inversión para calcular su rentabilidad real.

Carencia, plazo y cuota por escrito antes de invertir: simule la cuota y pida el estudio

Paso a paso

Cómo solicitar la financiación de su inversión paso a paso

Organizamos la operación según el calendario de su inversión. Si el proveedor le ha dado fecha de entrega, díganoslo y ajustamos la firma.

  1. 1
    Día 1

    Cuéntenos el plan

    Díganos qué quiere comprar o abrir, cuánto cuesta, cuándo generará ingresos y qué inmueble puede aportar. Un asesor sénior le llama en menos de 24 horas laborables.

  2. 2
    24-48 h

    Estudiamos retorno, importe y carencia

    Con la nota simple, el último balance y una página con presupuesto, fechas e ingresos previstos, estudiamos importe, plazo y carencia. Le damos una primera respuesta en 24-48 horas.

  3. 3
    Días 2-6

    Tasación y propuesta por escrito

    Una tasadora homologada realiza la tasación ECO. El financiador presenta por escrito importe, carencia, plazo, tipo, comisiones y gastos. Si interviene una persona física con su vivienda, se le entrega la FEIN.

  4. 4
    Días 7-10

    Preparación y firma ante notario

    Preparamos la escritura. Si va a adquirir una empresa, coordinamos con sus abogados la compra de participaciones para firmar todo en el mismo acto. Las operaciones mercantiles viables pueden firmarse en 7-10 días.

  5. 5
    En la firma

    Fondos y ejecución de la inversión

    Recibe los fondos por OMF en la firma. Si lo prefiere, se paga directamente al proveedor o al vendedor. A partir de ahí realiza la inversión con el calendario de pagos ya acordado.

Los plazos corresponden a operaciones entre sociedades con la documentación completa. Si un socio aporta su vivienda, interviene la Ley 5/2019 (FEIN, acta previa y diez días de reflexión) y la firma se alarga unas dos semanas.

Confianza

Por qué financiar el crecimiento de su empresa con Financia-T

Crecer suele exigir pagar antes de cobrar: una máquina necesita instalarse y una nueva delegación tarda en tener clientes. Relacionamos el presupuesto con la aportación propia y los ingresos previstos, y calculamos qué capital necesita el proyecto y cuándo podrá devolverlo. Le explicamos la propuesta escrita hasta resolver sus dudas y coordinamos la firma en la notaría que elija.

Más de 1.000 operaciones desde 2009

Kontactalia Finance trabaja desde Barcelona con fondos de deuda, family offices e inversores privados que aportan financiación para la expansión de empresas con garantía inmobiliaria.

Estudiamos el plan, no solo las cuentas pasadas

Una empresa reciente o sin beneficios puede encajar si el inmueble y los ingresos previstos sostienen la operación. Le decimos en 24-48 horas si tiene sentido seguir.

Propuesta por escrito antes de invertir

Importe, carencia, plazo, tipo, cuota y costes, con la cuota con carencia y sin ella para que compare. Sin productos vinculados.

Valoración 5,0 sobre 5 en Google

21 reseñas de empresas que han pasado por el mismo proceso. Puede leerlas antes de llamarnos.

Entidad regulada

Financia-T es la marca de financiación para empresas de Kontactalia Finance, S.L., intermediario financiero fundado en Barcelona en 2009. Concedemos la financiación a través de fondos de deuda, family offices e inversores institucionales, y llevamos su operación hasta la firma en notaría.

  • Banco de España: Registro de Intermediarios de Crédito Inmobiliario, código D238 (Ley 5/2019). Consultar · certificado
  • Registro Estatal REEIF (Dirección General de Consumo): inscripción 439/2013, Ley 2/2009. Consultar · certificado
  • Dirección técnica acreditada por EFPA España en crédito inmobiliario (LCCI). Ver acreditación
  • Seguro de responsabilidad civil conforme a la Ley 5/2019; identificación, prevención del blanqueo y RGPD en cada operación. Ver póliza
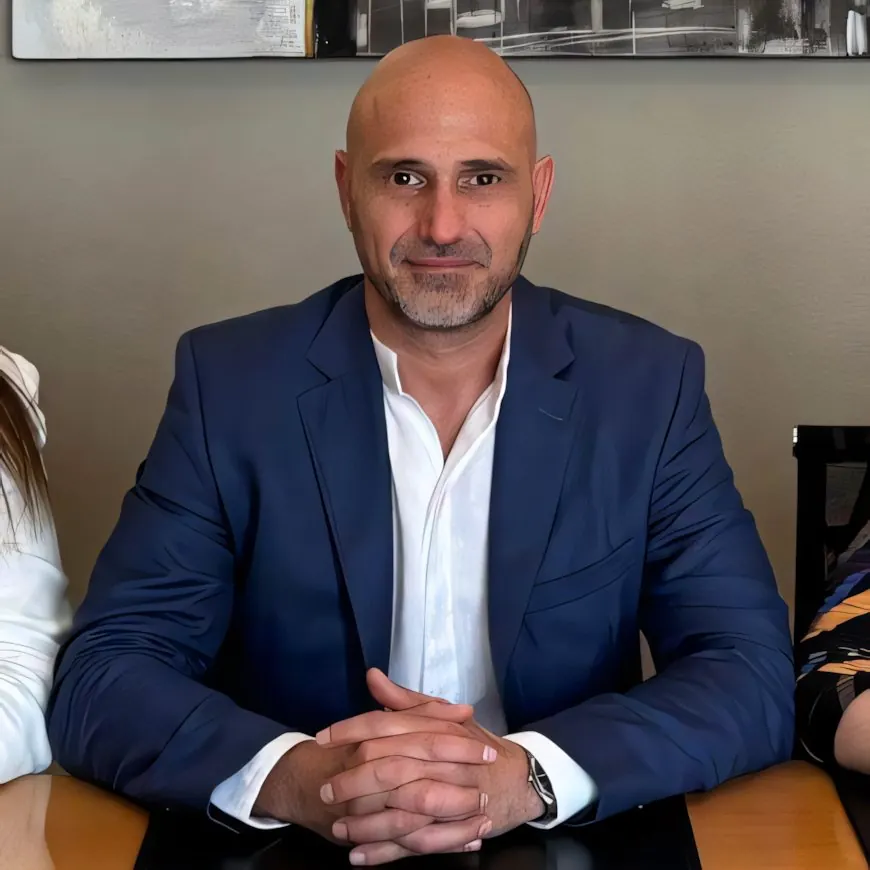
Alejandro Melero García, CEO de Kontactalia Finance
Autor y revisor experto

Alejandro Melero García

CEO y socio fundador de Kontactalia Finance (2009) · asesor financiero certificado en crédito inmobiliario (EFPA, LCCI)

Desde 2009 gestiona financiación para empresas. Supervisa cada operación y responde de los contenidos de esta página.
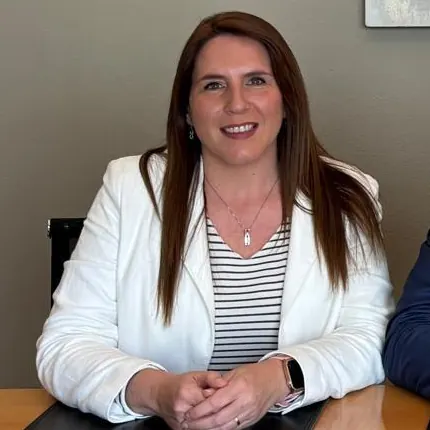
Esther Sora Margalef, asesora financiera sénior
Análisis técnico y estructuración

Esther Sora Margalef

Asesora financiera sénior · certificada por EFPA España

Revisa el presupuesto, las fechas y los ingresos previstos, la capacidad de pago de su empresa y el inmueble que aporta. Con esos datos propone plazo y carencia, habla con los financiadores y le explica las condiciones para que decida con información.

Puede hablar con el equipo en el 930 500 549 o escribirnos desde el formulario. Conozca Kontactalia Finance →

Simule y solicite

Simule la cuota de su préstamo de inversión y solicite financiación

Elija el importe y el plazo para ver una cuota orientativa y, si le encaja, cuéntenos su plan en el formulario. La estimación no es una oferta: la propuesta definitiva la recibirá por escrito tras el estudio.

Simule su cuota
Estimación orientativa al instante · TIN desde el 10 %
Cuota mensual—
Intereses totales—
Coste total de financiación—

La cuota incluye capital e intereses, con sistema francés. El TIN parte del 10 % anual; el definitivo depende del inmueble, del porcentaje solicitado y del estudio. Importe máximo en el simulador: 1.000.000 €. Plazo: hasta 15 años por debajo de 500.000 €, hasta 10 años entre 500.000 € y 1 M€ y, a partir de 1 M€, 24-36 meses (48 como máximo), habitualmente con intereses mensuales y capital al vencimiento; el simulador ajusta el plazo al importe. La estimación no incluye apertura, honorarios, tasación ni gastos; los verá en la propuesta. Aquí, el coste total suma capital e intereses.

Solicitud de préstamo
Paso 1 · menos de 2 minutos

¿Qué importe de financiación necesita su empresa?

Financiación desde 15.000 €

¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?

¿Cuál es su valor aproximado?

¿Tiene cargas o hipotecas sobre el inmueble?

¿Cuál es el importe aproximado de las cargas?

Responsable: Kontactalia Finance, S.L. Finalidad: atender su solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puede ejercer sus derechos en legal@grupokontactalia.com. Consulte las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

Kontactalia Finance, S.L. tratará sus datos personales con la finalidad de dar respuesta a su consulta y/o peticiones de solicitud de préstamo o de información. Podrá ejercer sus derechos de protección de datos. Para más información consulte la política de privacidad.

Documentación

Qué documentación necesita para que estudiemos su plan

Puede empezar con el plan de inversión y la nota simple; el resto se lo pediremos solo si el estudio es viable.

Para el estudio inicial

  • Nota simple actualizada del inmueble que aporta como garantía (podemos pedirla nosotros).
  • Una página con el presupuesto, las ofertas de proveedores, las fechas y los ingresos que espera obtener.
  • Últimas cuentas anuales y balance del ejercicio en curso.

Antes de la firma

  • Escrituras y poderes vigentes de la sociedad, CIF y DNI de los administradores.
  • Certificados de estar al corriente con Hacienda y la Seguridad Social, y formularios de identificación (KYC) de la sociedad y de sus socios.
  • En adquisiciones, las cuentas de la empresa, la cartera o la unidad de negocio que compra.
  • Factura proforma o contrato de suministro si quiere que el proveedor cobre directamente en la firma.
Requisitos

Qué requisitos debe cumplir su empresa y su plan de inversión

Encaja si

  • Es una sociedad mercantil (SL, SA) con actividad real, aunque sea reciente o todavía no tenga beneficios.
  • Puede aportar un inmueble de la sociedad, de los socios o de una patrimonial, situado en España, cuyo valor permita financiar la inversión dentro del 50 % de la tasación.
  • Tiene un plan de inversión concreto: qué se compra o abre, presupuesto, calendario y cuándo empieza a producir.
  • Tiene una forma realista de devolver el préstamo: los ingresos de la inversión o de la actividad habitual, o una refinanciación bancaria posterior.

No encaja si

  • No hay ningún inmueble que aportar: sin un inmueble no existe esta financiación. Vea las alternativas cuando el banco dice no.
  • Necesita liquidez general, sin un proyecto de inversión concreto: en ese caso le encaja mejor la liquidez sobre inmuebles para empresas.
  • La cuota solo cuadra si todo sale bien: conviene cambiar el plazo, la carencia o el importe antes de seguir adelante.

¿Su empresa y su plan encajan? Simule la cuota o pida el estudio de su inversión

Devolución

Cómo se devuelve la financiación para inversión y crecimiento de empresas

La forma de devolver un préstamo de inversión para empresas depende de cuándo empezará a generar ingresos la inversión. Lo más habitual al crecer es una carencia: solo intereses al principio y capital cuando la inversión ya produce.

Cuota fija (sistema francés)

La misma cuota de capital e intereses desde el primer mes, hasta 10 años por debajo de 1 M€. Encaja si la inversión genera ingresos desde el inicio: una máquina de sustitución, existencias o una cartera que ya factura. Si aún no produce, la empresa debe poder pagarla con sus ingresos actuales.

Durante el plazo: capital e intereses, siempre la misma cantidad.
Al vencimiento: nada; con la última cuota el préstamo queda cancelado.

Carencia de capital

Hasta 24 meses pagando solo intereses mientras instala la máquina, abre la delegación o consolida la empresa adquirida. Es la opción más habitual al crecer. Durante la carencia la deuda no baja y la cuota posterior es mayor; en la propuesta podrá compararla con la opción sin carencia.

Durante el plazo: solo intereses durante la carencia; después, cuota fija de capital e intereses.
Al vencimiento: nada, si ha completado el plazo con cuota fija.

Intereses mensuales y capital al final (bullet)

Solo intereses cada mes y todo el capital al vencimiento, a 24-36 meses ampliables a 48, solo en operaciones mercantiles. Habitual en adquisiciones e inversiones de más de 1 M€ que prevén refinanciar con el banco. Debe justificar cómo devolverá el capital: refinanciación, venta de un activo o fondos acumulados.

Durante el plazo: solo intereses, la cuota más baja de las tres.
Al vencimiento: todo el capital, de una vez.

Ejemplos

Dos ejemplos de préstamos de inversión para empresas

Dos casos de financiación de inversiones para empresas, calculados con los mismos criterios que la calculadora, al 10 % TIN.

Compra de la cartera de un competidor que se retira

Situación: Empresa de servicios con unas oficinas en propiedad y sin cargas, tasadas en 510.000 €. Un competidor se jubila y le vende su cartera de clientes, que ya factura, por un precio que requiere 190.000 € de financiación. El banco pide un año de cuentas consolidadas que todavía no existen.

  • FinalidadAdquirir una cartera de clientes que ya factura
  • Importe190.000 €
  • Plazo6 años
  • GarantíaOficinas de la sociedad, sin cargas
  • Importe sobre tasación37,3 % de 510.000 €
  • DevoluciónCuota fija (sistema francés)
  • Cuota mensual3.519,91 €
  • Intereses totales63.433,46 €

Resultado: Firma el préstamo y la compra de la cartera en la misma notaría; el vendedor cobra por OMF. Como recibe ingresos desde el inicio, paga capital e intereses desde el primer mes durante 6 años, sin ceder participaciones. Al intervenir solo sociedades, la operación puede quedar fuera de CIRBE.

Ver el cálculo

190.000 € al 10 % TIN en 72 cuotas fijas de 3.519,91 €; intereses totales 63.433,46 €; coste total de financiación 253.433,46 €. Comisión de apertura, honorarios, notaría, registro y AJD se liquidan el día de la firma y constan en la propuesta; la tasación la paga la empresa al encargarla.

Línea de producción nueva con un año de carencia

Situación: Fabricante con una nave en propiedad tasada en 720.000 € que necesita 275.000 € para una línea que duplica su capacidad. La maquinaria tarda cuatro meses en instalarse y los primeros pedidos grandes llegan al cabo de un año. Los socios no quieren dar entrada a un inversor.

  • FinalidadInstalar una línea que duplica la capacidad
  • Importe275.000 €
  • Plazo8 años
  • GarantíaNave productiva de la sociedad
  • Importe sobre tasación38,2 % de 720.000 €
  • Devolución12 meses de carencia y después cuota fija
  • Cuota en carencia2.291,67 €
  • Cuota después4.565,33 €

Resultado: El proveedor cobra por OMF en la firma. Durante doce meses la empresa paga solo intereses mientras pone en marcha la línea, y después una cuota fija durante 7 años. Esa carencia le cuesta unos 10.400 € más de intereses que amortizar desde el primer mes, a cambio de no devolver capital hasta que la línea produce.

Ver el cálculo

275.000 € al 10 % TIN: 12 meses pagando solo intereses (2.291,67 € al mes) y después 84 cuotas fijas de 4.565,33 €. Intereses totales: 135.987,35 €. Comisión de apertura, honorarios, notaría, registro y AJD se liquidan el día de la firma y constan en la propuesta; la tasación la paga la empresa al encargarla.

Ejemplos de operaciones como las que firmamos, calculados con el mismo motor que la calculadora y con datos anonimizados. La propuesta de cada operación se entrega por escrito con todos los importes.

¿Su plan se parece a alguno? Calcule la cuota con sus propias cifras y pida el estudio

Ventajas e inconvenientes

Ventajas, inconvenientes y alternativas para financiar el crecimiento de su empresa

Puede financiar un plan de crecimiento de varias formas. Le decimos qué gana y qué pierde con cada una.

Ventajas

  • Se estudian el plan y el inmueble, no solo las cuentas de los últimos años; una empresa reciente o sin beneficios puede encajar.
  • Carencia de hasta 24 meses para pagar solo intereses mientras la inversión empieza a producir.
  • Los socios conservan el 100 % de las participaciones; la deuda tiene un coste fijo y una fecha de fin.
  • Respuesta inicial en 24-48 horas y firma en 7-10 días en operaciones mercantiles viables.
  • Entre sociedades puede quedar fuera de CIRBE, y puede cancelar desde el 0 % si el banco refinancia.

Inconvenientes y límites

  • Hace falta un inmueble en España con valor suficiente; sin él no hay operación.
  • El tipo es más alto que el bancario: TIN fijo desde el 10 %, más comisión de apertura, honorarios, tasación y gastos de firma.
  • El préstamo se paga aunque la inversión se retrase; si la empresa no cumple, el financiador puede ejecutar la hipoteca.
  • La carencia y el bullet no reducen la deuda mientras duran: después la cuota es mayor o el capital se devuelve de una vez.

Alternativas que conviene comparar

Préstamo bancario

Mejor: tipo más bajo y plazos de 3 a 10 años; si le concede el préstamo para ampliar el negocio a tiempo y con avales asumibles, suele ser más económico.

Peor: exige cuentas saneadas, tarda semanas o meses y suele pedir avales personales y productos vinculados. La carencia es corta o no existe.

Entrada de un socio inversor

Mejor: no hay cuota mensual y puede aportar contactos y conocimiento. Conviene si el plan tardará años en generar ingresos.

Peor: cede una parte de la empresa, con sus dividendos, control y plusvalía futura, y exige pacto de socios y meses de negociación. Tras una ronda, compare también el venture debt.

Leasing o renting de maquinaria

Mejor: financia parte de la maquinaria nueva sin aportar un inmueble como garantía.

Peor: suele dejar fuera la instalación, las obras y los equipos usados o importados, y no sirve para aperturas ni adquisiciones. Compare las opciones en la guía de financiación de maquinaria.

Conviene saber

Si va a comprar otra empresa, una cartera o una unidad de negocio

Comprar un competidor, una cartera de clientes o una unidad de negocio puede acelerar el crecimiento, aunque el banco no siempre lo financia. Estudiamos los ingresos de lo que compra y cómo permitirán devolver el préstamo. Lo desarrollamos en la guía sobre cómo financiar la compra de otra empresa.

  • La garantía es un inmueble de su sociedad o de los socios. La empresa adquirida no garantiza la compra de sus propias participaciones.
  • En adquisiciones de más de 1 M€, lo habitual es pagar intereses cada mes y el capital a los 24-36 meses (48 como máximo), con refinanciación bancaria cuando se consoliden las cuentas.
  • La compraventa de participaciones y el préstamo pueden firmarse en la misma notaría; el vendedor cobra por OMF en ese acto.
  • Si aplaza pagos al vendedor o los liga a resultados, el préstamo cubre el pago inicial y los ingresos de la adquirida pagan el resto.

Simule la cuota o cuéntenos su plan de inversión: le decimos en 24-48 horas si es viable

Conviene saber

Si abre centros o invierte fuera de España

Abrir una delegación, una tienda, un almacén o una filial exige invertir antes de empezar a facturar. Aunque invierta en otro país, el inmueble que aporta como garantía debe estar en España y el préstamo se firma en euros.

  • Obra, mobiliario, existencias iniciales y los primeros meses de nóminas de la apertura, en una sola operación.
  • Empieza a devolver capital cuando el centro factura con regularidad; hasta entonces paga solo intereses.
  • Compatible con ICO, CESCE o ayudas a la exportación: la operación puede cubrir la parte que esos programas no financian o adelantar su cobro. Más en la guía de préstamos para la internacionalización.
  • Si la expansión exige comprar el local o la nave, consulte la financiación para la compra de activos inmobiliarios.

Antes de comprometer la inversión, simule la cuota y pida el estudio de su plan sin compromiso

Preguntas frecuentes

Preguntas frecuentes sobre la financiación para inversión y crecimiento de empresas

Lo que conviene saber

¿Cómo calcula una empresa la inversión y el circulante que necesitará una nueva línea de negocio?

La empresa calcula la inversión sumando los activos que debe comprar, como maquinaria, obras o licencias, y el circulante estimando las necesidades operativas de fondos: existencias y cobros pendientes menos lo que financian los proveedores. Un plan de tesorería mensual a dos años muestra el momento de mayor necesidad de caja, y a esa cifra se añade un margen para retrasos. Financiar solo la inversión y olvidar el circulante es el error más común al crecer.

¿Qué parte de una inversión empresarial conviene financiar con deuda y qué parte con fondos propios?

Conviene financiar con deuda la parte de la inversión que genera caja previsible para pagar las cuotas, y con fondos propios la parte más incierta, como el lanzamiento comercial o las pérdidas iniciales. Una referencia prudente es que la deuda total no supere varias veces el EBITDA esperado y que el plazo se ajuste a la vida útil del activo. Si la empresa aporta un inmueble como garantía, puede financiar una parte mayor sin agotar su tesorería.

¿Cómo financia una empresa la apertura de una nueva sede o la entrada en otro mercado?

Una empresa financia una nueva sede o la entrada en otro mercado combinando fondos propios, líneas públicas como las del ICO o ENISA cuando encajan, y deuda con garantía de los inmuebles que ya posee. Esta última permite disponer del importe completo de una vez, desde 15.000 €, a un plazo de hasta 10 años (15 por debajo de 500.000 €) con carencia para pagar solo intereses mientras arranca la actividad, o en formato bullet, habitual por encima del millón de euros, con el capital al vencimiento. Si la sede se compra, encaja la financiación para la compra de activos inmobiliarios.

¿Cómo se comprueba si una inversión productiva generará caja suficiente para pagar el préstamo?

La capacidad de una inversión para pagar el préstamo se comprueba con un plan financiero que proyecta, mes a mes, los ingresos incrementales (los adicionales que aporta la inversión), los costes y la cuota del préstamo, y calcula la cobertura del servicio de la deuda: cuántas veces cubre la caja generada esa cuota. Una cobertura holgadamente superior a 1 en el escenario prudente indica que la inversión se sostiene. Conviene probar también un escenario de retraso o de menos ventas. Si solo cuadra con todo a favor, hay que cambiar el plazo o la estructura.

¿Cómo financia una empresa una ampliación de capacidad productiva que tardará años en rendir?

La empresa financia una ampliación de capacidad productiva que tardará en generar ingresos con deuda a largo plazo y un periodo de carencia, para no pagar capital mientras la nueva línea no produce. En operaciones de menos de un millón de euros, el plazo puede llegar a 10 años (15 por debajo de 500.000 €). Por encima de esa cifra, una estructura bullet, con el capital al vencimiento, permite refinanciar después con banca, cuando la inversión ya muestre resultados. Lo que no conviene es financiarla con pólizas de circulante que vencen cada año.

Cómo trabajamos en Financia-T

¿Pueden estructurar carencia de capital mientras la nueva inversión de la empresa empieza a rendir?

Sí, estructuramos una carencia de capital con cualquier importe: durante ese periodo la empresa paga solo intereses y, cuando la inversión empieza a rendir, pasa a amortizar con cuotas, a un plazo de hasta 10 años (15 por debajo de 500.000 €) en operaciones inferiores al millón de euros. Por encima de esa cifra lo habitual es el formato bullet, una carencia completa: intereses durante el plazo y el capital al vencimiento, a 36 meses o, excepcionalmente, a 48. El calendario queda recogido en la propuesta firme antes de la firma ante notario.

¿Necesitan el plan de negocio de la inversión o les basta con el inmueble y las cuentas?

Necesitamos las dos cosas: el inmueble y las cuentas sostienen la operación, y el plan de inversión explica cómo se devolverá. No hace falta un documento extenso; basta con el presupuesto, el calendario y la previsión de ingresos y costes que genera la inversión. En un formato bullet el plan debe explicar cómo se devolverá el capital al vencimiento: con una venta, una refinanciación o la caja acumulada. Con esa información le comunicamos el análisis de viabilidad en 24-48 horas.

¿Pueden canalizar financiación de crecimiento a una empresa que todavía no tiene beneficios?

Canalizamos financiación de crecimiento a empresas sin beneficios, con garantía inmobiliaria y una fuente de devolución creíble. Las pérdidas iniciales no excluyen la operación: además del scoring, la puntuación del riesgo crediticio, valoramos el inmueble, la tracción del negocio, sus señales de demanda, y el respaldo de los socios. Conviene pedir un importe suficiente dentro del máximo del 50 % de la tasación y un plazo, de hasta 10 años (15 por debajo de 500.000 €) por debajo del millón de euros, que deje una cuota asumible.

¿Qué tipo de interés de partida aplican en una operación de crecimiento de varios millones de euros?

Las operaciones de varios millones de euros que canalizamos pueden partir de un TIN del 8 %, frente al 10 % de partida de las operaciones ordinarias. El tipo final depende del porcentaje sobre la tasación, la calidad del activo, el plazo y la solidez del plan. Por encima de un millón de euros la estructura habitual es bullet, con intereses periódicos y el capital al vencimiento. La propuesta firme detalla el TIN, la comisión de apertura y los honorarios antes de firmar.

¿Restará capacidad bancaria a la empresa la financiación que tramitan para su crecimiento?

En una operación íntegramente B2B, la financiación que tramitamos no computa en la CIRBE, así que no consume el riesgo que el banco ve en ese informe. Sí aparece en el balance como deuda, y la hipoteca consta en el Registro de la Propiedad; ambos datos los analiza cualquier banco. Si interviene un socio persona física y la garantía es un inmueble de uso residencial, la operación se rige por la Ley 5/2019 y sí computa; con un local o una nave, sigue el régimen mercantil. Muchas empresas la usan como puente hasta volver a la financiación bancaria.

Conceptos técnicos que conviene conocer

¿Qué es la amortización bullet y cuándo encaja en una inversión de crecimiento empresarial?

La amortización bullet es la estructura en la que el capital se devuelve de una sola vez al vencimiento, mientras durante la vida de la operación solo se pagan intereses mensuales. Encaja cuando la inversión genera una entrada de dinero identificada, como una venta, una refinanciación bancaria o la entrada de un socio. Cuando la operación supera el millón de euros, el plazo bullet que estructuramos es de 36 meses y, excepcionalmente, de 48, como en un préstamo puente para empresas.

¿Qué es el periodo de retorno de una inversión y cómo se compara con el plazo del préstamo?

El periodo de retorno, o payback, es el tiempo que tarda una inversión en recuperar, con los flujos de caja que genera, el importe invertido. Si es más corto que el plazo del préstamo, la inversión puede devolverlo con sus propios flujos. Si es más largo, la empresa tendrá que atender cuotas con otros recursos o refinanciar antes de recuperar lo invertido. Por eso el plazo, la carencia o el formato bullet se eligen a partir del retorno, no al revés.

¿Qué es el apalancamiento financiero y cuándo mejora la rentabilidad de los fondos propios?

El apalancamiento financiero es el uso de deuda para financiar activos y multiplicar la rentabilidad de los fondos propios. La mejora cuando la rentabilidad económica de la inversión supera el coste de la deuda; cuando queda por debajo, la reduce y añade riesgo. Con financiación alternativa desde un TIN del 10 %, el apalancamiento solo compensa en inversiones de alta rentabilidad o como puente temporal hasta acceder a una deuda más barata.

¿Qué es la TIR de una inversión y cómo se compara con el coste de la deuda?

La TIR, o tasa interna de rentabilidad, es el tipo de descuento que iguala a cero el valor actual de los flujos de caja de una inversión, es decir, la rentabilidad anual que genera. Se compara con el coste efectivo de la deuda, medido por la TAE con comisiones y gastos incluidos, no solo por el TIN. Si la TIR supera ese coste con margen, la deuda crea valor; si queda por debajo, la inversión destruye valor aunque el préstamo se pague.

¿Qué límite tiene la deducción de intereses del préstamo en el Impuesto sobre Sociedades?

El artículo 16 de la Ley del Impuesto sobre Sociedades limita la deducción de los gastos financieros netos al 30 % del beneficio operativo del ejercicio, una especie de EBITDA fiscal. En todo caso son deducibles hasta un millón de euros al año, y el exceso puede deducirse en los ejercicios siguientes sin límite temporal. Para la mayoría de pymes, los intereses de un préstamo de inversión resultan deducibles en su totalidad.

Guías y referencias

Guías sobre inversión y crecimiento empresarial

Referencias:

  • Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (FEIN, acta previa y periodo de reflexión cuando un socio aporta su vivienda). Ver en el BOE
  • Ley 2/2009, de 31 de marzo, por la que se regula la contratación con los consumidores de préstamos hipotecarios y de servicios de intermediación (Registro Estatal 439/2013). Ver en el BOE
  • Banco de España: Registro de Intermediarios de Crédito Inmobiliario (código D238). Consultar el registro
  • Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, artículo 16: límite a la deducción de los gastos financieros. Ver en el BOE

Contenido redactado y revisado por Alejandro Melero García (EFPA-LCCI). Última actualización: 12 de octubre de 2026.

Simule y solicite

Termine aquí su solicitud de financiación para la inversión

La calculadora conserva el importe y el plazo que eligió antes y el formulario, los datos que haya escrito. Cuéntenos su plan y le llamamos en 24 horas laborables, sin compromiso.

Simule su cuota
Estimación orientativa al instante · TIN desde el 10 %
Cuota mensual—
Intereses totales—
Coste total de financiación—

La cuota incluye capital e intereses, con sistema francés. El TIN parte del 10 % anual; el definitivo depende del inmueble, del porcentaje solicitado y del estudio. Importe máximo en el simulador: 1.000.000 €. Plazo: hasta 15 años por debajo de 500.000 €, hasta 10 años entre 500.000 € y 1 M€ y, a partir de 1 M€, 24-36 meses (48 como máximo), habitualmente con intereses mensuales y capital al vencimiento; el simulador ajusta el plazo al importe. La estimación no incluye apertura, honorarios, tasación ni gastos; los verá en la propuesta. Aquí, el coste total suma capital e intereses.

Solicitud de préstamo
Paso 1 · menos de 2 minutos

¿Qué importe de financiación necesita su empresa?

Financiación desde 15.000 €

¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?

¿Cuál es su valor aproximado?

¿Tiene cargas o hipotecas sobre el inmueble?

¿Cuál es el importe aproximado de las cargas?

Responsable: Kontactalia Finance, S.L. Finalidad: atender su solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puede ejercer sus derechos en legal@grupokontactalia.com. Consulte las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

Kontactalia Finance, S.L. tratará sus datos personales con la finalidad de dar respuesta a su consulta y/o peticiones de solicitud de préstamo o de información. Podrá ejercer sus derechos de protección de datos. Para más información consulte la política de privacidad.