
Pagaré devuelto y líneas cortadas · Badalona
Fabricante que devolvió un pagaré en un bache de caja y perdió el descuento bancario.
- Importe
- 140.000 €
- Garantía
- Nave industrial · tasación 395.000 €
- LTV y plazo
- LTV 35,4 % · plazo 5 años
En Financia-T estructuramos préstamos y financiación para empresas en RAI, respaldados por un inmueble y canalizados con financiadores no bancarios: lo que pesa es el valor del activo y la capacidad de repago, no el registro de impagados. Importes desde 15.000 €, primera respuesta en 24-72 horas y, en operaciones íntegramente B2B, opciones fuera de CIRBE (la Central de Información de Riesgos del Banco de España). Un pagaré devuelto en un mes malo y su sociedad entra en el RAI —desde ese día la banca deniega en automático aunque el negocio siga facturando—: por eso existe esta vía.
Un préstamo para empresas en RAI —también llamado financiación para empresas en RAI— es una financiación con garantía inmobiliaria que se estructura aunque la sociedad figure en el registro de impagados: lo que pesa es el valor del activo y la capacidad real de repago, no la anotación. El RAI (Registro de Aceptaciones Impagadas) es el fichero de morosidad exclusivo de personas jurídicas: anota a las sociedades que han dejado impagados efectos aceptados con firma —pagarés, letras, cheques— por importe igual o superior a 300 €. Las anotaciones permanecen un máximo de 30 meses o hasta que se acredita el pago. Es la señal que más rápido cierra el crédito bancario a una sociedad; para un préstamo con garantía inmobiliaria es un dato, no un veto: en Financia-T la operación se resuelve sobre el valor del activo y la viabilidad, dentro de los préstamos con garantía hipotecaria para empresas que estructuramos.
El RAI castiga precisamente a quien más necesita circulante: la sociedad que tuvo un bache de caja y devolvió un efecto. La salida lógica es la inversa a la bancaria: financiarse por el activo, pagar el efecto pendiente y limpiar el registro. Financia-T no presta directamente: analiza, estructura y canaliza la operación con prestamistas privados, fondos y financiadores especializados, y la decisión y el capital corresponden al financiador.
Con la sociedad anotada, lo decisivo es separar el episodio del negocio. Así se decide la operación:
| Qué se mira | El valor de tasación del inmueble, las cargas previas y la caja real del negocio. |
| Qué NO bloquea | La anotación en el RAI: se estudia su origen (cuantía, fecha, acreedor) y se estructura la salida. |
| Limpiar el registro | Pagado el efecto, se acredita el pago y la anotación se cancela; sin pago, cae sola a los 30 meses. |
| Coste | Tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€); francés, bullet, americano o con carencia (periodo inicial en el que solo se pagan intereses). |
| CIRBE y firma | Fuera de CIRBE en operaciones íntegramente B2B; escritura en notaría en 7-10 días. |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →Un efecto devuelto no describe una empresa; describe un mes. Estos son los usos más habituales de la financiación para empresas en RAI:
| ASNEF | RAI | |
|---|---|---|
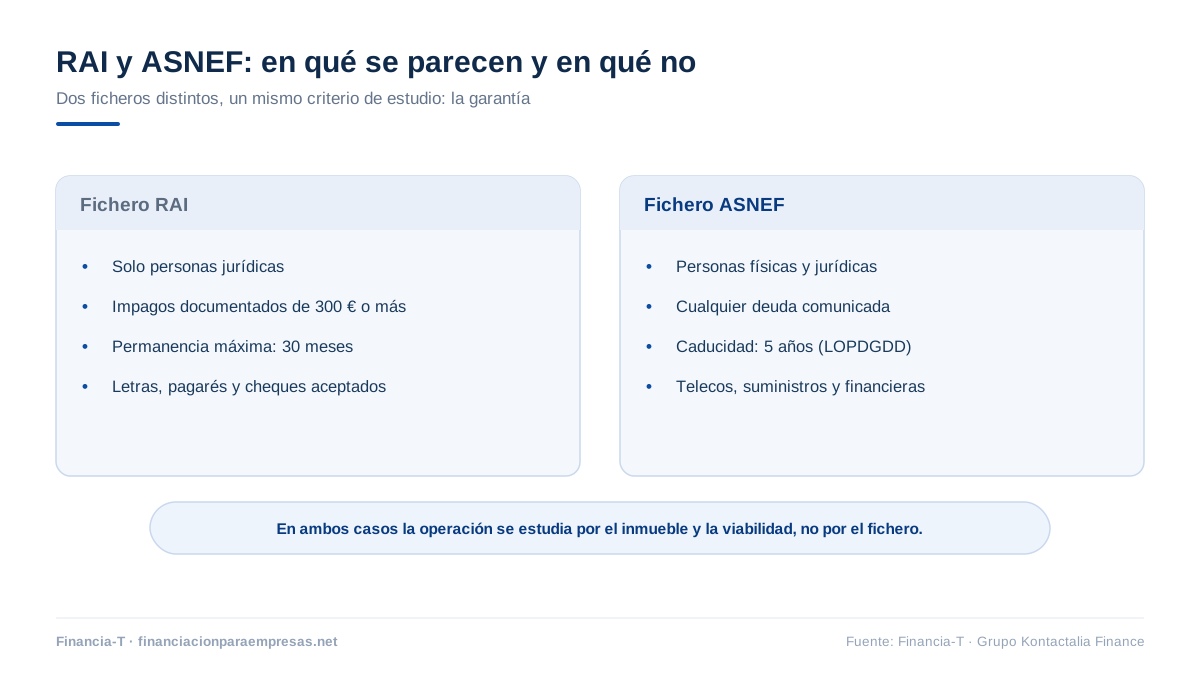
| A quién anota | Personas físicas y jurídicas | Solo personas jurídicas (sociedades) |
| Qué anota | Deudas impagadas comunicadas por entidades adheridas | Efectos aceptados con firma devueltos (pagarés, letras, cheques) desde 300 € |
| Permanencia | Hasta 5 años o cancelación de la deuda | Hasta 30 meses o acreditación del pago |
| Quién lo consulta | Bancos, financieras y empresas adheridas | Entidades financieras, sobre todo en descuento comercial |
| Efecto típico | Denegación automática de crédito | Corte de líneas de descuento y papel comercial |
Muchas sociedades figuran en ambos a la vez; si es la situación de la suya, el planteamiento no cambia: la garantía inmobiliaria sostiene la financiación, y la cancelación de las deudas anotadas se integra en la propia firma para limpiar los dos registros de una vez.
Con el RAI activo, la garantía es la que decide: vale cualquier inmueble con margen de cobertura —vivienda, local, nave, oficina, edificio u hotel operativo—, de la sociedad o de los socios (hipotecante no deudor). El papel comercial dañado no resta valor al ladrillo.
El RAI anota impagos de efectos con firma; la CIRBE registra los riesgos vivos que las entidades declarantes comunican al Banco de España, haya impago o no. Una sociedad puede estar en RAI con la CIRBE moderada, o al revés. La operación que estructuramos no se frena por el RAI y, en operaciones íntegramente B2B, no computa en CIRBE: resuelve la financiación sin ensanchar el riesgo declarado. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
La financiación para empresas en RAI arranca con poco: bastan la nota simple y el detalle del efecto impagado; el expediente se completa solo si hay recorrido.
La documentación de partida (nota simple, escrituras y poderes, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas del ejercicio) es la habitual de las operaciones con garantía; el desglose completo está aquí: ver la documentación completa →
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Consulte a un experto →En operaciones íntegramente B2B, que la sociedad figure en el RAI no cambia el régimen jurídico: Código de Comercio y Ley Hipotecaria, con libertad de pactos y sin FEIN ni acta previa. Si un consumidor persona física avala o hipoteca vivienda, la operación pasa a la Ley 5/2019 LCCI (acta notarial previa, FEIN, 10 días de reflexión, reporte a CIRBE). Cierra el circuito la tasación ECO homologada (Orden ECO/805/2003) y la escritura pública.
| Variable | Banca tradicional | Financiación para empresas en RAI |
|---|---|---|
| El efecto devuelto | Corte inmediato de descuento y líneas | Se estudia su origen y se paga en la firma si procede |
| Papel comercial | Muerto mientras dure la anotación | Recuperable al acreditar el pago del efecto |
| Espera | Hasta 30 meses de anotación | Semanas: pago, justificante y baja del registro |
| Proveedores en prepago | Su problema | La liquidez recompone la confianza comercial |
| Trato | La sociedad entera queda marcada | Un episodio no define a la empresa: decide el activo |
| CIRBE | Se suma al deterioro declarado | Fuera de CIRBE en operaciones íntegramente B2B |
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
Solicite financiación →Conseguir financiación empresarial estando en el RAI no frena la notaría: las operaciones viables se escrituran también en 7-10 días.
Envíe la nota simple del inmueble, el balance y el detalle de los efectos devueltos. En 24-72 horas sabrá si la inclusión en RAI es salvable: un asesor senior estudia el efecto y el activo.
Pre-scoring del inmueble y estudio de los efectos anotados: cuántos son, quién los tiene y si conviene pagarlos en la firma. Sin coste alguno para la sociedad.
Coordinamos la tasación ECO homologada y la localización de los tenedores de los efectos si procede pagarlos. El financiador emite la oferta con condiciones cerradas (FEIN si interviene consumidor).
Escritura pública ante notario; los efectos se pagan por transferencia OMF en el mismo acto y, acreditado el pago, se insta la cancelación de la anotación en el RAI.
Tres operaciones firmadas, con datos anonimizados, de sociedades que llegaron con la anotación aún activa.
Fabricante que devolvió un pagaré en un bache de caja y perdió el descuento bancario.
Distribuidora anotada por tres efectos; pagó todos en la firma y recompuso proveedores.
Sociedad con anotación próxima a caducar que no podía esperar a la baja automática.
Sabemos que incomoda llamar con la anotación activa: estas son las preguntas que más nos plantean los administradores.
Un préstamo para una empresa en el RAI parte de un tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€), más una comisión de apertura recogida en la oferta y sin productos vinculados. El coste final no lo marca la anotación, sino el LTV sobre la tasación ECO, el plazo y el riesgo del conjunto de la operación.
Sí: una empresa incluida en el RAI puede financiarse aunque la banca la rechace, porque el financiador decide por el inmueble aportado en garantía y por la viabilidad del negocio, no por el registro de impagados. Financia-T analiza, estructura y canaliza cada operación con financiadores privados especializados, y la primera respuesta de viabilidad llega en 24-72 horas.
Sí: financiación para empresas en RAI, financiación con RAI o préstamos para empresas en RAI nombran la misma operación, un préstamo con garantía inmobiliaria que se estructura aunque la sociedad figure en el registro de impagados. Cambia la etiqueta, no las condiciones: desde 15.000 €, hasta el 50 % del valor de tasación ECO, tipo desde el 10 % anual, viabilidad en 24-72 horas y firma en notaría en 7-10 días.
Sí. La operación se sostiene sobre el inmueble aportado en garantía y la viabilidad del negocio, no sobre el fichero. La anotación se analiza —origen, cuantía, tenedor del efecto— sobre todo para estructurar su cancelación en la misma firma, pero no funciona como veto automático.
El RAI (Registro de Aceptaciones Impagadas) anota solo a personas jurídicas por efectos aceptados con firma —pagarés, letras, cheques— devueltos desde 300 €, y la anotación dura hasta 30 meses o hasta acreditar el pago. ASNEF anota a personas físicas y jurídicas por deudas impagadas comunicadas por entidades adheridas, hasta 5 años (art. 20 LOPDGDD). Una sociedad puede figurar en ambos.
Pagando el efecto que originó la anotación: en la firma, el financiador transfiere el importe al tenedor por OMF, se obtiene el justificante y con él se insta la cancelación de la anotación. Acreditado el pago, la baja se tramita y el registro queda limpio, normalmente en pocas semanas.
Si el impago responde a una disputa comercial legítima (mercancía defectuosa, servicio no prestado), cabe impugnar la anotación sin pagar. Lo valoramos caso a caso: a veces conviene financiar la operación principal y pelear el efecto aparte, y otras zanjarlo en la firma para desbloquear la banca cuanto antes.
No de forma automática. Las condiciones canónicas son las mismas: desde 15.000 €, hasta el 50 % del valor de tasación y tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€). Lo que puede variar es la estructura —por ejemplo, destinar una parte del importe a pagar los efectos anotados—.
Puede, pero suele salir caro: durante ese tiempo la banca corta descuento y líneas, y muchos proveedores pasan a prepago. Si hay patrimonio inmobiliario, financiarse por el activo y pagar el efecto acorta la travesía de 30 meses a unas semanas. La cuenta de qué cuesta cada camino se la hacemos con números.
No genera anotaciones: el RAI y ASNEF registran impagos, y mientras las cuotas se atiendan no hay nada que comunicar. En operaciones íntegramente B2B tampoco computa en CIRBE, porque el financiador privado no es entidad declarante. Si interviene un consumidor persona física, aplica la Ley 5/2019 y sí se reporta.
Igual que una operación ordinaria: viabilidad en 24-72 horas y firma en notaría en 7-10 días con documentación completa. El único paso extra es localizar al tenedor del efecto y pedir el importe exacto de cancelación; conviene arrancarlo el primer día para que no marque el calendario.
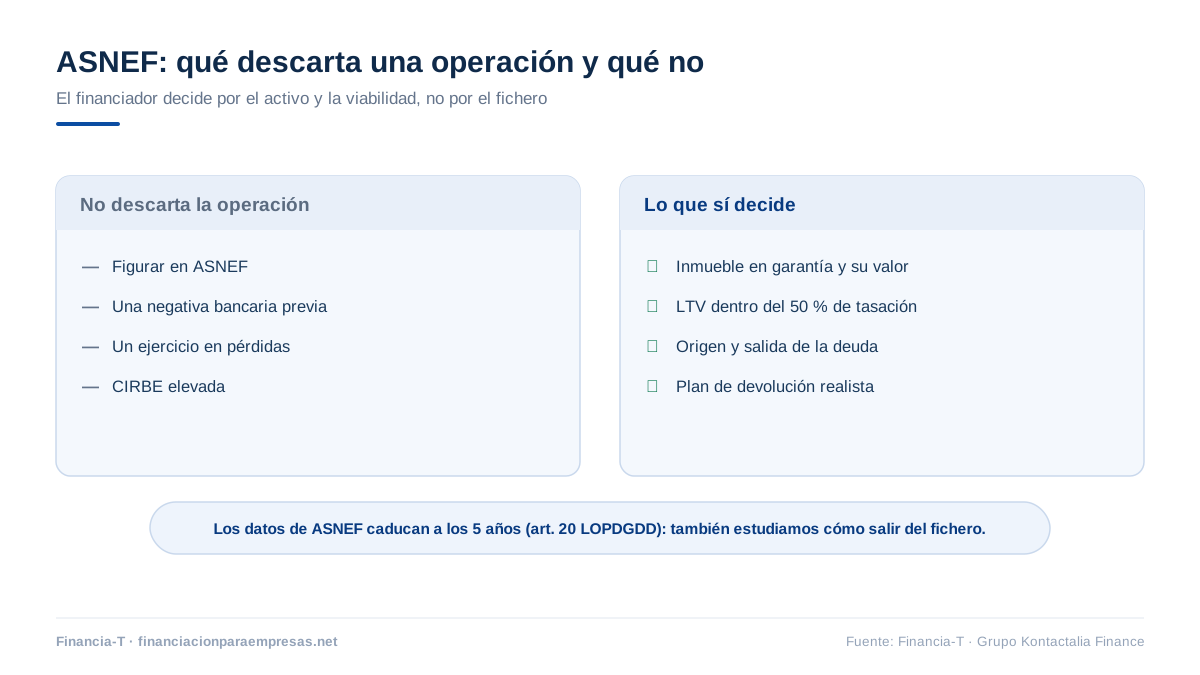
La otra cara de las incidencias: qué es ASNEF, cuánto dura la anotación y cómo salir del fichero con la propia operación. Página especializada.
Ver empresas con ASNEF →El mapa completo de la financiación no bancaria: figuras, costes y comparativa con banca. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.