Circulante para exportar · Valencia
Una sociedad exportadora necesitaba fondos para preparar y entregar un pedido grande.
- Importe
- 145.000 €
- Garantía
- Nave logística · tasación 410.000 €
- LTV y plazo
- LTV 35,4 % · plazo 5 años
En Financia-T estructuramos préstamos y financiación para empresas a través de los fondos de inversión, fondos de deuda, inversores y family offices con los que trabajamos, para negocios que necesitan liquidez, reorganizar deudas, adquirir activos o invertir en su crecimiento. Adaptamos el importe, los pagos y el plazo a su actividad y a la forma prevista de devolver la financiación.
¿Qué importe de financiación necesita su empresa?
¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?
¿Cuál es su valor aproximado?
¿Tiene cargas o hipotecas sobre el inmueble?
¿Cuál es el importe aproximado de las cargas?
Calculamos el capital que necesita el negocio para liquidez, deuda o inversión y cómo podrá devolverlo. Ajustamos los pagos a su tesorería y a los vencimientos de la operación. En préstamos hipotecarios, partimos de 15.000 euros y hasta el 50 % de tasación según cargas, con plazos de hasta 10 años (15 en importes pequeños) y, a partir de 1 M€, 24-36 meses con intereses mensuales y capital al vencimiento. Le explicamos la oferta escrita con condiciones y costes hasta aclarar sus dudas. Si la acepta, organizamos la firma en la notaría que elija, respetando los plazos legales.
Solicitar financiación Háblenos de su empresa: estaremos encantados de escucharle y de valorar cómo ayudar a su negocio
Nuestras soluciones se tramitan con financiadores no bancarios y un inmueble como garantía. Cada una atiende una necesidad distinta. Puede consultar la que se acerque a su situación.
Si el banco rechaza su solicitud, podemos estudiarla aunque haya ASNEF, RAI, deudas o dificultades, con un inmueble y un plan viable.
Comprar un inmueble, obtener dinero con los que ya tiene su empresa o financiar una necesidad de su sector.
Para obtener liquidez o comprar activos con un inmueble como garantía, normalmente sin computar en la CIRBE cuando la operación es íntegramente B2B y el financiador no está obligado a declararla.
¿No encuentra una situación como la suya? Cuéntenos qué necesita y la estudiamos con usted.
Sabemos que esperar financiación puede retrasar decisiones y pagos de su empresa. Por eso coordinamos los trámites para que las operaciones viables, con toda la documentación, puedan firmarse ante notario en unos 7-10 días.
Cuéntenos sus necesidades a través de la web o por teléfono. Un asesor sénior analiza su caso y le da una primera respuesta en 24-48 horas.
Revisamos el inmueble y su capacidad de pago. En 24-48 horas le orientamos sobre qué porcentaje de la tasación puede solicitar (LTV), con qué tipo y a qué plazo. Sin coste ni compromiso.
Recibe por escrito TIN, TAE, plazo, comisiones y gastos. Si interviene un consumidor, se facilita la FEIN.
Firma ante notario en 7-10 días y recibe los fondos en ese momento mediante transferencia OMF (orden de movimiento de fondos del Banco de España).
¿Encaja su operación? Compruébelo ahora
Responda a cuatro preguntas y le orientamos en 24-48 horas, sin coste ni compromiso.
¿Qué importe de financiación necesita su empresa?
¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?
¿Cuál es su valor aproximado?
¿Tiene cargas o hipotecas sobre el inmueble?
¿Cuál es el importe aproximado de las cargas?
Financia-T es la marca de financiación para empresas de Kontactalia Finance, S.L., empresa fundada en Barcelona en 2009 e inscrita en el Banco de España (D238) y en el Registro Estatal REEIF (439/2013), y matriz del Grupo Kontactalia. Tras diecisiete años, dedicamos tiempo a conocer qué necesita su empresa, estructuramos su financiación y coordinamos la operación hasta la firma ante notario.
Estudiamos su inmueble, para qué necesita el dinero y cómo podrá devolverlo. No exigimos años de cuentas anteriores. Tener una incidencia en ASNEF o RAI, o una CIRBE elevada, no impide valorar la solicitud si el préstamo es viable.
Trabajamos directamente con prestamistas privados, fondos de deuda e inversores institucionales con los que llevamos años cerrando operaciones. En 24-48 horas le damos una primera respuesta sobre la viabilidad y el importe, desde 15.000 € hasta 200 M€.
La persona que estudia su caso también negocia con el financiador y le acompaña hasta la notaría. Puede hablar directamente con ella para saber cómo avanza la solicitud y resolver sus dudas durante el proceso.
Kontactalia Finance, S.L., empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (n.º D238, Ley 5/2019) y en el Registro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera de la Dirección General de Consumo (REEIF, n.º 439/2013, Ley 2/2009), con dirección técnica acreditada por EFPA España. Recibirá las condiciones por escrito antes de firmar ante notario, sin productos vinculados.
Más de 1.000 operaciones formalizadas desde 2009 en todas las vertientes de Kontactalia Finance. Cuéntenos su necesidad y le damos una primera respuesta en 24-48 horas.
Puede comprobar las garantías legales antes de decidir. Financia-T trabaja conforme a las normas de intermediación de crédito. Las operaciones hipotecarias se formalizan mediante escritura pública cuando corresponde, aunque el financiador no sea un banco.
Inscritos en el Registro de Intermediarios de Crédito Inmobiliario conforme a la Ley 5/2019 LCCI.
Inscritos en el Registro Estatal de Empresas de Concesión de Créditos Hipotecarios o Intermediación Financiera (Dirección General de Consumo), conforme a la Ley 2/2009.
Dirección técnica acreditada por EFPA España, asociación europea de asesores y planificadores financieros.
Tinsa, Gloval y Euroval bajo la Orden ECO/805/2003.
Escritura pública ante notario con inscripción registral.
Seguro de responsabilidad civil: Ley Hipotecaria, KYC/AML y RGPD.
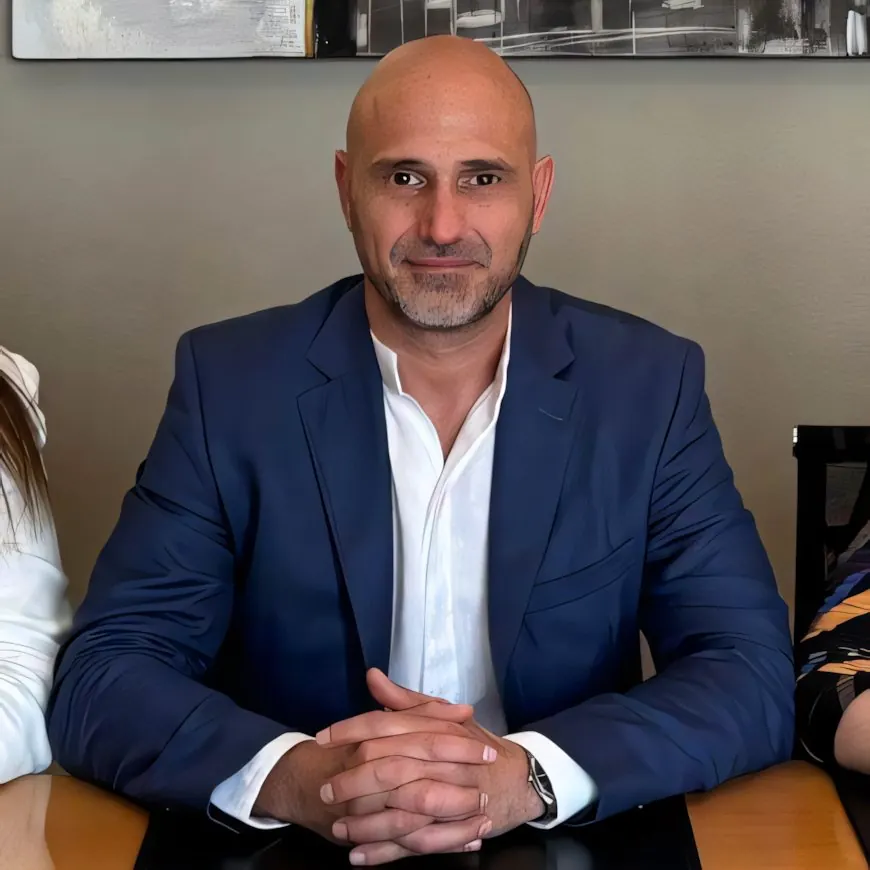
CEO y socio fundador de Kontactalia Finance y fundador del Grupo Kontactalia. Asesor Financiero Certificado en Crédito Inmobiliario por EFPA España. Más de 17 años gestionando financiación para empresas con inmuebles como garantía.
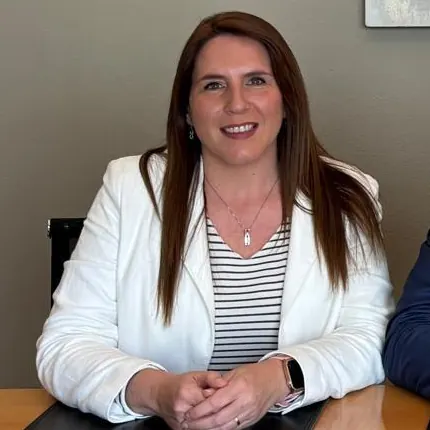
Es responsable de estudiar cada operación y mantiene el contacto con los fondos de inversión. Está certificada por EFPA España.
Hable con la persona que estudiará su solicitud y negociará la financiación. Cuéntenos su caso y le llamamos.
Tres operaciones B2B con garantía hipotecaria firmadas recientemente. Mostramos importe, garantía y porcentaje sobre la tasación (LTV), con datos anonimizados. Quizá alguna se parezca a lo que necesita su empresa.
Una sociedad exportadora necesitaba fondos para preparar y entregar un pedido grande.
Empresa que financió la compra del local donde ya operaba en alquiler.
Un grupo industrial reunió préstamos y líneas de crédito en una cuota, con dos años de plazo.
Cuéntenos importe, garantía y destino de los fondos
En 24-48 horas le indicamos si podemos avanzar con la operación. Si no es viable, le explicamos los motivos.
¿Qué importe de financiación necesita su empresa?
¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?
¿Cuál es su valor aproximado?
¿Tiene cargas o hipotecas sobre el inmueble?
¿Cuál es el importe aproximado de las cargas?
El banco estudia el scoring CIRBE, es decir, la evaluación de riesgo y la deuda registrada, junto con las cuentas anteriores. En Financia-T revisamos el activo y la viabilidad económica: qué inmueble aporta y cómo puede devolver el préstamo. El financiador responde en 24-48 horas. Aquí puede comparar ambas opciones:
| Variable | Banca tradicional | Financia-T |
|---|---|---|
| Criterio de decisión | Scoring tradicional + histórico contable de 2-3 años | Valor del activo + viabilidad económica |
| Cómputo CIRBE | Habitualmente declarada en CIRBE | Opciones fuera de CIRBE (operaciones B2B, según financiador) |
| ASNEF / RAI / CIRBE alta | Pueden limitar la aprobación | Se estudia con garantía suficiente |
| Tiempo hasta pre-decisión | Depende de la entidad y la complejidad | Primera valoración orientativa en 24-48 horas |
| Plazo hasta firma en notaría | Semanas o meses | 7-10 días desde aceptación |
| Productos cruzados | Seguros, nóminas, planes obligatorios | Sin vinculaciones |
| Carencia de capital | Limitada o inexistente | Hasta 24 meses negociable |
| Activos atendidos | Solo inmuebles operativos prime | Suelo, obra parada, sociedades patrimoniales, M&A |
| Importe máximo del préstamo para empresas | Restringido por comité | Hasta 200 M€ en operaciones con inmuebles en garantía |
| Tipo de interés | Generalmente inferior | Generalmente superior por rapidez y riesgo |
Coste de oportunidad. Además de comparar el tipo (con una diferencia habitual de 6 puntos entre banca y Financia-T), valore cuándo necesita el dinero. Un préstamo que llega en 3 meses puede no servir para un pago próximo. En Financia-T coordinamos la financiación para firmar ante notario en 7-10 días.
Si el banco tarda o rechaza su solicitud, podemos estudiar otra opción. Reciba una primera respuesta en 24-48 horas.
Estas condiciones son orientativas. Puede consultar el detalle de cada servicio y, si estudiamos su caso, recibirá una propuesta firme por escrito antes de firmar.
El tipo depende del inmueble, del porcentaje que solicita, del plazo y de cómo se pagará el préstamo. Sin contratar otros productos obligatorios.
Consultar todas las modalidades y condiciones¿Se ajusta a lo que necesita? Cuéntenos su caso y reciba una primera respuesta en 24-48 horas.
Quince preguntas frecuentes sobre la financiación para empresas: cinco dudas generales, cinco sobre cómo trabajamos en Financia-T y cinco conceptos técnicos del sector, útiles para entender cómo funciona la financiación empresarial alternativa en España.
La financiación no bancaria pide, sobre todo, un inmueble que sirva de garantía y una vía creíble para devolver el préstamo. Se encarga una tasación ECO del inmueble, y el importe puede llegar al 50 % de su valor, desde 15.000 €. De la sociedad se revisan las cuentas anuales, los impuestos, las deudas vigentes y los poderes de quien firma. El análisis valora el scoring, la puntuación del riesgo crediticio, junto con el activo y el destino de los fondos.
Una sociedad a la que el banco no renueva sus pólizas puede sustituirlas por un préstamo a largo plazo con garantía inmobiliaria, que convierte una deuda que vence cada año en cuotas estables. Otras vías son el factoring sobre facturas, las líneas con aval de una SGR o pactar con el propio banco un calendario de amortización. Si la empresa tiene una nave, un local u oficinas, la liquidez sobre inmuebles para empresas suele ser la salida que mejor encaja cuando el plazo aprieta.
El principal riesgo de ofrecer la nave o la sede como garantía es perder el inmueble: si la empresa deja de pagar, el acreedor puede ejecutar la hipoteca y sacarlo a subasta. A ese riesgo se suman los intereses de demora y las costas del procedimiento. Se mitiga pidiendo solo el importe necesario, con un máximo del 50 % de la tasación, y ajustando el plazo a la caja real de la sociedad. Antes de firmar conviene revisar el valor de subasta pactado en la escritura.
El préstamo entra en el pasivo de la sociedad como deuda financiera, a largo o a corto plazo según sus vencimientos, y su contrapartida es la caja recibida o las deudas que cancela. El inmueble sigue en el activo, y la hipoteca se informa en la memoria y consta en el Registro de la Propiedad. En una operación íntegramente B2B no computa en la CIRBE, pero sí modifica ratios como la deuda financiera neta sobre EBITDA, que cualquier banco lee en las cuentas anuales.
Una empresa necesita circulante si su problema es un desfase puntual entre cobros y pagos, un préstamo de inversión si va a comprar activos o crecer, y una reestructuración si sus cuotas actuales superan la caja que genera. La prueba práctica es un plan de tesorería a doce meses: muestra si el hueco se cierra solo o se repite. Cuando se repite, más circulante solo aplaza el problema y conviene una reestructuración y refinanciación de deuda en un solo préstamo más largo.
Estructuramos financiación para empresas desde 15.000 € hasta 200 millones de euros, siempre con la garantía de uno o varios inmuebles. El límite de cada operación lo marca el valor del activo: el préstamo alcanza como máximo la mitad de la tasación ECO, con las cargas que se cancelen en la firma incluidas. Por debajo de un millón de euros, el plazo alcanza los 10 años (15 por debajo de 500.000 €); por encima, la operación se estructura en formato bullet, con devolución del capital al vencimiento, a 36 meses y, excepcionalmente, a 48.
Las operaciones que canalizamos las financian fondos de deuda con los que tenemos convenio, family offices, inversores institucionales y plataformas de crowdfunding. Presentamos cada expediente al financiador cuyo perfil encaja con el importe, el tipo de activo y el plazo. Todos ellos exigen una hipoteca inscrita a su favor en el Registro de la Propiedad. La empresa trata siempre con nuestro equipo, que coordina la tasación, la propuesta firme y la firma ante notario.
Le comunicamos el resultado del análisis de viabilidad en 24-48 horas desde que recibimos los datos básicos de la operación: importe, inmueble en garantía, cargas y destino de los fondos. Con la viabilidad positiva se encarga la tasación y se prepara la propuesta firme. La operación se firma ante notario en 7-10 días cuando la documentación está completa. Si la sociedad tiene una fecha límite, conviene decirla en la primera llamada: la financiación urgente para empresas sigue el mismo circuito y mantiene las condiciones.
No cobramos nada a la empresa antes de la firma: ni honorarios ni provisiones de fondos; la tasación la paga la empresa al encargarla, directamente a la sociedad de tasación. La operación sí tiene comisión de apertura y honorarios, que se liquidan el día de la firma ante notario junto con la notaría y el registro, descontados del importe financiado; la tasación la paga la empresa al encargarla. La propuesta firme detalla cada concepto antes de que la empresa decida. Si alguien le pide un pago previo para «reservar» financiación, desconfíe.
Financia-T opera a través de Kontactalia Finance, S.L., empresa inscrita en el Banco de España con el n.º D238 y en el Registro Estatal REEIF del Ministerio de Consumo con el n.º 439/2013. El equipo está acreditado por EFPA España y la actividad cuenta con seguro de responsabilidad civil. Kontactalia Finance ha tramitado desde 2009 más de 1.000 operaciones en todas sus vertientes, con sede en Barcelona y clientes en toda España.
La tasación ECO es la valoración de un inmueble hecha por una sociedad de tasación homologada por el Banco de España conforme a la Orden ECO/805/2003, que fija métodos, comprobaciones y advertencias para que el valor sirva como garantía hipotecaria. Es independiente del precio y de la opinión de las partes. Por eso los financiadores calculan sobre ella el importe máximo: en la financiación para empresas, hasta el 50 % de ese valor, con las cargas previas incluidas.
El hipotecante no deudor es quien hipoteca un inmueble propio para garantizar una deuda ajena, como el socio que aporta su nave al préstamo de la sociedad. No es prestatario ni avalista: responde solo con ese inmueble y hasta la cifra de responsabilidad hipotecaria, no con el resto de su patrimonio. Si es persona física y el inmueble es de uso residencial, la operación se rige por la Ley 5/2019, con FEIN, acta notarial previa y 10 días de reflexión, 14 en Cataluña.
La escritura de apoderamiento es el documento notarial con el que la sociedad faculta a una persona para actuar en su nombre. Pueden firmar el préstamo el administrador único, cualquiera de los solidarios, los mancomunados de forma conjunta, el consejero delegado o un apoderado con facultades expresas para tomar dinero a préstamo e hipotecar. El notario revisa el cargo o el poder y emite el juicio de suficiencia, que confirma si las facultades permiten firmar esa operación. Conviene que esté inscrito en el Registro Mercantil para evitar retrasos.
El LTV (loan to value) es el porcentaje que representa la deuda garantizada sobre el valor de tasación del inmueble. Cuando ya existe una hipoteca, se suma su saldo pendiente al nuevo dinero y se divide por la tasación. Con un inmueble tasado en 1.000.000 € y una hipoteca viva de 200.000 €, el máximo del 50 % permite una operación de 500.000 €: 200.000 € cancelan la carga en la firma y el resto, menos gastos, llega a la empresa.
La Ley de Sociedades de Capital, en su artículo 160.f, reserva a la junta general la adquisición, enajenación o aportación de activos esenciales, y presume esencial el activo cuyo importe supera el 25 % del total del último balance aprobado. Hipotecar no es vender, pero una ejecución podría privar a la sociedad de ese activo. Por eso, cuando el inmueble supera ese umbral, el notario suele pedir el acuerdo de junta o la manifestación del administrador de que no es esencial.
Este contenido ofrece información general sobre las normas vigentes en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones dependen del estudio de cada caso y de la firma de una oferta vinculante. Financia-T es una marca de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.
Estas dos guías explican con detalle las formas de financiación que gestionamos. Puede consultarlas para conocer mejor la financiación alternativa B2B y los préstamos hipotecarios para empresas en España.
Qué opciones de financiación alternativa existen, cómo se comparan con el banco, cuánto cuestan y cómo se solicitan. Con normas aplicables y ejemplos reales. 22 minutos de lectura.
Leer la guía completa →
Liquidez para su empresa con la garantía de un inmueble: desde 15.000 €, hasta el 50 % de la tasación ECO, respuesta en 24-48 h.
Ver el servicio →Análisis y guías de financiación empresarial escritos por nuestro equipo, actualizados a 2026.
Cómo funciona el crédito hipotecario para empresas, qué requisitos y plazos tiene y cómo se diferencia del banco. Opciones para obtener liquidez con un inmueble.
Leer el artículo →
Qué deudas con Hacienda y la Seguridad Social se pueden aplazar, requisitos y cómo solicitarlo paso a paso.
Leer el artículo →
Cómo financiar los pagos habituales de su empresa: comparamos factoring, confirming, descuento de pagarés y capital privado.
Leer el artículo →Deje aquí su solicitud de estudio
Cuéntenos qué necesita su empresa. En dos minutos puede enviar su solicitud para que un asesor sénior la estudie.
¿Qué importe de financiación necesita su empresa?
¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?
¿Cuál es su valor aproximado?
¿Tiene cargas o hipotecas sobre el inmueble?
¿Cuál es el importe aproximado de las cargas?
Otras soluciones para su empresa