Paseo de Gracia 12, 1ª planta B · Eixample · 08007 Barcelona +34 930 500 549 · contacto@financia-t.com
Sociedades patrimoniales y holdings · decisión por el activo · opciones fuera de CIRBE en operaciones íntegramente B2B

Financiación para sociedades patrimoniales

En Financia-T estructuramos financiación y préstamos para sociedades patrimoniales con garantía hipotecaria sobre los activos de la sociedad para comprar, refinanciar u obtener liquidez. Lo hacemos con financiación alternativa no bancaria, que decide por el valor del inmueble y el plan, no por la cuenta de explotación. Importes desde 15.000 € hasta 200 M€, LTV del 40-50 % según el activo y primera respuesta de viabilidad en 24-72 horas. Si su patrimonial tiene inmuebles que valen millones y, aun así, la banca le dice que no «por falta de actividad», aquí deciden sus activos.

5,0/5 en 20 reseñas de Google · D238 Banco de España · 439/2013 Consumo
Solicitud de préstamo
Paso 1 · menos de 2 minutos

¿Qué importe de financiación necesita su empresa?

Financiación desde 15.000 €

¿Dispone de propiedad inmobiliaria que pueda garantizar el préstamo?

¿Cuál es su valor aproximado?

¿Tiene cargas o hipotecas sobre el inmueble?

¿Cuál es el importe aproximado de las cargas?

Kontactalia Finance, S.L. tratará sus datos personales con la finalidad de dar respuesta a su consulta y/o peticiones de solicitud de préstamo o de información. Podrá ejercer sus derechos de protección de datos. Para más información consulte la política de privacidad.

¿Qué es la financiación para sociedades patrimoniales?

La financiación para sociedades patrimoniales —también llamada préstamo para una sociedad patrimonial— es el préstamo con garantía hipotecaria que una sociedad de tenencia de inmuebles, sin actividad operativa, firma sobre sus propios activos para comprar más inmuebles, refinanciar deuda, obtener liquidez o reordenar el patrimonio. En Financia-T la estructuramos con financiación alternativa no bancaria: la operación se decide por el valor de los activos y la viabilidad del plan, no por la cuenta de explotación que la patrimonial no tiene. Es una modalidad de los préstamos con garantía hipotecaria para empresas aplicada a la sociedad de tenencia, con opciones fuera de CIRBE (la Central de Información de Riesgos del Banco de España) en operaciones íntegramente B2B y escritura pública en notaría.

A efectos fiscales, se considera entidad patrimonial la sociedad en la que más de la mitad del activo no está afecto a una actividad económica, según el art. 5.2 de la Ley del Impuesto sobre Sociedades; la calificación concreta de su sociedad debe validarla su asesor fiscal. Para nosotros lo relevante es más sencillo: la patrimonial es una sociedad mercantil, exactamente el perfil con el que trabajamos —solo tramitamos operaciones de sociedades—, y un préstamo a una sociedad patrimonial se analiza por sus inmuebles y su plan de repago. Financia-T no presta directamente: analiza, estructura y canaliza la operación con fondos y financiadores especializados, y la decisión y el capital corresponden al financiador.

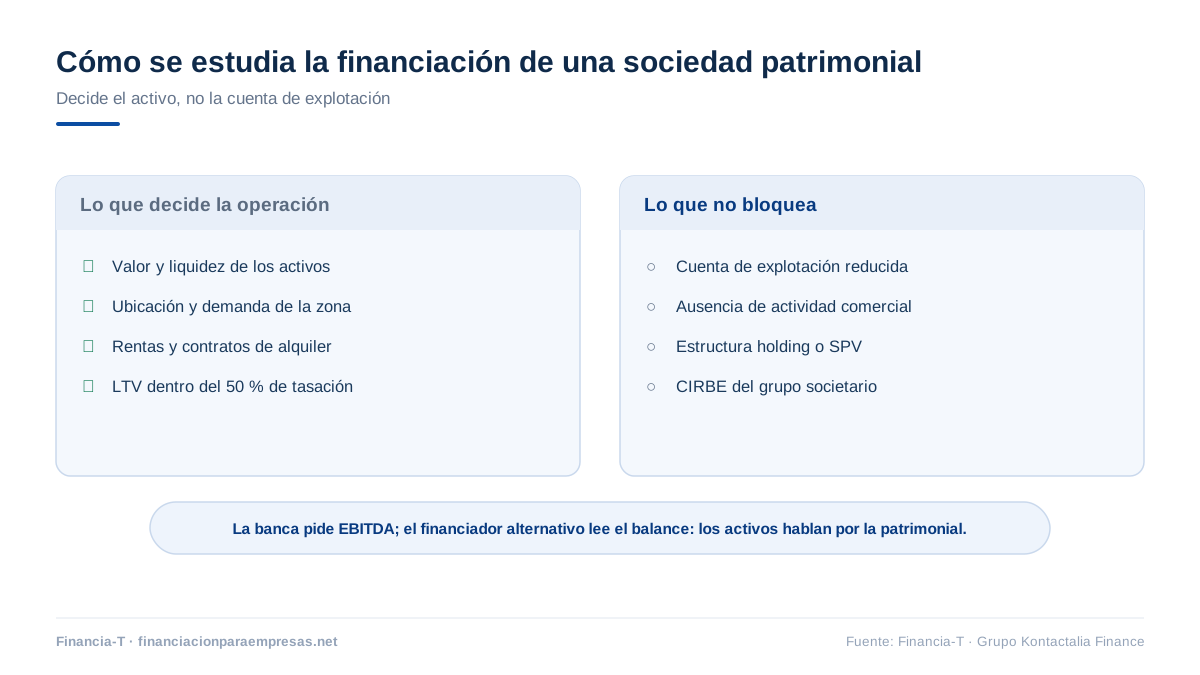
Diagrama de los criterios de los préstamos para sociedades patrimoniales: deciden los activos, sus rentas y el LTV del 40-50 %
Préstamos para sociedades patrimoniales: deciden los activos, sus rentas y el LTV del 40-50 %; la cuenta de explotación no bloquea la operación. Fuente: Financia-T · Grupo Kontactalia Finance.

Condiciones, usos y respaldo de un vistazo

Condiciones principales

  • Importes desde 15.000 € hasta 200 M€ sobre los inmuebles de la sociedad.
  • LTV del 40-50 % del valor de tasación ECO —el porcentaje del valor del inmueble que puede alcanzar el préstamo—, según el activo y su uso.
  • Sin exigencia de cuenta de explotación: deciden el activo y el plan.
  • Opciones fuera de CIRBE en operaciones íntegramente B2B; viabilidad en 24-72 horas.
  • Firma en notaría en 7-10 días en operaciones viables.
  • Cobertura en toda España.

¿Cuándo encaja?

  • La banca deniega a la patrimonial «por falta de actividad».
  • Quiere comprar un activo para la patrimonial sin esperar a vender otro.
  • Necesita refinanciar la deuda de la patrimonial con un calendario realista.
  • Va a reordenar el patrimonio: aportaciones o compraventas intragrupo.
  • Un family office quiere mover una operación sin tocar sus líneas bancarias.

¿Por qué Financia-T?

  • Más de 1.000 operaciones formalizadas desde 2009 dentro del Grupo Kontactalia.
  • Experiencia real con sociedades de tenencia, holdings y estructuras intragrupo.
  • Red de financiadores que deciden por el activo y el plan, no por el scoring.
  • Del pre-scoring a la notaría sin que usted persiga a nadie.
  • Inscritos en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España con el número D238.

En resumen

  • La sociedad patrimonial hipoteca uno de sus inmuebles y obtiene desde 15.000 € hasta 200 M€ para comprar, refinanciar o reordenar.
  • LTV del 40-50 % del valor de tasación ECO, según el activo y su uso.
  • Decisión por el activo y el plan de repago; opciones fuera de CIRBE en operaciones íntegramente B2B.
  • Viabilidad en 24-72 horas, firma en notaría en 7-10 días.

¿Qué condiciones tiene el préstamo para una sociedad patrimonial?

Lo que decide la operación es qué inmuebles hay en el balance, qué margen dejan sus cargas y con qué se va a repagar. Estas son las palancas:

ImporteDesde 15.000 € hasta 200 M€, sobre uno o varios inmuebles de la sociedad.
LTVDel 40 al 50 % del valor de tasación ECO: 50 % como tope general y 40 % en suelo y activos no operativos; en una patrimonial, con activos de inversión, el aplicable suele moverse dentro de esa horquilla según el activo y su uso.
Fuente de repagoRenta de los alquileres, venta prevista de un activo o respaldo del grupo; sin exigir cuenta de explotación.
CosteTipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€); amortización francesa (cuota constante), bullet (capital al vencimiento), americana (intereses periódicos y capital al final) o con carencia (meses iniciales solo de intereses).
CIRBE y firmaFuera de CIRBE en operaciones íntegramente B2B; escritura en notaría en 7-10 días.

¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.

Solicite su estudio de financiación →

Por qué la banca dice que no a las patrimoniales (y por qué aquí sí)

Quien ha pedido un préstamo para una sociedad patrimonial conoce la escena: el patrimonio es sólido, la garantía es evidente y aun así el expediente muere en el comité. No es mala suerte; es que el análisis bancario y el de un financiador alternativo miran cosas distintas:

Lo que frena a la banca

  • Sin ingresos operativos: no hay cuenta de explotación que puntuar en el scoring.
  • La CIRBE del grupo: la deuda de las demás sociedades contamina el análisis.
  • Activo «de inversión»: fuera de las políticas de riesgo estándar de la entidad.

Lo que valora el financiador alternativo

  • La renta de los alquileres como flujo de repago estable y verificable.
  • Un plan de venta de activos con calendario y valores realistas.
  • El respaldo del grupo o de la familia empresaria detrás de la sociedad.
La diferencia de fondo: la banca financia cuentas de resultados; el financiador alternativo financia activos con un plan. Una financiación para holdings patrimoniales bien estructurada convierte la «debilidad» que ve el banco —vivir de rentas y de rotación de activos— en la propia fuente de repago.

¿Para qué se financia una sociedad patrimonial?

Casi todos los préstamos para sociedades patrimoniales que estructuramos nacen de una de estas cuatro situaciones; es probable que reconozca la suya:

Comprar un activo para la patrimonial

La oportunidad aparece antes que la liquidez: un edificio a buen precio, un local con inquilino solvente, la nave que completa la cartera. La operación se garantiza con los inmuebles que la sociedad ya posee y, si la compra depende de vender antes otro activo, se estructura como préstamo puente para empresas: se compra ya y se cancela con la venta. Si la garantía va a ser el propio inmueble que se adquiere, la página especializada es financiación para la compra de activos inmobiliarios.

Liquidez sobre el patrimonio inmobiliario

Hipotecar un inmueble de la patrimonial permite extraer fondos sin vender: para reformar y revalorizar un activo, acudir a una oportunidad de inversión o, con prudencia y de la mano de su asesor fiscal, repartir dividendos a los socios. La sociedad conserva la propiedad, el uso y las rentas de sus inmuebles.

Refinanciar la deuda de la patrimonial

Hipotecas que vencen sin que el banco renueve, deuda cara heredada de otra época o varias cargas dispersas que conviene agrupar. Refinanciar la deuda de la patrimonial en una sola operación, con carencia o estructura bullet si el plan pasa por vender un activo, devuelve el calendario de pagos a la realidad de las rentas.

Reorganización patrimonial

Aportaciones de inmuebles, compraventas intragrupo o separaciones de socios exigen fondos en fechas de notario que no se mueven. La financiación con garantía sobre los propios activos permite ejecutar la reorganización con su calendario notarial, sin malvender nada por el camino. La estructura fiscal de estas operaciones, eso sí, repásela siempre con su asesor fiscal antes de firmar.

¿Qué importe puede obtener su patrimonial?

La cuenta de partida es tasación ECO × LTV aplicable − cargas vigentes. En un préstamo para una sociedad patrimonial hay que ser honestos con el LTV: el tope general es el 50 %, pero en suelo y en activos no operativos baja al 40 %, y buena parte de la cartera de una patrimonial son activos de inversión, así que el aplicable suele situarse entre el 40 y el 50 % según el activo y su uso. Tres ejemplos con números redondos:

Activo de la patrimonialTasaciónCargasLTV orientativoImporte orientativo
Edificio de viviendas en alquiler2.000.000 €0 €45-50 %hasta 900.000-1.000.000 €
Local comercial arrendado, con carga residual600.000 €100.000 €45-50 %hasta 170.000-200.000 €
Suelo urbano en cartera1.000.000 €0 €40 %hasta 400.000 €

Son cifras orientativas: el importe real depende de la tasación ECO, del tipo de activo, de su uso y del criterio del financiador. Se lo concretamos con la valoración de viabilidad, en 24-72 horas y sin coste.

Qué inmuebles de la patrimonial sirven como garantía

Sirve cualquier inmueble de la cartera con margen de cobertura: viviendas arrendadas a terceros, locales, oficinas, naves, edificios completos o suelo. También cabe la estructura inversa a la habitual: la patrimonial como hipotecante no deudor, aportando garantía a una operación de otra sociedad del grupo. La excepción relevante es la vivienda que constituye el domicilio habitual de un socio persona física: si un consumidor hipoteca su vivienda, la operación entra en la Ley 5/2019 LCCI y queda fuera del circuito íntegramente B2B con el que trabajamos.

Cuánto se puede obtener depende del LTV por activo (tope 50 %; suelo y activos no operativos, 40 %); el detalle por tipo de activo está en la página madre: Préstamos con garantía hipotecaria para empresas →

CIRBE y grupo: por qué importa en una patrimonial

En un grupo familiar, la CIRBE es un vaso comunicante: la deuda que firma la patrimonial la ve el banco de la operativa, y viceversa, y todas consumen la misma capacidad de endeudamiento percibida. Por eso muchas familias empresarias prefieren que la deuda de la sociedad de tenencia viaje por otro circuito: en operaciones íntegramente B2B, la financiación alternativa queda fuera de CIRBE, de modo que el endeudamiento de la patrimonial no estrecha las líneas bancarias de las sociedades operativas del grupo. Si interviene un consumidor persona física (un socio que hipoteca su vivienda), aplica la Ley 5/2019 LCCI y sí se reporta.

El mecanismo completo de cuándo una operación computa o no en CIRBE está en la página madre: cómo funcionan las opciones fuera de CIRBE en operaciones íntegramente B2B →

¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.

Consulte a un experto →

Cuándo conviene esta operación y cuándo no

No todo préstamo para una sociedad patrimonial merece firmarse. Nuestro criterio, el mismo que aplicamos antes de presentar un expediente a un financiador:

Conviene si…

  • La sociedad tiene inmuebles con margen de cobertura dentro del LTV del 40-50 %.
  • Existe una fuente de repago concreta: rentas de alquiler, venta prevista o respaldo del grupo.
  • La finalidad crea valor: comprar, refinanciar en mejores términos o ejecutar una reorganización con fecha.
  • La banca ha denegado por falta de actividad, no por falta de plan.

No conviene si…

  • El activo a hipotecar es la vivienda habitual de un socio persona física: la operación pasa a la Ley 5/2019 LCCI y queda fuera de nuestro ámbito B2B.
  • La patrimonial carece de plan de repago: sin rentas, sin venta prevista y sin respaldo, la deuda solo aplaza el problema.
  • El objetivo real es desinvertir: si quiere vender el activo y seguir usándolo, valore antes el sale and leaseback para empresas.

La documentación de partida (nota simple de los inmuebles, escrituras y poderes de la sociedad, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas depositadas) coincide con la del resto de operaciones hipotecarias del grupo y puede consultarla completa aquí: ver la documentación completa →

Marco legal del préstamo a la patrimonial

El préstamo a una sociedad patrimonial es una operación mercantil entre sociedades: se articula al amparo del Código de Comercio y la Ley Hipotecaria, con libertad de pactos y sin FEIN ni acta previa, al ser íntegramente B2B. La condición de entidad patrimonial es una calificación fiscal —el art. 5.2 de la Ley del Impuesto sobre Sociedades la define como aquella en la que más de la mitad del activo no está afecto a una actividad económica— que no impide endeudarse; sus efectos tributarios debe valorarlos su asesor fiscal. Si interviene un consumidor persona física —un socio que hipoteca su vivienda—, entra en juego la Ley 5/2019 LCCI, con acta notarial previa, FEIN, 10 días de reflexión y reporte a CIRBE. En todos los casos hay tasación ECO homologada (Orden ECO/805/2003) y escritura pública.

Desarrollo completo del marco legal, con los dos escenarios en detalle, en la página madre: marco legal de la garantía hipotecaria →

Préstamos para sociedades patrimoniales: banca tradicional vs. financiación alternativa

Préstamo para una sociedad patrimonialBanca tradicionalFinanciación alternativa
Qué analizaCuenta de explotación y scoring: la patrimonial no puntúaEl valor del activo y la viabilidad del plan
Sin actividad operativaMotivo habitual de denegaciónIrrelevante: repago por rentas, ventas o respaldo del grupo
Activo «de inversión»Fuera de la política de riesgos estándarLa garantía natural de la operación
Cuánto y cuándoLo que diga el comité, cuando digaLTV del 40-50 % según activo, con viabilidad en 24-72 horas
CIRBE del grupoLa deuda de la patrimonial estrecha las líneas de todo el grupoFuera de CIRBE en operaciones íntegramente B2B
FirmaSemanas o meses de comitéEscritura en notaría en 7-10 días en operaciones viables

Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.

Solicite financiación →

Cómo se financia su patrimonial: del análisis a la firma

Así avanza el préstamo para una sociedad patrimonial, de la solicitud a la disposición de fondos: con el expediente al día, la firma llega en 7-10 días en operaciones viables.

  1. Radiografía del patrimonio

    Envíe la nota simple de los inmuebles de la sociedad, las últimas cuentas depositadas y la finalidad de los fondos. Un asesor senior le da la respuesta de viabilidad en 24-72 horas.

  2. Estructura y plan de repago

    Definimos con usted la estructura: qué activos entran en garantía, qué LTV aplica a cada uno (40-50 %) y de dónde saldrá cada euro del repago: las rentas de los alquileres, una venta ya prevista o el apoyo del grupo. Gratuito y sin obligación de continuar.

  3. Tasación y oferta

    Pedimos la tasación ECO homologada de los activos en garantía. Con el informe, el financiador emite la oferta con el importe definitivo y todas las condiciones cerradas.

  4. Firma y disposición

    Escritura pública ante notario —el trámite mercantil B2B, sin FEIN— y disposición de los fondos en el mismo acto mediante transferencia OMF. La inscripción en el Registro se gestiona en paralelo.

Operaciones reales con sociedades patrimoniales

Ejemplos anonimizados de sociedades de tenencia a las que la banca había cerrado la puerta por falta de actividad.

Compra antes de vender · Barcelona

Patrimonial familiar que compró un local con inquilino solvente antes de cerrar la venta de un piso de su cartera.

Importe
380.000 €
Garantía
Edificio de viviendas en alquiler · tasación 1.100.000 €
LTV y estructura
LTV 34,5 % · puente 18 meses, cancelado con la venta

Refinanciación de vencimiento · Valencia

Sociedad de tenencia con una hipoteca a vencimiento que el banco no renovó pese a las rentas al día.

Importe
650.000 €
Garantía
Dos locales comerciales arrendados · tasación 1.500.000 €
LTV y estructura
LTV 43,3 % · 7 años, repago con rentas de alquiler

Reorganización intragrupo · Bilbao

Holding familiar que necesitaba fondos con fecha de notario para una compraventa intragrupo entre dos sociedades.

Importe
240.000 €
Garantía
Oficinas en alquiler de la patrimonial · tasación 560.000 €
LTV y estructura
LTV 42,9 % · 5 años, con hipotecante no deudor del grupo

Preguntas frecuentes sobre préstamos para sociedades patrimoniales

Dudas habituales de administradores de sociedades de tenencia, holdings y family offices antes de hipotecar un activo.

¿Puede endeudarse una sociedad patrimonial que no tiene actividad operativa?

Sí. Una sociedad patrimonial es una sociedad mercantil de pleno derecho y puede firmar un préstamo a una sociedad patrimonial con garantía hipotecaria sobre sus inmuebles. Los financiadores alternativos no exigen cuenta de explotación: deciden por el valor del activo y por un plan de repago creíble, ya sea la renta de los alquileres, la venta prevista de un inmueble o el respaldo del grupo. Financia-T analiza, estructura y canaliza la operación; la respuesta de viabilidad llega en 24-72 horas.

¿Es lo mismo un préstamo para una sociedad patrimonial que la financiación para sociedades patrimoniales?

Sí, nombran la misma operación: préstamos para sociedades patrimoniales, préstamo con garantía hipotecaria para patrimoniales o financiación para sociedades patrimoniales son etiquetas distintas del mismo producto, un préstamo garantizado con los inmuebles de la sociedad de tenencia. Las condiciones no cambian con el nombre: importes desde 15.000 € hasta 200 M€, LTV del 40-50 % según el activo, opciones fuera de CIRBE en operaciones íntegramente B2B, viabilidad en 24-72 horas y firma en notaría en 7-10 días.

¿Cuánto cuesta financiar una sociedad patrimonial?

El tipo de interés parte del 10 % anual (desde el 8 % en operaciones superiores a 5 M€), con importes desde 15.000 € hasta 200 M€ y amortización francesa, bullet, americana o con carencia. A ello se suman tasación ECO, notaría e impuestos, detallados en la oferta vinculante antes de firmar. Es un coste superior al bancario; su sentido es que la operación se aprueba por el activo y el plan cuando la banca deniega por falta de actividad.

¿Qué LTV aplica a los inmuebles de una patrimonial?

Entre el 40 % y el 50 % del valor de tasación ECO, según el activo y su uso. El tope general es el 50 %, pero en suelo y en activos no operativos se sitúa en el 40 %; como en una patrimonial muchos inmuebles son de inversión, conviene calcular con esa horquilla del 40-50 % y confirmar la cifra exacta con la valoración de viabilidad, que llega en 24-72 horas.

¿Sirven las viviendas de alquiler de la patrimonial como garantía?

Sí. Las viviendas arrendadas a terceros que posee la sociedad son garantía habitual, y su renta refuerza el plan de repago. La excepción es la vivienda que constituye el domicilio habitual de un socio persona física: si un consumidor interviene hipotecando su vivienda, la operación entra en la Ley 5/2019 LCCI y queda fuera del circuito B2B con el que trabajamos.

¿Computa la operación en la CIRBE de la patrimonial o del grupo?

En operaciones íntegramente B2B, no: la financiación alternativa no la declara una entidad obligada, por lo que queda fuera de CIRBE y no consume la capacidad bancaria de la patrimonial ni la del resto del grupo. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta. Financia-T no presta: analiza, estructura y canaliza la operación con financiadores especializados.

¿Puede la patrimonial usar un préstamo puente para rotar activos?

Sí, es una de las operaciones más habituales: comprar un activo para la patrimonial antes de haber vendido otro, usando el inmueble en cartera como garantía y cancelando el préstamo con la venta. Tiene página propia con el detalle de plazos y estructura: préstamo puente para empresas.

¿En qué se diferencia de financiar una empresa operativa?

En la fuente de repago y en el análisis. Una empresa operativa repaga con la caja de su negocio y suele buscar tesorería para su actividad, una necesidad que cubre la página de liquidez sobre inmuebles para empresas. La patrimonial repaga con rentas de alquiler, ventas de activos o apoyo del grupo, y el análisis pivota casi por completo sobre el inmueble y el plan.

¿Puede un family office canalizar la operación a través de varias sociedades?

Sí. Es frecuente que un family office o un holding patrimonial reparta los inmuebles entre varias sociedades: la operación puede estructurarse con una sociedad como prestataria y otra como hipotecante no deudor, o con garantías sobre activos de distintas sociedades del grupo. Lo relevante es que todas las intervinientes sean sociedades y que el conjunto tenga un plan de repago claro; los efectos fiscales de cada estructura debe validarlos su asesor fiscal.

Operaciones relacionadas para su patrimonial

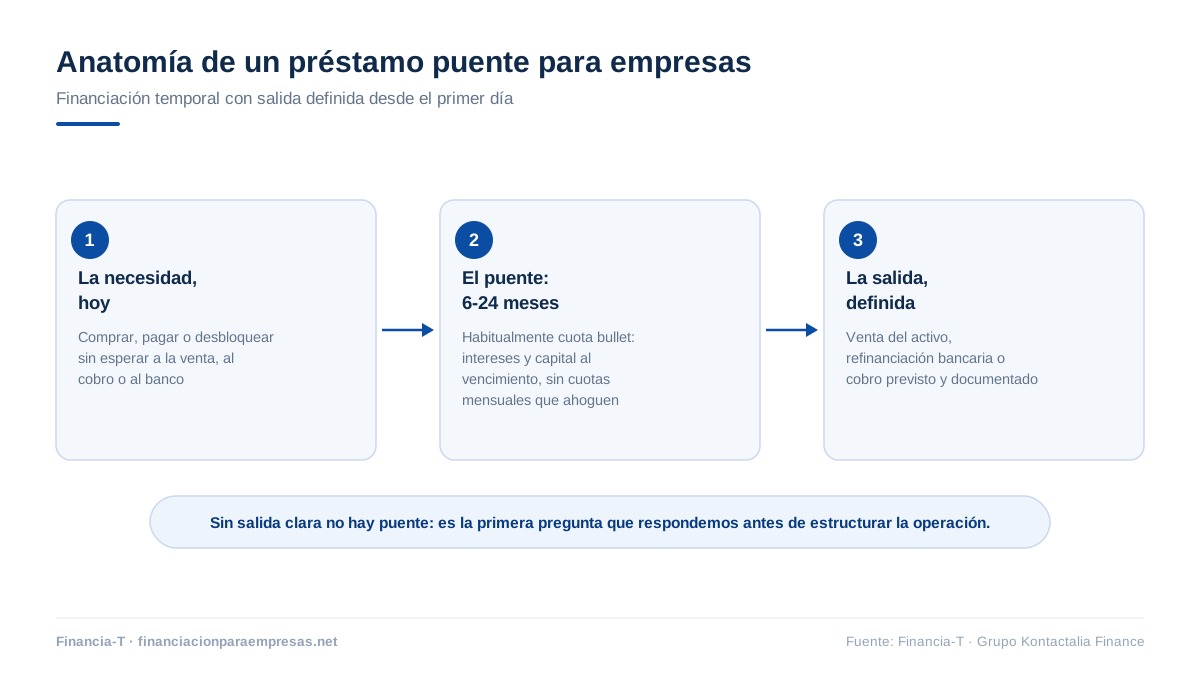
Diagrama de la anatomía del préstamo puente para empresas: compra del activo, garantía sobre el inmueble en cartera y cancelación con la venta

Préstamo puente para empresas

La herramienta clásica de la patrimonial para rotar cartera: comprar el activo bueno antes de haber vendido el otro, y cancelar con la venta.

Ver el préstamo puente →
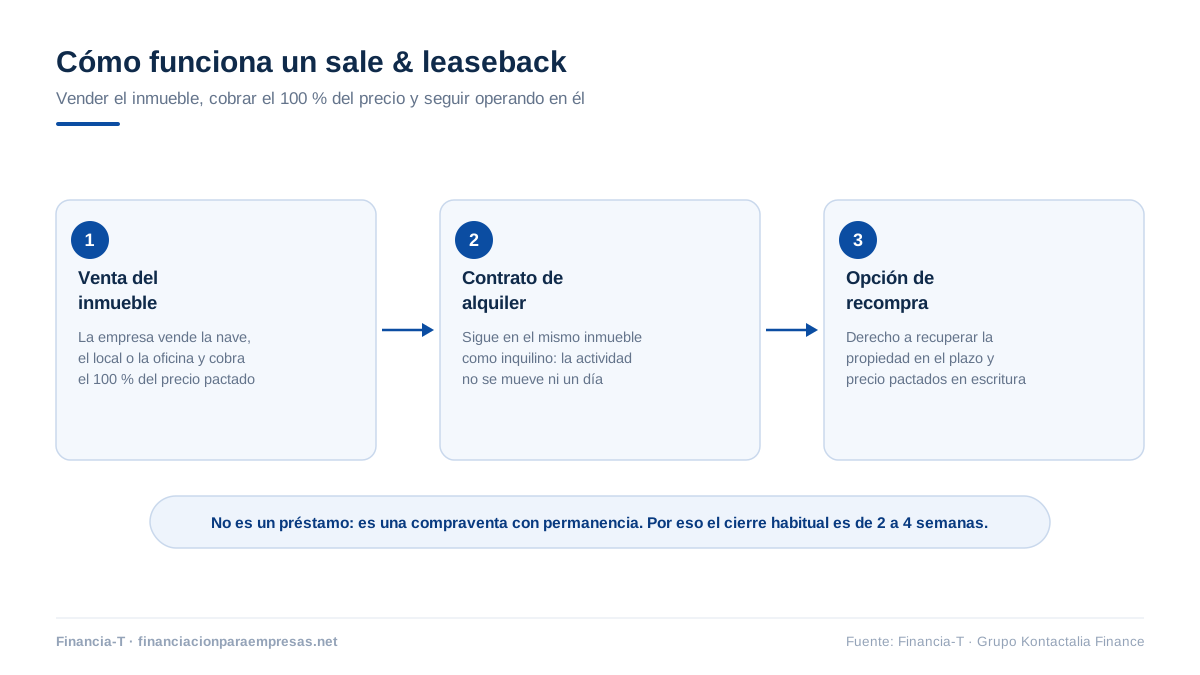
Diagrama de cómo funciona el sale and leaseback para empresas: venta del activo y permanencia en alquiler

Sale and leaseback para empresas

La alternativa de desinversión: vender un activo del grupo y seguir usándolo en alquiler. Útil cuando el objetivo es reducir deuda, no aumentarla.

Ver el sale and leaseback →

Solicite su estudio gratuito sin compromiso

¿La banca le ha dicho que no a su patrimonial «por falta de actividad»? Díganos qué inmuebles tiene la sociedad y qué quiere hacer, y en 24-72 horas sabrá si la operación es viable y en qué condiciones.

Alejandro Melero García, Director General de Kontactalia Finance
Contenido elaborado y revisado por

Alejandro Melero García

Director General — CEO de Kontactalia Finance · Asesor Financiero Certificado LCCI por EFPA España

Más de 15 años estructurando financiación alternativa para empresas con garantía inmobiliaria. El Grupo Kontactalia Finance ha formalizado más de 1.000 operaciones desde 2009. Inscrito en el Banco de España con código D238.

Revisado por: Alejandro Melero García · Asesor Financiero Certificado LCCI por EFPA España. Validación técnica del contenido normativo (Código de Comercio, Ley 5/2019 LCCI, Ley Hipotecaria, Orden ECO/805/2003, Ley 16/2022 concursal).
Aviso profesional

Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.

Última actualización: · Fuentes consultadas: BOE · Banco de España · Orden ECO/805/2003 · Ley 5/2019 LCCI · Ley del Impuesto sobre Sociedades (art. 5.2)