
Nave nueva antes de vender la actual · Martorell
Industrial que encontró una nave mayor antes de tener vendida la suya.
- Importe
- 420.000 €
- Garantía
- Nave en venta · tasación 950.000 €
- LTV y salida
- LTV 44,2 % · 14 meses, cancelado con la venta
En Financia-T estructuramos financiación y préstamos puente para empresas con garantía inmobiliaria y una salida definida y verificable: viabilidad en 24-72 horas y firma en notaría en 7-10 días. De 15.000 € a 200 M€, con opciones fuera de CIRBE en operaciones íntegramente B2B. A veces el problema no es el dinero, sino el orden de los tiempos —la nave nueva se firma en marzo y la actual se vende en septiembre; la refinanciación bancaria llegará, pero después del vencimiento—: el puente cubre exactamente ese hueco.
El préstamo puente para empresas —también llamado financiación puente para empresas— es una financiación temporal con garantía inmobiliaria, de 6 a 24 meses, que cubre el desfase entre una necesidad de fondos de hoy y un ingreso cierto de mañana: la venta de un activo, una refinanciación bancaria ya encaminada o el cobro de una operación cerrada. Es, por definición, financiación con salida definida: el financiador no presta contra una esperanza, sino contra una salida que puede verificarse con documentos antes de la firma. Las bases son las de nuestros préstamos con garantía hipotecaria para empresas: de 15.000 € a 200 M€, hasta el 50 % del valor de tasación ECO y, en operaciones íntegramente B2B, fuera de CIRBE.
La financiación puente para empresas se decide con dos preguntas, en este orden: ¿la salida es real y llega a tiempo?, ¿el activo cubre la operación con margen? Financia-T no presta directamente: analiza, estructura y canaliza cada operación con financiadores privados especializados y fondos de deuda habituados a estructuras puente, y la decisión y los fondos corresponden siempre al financiador; la respuesta de viabilidad llega en 24-72 horas.
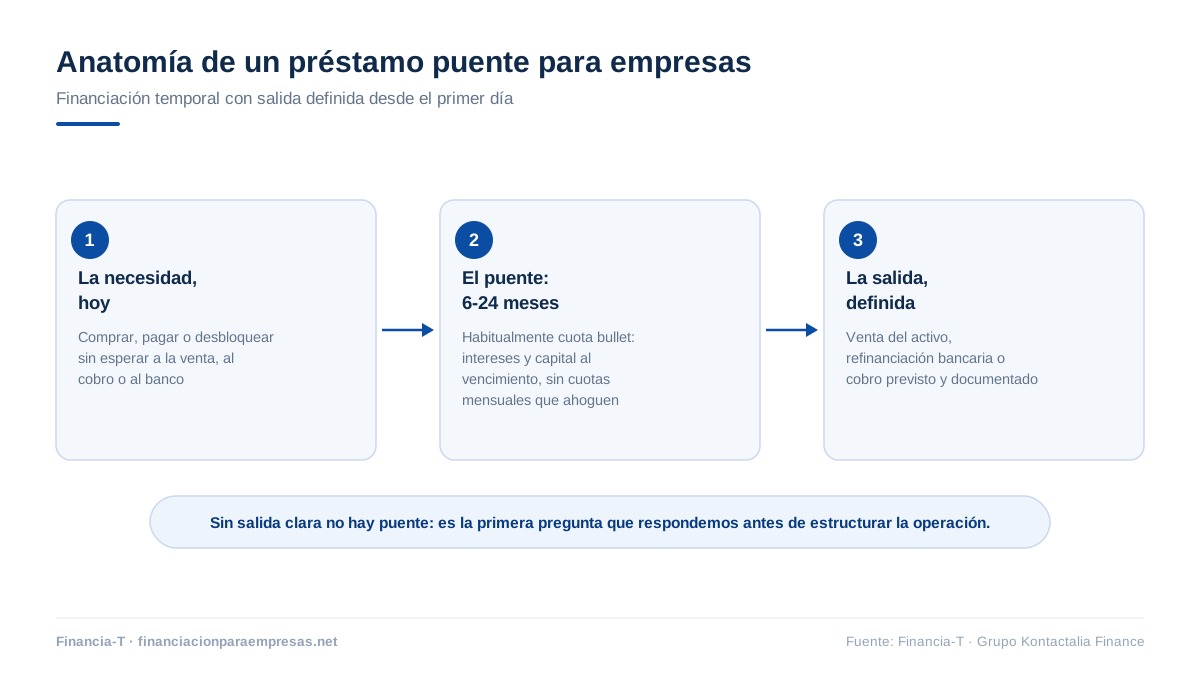
En un préstamo puente, el contrato importa menos que la salida. Esto es lo que miramos antes de estructurar:
| Importe | De 15.000 € a 200 M€, hasta el 50 % del valor de tasación ECO del inmueble (40 % en suelo o activo no operativo). |
| Plazo | 6-24 meses según la salida prevista, con extensiones pactadas por escrito antes de la firma. |
| Amortización | Habitualmente bullet: solo intereses durante la vida del puente y principal de una vez al vencimiento. |
| Tipo y costes | Desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€), más comisión de apertura cerrada por escrito en la propuesta. |
| La salida | Venta, refinanciación o cobro, siempre verificable con documentos: es la condición que de verdad aprueba la operación. |
| CIRBE | Fuera de CIRBE en operaciones íntegramente B2B. |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →Cuatro situaciones concentran la mayoría de los puentes que estructuramos. En todas hay un ingreso cierto que todavía no ha llegado; si se reconoce en alguna, es muy probable que el puente encaje:
Hemos estructurado cientos de operaciones de financiación puente con garantía inmobiliaria y hemos desaconsejado bastantes más. La diferencia entre unas y otras siempre es la misma: la salida.
Si su situación está en la segunda columna, lo honesto no es un puente: es reordenar el pasivo con una reestructuración y refinanciación de deuda y recuperar una única cuota soportable. Se lo diremos así en el primer análisis, sin coste y sin compromiso.
Vale cualquier inmueble con margen de cobertura —vivienda, local, nave, oficina, edificio u hotel operativo—, de la sociedad o de los socios (hipotecante no deudor). En el préstamo puente inmobiliario clásico, la garantía es precisamente el activo que está en venta: la misma operación que devuelve el principal libera la hipoteca. Y si el destino de los fondos es adquirir un inmueble, tiene el detalle de esa operación en la financiación para la compra de activos inmobiliarios.
Hay un detalle que muchas empresas descubren tarde: si el puente lo firma un banco, la nueva deuda se declara a la CIRBE —la Central de Información de Riesgos del Banco de España— y reduce su capacidad de crédito justo cuando más la necesita —a veces mientras negocia la propia refinanciación que es la salida del puente—. La financiación alternativa evita ese efecto: en operaciones íntegramente B2B, la operación queda fuera de CIRBE y su posición bancaria no se mueve. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Consulte a un experto →Una financiación puente para empresas se aprueba con cuatro piezas encima de la mesa; el resto del expediente se completa en paralelo.
La documentación de partida (nota simple, escrituras y poderes, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas del ejercicio) es la misma de cualquier operación con garantía inmobiliaria; tiene el detalle completo en la página madre: ver la documentación completa →
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
Solicite financiación →En operaciones íntegramente B2B, el préstamo puente se rige por el Código de Comercio y la Ley Hipotecaria: libertad de pactos entre empresas, que es justo lo que una estructura puente necesita —plazo corto, amortización bullet, extensiones y cancelación anticipada pactadas por escrito—, sin FEIN (la Ficha Europea de Información Normalizada) ni acta previa. Si interviniera un consumidor persona física, la Ley 5/2019 LCCI impone acta previa, FEIN y 10 días de reflexión, y esos plazos deben entrar en el calendario. Siempre con tasación ECO homologada (Orden ECO/805/2003) y firma ante notario.
| Variable | Préstamo a plazo clásico | Financiación puente para empresas |
|---|---|---|
| Para qué sirve | Financiar una inversión que se devuelve con la caja del negocio | Cubrir un desfase temporal entre dos operaciones |
| Plazo | De 5 a 20 años | 6-24 meses, ajustado a la salida |
| Amortización | Cuota mensual de capital e intereses | Bullet: solo intereses y principal a vencimiento |
| Cómo se devuelve | Con la generación de caja recurrente | Con la salida: venta, refinanciación o cobro |
| Qué analiza el financiador | La capacidad de pago a largo plazo | La salida y el margen del activo en garantía |
| Cancelación anticipada | La excepción | El objetivo: llega la salida y se cancela |
En una financiación puente para empresas, el paso decisivo no es la firma: es validar la salida. Con el expediente completo, la firma llega en 7-10 días.
Envíe la nota simple del inmueble, el importe que necesita y el documento que acredita la salida: mandato de venta o arras, interés bancario acreditado o contrato del cobro.
Antes de hablar de condiciones validamos que la salida se sostiene: precio de mercado, plazos alcanzables, papeles en regla. Si no se sostiene, se lo decimos y le orientamos a la alternativa correcta.
La tasación ECO homologada se encarga de inmediato y el financiador emite su oferta con todo por escrito: plazo, tipo, estructura bullet, extensiones y qué ocurre si la salida se retrasa.
Escritura pública ante notario y disposición de los fondos en el mismo acto por transferencia OMF (orden de movimiento de fondos del Banco de España, de abono inmediato). El puente arranca con su plan de salida pactado, no improvisado.
Tres ejemplos anonimizados de crédito puente para empresas, cada uno con su salida definida desde el primer día.
Industrial que encontró una nave mayor antes de tener vendida la suya.
Sociedad con un vencimiento anterior a la fecha en que su banco formalizaba.
Patrimonial con arras firmadas sobre un local que necesitaba cerrar la compra del siguiente.
Las dudas que más nos plantean las empresas antes de estructurar un puente.
Es una financiación temporal con garantía inmobiliaria, de 6 a 24 meses, que cubre el desfase entre una necesidad de fondos de hoy y un ingreso cierto de mañana: la venta de un activo, una refinanciación bancaria en curso o el cobro de una operación cerrada. Lo que define un buen crédito puente empresarial no es el importe ni el tipo, sino la salida: tiene que ser real, con fecha razonable y verificable con documentos.
Sí: financiación puente para empresas, préstamo puente y crédito puente nombran la misma operación, una financiación temporal con garantía inmobiliaria que cubre el desfase hasta una salida verificable. Cambia la etiqueta, no la mecánica: de 15.000 € a 200 M€, plazos de 6-24 meses en estructura bullet, viabilidad en 24-72 horas, firma en notaría en 7-10 días y, en operaciones íntegramente B2B, fuera de CIRBE.
El tipo parte del 10 % anual (desde el 8 % en operaciones superiores a 5 M€), más una comisión de apertura que queda cerrada por escrito en la propuesta del financiador, junto con la tasación y los gastos notariales. Al ser una estructura de solo intereses, el coste total depende sobre todo de cuánto dure el puente: si la salida llega antes, se cancela anticipadamente y deja de devengar intereses.
Los plazos típicos van de 6 a 24 meses y la estructura habitual es bullet: durante la vida del préstamo su empresa paga solo los intereses y el principal se devuelve de una vez al vencimiento, cuando se materializa la salida. Así la cuota mensual no ahoga la tesorería mientras la venta, la refinanciación o el cobro siguen su curso.
Tres familias: la venta de un activo a precio de mercado (mejor con mandato de venta o arras firmadas), una refinanciación bancaria con interés acreditado de la entidad y el cobro documentado de una operación cerrada, como una adjudicación o una compraventa ya firmada. Lo que ningún financiador acepta es una esperanza: la salida debe poder verificarse con papeles antes de la firma.
En el problema que resuelve. La financiación urgente para empresas corre contra una fecha crítica —una subasta, un vencimiento inaplazable— y su clave es la velocidad. El préstamo puente resuelve un desfase de calendario entre dos operaciones y su clave es la salida: puede firmarse igual de rápido, en 7-10 días, pero se estructura pensando en cómo y cuándo se devuelve, no solo en llegar a tiempo.
Se prevé antes de firmar, no cuando ocurre. En la propuesta se pactan las extensiones de plazo posibles y su coste, y se define un plan B honesto: ajustar el precio de venta, refinanciar con banca o, en último término, vender otro activo. Si en el análisis inicial vemos que la venta no es realista en el plazo del puente, se lo decimos y no recomendamos firmar: un puente sin salida creíble es un problema aplazado.
Sí: es el caso más clásico del préstamo puente inmobiliario. La garantía suele ser la nave actual —la que está en venta—, el puente aporta los fondos para firmar la compra de la nueva y, cuando la antigua se vende, el principal se cancela con el precio obtenido. Su empresa no pierde la nave nueva por esperar y no malvende la antigua por las prisas.
En operaciones íntegramente B2B, no: la financiación alternativa no la declara una entidad obligada, así que sus líneas bancarias quedan intactas. Es especialmente relevante cuando la salida del puente es una refinanciación bancaria: la operación no estrecha su CIRBE justo mientras negocia con la banca. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
Sí. «Bridge loan» es el término anglosajón del préstamo puente: una financiación temporal con garantía inmobiliaria, normalmente de 6 a 24 meses, que cubre el desfase entre una necesidad de fondos de hoy y un ingreso cierto de mañana (la venta de un activo, una refinanciación bancaria ya encaminada o el cobro de una operación cerrada). Se cancela cuando llega esa salida prevista.
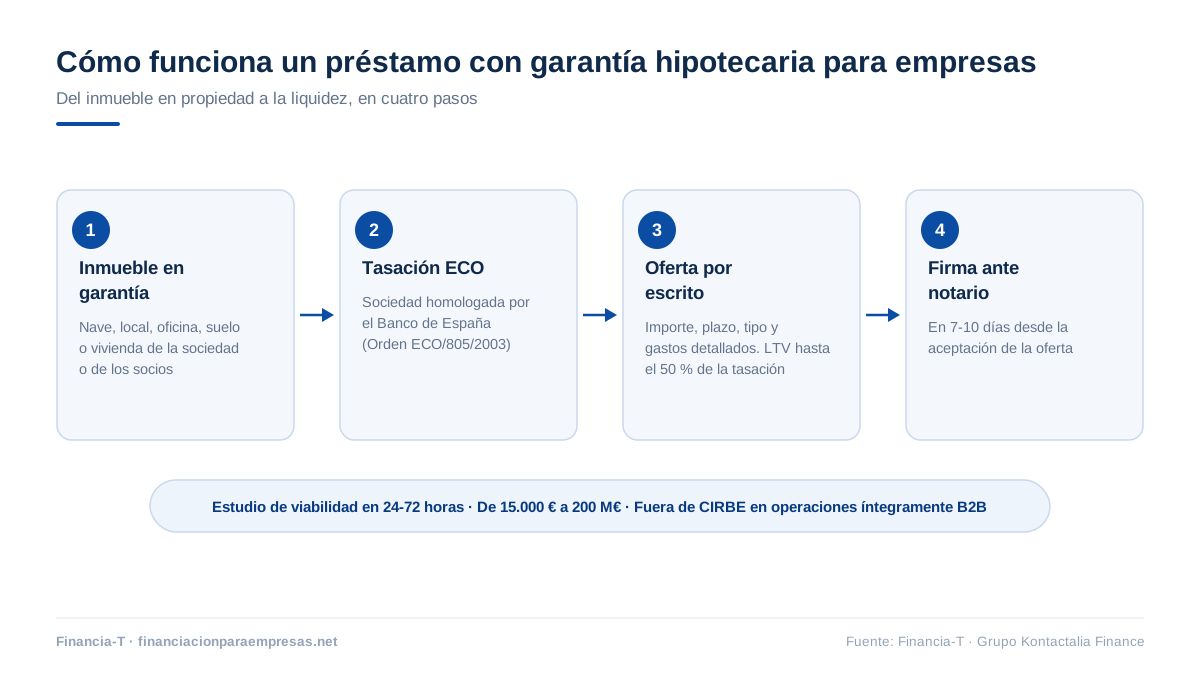
La página de referencia con toda la mecánica hipotecaria: ficha, activos, CIRBE y requisitos. Lectura de referencia.
Ver la página madre →Guía general del sector: qué financiador conviene según el plazo, el activo y el destino de los fondos. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.