Arranque de obra adjudicada · Mataró
Constructora con obra pública firmada que necesitaba acopios antes de la primera certificación.
- Importe
- 210.000 €
- Garantía
- Nave y oficinas propias · tasación 560.000 €
- LTV y plazo
- LTV 37,5 % · bullet 18 meses
En Financia-T estructuramos financiación y préstamos para constructoras con la garantía de un inmueble y financiación alternativa no bancaria: circulante para obra en marcha, maquinaria, avales y los desfases entre certificaciones que la banca —escaldada con el sector— ya no acompaña. Desde 15.000 €, opciones fuera de CIRBE en operaciones B2B y una primera respuesta de viabilidad en 24-72 horas. Sabemos cómo respira la caja de una obra: el dinero llega siempre después del trabajo —se compra material hoy, se certifica el mes que viene y se cobra a 90 días—.
La financiación para empresas constructoras es un préstamo con garantía inmobiliaria —también llamada préstamos para constructoras— que cubre las necesidades específicas del sector: circulante de obra (material, subcontratas, nóminas), maquinaria, avales y el desfase entre certificación y cobro. En Financia-T la estructuramos con financiación alternativa no bancaria: se resuelve sobre el valor del inmueble aportado y la cartera de obra real, no únicamente tras el análisis del scoring —que en construcción penaliza al sector entero—. En operaciones íntegramente B2B no computa en CIRBE. Es la aplicación sectorial de nuestros préstamos con garantía hipotecaria para empresas.
La banca mira la etiqueta «construcción» y ve 2008; nosotros miramos la cartera de obra, los certificados y el activo en garantía. Una constructora con contratos firmados y un inmueble que respalda no es un riesgo sectorial: es una empresa con pedidos. Financia-T no presta directamente: analiza, estructura y canaliza la operación con prestamistas privados y fondos, y la decisión y el capital corresponden al financiador.
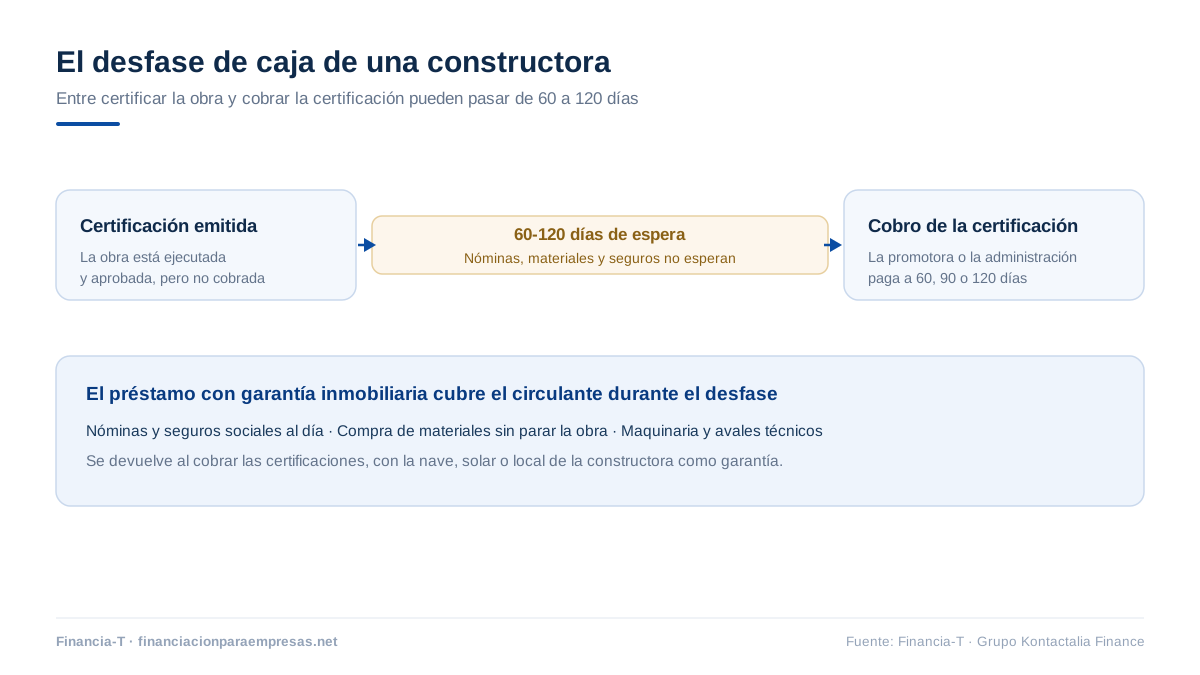
En obra, el calendario de cobros manda sobre todo lo demás. En los préstamos para constructoras, estas son las palancas:
| Contra el desfase | Estructuras bullet o con carencia: se amortiza cuando la certificación se cobra, no antes. |
| Qué refuerza el caso | Cartera de obra firmada, certificaciones emitidas y un historial de obra terminada. |
| Qué se financia | Material y subcontratas, nóminas de obra, maquinaria propia, avales de licitación. |
| Coste | Tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€). |
| CIRBE y firma | Fuera de CIRBE en operaciones íntegramente B2B; escritura en notaría en 7-10 días. |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →Cada obra es un ciclo de caja con nombre propio. Los préstamos para constructoras responden a destinos concretos:
| Fase de la obra | Cómo se financia |
|---|---|
| Suelo y licencia | Disposición inicial sobre el valor del suelo (LTV hasta el 40 % si no es operativo) para arrancar sin descapitalizarse. |
| Estructura y cerramientos | Disposiciones contra certificaciones de obra visadas: el dinero llega cuando la obra avanza, no antes ni después. |
| Instalaciones y acabados | Últimos tramos ligados al ritmo de ventas o precontratos; la tasación en hipótesis de obra terminada sostiene el importe. |
| Fin de obra y ventas | Cancelación con las escrituras de venta o refinanciación a plazo si parte del producto se queda en alquiler. |
Así la cuota financiera acompaña al ciclo real de caja de la obra en lugar de asfixiarlo.
La garantía de un préstamo para una constructora puede ser la nave o las oficinas de la empresa, inmuebles de los socios (hipotecante no deudor) o activos terminados en balance. El suelo se valora como activo no operativo (LTV hasta el 40 %). La maquinaria no sirve como garantía hipotecaria, pero sí como destino de los fondos.
El sector arrastra un castigo de scoring: muchas entidades limitan su exposición a construcción por política interna, da igual lo sana que esté su empresa. Cada operación bancaria declarada a la CIRBE (la Central de Información de Riesgos del Banco de España) agota un cupo sectorial ya de por sí corto. En operaciones íntegramente B2B, la financiación alternativa no computa en CIRBE: la constructora financia la obra sin gastar el poco margen bancario que el sector le deja. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
No hace falta un expediente perfecto para dar el primer paso: con la nota simple del suelo o del activo y el estado de la obra basta; el resto del expediente se levanta en paralelo.
La documentación de partida de los préstamos y créditos para empresas constructoras (nota simple, escrituras y poderes, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas del ejercicio) es la general del grupo, más la documentación técnica de la obra; véala completa aquí: ver la documentación completa →
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Consulte a un experto →En operaciones íntegramente B2B, la financiación de obra combina el Código de Comercio y la Ley Hipotecaria (pactos libres, sin FEIN ni acta previa) con la normativa sectorial: Ley de Ordenación de la Edificación, licencias urbanísticas y, si hay ventas sobre plano, la disposición adicional primera de la LOE sobre anticipos. Con consumidor persona física, rige la Ley 5/2019 LCCI. Tasación ECO homologada (Orden ECO/805/2003) y escritura pública cierran el marco.
| Variable | Banca tradicional | Préstamos para constructoras (financiación alternativa) |
|---|---|---|
| La etiqueta del sector | Cupo cerrado a construcción | Se analiza SU cartera de obra, no el trauma de 2008 |
| El desfase de certificaciones | Descuento limitado y caro | Puente con garantía hasta que el cobro entra |
| Arranque de obra | Sin caja no hay aval; sin aval no hay caja | Acopios y equipo financiados contra la obra adjudicada |
| Vencimientos | Cuota mensual rígida | Bullet o carencia casados con el calendario de cobros |
| Maquinaria | Renting eterno | Capital para comprarla y dejar de alquilar |
| CIRBE | Agota un cupo sectorial ya mínimo | Fuera de CIRBE en operaciones B2B: descuento y avales intactos |
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
Solicite financiación →En obra cada semana parada cuesta dinero. Si la operación es viable, la firma en notaría llega en 7-10 días, sincronizada con sus certificaciones.
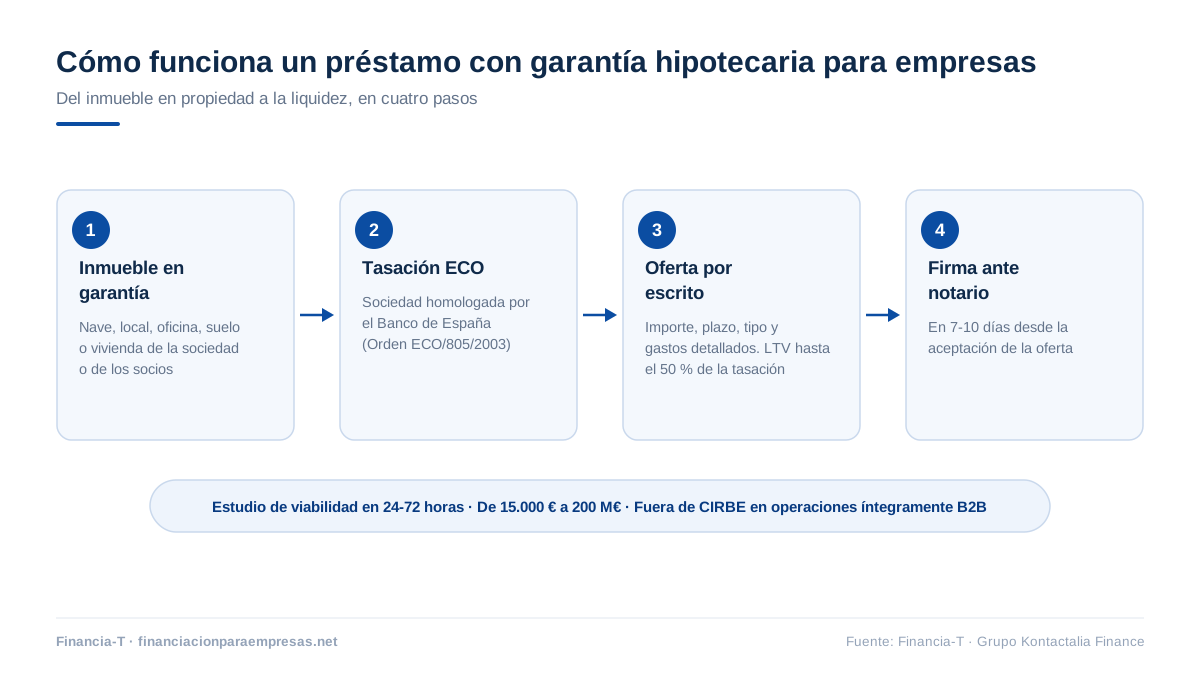
Envíe la nota simple del suelo o del activo en garantía, los contratos de obra adjudicados y el presupuesto de obra. Un analista con criterio inmobiliario toma el expediente.
Estudiamos los contratos de obra, las certificaciones emitidas y el calendario de cobros, y le devolvemos la viabilidad del préstamo para una constructora con la estructura propuesta: importe, plazo y disposiciones.
La tasación ECO homologada recoge el valor actual y, si procede, la hipótesis de obra terminada. El financiador emite la oferta con condiciones cerradas (FEIN si interviene consumidor).
Escritura pública ante notario; los fondos se liberan según lo pactado —de una vez o por certificaciones de obra— para que la caja acompañe el ritmo real de la construcción.
Ejemplos anonimizados de empresas de construcción financiadas contra su ciclo de obra.
Constructora con obra pública firmada que necesitaba acopios antes de la primera certificación.
Contratista con tres certificaciones emitidas y cobros a 90 días que ahogaban las nóminas.
Empresa de movimiento de tierras que compró la excavadora que alquilaba cada mes.
Dudas habituales de empresas de construcción y contratistas.
El circulante para una constructora entre certificaciones se financia con un préstamo con garantía inmobiliaria: la nave, las oficinas o un inmueble de los socios respaldan la operación y los fondos cubren nóminas, material y subcontratas mientras el cobro llega a 60-90 días. La estructura bullet o con carencia se amortiza al cobrar la certificación y, en operaciones íntegramente B2B, queda fuera de CIRBE.
Sí: préstamos para constructoras, préstamos y créditos para empresas constructoras o financiación para empresas constructoras son nombres de la misma operación, un préstamo con garantía inmobiliaria adaptado al ciclo de la obra. Cambia la etiqueta, no el producto. Las condiciones tampoco cambian: desde 15.000 €, hasta el 50 % de la tasación ECO, estructuras bullet o con carencia, viabilidad en 24-72 horas, firma en notaría en 7-10 días y opciones fuera de CIRBE en operaciones íntegramente B2B.
La financiación para una empresa constructora parte de un tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€), más una comisión de apertura recogida en la oferta vinculante. El coste final depende del LTV sobre la tasación ECO, del plazo y del activo aportado en garantía: una nave operativa admite hasta el 50 % y el suelo no operativo baja al 40 %.
Por política sectorial: muchas entidades limitan su exposición total a construcción, herencia de crisis pasadas, y ese cupo se aplica al sector entero sin mirar cada empresa. Nuestra lógica es la contraria: analizamos su cartera de obra concreta, sus certificaciones y el inmueble en garantía. Una constructora con pedidos y activo no es un riesgo sectorial; es una empresa financiable.
Depende del ciclo de cobros. Si la obra certifica y cobra con regularidad, una cuota mensual encaja. Si el grueso del cobro llega al final (liquidación, retenciones), la estructura bullet —intereses periódicos y capital al vencimiento— casa mejor. La carencia sirve para el arranque, cuando hay gasto y aún no hay certificación. Lo dimensionamos sobre su calendario real.
No: la garantía hipotecaria exige un inmueble (nave, oficinas, activos en balance o inmuebles de socios). La maquinaria sí puede ser el destino de los fondos —comprar la excavadora que hoy alquila— y para financiación pignoraticia sobre bienes muebles el grupo cuenta con otras marcas; se lo indicamos si su caso encaja mejor allí.
Es uno de los usos más frecuentes: la certificación está emitida, el cobro llega a 60-90 días y mientras tanto hay nóminas y subcontratas. La operación con garantía cubre ese puente y se amortiza cuando el cobro entra. A diferencia del descuento bancario, no depende de la calidad crediticia del pagador ni consume línea.
Indirectamente, sí: la liquidez obtenida permite constituir los depósitos y garantías que la licitación exige, o liberar la caja que hoy está retenida en avales. Para carteras grandes de avales conviene una estructura específica; la diseñamos sobre su plan de licitaciones.
Las dos, según el sombrero: para la actividad de construcción (obra propia o de terceros, circulante, maquinaria) esta página; para la actividad de promoción (comprar suelo, construir y vender) la marca especializada del grupo es PrestaPro. Muchos clientes usan ambas vías con estructuras separadas; lo importante es no mezclar los riesgos.
En operaciones íntegramente B2B, no: la financiación alternativa no la declara una entidad obligada, y el escaso cupo bancario que el sector deja queda libre para descuento y avales. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
Además de la base (nota simple, escrituras, cuentas), tres papeles propios del sector: los contratos de obra adjudicados, las últimas certificaciones emitidas y el calendario de cobros previsto. Con eso, la viabilidad sale en 24-72 horas y la estructura se diseña sobre datos reales de obra.
Las condiciones generales de la garantía hipotecaria están centralizadas en la página madre. Lectura de referencia.
Ver la página madre →La financiación no bancaria explicada de punta a punta: figuras, costes y usos. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.