
Reforma entre temporadas · Benidorm
Hotel de 60 plazas que renovó habitaciones en el cierre de invierno para subir ADR.
- Importe
- 420.000 €
- Garantía
- El propio establecimiento · tasación 1.150.000 €
- LTV y plazo
- LTV 36,5 % · carencia 12 meses
En Financia-T estructuramos financiación y préstamos para hoteles operativos, con el propio establecimiento como garantía y financiación alternativa no bancaria: capital para reformar, reposicionar, cubrir la pretemporada o aprovechar una oportunidad, decidido por el valor del activo y la operación del hotel —ocupación, ADR, RevPAR—, no por el scoring. Desde 15.000 €, opciones fuera de CIRBE en operaciones B2B y una primera respuesta de viabilidad en 24-72 horas. Un hotel es un negocio y un inmueble a la vez: una ventaja financiera que la banca no siempre sabe leer.
La financiación para hoteles con garantía inmobiliaria —también llamada préstamo hotelero— es la operación por la que un establecimiento operativo —hotel, hostal, aparthotel— obtiene capital aportando el propio inmueble como colateral, sin venderlo ni cerrar. En Financia-T la estructuramos con financiación alternativa no bancaria: la decisión pondera el valor del activo y la operación real (ocupación, ADR, RevPAR, estacionalidad), no únicamente el scoring bancario. En operaciones íntegramente B2B no computa en CIRBE y la firma se eleva a escritura pública en notaría. Es la aplicación hotelera de nuestros préstamos con garantía hipotecaria para empresas.
Quien lleva un hotel lo sabe: el calendario es implacable. La reforma solo cabe en el cierre de temporada y la mejor caja del año llega seis meses después de los gastos. Los préstamos para hoteles tienen que respetar ese ritmo. Financia-T no presta directamente: analiza, estructura y canaliza la operación con prestamistas privados y fondos que conocen el activo hotelero, y la decisión y el capital corresponden al financiador.
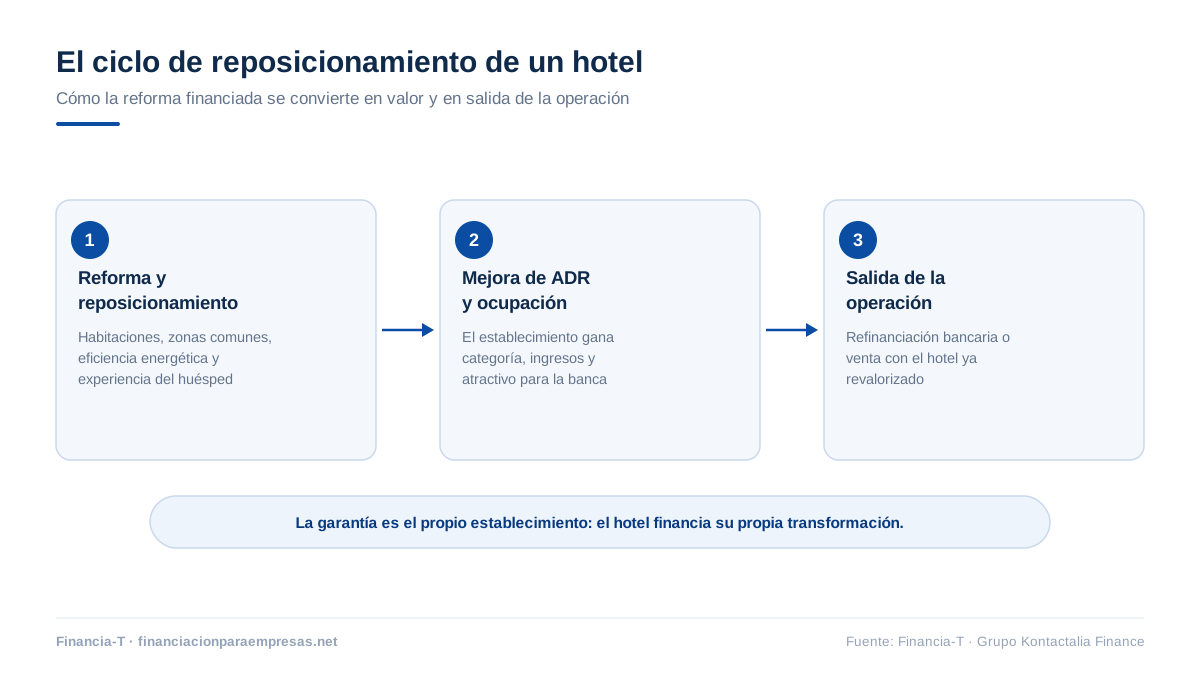
En hotelería, la financiación buena es la que respeta la temporada. Estas son las palancas:
| El activo manda | Hasta el 50 % del valor de tasación del establecimiento; la explotación (ocupación, ADR, RevPAR) refuerza el caso. |
| Calendario hotelero | Carencia de hasta 24 meses y cuotas que pueden respetar la estacionalidad: la reforma se paga con la temporada que genera. |
| Sin parar la actividad | La hipoteca no interfiere en la operación diaria ni en las reservas: el hotel sigue vendiendo habitaciones. |
| Coste | Tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€); bullet y carencia habituales en reformas. |
| CIRBE y firma | Fuera de CIRBE en operaciones íntegramente B2B; escritura en notaría en 7-10 días. |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →Cada hotel tiene su momento del año y su proyecto. Financiar la reforma de un hotel es el uso más habitual, pero no el único:
A diferencia de una nave o un local, un hotel se tasa y se analiza por partida doble: el inmueble (ubicación, estado, plazas) y la explotación. Tres métricas concentran la foto: la ocupación media anual y su estacionalidad; el ADR (tarifa media diaria), que mide el poder de precio del establecimiento; y el RevPAR (ingreso por habitación disponible), que combina ambas y permite comparar con la plaza. Un hotel con RevPAR sólido y ocupación estable obtiene mejores condiciones que lo que el inmueble solo justificaría, porque la caja de la explotación es la primera fuente de repago. Y al revés: un buen inmueble con explotación débil se estructura con más prudencia —más carencia, menos importe—. Presentar estas métricas bien documentadas (PMS, cierres anuales) acorta el análisis y mejora la oferta.
La garantía natural es el propio hotel operativo (establecimiento completo, con su licencia de actividad); la hipoteca sobre un hotel se inscribe en el Registro sin interferir en la explotación ni en las reservas. También pueden reforzar la operación otros inmuebles de la sociedad o de los socios (hipotecante no deudor): locales anexos, viviendas o naves. El suelo hotelero sin explotación se trata como activo no operativo, con LTV más conservador.
La banca hotelera funciona por campañas: pólizas de pretemporada, anticipos de TPV, renovaciones anuales. Cada operación declarada a la CIRBE (la Central de Información de Riesgos del Banco de España, donde la banca consulta el endeudamiento vivo de cada empresa) estrecha ese margen. En operaciones íntegramente B2B, un préstamo para hoteles con financiación alternativa no computa en CIRBE: la reforma o el circulante se financian fuera del radar bancario y las líneas de campaña quedan libres para la operación diaria. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
Para el primer análisis de un préstamo para hoteles bastan la nota simple del establecimiento y las cifras de ocupación; el expediente se completa después.
La documentación de partida (nota simple, escrituras y poderes, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas del ejercicio) es la misma que en cualquier operación con garantía; el desglose está aquí: ver la documentación completa →
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Consulte a un experto →En operaciones íntegramente B2B, la financiación de establecimientos hoteleros se rige por el Código de Comercio y la Ley Hipotecaria (libertad de pactos, sin FEIN ni acta previa); según el caso pesan también licencias turísticas y normativa autonómica de alojamiento. Con un consumidor persona física implicado, aplica la Ley 5/2019 LCCI: acta previa, FEIN, 10 días de reflexión, CIRBE. El hotel se valora con tasación ECO homologada (Orden ECO/805/2003) y la firma es notarial.
| Variable | Banca tradicional | Préstamo para hoteles alternativo |
|---|---|---|
| Cómo le analizan | Sector cíclico = recelo permanente | Inmueble + explotación: la buena gestión suma |
| Estacionalidad | Cuota plana aunque enero esté vacío | Carencia y cuotas alineadas con su temporada |
| La reforma | Financiación genérica a destiempo | Ejecutada en el cierre y devuelta con los ingresos de la temporada siguiente |
| Métricas hoteleras | No las entiende | Ocupación, ADR y RevPAR refuerzan su caso |
| Operativa | Trámites que interfieren | El hotel no cierra ni un día: la garantía no toca la explotación |
| CIRBE | Consume las líneas de campaña | Fuera de CIRBE en operaciones B2B: pólizas de temporada intactas |
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
Solicite financiación →En hostelería los plazos se pactan con la temporada: el préstamo para hoteles se firma en 7-10 días y puede programarse antes de la apertura.
Envíe la nota simple del establecimiento, los cierres de las dos últimas temporadas y el destino de los fondos. Un asesor senior le devuelve una primera valoración en 24-72 horas.
Pre-scoring del activo y de las métricas (ocupación, ADR, RevPAR): dimensionamos importe, carencia y calendario mirando su temporada. Sin coste, también en temporada baja.
Coordinamos la tasación ECO del establecimiento. Con el informe, el financiador emite la oferta con condiciones cerradas (FEIN si interviene consumidor).
Escritura pública ante notario y disposición de fondos por transferencia OMF. La operación se firma sin interferir en la explotación: el hotel no cierra ni un día.
Ejemplos anonimizados de préstamos para hoteles estructurados sobre el propio activo.
Hotel de 60 plazas que renovó habitaciones en el cierre de invierno para subir ADR.
Aparthotel que cubrió plantilla y compras de apertura sin tocar su póliza bancaria.
Hostal boutique que compró el local contiguo para ampliar recepción y desayunos.
Dudas habituales de propietarios y explotadores hoteleros.
Un préstamo con el propio hotel como garantía se articula como hipoteca sobre un hotel operativo: el establecimiento respalda la operación sin venderse ni cerrar, y sigue vendiendo habitaciones con normalidad. El importe alcanza hasta el 50 % de la tasación ECO, la explotación (ocupación, ADR, RevPAR) refuerza el análisis y, en operaciones íntegramente B2B, queda fuera de CIRBE. Firma en notaría en 7-10 días.
Sí: préstamos para hoteles, préstamo hotelero, préstamo con garantía del propio hotel y financiación para hoteles nombran la misma operación: capital para un establecimiento operativo que aporta el propio inmueble como garantía, sin venderlo ni cerrar. Cambia la etiqueta, no la mecánica. Las condiciones clave son las mismas: desde 15.000 € y hasta el 50 % de la tasación ECO, carencia de hasta 24 meses, viabilidad en 24-72 horas y firma en notaría en 7-10 días, con opciones fuera de CIRBE en operaciones íntegramente B2B.
Con financiación alternativa, un hotel puede financiar la reforma de habitaciones y zonas comunes, el circulante de temporada (plantilla, compras, marketing de pretemporada), el reposicionamiento hotelero para subir de categoría y la cancelación de deuda acumulada en ejercicios malos. El importe llega hasta el 50 % de la tasación ECO del establecimiento, desde 15.000 €, con carencia posible de hasta 24 meses.
No. La hipoteca es una garantía registral: no interfiere en la explotación, las reservas ni la operación diaria. El establecimiento sigue vendiendo habitaciones con total normalidad durante el proceso y después de la firma. De hecho, estructuramos el calendario (tasación, notaría) para no interferir en su día a día.
La estacionalidad es el corazón del diseño: la carencia se alinea con la reforma o la pretemporada, y las cuotas pueden dimensionarse sobre la caja del año completo, no del mejor mes. Una reforma ejecutada en cierre de invierno con carencia de 12 meses se paga con la temporada que ella misma mejora.
Tres sobre todo: ocupación media y su curva anual, ADR (tarifa media diaria) y RevPAR (ingreso por habitación disponible). Una explotación sólida mejora las condiciones porque es la primera fuente de repago. Aporte los cierres de las dos últimas temporadas y los informes del PMS: aceleran el análisis y refuerzan la oferta.
Sí, siempre que sean establecimientos operativos con licencia de actividad y explotación demostrable. El formato importa menos que la solidez del activo y de la caja: un hostal céntrico con buena ocupación es mejor operación que un gran hotel medio vacío.
Sí: la compra de un hotel operativo puede financiarse con el propio activo adquirido como garantía, reforzado si conviene con el establecimiento actual. Para proyectos de construcción o promoción hotelera nueva, la marca especializada del grupo es PrestaPro; se lo indicamos si su caso encaja mejor allí.
En operaciones íntegramente B2B —sociedad explotadora, sin consumidor persona física—, no computa en CIRBE: sus pólizas y líneas de campaña siguen intactas para la operación diaria. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
El diseño prudente se anticipa: cuota sobre el año medio (no el récord), carencia de arranque y margen de LTV. Si aun así una temporada viene mal dada, la operación puede reestructurarse —alargar plazo, extender carencia— antes de que el problema crezca. Hablar pronto es la mitad de la solución.
Viabilidad en 24-72 horas y firma en 7-10 días con documentación completa. Además de la base habitual (nota simple, escrituras, cuentas), en hoteles ayudan la licencia de actividad, los cierres de las dos últimas temporadas y las métricas del PMS. Con eso, el análisis va solo.
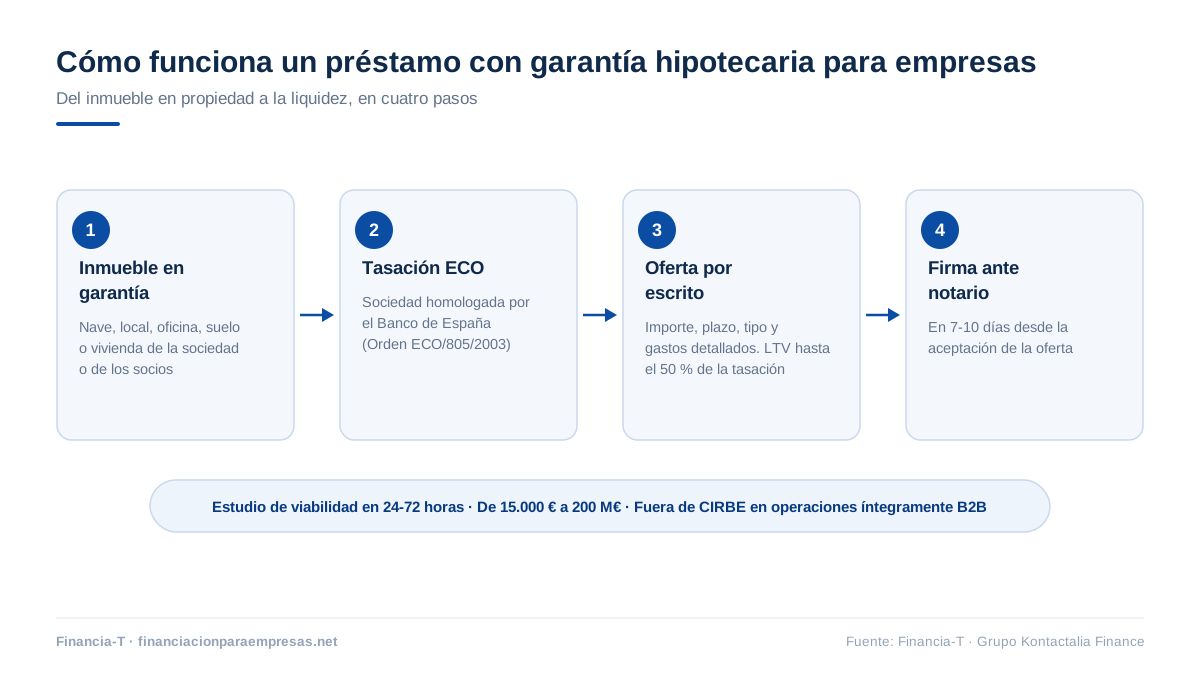
La mecánica hipotecaria común a todas las operaciones está en la página de referencia. Lectura de referencia.
Ver la página madre →Panorama completo de la financiación no bancaria: figuras, costes y comparativa. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.