
Subasta frenada en preconcurso · Lleida
Industrial en preconcurso con su nave camino de subasta por deuda ejecutada.
- Importe
- 290.000 €
- Garantía
- Nave productiva · tasación 640.000 €
- LTV y plazo
- LTV 45,3 % · carencia 18 meses
En Financia-T estructuramos financiación y préstamos para empresas en crisis —tensión de caja, preconcurso o concurso— con la garantía de un inmueble y financiación alternativa no bancaria: se decide por el valor del activo y por el plan de viabilidad, no por el momento que atraviesa la cuenta de resultados. Desde 15.000 €, con carencia de hasta 24 meses y una primera respuesta en 24-72 horas. La paradoja de las crisis es cruel —el capital que salvaría la empresa desaparece justo cuando más falta hace, porque la banca se retira al primer síntoma—: esta financiación existe para romperla.
La financiación para empresas en crisis —también llamada préstamo para una empresa en crisis— es la operación con garantía inmobiliaria diseñada para compañías en dificultades —desde la tensión de tesorería hasta el preconcurso o el concurso de acreedores— cuando el circuito bancario ya se ha cerrado. En Financia-T la estructuramos con financiación alternativa no bancaria: la decisión se apoya en el valor del activo y el plan de viabilidad, con estructuras de carencia de hasta 24 meses que dan aire mientras la empresa se reordena. En operaciones íntegramente B2B no computa en CIRBE (la Central de Información de Riesgos del Banco de España). Es la aplicación más exigente de nuestros préstamos con garantía hipotecaria para empresas.
No todas las crisis son iguales ni todas tienen salida financiera; nuestro trabajo empieza por decirle con franqueza si la suya la tiene. Cuando la hay, el capital a tiempo evita males mayores: subastas, resoluciones de contratos, liquidaciones que destruyen valor. Financia-T no presta directamente: analiza, estructura y canaliza la operación con prestamistas privados y fondos especializados en situaciones especiales, y la decisión y el capital corresponden al financiador.
En un préstamo para una empresa en crisis, el diseño de la operación pesa más que el tipo. Estas son las palancas:
| Carencia | Hasta 24 meses pagando solo intereses: la caja se dedica a reflotar, no a amortizar. |
| Qué se financia | Frenar ejecuciones, caja para el plan de viabilidad, acuerdos con acreedores, salida concursal. |
| Qué se mira | El activo, el plan de viabilidad y la honestidad de los números; no el color del último ejercicio. |
| Coste | Tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€); bullet o americana —estructuras que aplazan el principal al vencimiento— habituales en crisis. |
| CIRBE y firma | Fuera de CIRBE en operaciones íntegramente B2B; escritura en notaría en 7-10 días. |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →El rescate financiero de la empresa no consiste en alargar la agonía, sino en comprar el tiempo que el plan de viabilidad necesita. Usos habituales:
Si está leyendo esta página, probablemente ya sabe en qué fila está su empresa. La parte buena: en todas queda algo por hacer.
| Fase de la crisis | Qué se puede hacer todavía |
|---|---|
| Tensión de caja | El mejor momento: se financia con normalidad sobre el inmueble, se reordena el pasivo y la banca ni se entera. Margen de maniobra completo. |
| Primeros impagos | Aún hay salida: la operación cancela las deudas que frenan (Hacienda, Seguridad Social, proveedores críticos) antes de que escalen a ejecuciones. |
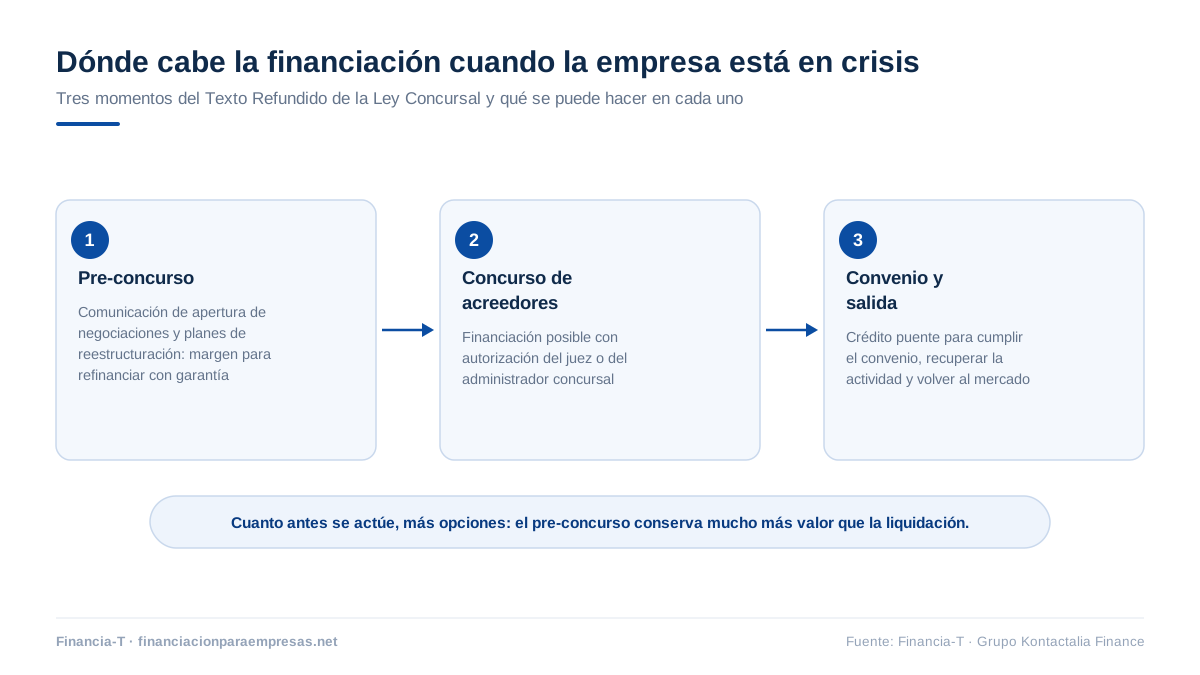
| Preconcurso (art. 583 TRLC) | La comunicación al amparo del TRLC (Texto Refundido de la Ley Concursal) protege de ejecuciones mientras se estructura el préstamo en preconcurso; trabajamos coordinados con su asesor concursal. |
| Concurso declarado | El margen se estrecha: solo operaciones con autorización judicial o dentro del plan; se estudia caso a caso junto a la administración concursal. |
Cuanto antes se actúe, más opciones quedan abiertas; los préstamos para empresas en concurso o preconcurso son los más técnicos y exigen coordinación con la administración concursal. Y una advertencia honesta: si los números dicen que no hay salida, decírselo también es parte del trabajo.
En crisis, el inmueble es el puente: vale cualquier activo con margen de cobertura —vivienda, local, nave, oficina, edificio u hotel operativo—, de la sociedad o de los socios (hipotecante no deudor). En concurso, la garantía se coordina con la administración concursal sobre bienes no afectos o con autorización.
En pleno deterioro, cada nueva operación bancaria declarada a la CIRBE pinta el mapa de riesgo más oscuro y acelera la retirada del resto de entidades: es la espiral clásica. La financiación alternativa en operaciones íntegramente B2B no computa en CIRBE, de modo que la empresa gana caja sin ensanchar el riesgo declarado ni alimentar la espiral. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
Sabemos que en una crisis reunir papeles cuesta: en los préstamos para empresas en concurso o preconcurso arrancamos con lo mínimo y vamos completando mientras la empresa sigue operando.
La documentación de partida (nota simple, escrituras y poderes, certificados de estar al corriente con Hacienda y Seguridad Social, KYC firmados y cuentas del ejercicio) es la misma aunque la empresa esté en dificultades; la lista íntegra está aquí: ver la documentación completa →
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Consulte a un experto →En operaciones íntegramente B2B, aun con la empresa en dificultades, la financiación se rige por el Código de Comercio y la Ley Hipotecaria (libertad de pactos, sin FEIN ni acta previa); si hay concurso o preconcurso, se examina además el TRLC para blindar la operación. Con consumidor persona física, rige la Ley 5/2019 LCCI: acta previa, FEIN, 10 días de reflexión y CIRBE. Todo pasa por tasación ECO homologada (Orden ECO/805/2003) y notario.
| Variable | Banca tradicional | Préstamos para empresas en crisis (alternativa) |
|---|---|---|
| Al primer síntoma | Se retira y corta líneas | Entra: es exactamente su especialidad |
| Preconcurso y concurso | Puertas cerradas | Estructuras específicas coordinadas con sus asesores |
| Qué evalúa | El último ejercicio en rojo | El plan de viabilidad y el activo que lo sostiene |
| Calendario de pago | Cuota inmediata que asfixia | Carencia de hasta 24 meses: la caja se dedica a reflotar |
| Honestidad | Silencio administrativo | Si no hay salida, se lo decimos a la primera |
| CIRBE | Alimenta la espiral de deterioro | Fuera de CIRBE en operaciones B2B: caja sin ensanchar el riesgo declarado |
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
Solicite financiación →Precisamente porque la situación aprieta, un préstamo para una empresa en crisis sigue un circuito corto: viabilidad, tasación y firma en unos 7-10 días.
Envíe la nota simple, las cuentas y un resumen honesto de la situación (impagos, tensión de caja, fase concursal si la hay). Sin maquillar: cuanto más claro, mejor plan.
Valoramos si la operación estabiliza la empresa o solo aplaza el problema, y le respondemos sin rodeos. Solo seguimos si hay salida real.
Tasación ECO homologada del activo y diseño de la estructura: importe, carencia inicial si procede y cuota que la caja actual pueda soportar (FEIN si interviene consumidor).
Escritura pública ante notario y disposición de fondos por OMF (Orden de Movimiento de Fondos del Banco de España): se atienden los pagos críticos y la empresa gana el tiempo que necesita para recuperarse.
Ejemplos anonimizados de empresas que ganaron el margen que su plan necesitaba.
Industrial en preconcurso con su nave camino de subasta por deuda ejecutada.
Empresa con convenio aprobado que necesitaba capital para cumplir los primeros hitos.
Sociedad en tensión severa que evitó la derivación de responsabilidad pagando a tiempo.
Dudas habituales en dificultades, preconcurso y concurso.
Una empresa en concurso de acreedores conserva opciones: en preconcurso, la comunicación del art. 583 TRLC frena ejecuciones mientras se estructura la operación; en concurso declarado cabe un crédito puente con garantía sobre bienes no afectos, con autorización del juez cuando procede. El marco lo fija el TRLC y todo se coordina con la administración concursal y sus asesores.
La financiación para una empresa en crisis parte de un tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€), con comisión de apertura y sin productos vinculados. La carencia de hasta 24 meses suma pocos intereses y da mucho aire; el coste final depende del LTV, del plazo y del riesgo de la operación.
Sí: préstamos para empresas en crisis y financiación para empresas en crisis nombran la misma operación con garantía inmobiliaria; también la verá citada como préstamos para empresas en concurso o preconcurso. Cambia la etiqueta, no el fondo: desde 15.000 €, carencia de capital de hasta 24 meses, primera respuesta en 24-72 horas y firma en notaría en 7-10 días, con opciones fuera de CIRBE en operaciones íntegramente B2B.
Sí, si hay dos cosas: un inmueble con margen de cobertura y un plan de viabilidad honesto. La operación no se decide por el último ejercicio sino por el activo y por la salida. En preconcurso, además, la caja fresca convierte el escudo temporal en una negociación real con los acreedores, no en una simple espera.
Es posible con estructura adecuada y coordinación con la administración concursal. La financiación que permite continuar la actividad puede recibir trato favorable en el procedimiento, y la garantía se constituye sobre bienes no afectos o con la autorización que corresponda. Es una operación técnica: cuente con sus asesores concursales desde el primer día.
La garantía responde como en cualquier hipoteca: si la operación se impaga, el financiador puede ejecutarla. Por eso el análisis inicial es franco: solo tiene sentido financiar si el plan de viabilidad es realista. Si los números dicen que no, se lo diremos y no le haremos perder tiempo ni patrimonio.
Para que la caja trabaje en salvar la empresa y no en amortizar deuda. Durante la carencia solo se pagan intereses; el principal espera a que el plan dé fruto. Es la diferencia entre una financiación que ayuda y una que asfixia: en crisis, el calendario importa tanto como el importe.
En muchos casos sí, cancelando la deuda que la motiva antes de la fecha, con pago directo al ejecutante en la propia firma. Es una carrera contra el calendario procesal: cuanto antes tengamos la nota simple y el detalle de la ejecución, más opciones. Si el margen no da, también se lo diremos claro.
Trabajamos con ellos, no aparte: el diseño de la operación (qué se paga, qué se negocia, qué se garantiza) debe encajar con la estrategia legal, especialmente en preconcurso y concurso. Compartimos números, calendario y borradores para que la financiación refuerce el procedimiento en lugar de complicarlo.
En operaciones íntegramente B2B no computa en CIRBE, porque el financiador privado no es entidad declarante: la empresa gana caja sin pintar más riesgo en el mapa que consultan los bancos. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta.
La misma base que en cualquier operación —nota simple, escrituras y poderes, cuentas— más la foto de la crisis: relación de deudas y acreedores, procedimientos en curso (ejecuciones, preconcurso, concurso) y el plan de viabilidad aunque sea preliminar. Con eso, la primera respuesta sale en 24-72 horas.
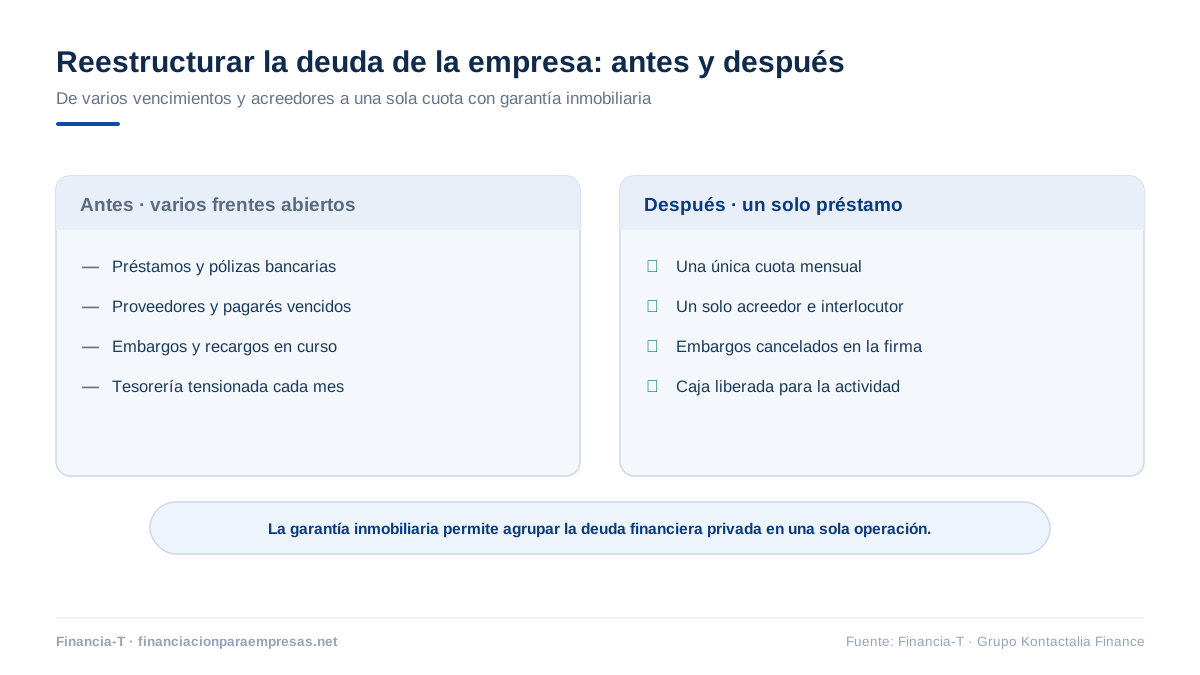
Cuando el problema es la deuda dispersa y no la viabilidad: reunificar cuotas, bajar la mensualidad y salir de la espiral. Página especializada.
Ver reestructuración de deuda →Todo el ecosistema no bancario explicado: figuras, costes y casos de uso. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.