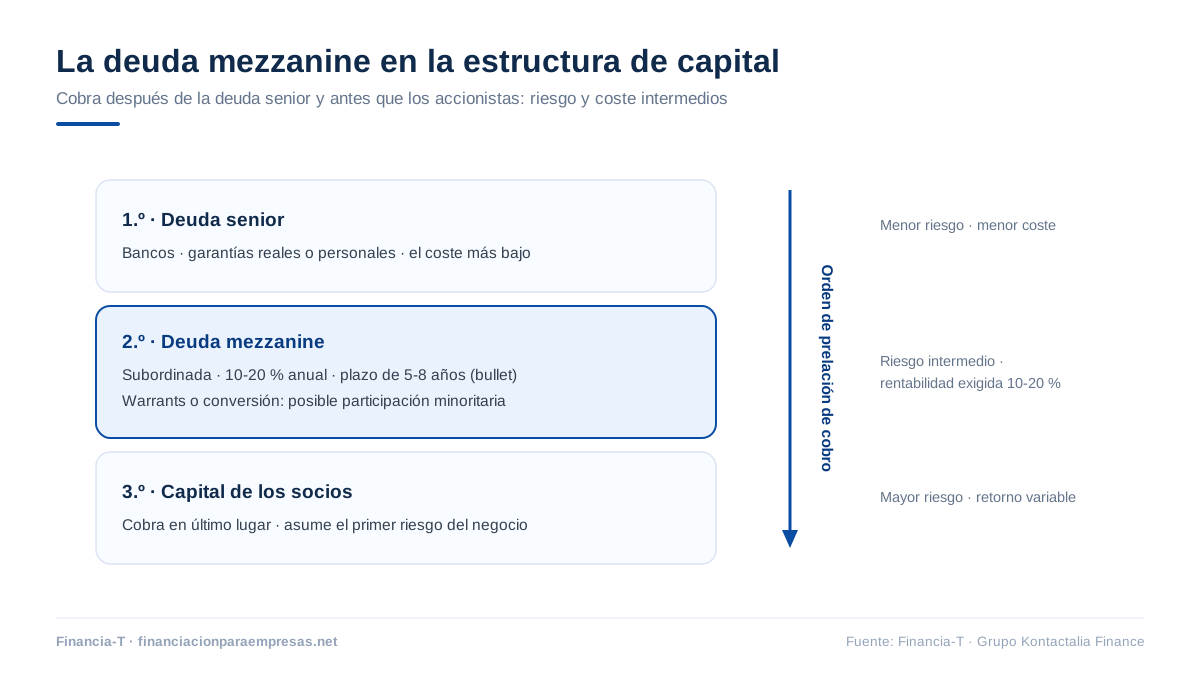
La deuda mezzanine es un instrumento de financiación híbrido que se sitúa entre la deuda senior y el capital: cobra después de los acreedores ordinarios pero antes que los accionistas y, a cambio de asumir ese riesgo intermedio, exige una rentabilidad superior, habitualmente de entre el 10 % y el 20 % anual.
La deuda mezzanine funciona como un préstamo subordinado a largo plazo, normalmente de 5 a 8 años, con devolución del principal al vencimiento (estructura bullet) y, en muchos casos, un derecho de conversión en acciones o warrants a favor del financiador. Se utiliza para financiar crecimiento, adquisiciones y compras apalancadas cuando la deuda bancaria no alcanza y los socios no quieren diluir su participación.
Puntos clave de la deuda mezzanine:
- Coste total habitual del 10 % al 20 % anual, claramente por encima de la deuda senior bancaria.
- Plazos de 5 a 8 años, casi siempre con amortización íntegra al vencimiento.
- Posición intermedia en la prelación de cobro: por detrás de la deuda senior y por delante de los socios.
- Componente de capital: warrants u opciones de conversión que pueden entregar al financiador un porcentaje minoritario de la empresa.
- Perfil objetivo: empresas con EBITDA positivo y recurrente; no es un producto para startups sin ingresos ni para urgencias de tesorería.
¿Qué es la deuda mezzanine?
La deuda mezzanine es financiación híbrida que combina características de deuda y de capital, y de ahí su nombre: «mezzanine» alude a una planta intermedia, ni totalmente préstamo ni totalmente fondos propios. En el balance se coloca entre la deuda senior, la que tiene prioridad de cobro, y el patrimonio neto de los socios.
Se recurre a ella, por lo general, cuando la empresa ha agotado su capacidad de endeudamiento bancario o cuando quiere evitar la dilución que supondría dar entrada a nuevos accionistas mediante una ampliación de capital.
¿Cómo funciona la deuda mezzanine?
El funcionamiento de la deuda mezzanine se articula en un contrato de préstamo subordinado con tres piezas habituales: un interés en efectivo que se paga periódicamente, un interés capitalizado o PIK (payment in kind) que se acumula al principal y se liquida al final, y un equity kicker, warrants o derecho de conversión, que permite al financiador participar en la creación de valor si la empresa cumple su plan.
A diferencia de un préstamo hipotecario, no suele apoyarse en hipotecas o prendas sobre activos concretos, sino en la capacidad de generación de caja del negocio. A cambio, incorpora covenants (compromisos financieros de apalancamiento y cobertura) y un acuerdo de subordinación con el banco senior que ordena quién cobra primero en cada escenario.
¿Qué empresas pueden optar a esta financiación?
Las candidatas naturales a deuda mezzanine son compañías consolidadas, con EBITDA estable, historial auditable y un plan de crecimiento creíble: una expansión, la compra de un competidor, una sucesión con salida parcial de socios o una operación apalancada. Los fondos que la ofrecen buscan negocios que ya han demostrado su modelo, no promesas.
Queda fuera, en cambio, la empresa en tensión de liquidez o con pérdidas recurrentes: para esos casos el mercado ofrece otras vías, como la reestructuración de pasivo o la financiación con garantía de activos.
Deuda senior, deuda mezzanine y ampliación de capital: comparativa
La comparativa entre deuda senior, mezzanine y capital ayuda a entender qué sacrifica y qué gana la empresa con cada instrumento:
| Aspecto | Deuda senior | Deuda mezzanine | Ampliación de capital |
|---|---|---|---|
| Coste anual orientativo | El más bajo | 10-20 % | No hay interés, pero se cede parte del beneficio futuro |
| Prelación de cobro | Primera | Intermedia | Última |
| Garantías | Hipotecarias, prendarias o personales | Por lo general, ninguna sobre activos concretos | No aplica |
| Dilución de los socios | Ninguna | Limitada (posibles warrants) | Directa y permanente |
| Plazo típico | 1-15 años | 5-8 años (bullet) | Indefinido |
¿Qué ventajas y qué riesgos tiene la deuda mezzanine?
La principal ventaja de la deuda mezzanine es que permite captar importes que la banca no cubriría sin ceder el control de la empresa: la dilución, si existe, es minoritaria y condicionada. Además, la estructura bullet libera caja durante la vida del préstamo, porque el grueso del principal se devuelve al final, cuando el plan de crecimiento ya ha madurado.
El riesgo simétrico es el coste: si los resultados no acompañan, una carga financiera del 10-20 % anual se vuelve difícil de sostener. Y en escenarios de incumplimiento, la conversión en acciones puede llevar al financiador al accionariado, alterando el equilibrio de poder que precisamente se quería proteger. Es una herramienta estratégica, no una solución de urgencia.
¿Cuándo tiene sentido recurrir a deuda mezzanine?
Recurrir a deuda mezzanine tiene sentido cuando se cumplen varias condiciones a la vez:
- El crédito bancario disponible se ha agotado o no llega al importe necesario.
- Los socios no quieren diluirse con una entrada de capital externo.
- Existe una oportunidad clara de expansión o adquisición que requiere capital a medio o largo plazo.
- La empresa genera caja demostrable para absorber un coste financiero elevado.
¿Cómo acceder a deuda mezzanine en España?
Acceder a deuda mezzanine exige preparar una propuesta sólida: histórico financiero auditado, proyecciones realistas y una estrategia de crecimiento defendible. Los proveedores habituales son fondos de deuda especializados, que en España suelen operar a partir de importes de varios millones de euros, lo que deja fuera a buena parte de las pymes.
Si su empresa dispone de activos inmobiliarios, existe una alternativa más directa para cubrir ese mismo hueco de capital: la financiación alternativa con garantía hipotecaria. En Financia-T analizamos, estructuramos y canalizamos este tipo de operaciones hacia financiadores privados especializados, con importes de 15.000 € a 200 M€, LTV de hasta el 50 %, tipos desde el 10 % (desde el 8 % en operaciones superiores a 5 M€), respuesta de viabilidad en 24-48 horas y firma habitual en 7-10 días. En operaciones íntegramente B2B, además, la financiación queda fuera de CIRBE.
Preguntas frecuentes sobre la deuda mezzanine
Lo que conviene saber
¿Qué plazo de vencimiento suele tener una financiación mezzanine para una pyme?
Una financiación mezzanine suele vencer entre cinco y ocho años, siempre después de la deuda senior a la que acompaña. Lo habitual es que el capital se devuelva de una vez al vencimiento, en formato bullet, y que parte de los intereses se capitalicen, es decir, se sumen a la deuda durante el préstamo. Ese diseño protege la caja de la pyme en los años de expansión, pero concentra un pago importante al final que suele cubrirse con una refinanciación o una venta.
¿Para qué operaciones se usa la deuda mezzanine: compras de empresas, expansión o refinanciación?
La deuda mezzanine se usa sobre todo en compras de empresas, apalancadas o por parte del equipo directivo, en planes de expansión y adquisiciones, en recapitalizaciones y en refinanciaciones. También aparece en promociones inmobiliarias para cubrir el hueco entre la deuda senior y los fondos propios. Encaja cuando la empresa genera caja estable, pero no quiere una ampliación de capital que cause dilución, reduciendo el porcentaje de los socios, ni puede obtener más deuda senior con sus garantías.
¿Qué garantías pide un fondo mezzanine si la empresa ya tiene deuda senior?
Si la empresa ya tiene deuda senior, el fondo mezzanine suele pedir garantías de segundo rango: prenda sobre las acciones o participaciones de la sociedad, hipotecas o prendas posteriores a las del banco y garantías de las filiales. Además, exige covenants financieros, como límites de endeudamiento, y un acuerdo entre acreedores que ordena quién cobra primero. Su protección real es el valor de la empresa como negocio en funcionamiento, más que el de activos concretos.
¿Qué pasa si la empresa no puede devolver la deuda mezzanine a su vencimiento?
Si la empresa no puede devolver la deuda mezzanine al vencimiento, lo habitual es negociar una prórroga o una refinanciación, a menudo a un coste mayor. Si no hay acuerdo, el fondo puede ejecutar sus garantías, como la prenda sobre las acciones, y tomar el control de la sociedad, o ejercer sus opciones de conversión para entrar en el capital. El acuerdo entre acreedores limita esos movimientos mientras quede deuda senior pendiente.
¿Es habitual usar deuda mezzanine en promociones inmobiliarias para completar la financiación?
En promociones inmobiliarias es habitual usar deuda mezzanine para cubrir la parte del coste que no financia el préstamo promotor senior y que el promotor no quiere aportar con fondos propios. Se sitúa entre ambos, con un coste más alto y garantías de segundo rango o prenda sobre la sociedad vehículo, creada para el proyecto. El equity preferente, capital con derechos de cobro preferentes, cumple una función parecida. Nosotros no estructuramos mezzanine: canalizamos préstamos con hipoteca en primer rango, como los de la financiación para empresas constructoras y contratistas de obra.
Cómo trabajamos en Financia-T
¿Pueden estructurar un préstamo bullet con garantía inmobiliaria en lugar de deuda mezzanine?
Sí, estructuramos préstamos bullet con garantía inmobiliaria que pueden sustituir a una deuda mezzanine. En operaciones superiores a 1 millón de euros, las habituales en estos casos, el plazo es de 36 meses, excepcionalmente 48. El capital se devuelve al vencimiento y el TIN parte del 8 % en grandes operaciones. A diferencia del mezzanine, no hay participación en el capital ni en las plusvalías de la empresa. Puede verlo en financiación para inversión y crecimiento de empresas.
¿Pueden canalizar financiación para amortizar anticipadamente una deuda mezzanine ya firmada?
Sí, podemos canalizar financiación con garantía inmobiliaria para amortizar anticipadamente una deuda mezzanine ya firmada, si la empresa o sus socios aportan un inmueble con valor suficiente. Antes revisamos el contrato mezzanine: la comisión por amortización anticipada, la compensación por intereses no cobrados y lo que exige el acuerdo entre acreedores. El pago se hace en la propia firma ante notario. Lo explicamos en reestructuración y refinanciación de deuda de empresas.
¿Se pagan los intereses periódicamente o se acumulan hasta el vencimiento, como en un mezzanine?
En la financiación que estructuramos los intereses se pagan de forma periódica y no se acumulan al capital, como sí ocurre con el interés PIK de un mezzanine. En las operaciones amortizables, habituales por debajo de 1 millón de euros, la cuota incluye intereses y capital, salvo durante una carencia, en la que solo se pagan intereses. En las bullet, habituales por encima de ese importe, se pagan solo intereses y el capital al final. Así la deuda no crece con el tiempo y la empresa conoce su coste desde la firma.
¿Pueden estructurar financiación con hipoteca en segundo rango detrás de la deuda senior?
Sí, de forma excepcional y en casos muy concretos: cuando la deuda senior que grava el inmueble deja margen dentro del 50 % de la tasación ECO, de modo que la suma de ambas deudas no supere ese máximo. Lo habitual es que la nueva financiación cancele esa deuda en la firma y quede en primer rango, porque los financiadores prefieren siempre esa posición. Si el margen no alcanza, analizamos con la empresa aportar otro inmueble como garantía adicional.
¿Qué tasación se usa para fijar el importe en operaciones de varios millones?
En operaciones de varios millones se usa una tasación ECO completa, emitida por una sociedad homologada por el Banco de España conforme a la Orden ECO/805/2003. Según el activo, el tasador aplica el método de comparación, la actualización de rentas, que calcula el valor actual de los alquileres futuros, o el método residual, que descuenta los costes del valor previsto de suelos y promociones terminados. El importe se fija como máximo en la mitad de ese valor, con un límite de 200.000.000 € por operación.
Conceptos técnicos que conviene conocer
¿Qué es el interés PIK en la deuda mezzanine y cómo se capitaliza?
El interés PIK, del inglés payment in kind, es un interés que no se paga en efectivo, sino que se suma al capital en cada periodo y genera a su vez nuevos intereses. Se liquida todo al vencimiento junto con el principal. En la deuda mezzanine suele combinarse un tramo en efectivo con otro PIK, lo que alivia la caja de la empresa en los primeros años. A cambio, la deuda crece cada año y el pago final puede superar con mucho el importe recibido.
¿Qué es un acuerdo entre acreedores y cómo ordena la deuda senior y la mezzanine?
El acuerdo entre acreedores, o intercreditor agreement, es el contrato que firman los financiadores senior y mezzanine para ordenar sus derechos frente a la misma empresa. Fija la prelación de cobro, qué pagos puede recibir el mezzanine mientras haya deuda senior pendiente, los periodos de espera antes de ejecutar garantías y el reparto de lo obtenido en una ejecución. Así el banco senior cobra primero, y el mezzanine acepta su posición a cambio de un mayor interés.
¿Qué diferencia hay entre subordinación estructural y subordinación contractual de la deuda?
La subordinación contractual nace de un pacto: el acreedor acepta cobrar después de otros, y en un concurso su crédito se clasifica como subordinado. La estructural no depende de ningún pacto, sino de a quién se presta: si el financiador presta a una sociedad holding, solo cobra con lo que esta recibe de sus filiales, después de que estas paguen a sus propios acreedores. La deuda mezzanine en compras de empresas suele combinar ambas.
¿Qué es el equity kicker y cómo aumenta la rentabilidad del fondo mezzanine?
El equity kicker es un componente de rentabilidad adicional ligado al valor de la empresa, que el fondo mezzanine recibe además de los intereses. Suele instrumentarse mediante warrants, opciones de compra de participaciones o un porcentaje de la plusvalía en una venta futura. Si la empresa crece y se vende bien, el fondo obtiene una rentabilidad muy superior al interés pactado. A cambio, los socios ceden parte del valor futuro, aunque sin la dilución inmediata de una ampliación.
¿Qué es una cláusula de cash sweep y cómo acelera la devolución de la deuda?
Una cláusula de cash sweep obliga a la empresa a destinar una parte de su caja excedente a amortizar deuda de forma anticipada. Al cierre de cada ejercicio se calcula el flujo de caja libre y un porcentaje pactado se aplica a reducir el préstamo, normalmente empezando por la deuda senior. Así la deuda se devuelve antes cuando el negocio va bien. Para la empresa, limita el reparto de dividendos y las inversiones no previstas en el plan.
Conclusión
La deuda mezzanine es, en esencia, el peldaño que une el préstamo bancario con el capital: financiación subordinada, cara y flexible, pensada para empresas sólidas que quieren crecer sin entregar el control. Elegir bien el momento, y comprobar antes si un activo inmobiliario permite lograr lo mismo con menor complejidad, marca la diferencia. Si estudia cómo financiar su próximo salto, en Financia-T estructuramos operaciones de inversión y crecimiento empresarial y préstamos con garantía hipotecaria para empresas, y también soluciones de reestructuración y refinanciación de deuda cuando lo que toca es reordenar el balance.