
La financiación para la adquisición de maquinaria es el conjunto de instrumentos —préstamo de equipos, leasing, renting y financiación alternativa con garantía inmobiliaria— que permiten a una empresa incorporar una línea de producción, una máquina-herramienta o el equipamiento de su actividad sin descapitalizarse: el equipo empieza a producir mientras el pago se reparte en cuotas.
Para financiar maquinaria, compare cuatro vías: el préstamo, que le da la propiedad desde el primer día; el leasing, un alquiler con opción de compra y cuotas deducibles; el renting, alquiler todo incluido sin propiedad final; y la financiación alternativa con garantía inmobiliaria, la vía que estructura Financia-T, indicada para importes altos, urgencias o historiales con incidencias. La elección depende de la vida útil del equipo, de la fiscalidad y de su acceso a la banca.
Puntos clave antes de decidir:
- Una línea de producción de 150.000 € financiada en 120.000 € a cinco años supone devolver unos 2.000 € al mes de capital, más los intereses pactados.
- Las cuotas del leasing y del renting son gasto deducible; en el préstamo lo son los intereses y la amortización del bien.
- La vía alternativa con garantía inmobiliaria trabaja importes de 15.000 € a 200 millones de euros, con un máximo del 50% del valor de tasación del inmueble.
- Los tipos de la financiación alternativa parten del 10% (del 8% por encima de 5 millones), con viabilidad en 24-72 horas y firma en 7-10 días.
- En operaciones íntegramente B2B, la financiación alternativa no computa en CIRBE.
¿Qué es la financiación para la adquisición de maquinaria?
La financiación para la adquisición de maquinaria es el capital que cubre la compra de equipos productivos sin exigir un gran desembolso inicial, de modo que la inversión se paga —al menos en parte— con lo que la propia máquina genera. Es la diferencia entre parar un proyecto por falta de caja y ponerlo a producir este trimestre.
Un ejemplo sencillo: una empresa industrial que necesita una línea de producción de 150.000 € puede financiar 120.000 € a cinco años, devolviendo unos 2.000 € al mes de capital más los intereses pactados. La caja queda intacta para nóminas, stock y los imprevistos que ninguna proyección recoge.
¿Qué opciones existen para financiar maquinaria?
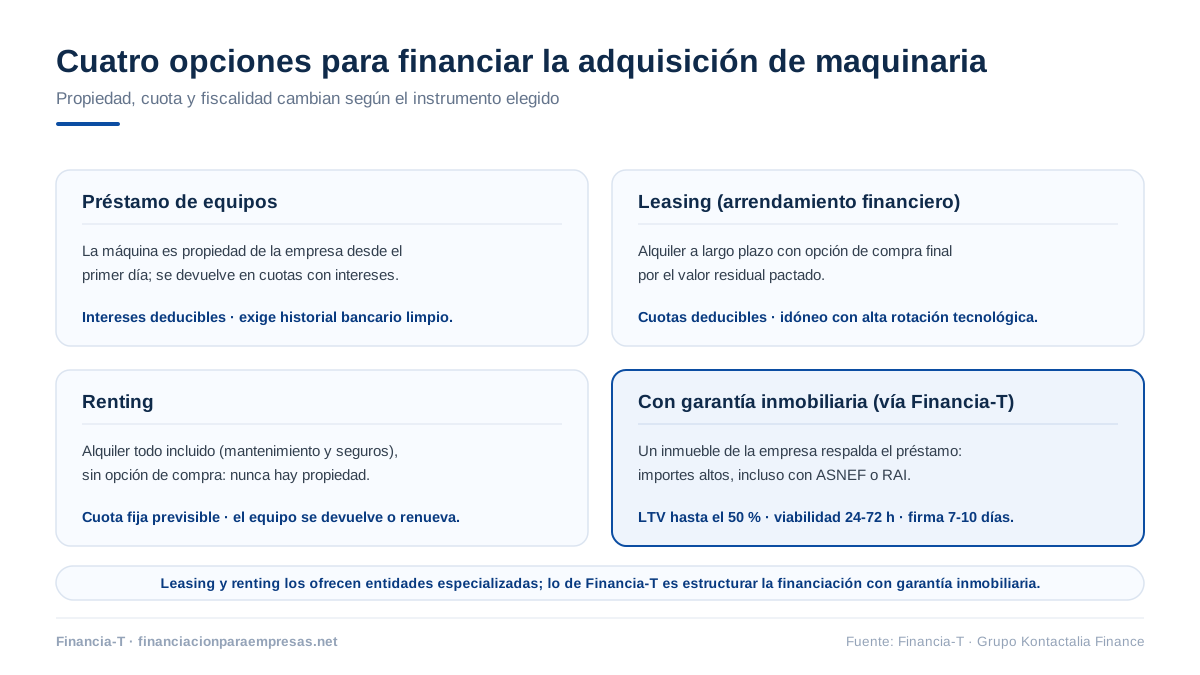
Las opciones para financiar maquinaria son cuatro, y se diferencian en tres cosas: quién es el propietario del equipo, cómo tributa la cuota y qué exige el financiador para aprobar la operación.
Préstamo de equipos
El préstamo consiste en recibir el importe de la compra y devolverlo en plazos acordados con intereses. El equipo es propiedad de la empresa desde el primer día, lo que aporta seguridad patrimonial y permite amortizarlo contablemente. Para una máquina de 100.000 €, un préstamo de 80.000 € a seis años supone cuotas en torno a 1.300 € mensuales, intereses incluidos, según el tipo pactado.
Leasing (arrendamiento financiero)
El leasing es un alquiler a largo plazo con opción de compra al finalizar el contrato: la entidad de arrendamiento financiero compra el equipo y se lo cede a cambio de cuotas deducibles como gasto. Al vencimiento, la empresa lo adquiere por el valor residual o lo renueva por uno más avanzado. Es la fórmula habitual cuando la tecnología rota deprisa.
Renting
El renting es un alquiler todo incluido —mantenimiento, seguros y, a menudo, sustitución en caso de avería— sin opción de compra: la empresa nunca llega a ser propietaria. Su fuerza es la cuota fija y previsible; su límite, que al final del contrato el equipo se devuelve y no queda nada en el balance.
Financiación alternativa con garantía inmobiliaria
Seamos claros sobre lo que hacemos y lo que no: el leasing y el renting los ofrecen entidades especializadas, no Financia-T. Lo nuestro es la financiación con garantía inmobiliaria: un inmueble de la empresa o de sus socios respalda el préstamo, el análisis se centra en el valor de ese activo —no en el historial bancario— y el importe puede alcanzar el 50% de su tasación. Nosotros no prestamos: analizamos la viabilidad en 24-72 horas, estructuramos la operación y la canalizamos hacia financiadores privados especializados, que deciden y aportan el capital, con firma ante notario en 7-10 días.
| Opción | ¿De quién es el equipo? | Fiscalidad de la cuota | Encaja cuando… |
|---|---|---|---|
| Préstamo de equipos | De la empresa desde el primer día | Intereses deducibles; el bien se amortiza | Quiere propiedad y el banco aprueba la operación |
| Leasing | De la entidad hasta ejercer la opción de compra | Cuotas deducibles como gasto | La tecnología rota deprisa y busca ventaja fiscal |
| Renting | Nunca pasa a la empresa | Cuota deducible, todo incluido | Prefiere cuota fija sin gestionar mantenimiento |
| Con garantía inmobiliaria (vía Financia-T) | De la empresa desde el primer día | Intereses deducibles; el bien se amortiza | Importe alto, urgencia o incidencias en ASNEF/RAI |
¿Qué requisitos analizan los financiadores?
Los financiadores de maquinaria analizan tres bloques antes de aprobar la operación. Primero, la solvencia: historial de pagos, facturación y capacidad de asumir deuda nueva; un buen comportamiento financiero se traduce en mejor tipo y más plazo. Segundo, la inversión: un plan que explique cómo la máquina mejorará producción o costes —un retorno claro es el argumento de más peso—. Tercero, las garantías: que el flujo de caja soporte las cuotas incluso en meses flojos y, cuando el perfil bancario no basta, una garantía real que respalde la operación.
En la vía alternativa el orden se invierte: pesa primero el valor de tasación del inmueble aportado y la viabilidad del plan, de modo que una incidencia en ASNEF —que puede permanecer hasta 5 años en el fichero— o en RAI no condena la operación. Lo explicamos en detalle en préstamos para empresas con ASNEF.
¿Cómo solicitar la financiación de su maquinaria paso a paso?
Solicitar financiación para maquinaria con garantías de éxito exige preparación. Estos cinco pasos ordenan el camino:
- Cuantifique la inversión completa: precio del equipo, instalación, formación y mantenimiento del primer año.
- Prepare el retorno: un documento breve que muestre cuánta producción, ahorro o facturación aporta la máquina.
- Compare las cuatro vías —préstamo, leasing, renting y garantía inmobiliaria— con ofertas reales sobre la mesa, incluyendo comisiones y seguros.
- Ajuste cuota y plazo a su caja: la cuota debe caber en el mes más flojo del año, no en el mejor.
- Firme con todas las condiciones cerradas: tipo, comisiones, penalizaciones por amortización anticipada y qué ocurre en caso de impago.
¿Qué ventajas y riesgos tiene financiar la maquinaria?
Las ventajas son tres: conserva el capital de trabajo para personal, stock o marketing mientras la máquina se paga en cuotas; optimiza la fiscalidad, porque intereses y cuotas son deducibles según la fórmula; y gana competitividad, porque producir más rápido y con más precisión se nota en la rentabilidad. Bien planteada, la inversión se financia con lo que ella misma genera. Si su objetivo es crecer, encaja en nuestra página de inversión y crecimiento para empresas.
Los riesgos merecen la misma franqueza: un préstamo compromete pagos durante años, también en los meses de menor facturación; un impago puede suponer perder garantías o afrontar penalizaciones; y al coste real hay que sumar comisiones, seguros y mantenimiento. Compare siempre varias ofertas y calcule la cuota sobre su peor trimestre, no sobre el mejor.
¿Cuándo conviene la vía con garantía inmobiliaria?
La financiación con garantía inmobiliaria conviene en tres escenarios concretos: cuando el importe supera lo que la banca aprueba para su perfil, cuando el calendario no admite semanas de comités —una oportunidad de compra de maquinaria a buen precio no espera—, y cuando el historial arrastra incidencias que cierran la puerta bancaria. Para el segundo caso, la financiación urgente para empresas resuelve la viabilidad en 24-72 horas.
Los importes van de 15.000 € a 200 millones de euros, con tipos desde el 10% (desde el 8% por encima de 5 millones) y firma ante notario en 7-10 días. En operaciones íntegramente B2B, además, la financiación no computa en CIRBE: su capacidad de endeudamiento bancario queda intacta para la siguiente inversión.
Preguntas frecuentes sobre la financiación de maquinaria
¿Qué diferencia hay entre leasing y renting de maquinaria?
La diferencia entre leasing y renting de maquinaria está en la propiedad: el leasing es un arrendamiento financiero con opción de compra final por el valor residual, de modo que la empresa puede quedarse el equipo; el renting es un alquiler todo incluido —mantenimiento y seguros— sin opción de compra, pensado para usar y renovar. Ambos ofrecen cuotas deducibles como gasto.
¿Qué cuota supone financiar una máquina de 100.000 €?
Financiar una máquina de 100.000 € con un préstamo de 80.000 € a seis años supone cuotas en torno a 1.300 € mensuales, intereses incluidos, según el tipo pactado. La regla prudente es que esa cuota quepa en el mes de menor facturación del año y que el ahorro o la producción extra que aporta el equipo la cubran con holgura.
¿Puedo financiar maquinaria con ASNEF o RAI?
Sí, puede financiar maquinaria con ASNEF o RAI a través de la financiación alternativa con garantía inmobiliaria: el análisis se centra en el valor de tasación del inmueble aportado y en la viabilidad del plan, no en los ficheros. Tenga presente que la inscripción en ASNEF puede durar hasta 5 años y la de RAI, 30 meses para deudas desde 300 €.
¿Es deducible la financiación de maquinaria?
La financiación de maquinaria es deducible en distinta medida según la fórmula: en el préstamo se deducen los intereses y se amortiza el bien contablemente; en el leasing y el renting, las cuotas se deducen como gasto del ejercicio dentro de los límites legales. Antes de elegir por fiscalidad, contraste los números de su caso con su asesor fiscal.
¿Cuánto se tarda en conseguir financiación para maquinaria?
Conseguir financiación para maquinaria lleva desde días hasta meses según la vía: la banca suele necesitar semanas entre análisis de riesgos y comité; leasing y renting se resuelven en semanas si la solvencia acompaña; y la vía alternativa con garantía inmobiliaria responde la viabilidad en 24-72 horas y firma ante notario en 7-10 días.
¿Puedo financiar maquinaria de segunda mano?
Financiar maquinaria de segunda mano es más difícil por las vías clásicas: leasing y renting suelen limitarse a equipo nuevo o seminuevo con valor residual claro. La financiación con garantía inmobiliaria no depende del bien que se compra, sino del inmueble que respalda la operación, por lo que sirve igual para maquinaria usada, subastas o compras de oportunidad.
Conclusión
Financiar la maquinaria es elegir bien tres cosas: propiedad, fiscalidad y financiador. El préstamo y el leasing cubren la compra estándar cuando la banca acompaña; el renting simplifica la gestión sin dejar nada en balance; y cuando el importe es alto, el tiempo corto o el historial imperfecto, la vía con garantía inmobiliaria mantiene viva la inversión. Vea cómo trabajamos en préstamos con garantía hipotecaria para empresas y solicite un estudio sin compromiso: en 24-72 horas sabrá si su operación es viable.
