
La financiación de exportaciones es el conjunto de soluciones financieras que permiten a una empresa cubrir los costes de producir, enviar y cobrar sus ventas internacionales sin comprometer su tesorería. Exportar multiplica el mercado de una compañía, pero también alarga los plazos de cobro y añade riesgos que la financiación doméstica no contempla; por eso existe una familia de instrumentos específica para el comercio exterior.
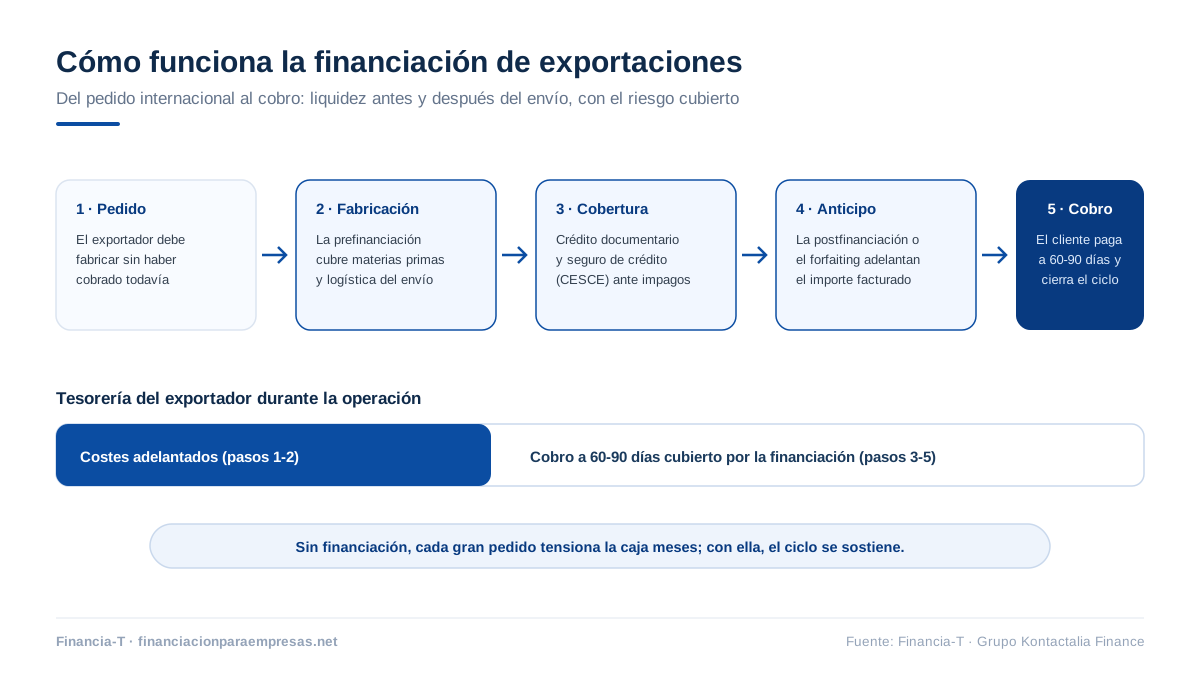
La financiación de exportaciones funciona en dos tiempos: antes del envío, aporta liquidez para fabricar el pedido y cubrir la logística (financiación preexportación); después del envío, anticipa el cobro de las facturas mientras el cliente extranjero paga a 60-90 días (financiación postexportación). Se complementa con créditos documentarios, seguros de crédito a la exportación y forfaiting, que reducen el riesgo de impago del comprador.
- Los plazos de cobro habituales en comercio internacional se sitúan entre 60 y 90 días desde la emisión de la factura.
- Las exportaciones españolas de bienes se han movido en los últimos ejercicios en el entorno de los 380.000 millones de euros anuales.
- El crédito documentario condiciona el pago a la presentación de los documentos pactados y es uno de los medios de cobro más seguros del comercio exterior.
- El seguro de crédito a la exportación —gestionado en España por CESCE por cuenta del Estado y por aseguradoras privadas— cubre riesgos comerciales y políticos del comprador extranjero.
- El forfaiting permite vender los derechos de cobro sin recurso, trasladando el riesgo de impago al comprador de los créditos en operaciones a medio y largo plazo.
¿Qué es la financiación de exportaciones?
La financiación de exportaciones es un conjunto de soluciones financieras diseñadas para que las empresas gestionen el flujo de caja de sus operaciones de comercio internacional. Su objetivo es cubrir los costes previos y posteriores a la venta de bienes o servicios en el extranjero: comprar materias primas, fabricar el pedido, pagar la logística y aguantar el plazo hasta que el comprador paga.
Sin estos instrumentos, cada gran pedido internacional tensiona la tesorería: la empresa soporta todos los costes durante meses antes de cobrar. La financiación de exportaciones reduce ese impacto y, con las coberturas adecuadas, minimiza el riesgo de vender a clientes de otra jurisdicción.
¿Qué tipos de financiación de exportaciones existen?
Los tipos de financiación de exportaciones se agrupan en instrumentos de liquidez (antes o después del envío) e instrumentos de cobertura del riesgo de impago. Esta tabla resume cuándo conviene cada uno:
| Instrumento | Momento | Qué resuelve | Cuándo conviene |
|---|---|---|---|
| Financiación preexportación | Antes del envío | Liquidez para fabricar el pedido y pagar la logística | Pedidos grandes que exigen adelantar costes de producción |
| Financiación postexportación | Tras emitir la factura | Anticipo del cobro mientras el cliente paga a 60-90 días | Ventas recurrentes con plazos de pago largos |
| Crédito documentario | En el cobro | El banco del comprador garantiza el pago contra documentos | Primeras operaciones o mercados de mayor riesgo |
| Seguro de crédito a la exportación | Durante toda la operación | Cobertura del impago comercial o político | Mercados emergentes o compradores sin historial conocido |
| Forfaiting | Tras la venta | Venta sin recurso de los derechos de cobro | Operaciones a medio y largo plazo con pago aplazado |
Una aclaración: el factoring internacional o el descuento de facturas son instrumentos del mercado; no forman parte de los servicios de Financia-T, especializada en financiación con garantía inmobiliaria para empresas.
¿Cómo funciona la financiación de exportaciones paso a paso?
El funcionamiento de la financiación de exportaciones sigue un ciclo de cinco pasos, desde el análisis del riesgo hasta el cierre de la operación:
- Evaluación del riesgo. La entidad financiera analiza la solvencia del comprador extranjero, el país de destino y las condiciones del contrato comercial antes de aprobar la operación.
- Elección del instrumento. Según la necesidad, se opta por financiación preexportación, postexportación o una combinación de ambas, con o sin cobertura de seguro de crédito.
- Aprobación y desembolso. Aprobada la solicitud, la empresa recibe los fondos para cubrir los costes de la operación.
- Cumplimiento de la exportación. La empresa fabrica y entrega el producto o servicio conforme a los términos pactados.
- Cobro y cierre. Cuando el comprador paga, la empresa devuelve los fondos a la entidad financiera, cerrando el ciclo.
¿Qué ventajas aporta la financiación de exportaciones?
Las ventajas de la financiación de exportaciones se concentran en cuatro frentes que afectan directamente a la cuenta de resultados:
- Mejora del flujo de caja: la empresa opera sin depender de los plazos de pago de sus clientes internacionales.
- Reducción del riesgo de impago: los seguros de crédito y los créditos documentarios protegen frente a incumplimientos comerciales y políticos.
- Mayor competitividad: permite ofrecer mejores condiciones de pago al comprador sin asfixiar la propia liquidez.
- Expansión a nuevos mercados: facilita entrar en países y clientes nuevos sin comprometer la estabilidad financiera de la compañía.
¿Qué requisitos piden las entidades para financiar exportaciones?
Los requisitos para acceder a financiación de exportaciones varían según la entidad y el instrumento, pero en la práctica se repiten cuatro:
- Historial exportador o, en su defecto, un contrato sólido y verificable con el comprador extranjero.
- Capacidad de producción y entrega demostrable para cumplir el pedido en plazo.
- Garantías o avales proporcionales al importe solicitado.
- Evaluación favorable del riesgo comercial y político del país de destino.
¿Y si la banca no llega? El papel de la financiación alternativa
La financiación alternativa (no bancaria) con garantía inmobiliaria complementa a los instrumentos de comercio exterior cuando la banca agota sus líneas o no llega a tiempo. Si su empresa posee inmuebles —naves, oficinas, locales—, puede convertirlos en la palanca que financie un gran contrato internacional obteniendo liquidez sobre los inmuebles de la empresa, o apoyar un plan exportador ambicioso con financiación para inversión y crecimiento.
En Financia-T no prestamos: analizamos la viabilidad de la operación en 24-72 horas, la estructuramos y la canalizamos hacia financiadores privados especializados, que deciden y aportan el capital. Trabajamos importes desde 15.000 euros hasta 200 millones, con firma ante notario habitualmente en 7-10 días y, en operaciones íntegramente B2B, fuera de CIRBE.
Preguntas frecuentes sobre la financiación de exportaciones
¿Qué es la financiación de exportaciones?
La financiación de exportaciones es el conjunto de instrumentos financieros que permiten a una empresa cubrir los costes de fabricar, enviar y cobrar sus ventas internacionales sin agotar su tesorería. Incluye soluciones previas al envío, como la financiación de la producción, y posteriores, como el anticipo de los cobros, además de coberturas frente al riesgo de impago del comprador extranjero.
¿Qué diferencia hay entre financiación preexportación y postexportación?
La financiación preexportación aporta liquidez antes del envío, para comprar materias primas, fabricar el pedido y cubrir la logística; la financiación postexportación anticipa el cobro una vez emitida la factura, mientras el comprador extranjero apura plazos de pago que suelen situarse entre 60 y 90 días. Muchas empresas exportadoras combinan ambas para cubrir el ciclo completo de la operación.
¿Qué es un crédito documentario?
Un crédito documentario es un compromiso irrevocable por el que el banco del comprador garantiza el pago al exportador si presenta los documentos pactados (factura, documentos de transporte, certificados) en plazo y forma. Es uno de los medios de cobro más seguros del comercio internacional y resulta especialmente recomendable en primeras operaciones o con mercados de mayor riesgo.
¿Qué papel juega CESCE en la exportación española?
CESCE es la compañía que gestiona en España el seguro de crédito a la exportación por cuenta del Estado, cubriendo riesgos comerciales, políticos y extraordinarios de las operaciones internacionales. Junto a las aseguradoras privadas de crédito, permite al exportador proteger sus cobros frente al impago del comprador extranjero y financiar con más facilidad sus contratos de exportación.
¿Qué requisitos piden para financiar exportaciones?
Los requisitos habituales para financiar exportaciones incluyen un historial exportador o un contrato firme con el comprador extranjero, capacidad demostrable de producción y entrega, garantías o avales proporcionales al importe solicitado y una evaluación favorable del riesgo comercial y político del país de destino. Cuanta más calidad documental tiene la operación, mejores condiciones se obtienen.
¿Puede una empresa exportadora obtener liquidez con financiación alternativa?
Sí, una empresa exportadora puede obtener liquidez mediante financiación alternativa (no bancaria) con garantía inmobiliaria cuando la banca agota sus líneas o los plazos apremian. En Financia-T analizamos la operación, la estructuramos y la canalizamos hacia financiadores privados especializados, con importes desde 15.000 euros, viabilidad en 24-72 horas y firma ante notario en 7-10 días; el financiador decide y aporta el capital.
Conclusión
Dicho de otro modo: la financiación de exportaciones es la caja de herramientas que permite vender fuera cobrando con seguridad y sin ahogar la tesorería, combinando liquidez antes y después del envío con coberturas frente al impago. Elegir bien el instrumento es lo que separa un plan exportador sólido de una aventura. Si su empresa necesita capital para dar ese salto, en Financia-T estudiamos su operación de financiación con garantía hipotecaria y le damos respuesta de viabilidad en 24-72 horas: solicite aquí su estudio sin compromiso.
