
Una Sociedad de Garantía Recíproca (SGR) es una entidad financiera sin ánimo de lucro, supervisada por el Banco de España, que avala a pymes y autónomos para facilitar su acceso a la financiación o respaldar obligaciones frente a terceros.
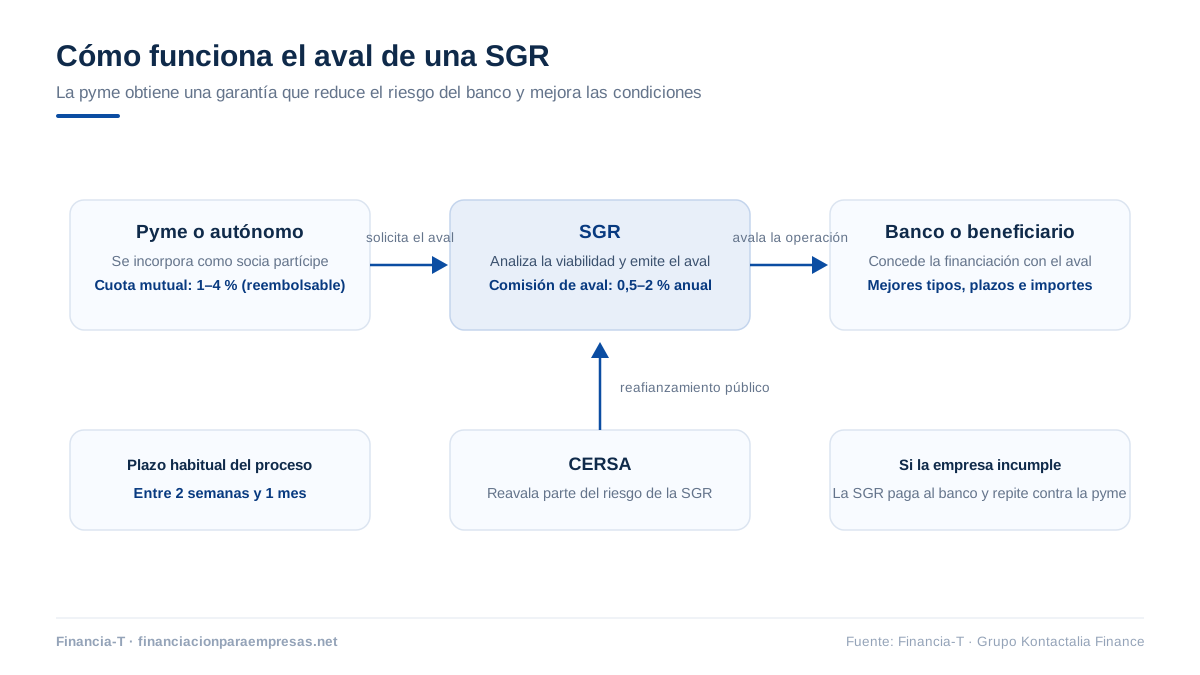
En la práctica, el aval SGR funciona así: la empresa presenta su operación, la SGR analiza la viabilidad, la pyme se incorpora como socia partícipe con una aportación al capital y, aprobado el estudio, la SGR emite el aval ante el banco o el organismo correspondiente. El coste combina comisiones de estudio y de aval con una cuota mutual que suele reembolsarse al cancelar la garantía.
Antes de entrar en el detalle, estos son los datos que conviene retener:
- Coste total orientativo: comisión de estudio del 0,5-1 %, comisión de aval del 0,5-2 % anual sobre el riesgo vivo y cuota mutual del 1-4 %, normalmente reembolsable.
- Plazo de respuesta habitual: entre dos semanas y un mes, según la documentación y la complejidad de la operación.
- Dos tipos de aval: financiero (respalda préstamos y líneas de crédito) y técnico (garantiza licitaciones, contratos y anticipos).
- Criterio territorial: cada empresa debe acudir a la SGR de su comunidad autónoma; CREA SGR opera a escala nacional para el sector cultural y creativo.
- Requisito estructural: convertirse en socia partícipe de la SGR mediante una aportación al capital social.
Si su empresa necesita financiación pero el banco exige garantías adicionales para aprobarla o mejorar sus condiciones, el aval de una SGR puede reforzar la operación: sirve para acceder a préstamos, pólizas de crédito, leasing, líneas de circulante o para respaldar licitaciones y contratos. A continuación analizamos cómo funciona, qué requisitos exige, qué cuesta y qué alternativas de financiación para negocios existen si el aval no llega a tiempo.
¿Qué es una Sociedad de Garantía Recíproca y por qué puede desbloquear la financiación de una pyme?
Una Sociedad de Garantía Recíproca es una entidad especializada en avalar a pymes para facilitar su acceso al crédito. Estas sociedades, reguladas por la Ley 1/1994, de 11 de marzo, están supervisadas por el Banco de España y se basan en un sistema mutualista: la empresa avalada se convierte en socia partícipe de la SGR.
Su función es especialmente útil cuando una empresa tiene un proyecto viable pero el banco considera insuficientes las garantías aportadas. En ese caso, la SGR actúa como avalista ante la entidad financiera, reduciendo el riesgo para el banco y aumentando las opciones de aprobación.
El aval de una SGR también puede utilizarse cuando el banco ya ha aceptado la operación pero la empresa quiere conseguir mejores condiciones: ampliar plazos, reducir el tipo de interés o aumentar el importe.
¿Cómo funciona un aval de una Sociedad de Garantía Recíproca?
El aval de una SGR se articula mediante un proceso de análisis y aprobación en el que la sociedad estudia si la operación es viable y si la empresa puede cumplir sus obligaciones. De forma resumida, el proceso sigue estos pasos:
- La pyme identifica la necesidad del aval: acceder a financiación bancaria, mejorar las condiciones de un préstamo, presentarse a una licitación, garantizar un contrato o respaldar una obligación frente a un tercero.
- La empresa presenta la solicitud y la documentación: la SGR analiza la información económica, fiscal y financiera de la pyme, con la viabilidad del proyecto como criterio principal.
- La pyme se incorpora como socia partícipe: si la operación sigue adelante, la empresa realiza una aportación al capital social de la SGR.
- La SGR aprueba y emite el aval: superado el análisis, la SGR formaliza la garantía ante el tercero correspondiente, ya sea un aval financiero o técnico.
La diferencia entre ambos tipos de aval está en lo que garantizan:
| Tipo de aval | Qué garantiza | Usos habituales |
|---|---|---|
| Aval financiero | La devolución de una financiación | Préstamos, pólizas de crédito, leasing, líneas de circulante |
| Aval técnico | El cumplimiento de una obligación no dineraria | Licitaciones públicas, concursos, contratos, anticipos, adjudicaciones y compromisos de ejecución |
¿Qué requisitos exige un aval SGR?
Aunque cada Sociedad de Garantía Recíproca establece sus propios criterios de análisis, los requisitos habituales son estos:
- Ser una pyme o autónomo: los avales se dirigen a pequeñas y medianas empresas, autónomos y proyectos que necesitan reforzar sus garantías.
- Acreditar la viabilidad de la operación: la SGR analiza si el proyecto tiene sentido económico, si el importe está justificado y si la empresa puede asumir la obligación avalada.
- Presentar documentación económica, fiscal y contable: cuentas anuales, balances, impuestos, CIRBE y documentación específica de la operación.
- Estar al corriente de pagos: sin deudas vencidas con Hacienda, la Seguridad Social u otros organismos públicos.
- No estar en concurso: con carácter general, la empresa no puede estar en disolución ni en concurso de acreedores.
- Incorporarse como socia partícipe: si la operación se aprueba, la pyme aporta al capital social de la entidad.
¿Cuánto cuesta un aval SGR?
El coste de un aval SGR se compone de dos comisiones y una aportación al capital. Las cifras orientativas del mercado son estas:
| Concepto | Cuánto supone | Cuándo se paga |
|---|---|---|
| Comisión de estudio | Entre el 0,5 % y el 1 % del aval solicitado | Al comienzo del proceso, por el análisis de la operación |
| Comisión de aval | Entre el 0,5 % y el 2 % anual sobre el riesgo vivo (importe pendiente avalado) | Anualmente, mientras el aval siga vigente |
| Cuota mutual | Entre el 1 % y el 4 % del importe avalado | Al incorporarse como socia partícipe; suele reembolsarse al cancelar el aval |
La comisión de aval es el coste principal y varía según el tipo de aval, el plazo, el importe y el perfil de riesgo de la empresa. La cuota mutual no es una comisión, sino la aportación al capital de la SGR, y por norma general se recupera al cancelar el aval si no existen obligaciones pendientes.
SGR por comunidades autónomas: ¿a cuál debe acudir su empresa?
Las SGR operan bajo un criterio territorial: cada empresa debe dirigirse a la sociedad que actúe en su comunidad autónoma o en el territorio donde desarrolla la operación. Algunas cubren varias comunidades y existe una SGR de ámbito nacional especializada en el sector cultural y creativo.
| Comunidad autónoma | SGR de referencia | Tipo de cobertura |
|---|---|---|
| Andalucía | Garántia SGR | Ámbito autonómico |
| Aragón | Avalia Aragón SGR | Ámbito autonómico |
| Asturias | Asturgar SGR | Ámbito autonómico |
| Baleares | ISBA SGR | Ámbito autonómico |
| Canarias | AvalCanarias SGR | Ámbito autonómico |
| Cantabria | Iberaval SGR | SGR con presencia en varias comunidades |
| Castilla-La Mancha | Aval Castilla-La Mancha SGR | Ámbito autonómico |
| Castilla y León | Iberaval SGR | SGR de referencia en la comunidad |
| Cataluña | Avalis Catalunya SGR | Ámbito autonómico |
| Comunidad de Madrid | AvalMadrid SGR / Iberaval SGR | Varias SGR con presencia en la comunidad |
| Comunidad Valenciana | Afín SGR | Ámbito autonómico |
| Extremadura | Extraval SGR | Ámbito autonómico |
| Galicia | Afigal SGR / Sogarpo SGR / Iberaval SGR | Varias SGR con presencia en la comunidad |
| La Rioja | Iberaval SGR | SGR con presencia en varias comunidades |
| Murcia | Aválam SGR | Ámbito autonómico |
| Navarra | Sonagar SGR / Elkargi SGR | Varias SGR con presencia en la comunidad |
| País Vasco | Elkargi SGR | SGR de referencia en la comunidad |
| Ámbito nacional sectorial | CREA SGR | Especializada en cultura, deporte, ocio e industrias creativas |
¿Qué protege mejor a la pyme: el aval SGR o el aval personal?
Cuando el banco exige garantías adicionales, la empresa puede acudir a dos vías: una SGR o un aval personal de los socios, administradores o propietarios. La diferencia principal está en quién asume el riesgo si la empresa no cumple:
- Aval personal: el avalista responde con su patrimonio si la empresa no paga. Puede ser una vía más rápida, pero concentra el riesgo en la persona física y afecta a sus bienes, a su capacidad de endeudamiento y a futuras operaciones.
- Aval SGR: la garantía la aporta una entidad especializada. La empresa asume ciertos costes y se incorpora como socia partícipe, pero evita comprometer el patrimonio personal de los socios y mejora su posición negociadora frente al banco.
Por eso, cuando la operación es viable y hay margen para tramitarla, el aval SGR refuerza la posición de la pyme frente al banco sin concentrar todo el riesgo en el patrimonio personal del empresario.
¿En qué casos conviene pedir un aval SGR?
Acudir a una SGR tiene sentido cuando la empresa necesita reforzar su perfil de riesgo para que el banco o un tercero acepte una operación. Los casos más habituales:
- Financiación bancaria bloqueada: la empresa tiene capacidad de devolución, pero la entidad exige una garantía adicional para aprobar el préstamo, la póliza o el leasing.
- Mejorar las condiciones del préstamo: el aval ayuda a negociar un tipo más bajo, un plazo más amplio o un importe superior.
- Operaciones de circulante: respaldo de pólizas de crédito, líneas de liquidez o financiación vinculada a contratos ya firmados.
- Inversiones productivas: maquinaria, vehículos, tecnología, instalaciones, expansión o apertura de nuevos centros.
- Licitaciones, concursos y contratos con terceros: el aval técnico acredita solvencia ante administraciones, clientes o proveedores.
- Evitar un aval personal: la SGR reduce la exposición patrimonial de socios y administradores.
Plazos medios de respuesta: cuándo la SGR encaja y cuándo puede llegar tarde
El análisis de viabilidad de la SGR lleva su tiempo, en función de la documentación, el importe, el tipo de aval y la complejidad de la operación. Lo habitual es que el proceso dure entre dos semanas y un mes, aunque puede alargarse.
Por eso, la SGR es una buena opción cuando la pyme puede preparar la operación con margen y no necesita liquidez inmediata. En cambio, si la empresa debe cerrar una compra, atender pagos urgentes o aprovechar una oportunidad que exige rapidez, el aval SGR no siempre llega a tiempo; en esos casos conviene valorar la financiación urgente para empresas.
¿Qué alternativas tiene la pyme si la SGR rechaza la operación o el plazo es inviable?
Cuando la SGR rechaza la solicitud o su plazo de respuesta no encaja con la urgencia de la empresa, la financiación alternativa puede desbloquear la situación con agilidad.
Esta vía funciona como alternativa cuando el aval SGR no es viable, pero también como complemento: por ejemplo, un préstamo puente permite atender pagos urgentes, cubrir tesorería o cerrar una operación mientras se tramita el aval con la SGR. Así, la empresa gana tiempo y no pierde la oportunidad por falta de liquidez.
Preguntas frecuentes sobre las Sociedades de Garantía Recíproca
¿Una SGR puede avalar a una empresa con pérdidas?
Una SGR puede avalar a una empresa con pérdidas siempre que sean puntuales o estén justificadas dentro de un plan de viabilidad. La SGR analizará si la empresa mantiene la actividad y conserva una capacidad de devolución razonable. En cambio, si la compañía está en concurso de acreedores o en disolución, lo probable es que el aval no se conceda.
¿El aval de una SGR aparece en CIRBE?
El aval de una SGR se refleja en CIRBE cuando está vinculado a un préstamo bancario, porque la entidad financiera debe declarar el riesgo correspondiente. Un aval técnico, en cambio, no consume CIRBE, ya que no implica financiación bancaria. Tampoco computan determinadas soluciones de financiación alternativa estructuradas fuera del circuito bancario, en operaciones íntegramente B2B.
¿Puedo solicitar un aval SGR si ya tengo deuda bancaria?
Sí, puede solicitar un aval SGR aunque su empresa ya tenga deuda bancaria: las obligaciones existentes no impiden la solicitud. Lo determinante es demostrar capacidad de pago suficiente, un nivel de endeudamiento asumible y una operación viable, que es lo que la SGR evaluará en su análisis de riesgo antes de emitir la garantía.
¿Qué pasa si la empresa no devuelve el préstamo avalado?
Si la empresa no devuelve el préstamo avalado, la SGR responde frente al banco por la parte garantizada. Eso no elimina la deuda de la empresa: la SGR podrá reclamarle después las cantidades pagadas, en función de las condiciones firmadas. Un aval ejecutado, además, deteriora el historial crediticio de la compañía frente a futuras operaciones.
¿Se recupera la cuota mutual al cancelar el aval?
La cuota mutual suele reembolsarse a la empresa cuando finaliza el aval, siempre que se cumplan las condiciones de la entidad y no existan obligaciones pendientes. Conviene comprobar en cada caso los estatutos de la SGR y las condiciones concretas de la operación para conocer el procedimiento de devolución y los plazos aplicables.
¿Puede una SGR avalar obligaciones no bancarias?
Sí, una SGR puede emitir avales ante administraciones públicas, clientes, proveedores u otros terceros, además de los vinculados a financiación bancaria. De esta forma respalda licitaciones, concursos, anticipos, contratos, adjudicaciones o compromisos de ejecución empresarial mediante avales técnicos, que garantizan el cumplimiento de una obligación no dineraria.
¿Es compatible el aval de una SGR con la financiación alternativa?
El aval de una SGR es compatible con otras vías de financiación: una empresa puede mantener líneas bancarias avaladas por la SGR y, en paralelo, estructurar una operación con garantía hipotecaria a través de financiadores alternativos para necesidades que el circuito SGR-banca no cubre — importes mayores, plazos de respuesta de 24-72 horas o situaciones con incidencias. Ambas garantías conviven sin interferirse, porque recaen sobre activos y acreedores distintos.
Conclusión
El aval de una Sociedad de Garantía Recíproca es una de las herramientas más eficaces para que una pyme viable acceda al crédito sin comprometer el patrimonio personal de sus socios: supone una comisión de aval del 0,5-2 % anual más los costes iniciales, y tarda de dos semanas a un mes en llegar. Cuando ese plazo no encaja o la operación no supera el filtro, la financiación alternativa con garantía inmobiliaria cubre el hueco. Si es su caso, solicite un estudio de viabilidad sin compromiso: le respondemos en 24-72 horas.
