
El reverse factoring —también llamado confirming o factoring inverso— es un instrumento de financiación de proveedores en el que la empresa compradora encarga a una entidad financiera la gestión de sus pagos, y esa entidad ofrece a los proveedores anticipar el cobro de sus facturas a cambio de una comisión o interés.
El reverse factoring permite a los proveedores de una empresa cobrar sus facturas de forma anticipada a través de la entidad financiera contratada por el comprador. El proveedor gana liquidez inmediata, el comprador ordena sus pagos y refuerza su cadena de suministro, y la entidad percibe una comisión por cada anticipo. En España la figura se conoce sobre todo como confirming y la ofrecen bancos y establecimientos financieros de crédito.
- Tres partes intervinientes: empresa compradora, proveedor y entidad financiera.
- Marco de plazos: la Ley 3/2004, contra la morosidad en operaciones comerciales, fija un máximo de 60 días de pago entre empresas (30 si no hay pacto expreso).
- Origen: el confirming se popularizó en España en los años noventa y hoy está implantado en la mayoría de las grandes cadenas de suministro.
- Coste solo si hay anticipo: el proveedor que espera al vencimiento cobra el 100 % del nominal sin comisión alguna.
- Riesgo evaluado: el del comprador, por lo que el coste del anticipo suele ser inferior al de un descuento comercial unilateral.
¿Qué es el reverse factoring?
El reverse factoring es la versión invertida del factoring: en lugar de que cada proveedor busque financiación para anticipar sus facturas, es la empresa compradora quien monta un programa con una entidad financiera para que todos sus proveedores puedan cobrar antes si lo desean. Por eso se le llama factoring inverso: la iniciativa —y la relación con la entidad— parte del que paga, no del que cobra.
Una aclaración necesaria antes de seguir: el reverse factoring es un producto que comercializan bancos y entidades financieras. Financia-T no lo ofrece; lo explicamos aquí como concepto de mercado, porque forma parte del mapa de opciones de liquidez que cualquier director financiero debe conocer. Nuestra especialidad, como veremos al final, es la financiación alternativa con garantía inmobiliaria.
¿Cómo funciona el reverse factoring paso a paso?
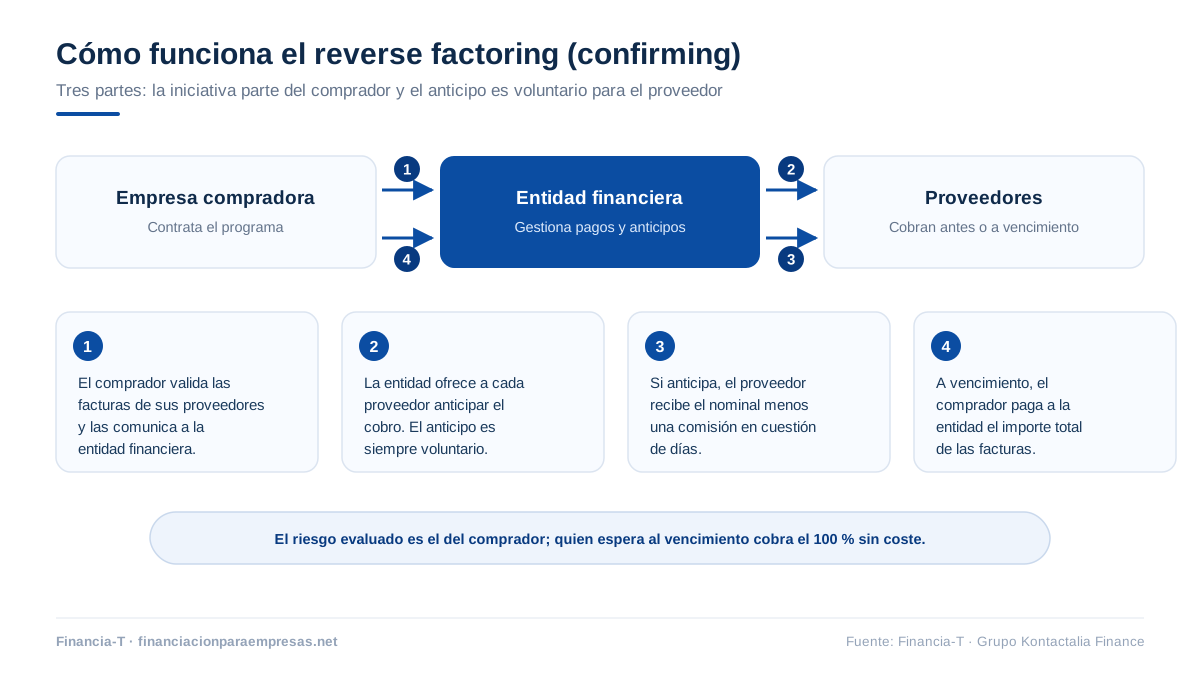
El funcionamiento del reverse factoring sigue siempre la misma secuencia entre las tres partes:
- La empresa compradora firma con una entidad financiera un programa de confirming para sus proveedores.
- El proveedor emite su factura y el comprador la valida y la comunica a la entidad.
- La entidad ofrece al proveedor dos opciones: esperar al vencimiento y cobrar sin coste, o anticipar el cobro descontando una comisión o interés.
- Si el proveedor anticipa, recibe el importe en cuestión de días; si no, cobra el nominal íntegro a vencimiento.
- La empresa compradora paga a la entidad financiera el importe total de las facturas en el plazo pactado.
El sistema funciona porque el riesgo que asume la entidad es el de la empresa compradora, normalmente una compañía grande y solvente: eso permite ofrecer a proveedores pequeños un coste de anticipo mejor del que conseguirían por su cuenta.
¿Qué diferencia hay entre reverse factoring, factoring y otras vías de liquidez?
La diferencia esencial entre reverse factoring y factoring está en quién toma la iniciativa y qué riesgo se evalúa; y ninguna de las dos figuras cubre necesidades de liquidez ajenas a las facturas comerciales. La tabla resume las tres vías:
| Criterio | Reverse factoring (confirming) | Factoring | Financiación con garantía inmobiliaria |
|---|---|---|---|
| Quién la inicia | La empresa compradora | El proveedor, que cede sus facturas | La propia empresa que necesita liquidez |
| Riesgo evaluado | El del comprador | El de los deudores del cedente | El valor del inmueble aportado (LTV máximo del 50 %) |
| Qué financia | Facturas de proveedores | La cartera de clientes del cedente | Cualquier finalidad empresarial: liquidez, deudas, inversión |
| Importe habitual | El límite del programa pactado | Un porcentaje del nominal cedido | De 15.000 € a 200 M€ |
| Para quién es útil | Proveedores de grandes clientes | Empresas B2B con ventas a crédito | Empresas con patrimonio inmobiliario, incluso con incidencias (ASNEF/RAI) |
¿Qué ventajas y límites tiene el reverse factoring?
Las ventajas del reverse factoring benefician a ambos lados de la relación comercial: el proveedor obtiene liquidez inmediata y elimina la incertidumbre del cobro una vez confirmada la factura; el comprador planifica sus pagos, refuerza su cadena de suministro y gana capacidad de negociación con proveedores que cobran puntualmente.
Sus límites también conviene conocerlos. El proveedor solo accede al sistema si su cliente tiene un programa contratado: no es una herramienta que pueda activar por iniciativa propia. El programa consume línea de crédito del comprador. Y las normas internacionales de información financiera exigen desde 2024 desglosar estos acuerdos de financiación de proveedores, porque si alteran de forma sustancial los plazos habituales de pago pueden reclasificarse como deuda financiera del comprador.
¿Qué alternativa ofrece Financia-T para obtener liquidez?
La alternativa que Financia-T pone sobre la mesa es distinta y complementaria: financiación alternativa con garantía inmobiliaria. No prestamos ni ofrecemos confirming; analizamos, estructuramos y canalizamos cada operación hacia financiadores privados especializados, que son quienes deciden y aportan el capital.
Si su empresa tiene una nave, un local o una oficina, ese activo puede convertirse en liquidez sin depender de que sus clientes contraten un programa de confirming: importes desde 15.000 euros hasta 200 millones, LTV máximo del 50 % sobre tasación, respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días. En operaciones íntegramente B2B, además, la financiación queda fuera de CIRBE. Tiene el detalle en liquidez sobre inmuebles para empresas y, si la necesidad aprieta, en financiación urgente para empresas.
Preguntas frecuentes sobre el reverse factoring
¿Qué es el reverse factoring o confirming?
El reverse factoring o confirming es un servicio financiero por el que una empresa compradora encarga a una entidad la gestión de los pagos a sus proveedores, y estos pueden anticipar el cobro de sus facturas descontando una comisión. A diferencia del factoring, la iniciativa parte del comprador, no del proveedor, y el riesgo que evalúa la entidad es el de la empresa pagadora.
¿Qué diferencia hay entre factoring y reverse factoring?
La diferencia entre factoring y reverse factoring está en quién inicia la operación: en el factoring es el proveedor quien cede sus facturas para anticipar el cobro; en el reverse factoring es el comprador quien monta el programa para que sus proveedores puedan cobrar antes. Cambia también el riesgo analizado: en el factoring se evalúa a los deudores del cedente y en el confirming, a la empresa compradora.
¿Cuánto cuesta el reverse factoring para el proveedor?
El coste del reverse factoring para el proveedor es una comisión o interés sobre el nominal anticipado, que depende del plazo restante hasta el vencimiento y de la calidad crediticia del comprador. Como el riesgo evaluado es el de la empresa pagadora —normalmente grande y solvente—, suele ser inferior al de un descuento comercial gestionado por el propio proveedor. Si no anticipa, no paga nada.
¿Está obligado el proveedor a anticipar sus facturas en un confirming?
El proveedor no está obligado a anticipar sus facturas en un confirming: el anticipo es siempre voluntario. Puede esperar al vencimiento y cobrar el 100 % del nominal sin coste alguno, o solicitar el anticipo únicamente cuando necesite liquidez. Esta flexibilidad es una de las ventajas del sistema, aunque conviene revisar las condiciones y comisiones concretas que aplica cada entidad antes de aceptar.
¿El reverse factoring computa como deuda para la empresa compradora?
El reverse factoring puede computar como deuda financiera para la empresa compradora si el programa altera de forma sustancial los plazos o las condiciones de pago habituales: las normas internacionales de información financiera exigen desde 2024 desglosar estos acuerdos de financiación de proveedores en los estados financieros. Si el programa se limita a gestionar pagos dentro de plazos comerciales normales, se mantiene como pasivo comercial ordinario.
¿Ofrece Financia-T reverse factoring?
Financia-T no ofrece reverse factoring ni confirming: lo explicamos aquí como concepto de mercado. Nuestra especialidad es la financiación alternativa con garantía inmobiliaria: analizamos, estructuramos y canalizamos operaciones hacia financiadores privados especializados, con importes desde 15.000 euros hasta 200 millones, un LTV máximo del 50 %, respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días.
Conclusión
El reverse factoring es, en esencia, un pacto a tres bandas que ordena los pagos del comprador y adelanta los cobros del proveedor, con la entidad financiera como engranaje. Bien utilizado, estabiliza cadenas de suministro enteras; su límite es que depende del programa del cliente y se ciñe a las facturas comerciales. Cuando su empresa necesita liquidez propia, sin intermediarios comerciales de por medio, la vía que nosotros estructuramos es la financiación con garantía hipotecaria para empresas. Si quiere saber si su operación es viable, cuéntenosla: le respondemos en 24-72 horas.
