
Una línea de crédito para empresas es un límite de financiación que una entidad pone a disposición del negocio para que disponga solo del dinero que necesita en cada momento, pagando intereses únicamente por el saldo dispuesto y una comisión menor por el saldo sin utilizar.
Para conseguir una línea de crédito para su empresa tiene dos caminos: el banco, que exige solvencia demostrable, antigüedad y una CIRBE ordenada, y rara vez la concede en menos de un mes; o, si el banco la deniega, la financiación alternativa con garantía inmobiliaria, que responde la viabilidad en 24-72 horas y firma ante notario en 7-10 días, aportando la tesorería que la línea no llegó a cubrir.
Antes de solicitar nada, tenga claras estas cifras:
- Intereses: en una línea de crédito se pagan solo por el saldo dispuesto; en un préstamo, por el 100% del capital desde la firma.
- Comisiones típicas de la línea: apertura, disponibilidad sobre el saldo no dispuesto y excedido sobre el límite.
- Duración: las líneas se conceden normalmente a 12 meses, con renovación anual que el banco puede no conceder.
- Plazos de concesión: banca, difícilmente menos de 1 mes; financiación alternativa con garantía, viabilidad en 24-72 horas y firma en 7-10 días.
- Vía alternativa: de 15.000 € a 200 millones de euros, hasta el 50% del valor de tasación del inmueble, tipos desde el 10% (desde el 8% en más de 5 M€).
¿Qué es una línea de crédito y en qué se diferencia de un préstamo?
Una línea de crédito es financiación disponible pero no entregada: la entidad fija un límite —por ejemplo, 100.000 €— y la empresa dispone de él según lo necesita, devuelve, y vuelve a disponer. Un préstamo es lo contrario: todo el capital se entrega en la firma y se devuelve con un calendario cerrado de cuotas. La diferencia práctica está en dos puntos: cómo se dispone del dinero y sobre qué importe se pagan intereses.
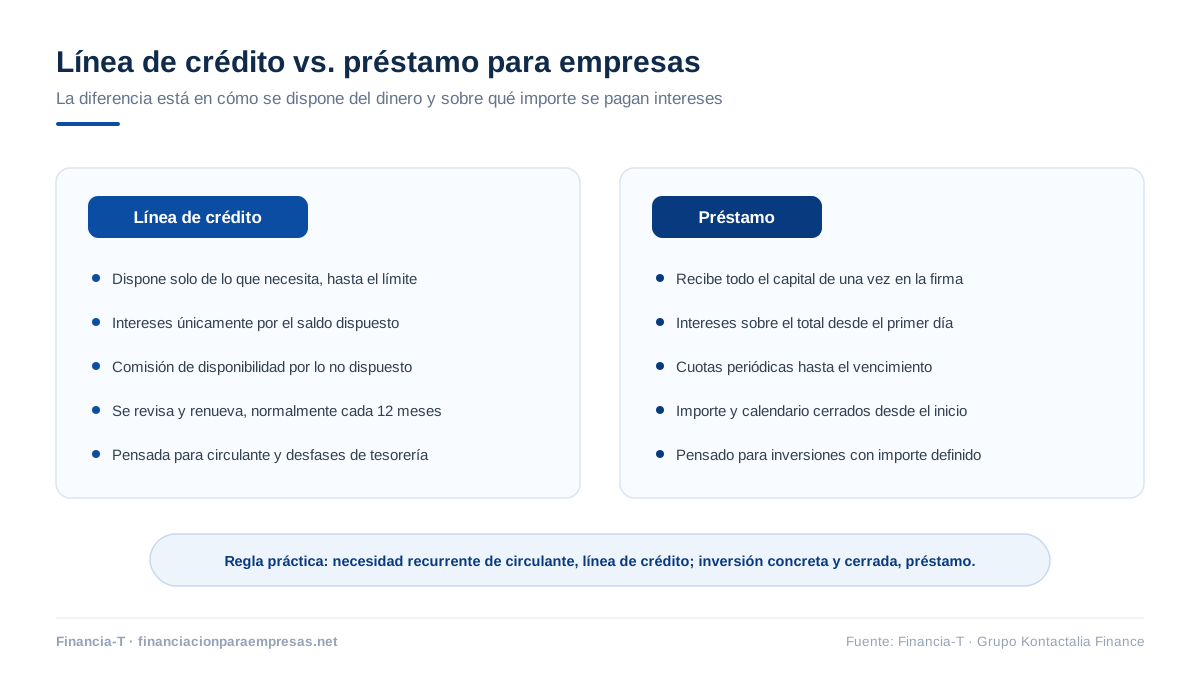
| Característica | Línea de crédito | Préstamo |
|---|---|---|
| Disposición del dinero | Según necesidad, hasta el límite pactado | Todo el capital en la firma |
| Intereses | Solo por el saldo dispuesto | Por el total desde el primer día |
| Comisiones habituales | Apertura, disponibilidad por lo no dispuesto y excedido | Apertura y, en su caso, amortización anticipada |
| Duración | Normalmente 12 meses, renovable | Calendario cerrado, de 1 a 15 años o más |
| Uso típico | Circulante y desfases de tesorería | Inversiones con importe definido |
La regla práctica que aplicamos al analizar operaciones: si la necesidad es recurrente y de importe variable —nóminas, stock, desfase entre cobros y pagos—, encaja una línea; si es una inversión concreta con importe cerrado —una máquina, un local, cancelar deudas—, encaja un préstamo. Usar una línea para financiar una inversión a largo plazo es un error clásico que acaba en renovaciones tensas.
¿Qué pide el banco para conceder una línea de crédito a una empresa?
El banco pide, en esencia, demostrar que la línea no se va a necesitar de verdad: cuentas anuales con beneficios, antigüedad y vinculación con la entidad, una CIRBE proporcionada a los ingresos, ausencia de ficheros de morosidad y, con frecuencia, garantías adicionales o avales personales de los socios. El proceso pasa por comité y difícilmente baja del mes; para una empresa joven, con un ejercicio flojo o con la CIRBE cargada, la respuesta habitual es la denegación o un límite simbólico.
Hay además un riesgo estructural que conviene conocer antes de depender de una línea: la renovación anual no es automática. Si el banco percibe deterioro —del negocio o del sector—, puede reducir el límite o no renovar, justo cuando más falta hace. Más de una tensión grave de tesorería que hemos analizado empezó exactamente así.
¿Cómo conseguir una línea de crédito paso a paso?
- Dimensione el límite que necesita. Revise sus picos de tesorería de los últimos 12 meses: pedir de más encarece la comisión de disponibilidad; pedir de menos obliga a renegociar en plena tensión.
- Prepare la documentación: cuentas anuales, impuestos al día, pool bancario y previsión de tesorería. Un dosier ordenado acorta semanas de comité.
- Compare al menos dos o tres entidades. El tipo importa, pero las comisiones de apertura, disponibilidad y excedido deciden el coste real de una línea que se usa poco.
- Negocie las condiciones de renovación y evite compensaciones excesivas (seguros, nóminas, planes) que encarezcan el conjunto.
- Anticipe la renovación 2-3 meses. Llegar al vencimiento sin alternativa preparada es negociar sin margen.
¿Qué alternativas hay si el banco deniega la línea de crédito?
Si el banco deniega la línea de crédito, la alternativa más sólida para una empresa con patrimonio es la financiación alternativa con garantía inmobiliaria: aportando un inmueble de la sociedad o de sus socios, se obtiene liquidez de 15.000 € a 200 millones de euros —hasta el 50% del valor de tasación—, con viabilidad en 24-72 horas, firma ante notario en 7-10 días y tipos desde el 10%. No es una línea renovable, sino capital con calendario cerrado; precisamente por eso no depende de renovaciones anuales ni del humor del comité de riesgos, y en operaciones íntegramente B2B queda fuera de CIRBE.
Es la fórmula que estructuramos en Financia-T: no prestamos dinero, sino que analizamos la viabilidad, diseñamos la operación y la canalizamos hacia financiadores privados especializados, que deciden y aportan el capital. Puede ver el detalle en liquidez sobre inmuebles en propiedad y en la página de financiación con garantía hipotecaria para empresas; si la tesorería aprieta con fecha, la variante de financiación urgente para empresas acorta cada fase al mínimo. Existen también el crowdlending y las sociedades de garantía recíproca, útiles para importes menores o perfiles bancables, aunque con plazos y filtros propios.
Preguntas frecuentes sobre la línea de crédito para empresas
¿Qué diferencia hay entre una línea de crédito y un préstamo?
La diferencia entre una línea de crédito y un préstamo está en la disposición y los intereses: en la línea, la empresa dispone solo de lo que necesita hasta un límite y paga intereses por el saldo dispuesto, más una comisión por lo no dispuesto; en el préstamo recibe todo el capital en la firma y paga intereses por el total, con cuotas cerradas hasta el vencimiento.
¿Cuánto tarda un banco en conceder una línea de crédito?
Un banco tarda normalmente más de un mes en conceder una línea de crédito a una empresa, porque la solicitud pasa por análisis de riesgos y comité, y exige cuentas, pool bancario y garantías. La financiación alternativa con garantía inmobiliaria funciona con otros plazos: respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días.
¿Qué comisiones tiene una línea de crédito?
Una línea de crédito tiene tres comisiones habituales además del tipo de interés: la de apertura, sobre el límite concedido; la de disponibilidad, que se cobra periódicamente sobre el saldo no dispuesto; y la de excedido, si se supera el límite pactado. Por eso una línea sobredimensionada cuesta dinero aunque no se use: se paga por tener el crédito disponible.
¿Qué pasa si el banco no renueva la línea de crédito?
Si el banco no renueva la línea de crédito, la empresa debe devolver el saldo dispuesto al vencimiento, lo que puede provocar una tensión grave de tesorería si la línea sostenía el circulante. La forma de protegerse es anticipar la renovación con 2-3 meses y tener preparada una alternativa, como la financiación con garantía inmobiliaria sobre activos de la empresa o de sus socios.
¿Puedo conseguir liquidez si el banco me deniega la línea?
Sí, puede conseguir liquidez aunque el banco le deniegue la línea de crédito: la vía es la financiación alternativa con garantía inmobiliaria, que analiza el valor del inmueble aportado y el plan de repago en lugar del scoring bancario. Los importes van de 15.000 € a 200 millones de euros, hasta el 50% del valor de tasación, con viabilidad en 24-72 horas y firma en 7-10 días.
La línea es una herramienta; la liquidez, el objetivo
Consiga la línea si su perfil es bancable y la necesidad es recurrente; y si el banco la deniega o la renovación se tuerce, recuerde que la tesorería de su empresa no depende de un solo camino. Cuéntenos su caso a través del formulario de contacto o en el 930 500 549: en 24-72 horas sabrá si su operación es viable y en qué condiciones, sin compromiso y sin adelantar gastos.
