
Si su empresa tiene un inmueble en propiedad —una nave, un local, unas oficinas o incluso la vivienda de un socio dispuesto a respaldar la operación—, tiene también una llave de financiación que muchos negocios no llegan a usar nunca. Los préstamos hipotecarios para empresas convierten ese patrimonio en capital de trabajo, en inversión o en la salida ordenada de una deuda que aprieta. Esta guía, actualizada a agosto de 2026, explica cómo funcionan de verdad: qué prestan, qué cuestan, cuánto tardan, qué mira cada tipo de financiador y qué errores conviene no cometer. Y si lo que busca no es leer sino resolver, en Financia-T estructuramos préstamos con garantía hipotecaria para empresas con una primera respuesta de viabilidad en 24-72 horas.
¿Qué es un préstamo hipotecario para empresas y cuándo conviene?
Un préstamo hipotecario para empresas es una operación de financiación en la que la sociedad —o sus socios— aporta un bien inmueble como garantía real: el activo queda gravado con una hipoteca inscrita en el Registro de la Propiedad hasta la devolución completa del capital y sus intereses. A cambio de esa garantía, la empresa accede a importes muy superiores a los de cualquier préstamo sin colateral, con plazos más largos y con un análisis de riesgo distinto: pesa más el valor del activo que el scoring bancario.
La lógica es de equilibrio. El financiador reduce su riesgo porque existe un bien tangible que responde de la deuda; la empresa obtiene condiciones y cantidades que de otro modo no estarían a su alcance. Por eso esta figura sostiene desde operaciones de liquidez de 15.000 € hasta estructuras corporativas de hasta 200 M€.
Definición y diferencias clave con otros tipos de financiación
Frente a un préstamo personal, una póliza de crédito o un renting, los préstamos con garantía hipotecaria para empresas se distinguen en cuatro puntos que conviene tener claros antes de comparar ofertas:
- Importe: se calcula sobre el valor de tasación del inmueble, no sobre la facturación del último ejercicio. Un negocio con caja ajustada pero con una nave sin cargas puede acceder a cifras imposibles por otras vías.
- Plazo: al existir garantía real, los plazos se alargan — desde operaciones puente de meses hasta amortizaciones de 10, 15 o 20 años según el financiador.
- Firma: siempre ante notario, con inscripción registral. Es una operación formal, trazable y con todas las garantías jurídicas para ambas partes.
- Criterio de riesgo: en la vía bancaria, la garantía complementa al scoring; en la financiación alternativa, la garantía y la viabilidad del plan son el criterio. Esta diferencia lo cambia todo cuando hay ASNEF, RAI o un ejercicio en pérdidas por medio.
¿Cuándo tiene sentido usar un préstamo con garantía hipotecaria en su empresa?
No siempre. Con años de operaciones firmadas ante notario, nuestra experiencia es clara: esta financiación tiene sentido cuando el destino del capital genera más valor que su coste, o cuando evita un daño mayor. Los tres escenarios donde más rinde son la liquidez con urgencia real (una oportunidad o una obligación con fecha), la reordenación de deuda cara o embargada (agrupar frentes en una sola cuota) y la inversión con retorno medible (comprar la nave que hoy alquila, ampliar producción, absorber a un competidor). Si su necesidad es recurrente y pequeña —cubrir nóminas cada mes sin un plan detrás—, antes conviene revisar el modelo de negocio que hipotecar un activo.
¿Para qué sirve un préstamo hipotecario en una empresa? Casos de uso reales
Sobre el papel, el destino del capital es libre; en la práctica, las operaciones que vemos a diario se agrupan en seis familias:
- Liquidez y circulante: tesorería para operar, comprar stock con descuento o cubrir el desfase entre cobros y pagos. Es el corazón de nuestro servicio de liquidez sobre inmuebles en propiedad.
- Cancelación y reunificación de deudas: agrupar pólizas, préstamos y proveedores en una sola cuota con garantía, incluida la cancelación de deudas con Hacienda y la Seguridad Social para levantar embargos y volver a estar al corriente.
- Compra de activos: adquirir la nave, el local o la oficina desde la que ya trabaja, o un activo nuevo para crecer — vea financiación para la compra de activos inmobiliarios.
- Inversión productiva: maquinaria, instalaciones, nuevas líneas o la compra de otra empresa.
- Operaciones puente: capital temporal con salida definida —una venta firmada, un cobro pendiente, una refinanciación bancaria en curso— mediante un préstamo puente para empresas.
- Reformas y reposicionamiento: desde actualizar un local hasta transformar un hotel completo antes de refinanciarlo o venderlo.
Empresas consolidadas y empresas nuevas: dos puntos de partida distintos
Una sociedad con años de balances presenta la operación con su histórico; una empresa recién constituida la presenta con su plan y con su garantía. La banca rara vez financia sociedades sin dos o tres ejercicios cerrados. En la vía alternativa hemos visto aprobarse operaciones de sociedades con menos de seis meses de vida: lo determinante era la calidad del inmueble, un plan de negocio coherente y una salida de la deuda creíble. Si su empresa es joven, no descarte la operación sin estudiarla — descártela solo si no hay activo ni plan.
Cómo funciona paso a paso: de la solicitud a la firma ante notario
El proceso completo, cuando se trabaja con la documentación preparada, es más corto de lo que la mayoría de empresas imagina. Estas son las cuatro fases tal y como las ejecutamos en Financia-T:
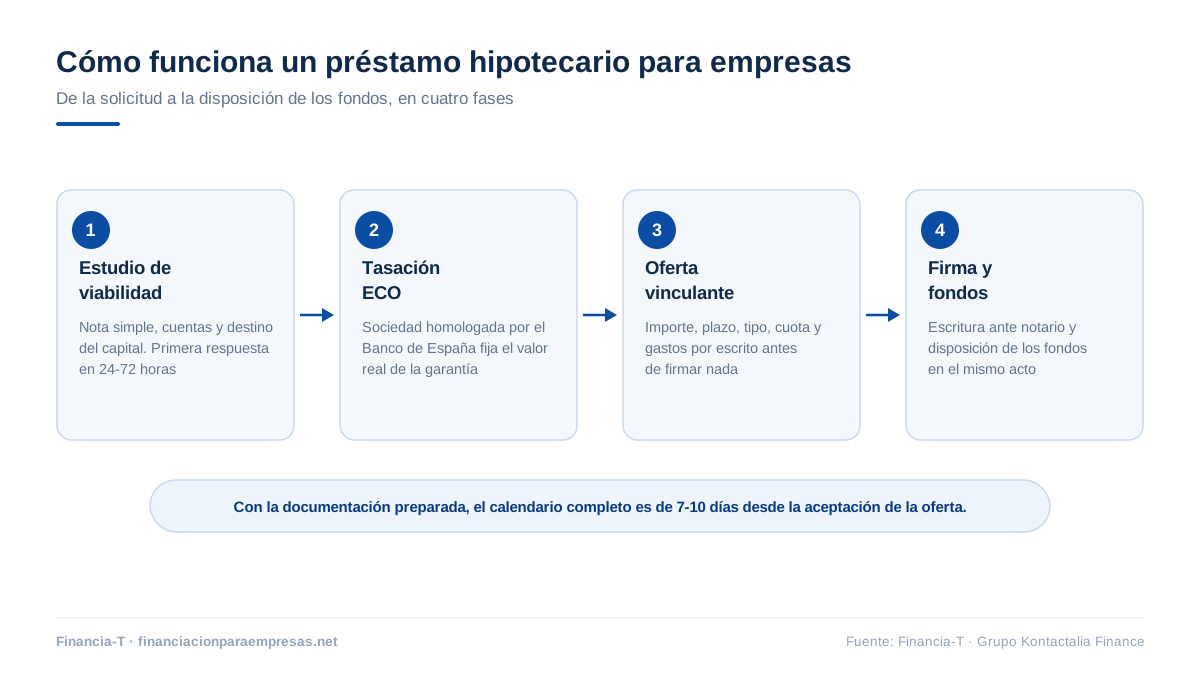
- Estudio de viabilidad (24-72 horas). Con cuatro documentos —nota simple del inmueble, último Impuesto sobre Sociedades, destino del capital y DNI del firmante— un analista emite una primera respuesta con importe orientativo, LTV, tipo y plazo. Sin coste y sin compromiso.
- Tasación ECO. Una sociedad de tasación homologada por el Banco de España (Orden ECO/805/2003) visita el activo y emite el informe que fija el valor de referencia de toda la operación.
- Oferta vinculante por escrito. Importe definitivo, tipo, cuota, plazo, comisiones y gastos, negro sobre blanco. Nada se firma sin haberlo leído antes.
- Firma ante notario y disposición de fondos. Escritura pública, inscripción en el Registro de la Propiedad y transferencia de los fondos en el mismo acto — incluidos los pagos directos a acreedores si la operación cancela deudas.
Puede ver el detalle de cada fase, con los compromisos que asumimos en cada una, en nuestra página de cómo trabajamos.
¿Cuánto dinero presta un préstamo hipotecario para empresas? El LTV y la tasación ECO
La pregunta más repetida tiene una respuesta técnica: depende del LTV (loan to value), el porcentaje del valor de tasación que el financiador está dispuesto a prestar. En financiación alternativa, la referencia de mercado es hasta el 50 % del valor de tasación ECO en activos operativos (naves, locales, oficinas, viviendas), y en torno al 40 % en suelo y activos no operativos, cuya liquidez es menor.
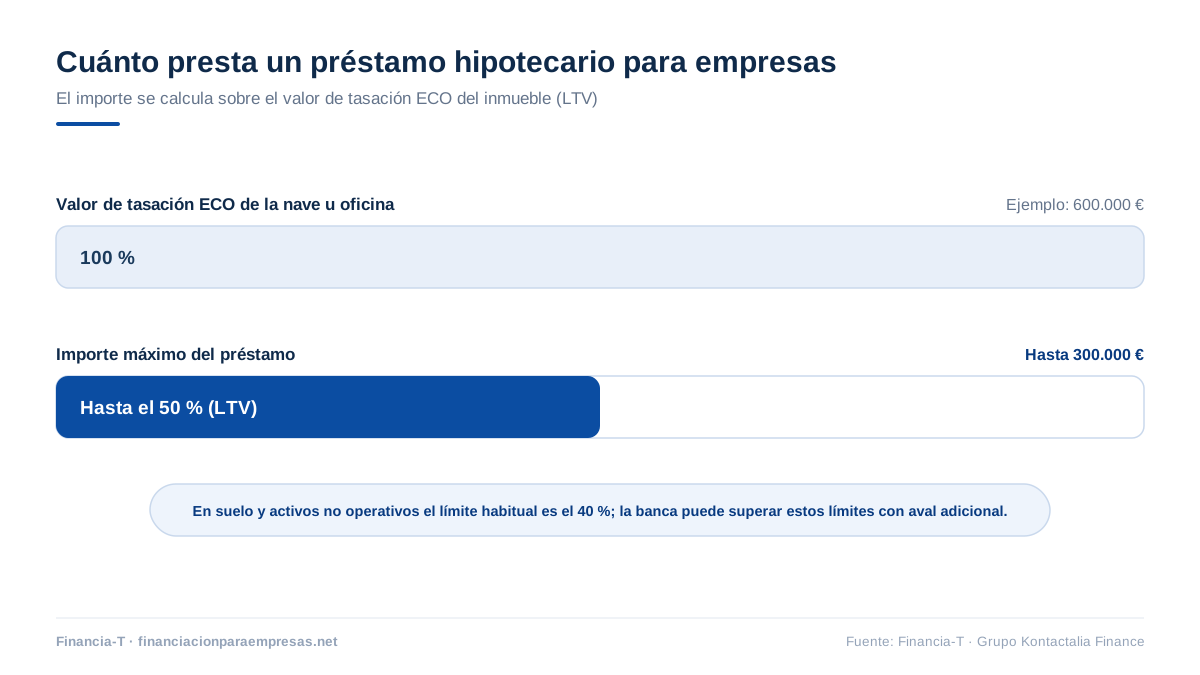
Dos matices importantes. Primero: la referencia es la tasación ECO, no el precio de compra ni la estimación del propietario; a veces juega a favor y a veces en contra, pero es el número que vale. Segundo: si el inmueble ya soporta una hipoteca previa, lo que cuenta es la carga residual — el saldo pendiente más el nuevo préstamo no deben superar juntos ese 50 %. Con margen suficiente, puede firmarse una segunda carga registral o cancelar la hipoteca anterior dentro de la misma firma.
Tipos de prestamistas: banca tradicional o financiación alternativa
La misma operación puede recorrer dos caminos muy distintos. Conocer cómo decide cada uno le ahorrará semanas y disgustos.
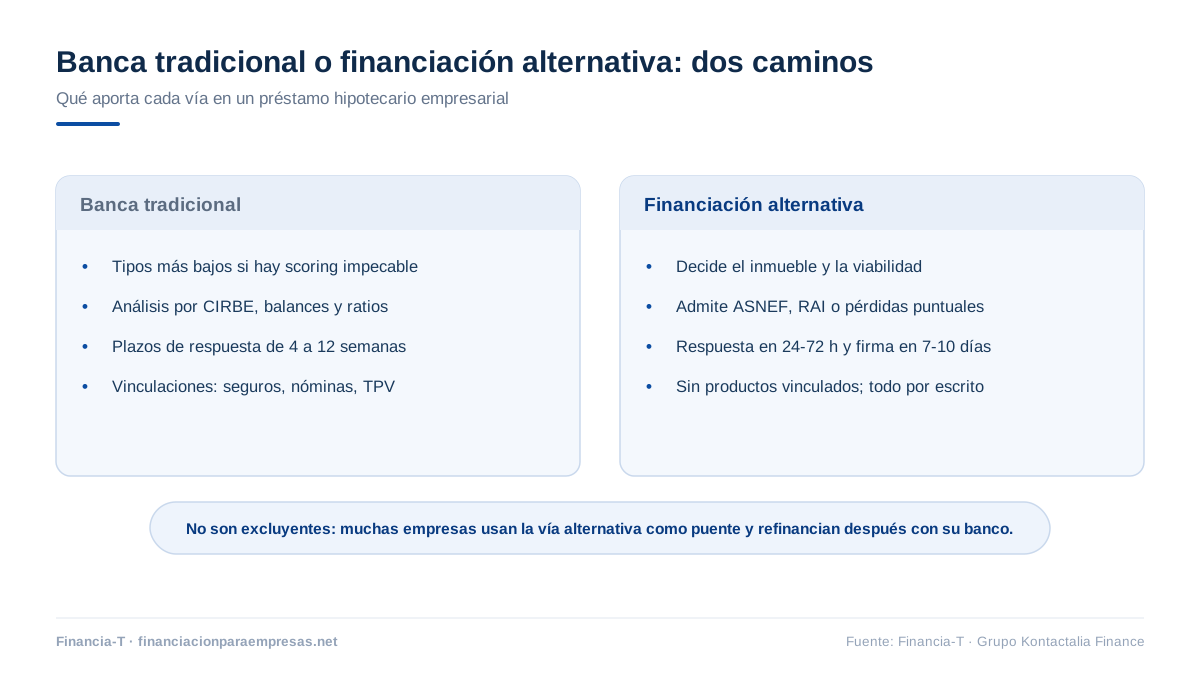
Comparativa 2026 entre banca y financiación alternativa
| Criterio | Banca tradicional | Financiación alternativa |
|---|---|---|
| Qué decide la operación | Scoring, CIRBE, balances y ratios | Valor del inmueble y viabilidad del plan |
| Tipo de interés orientativo | Más bajo (3 % – 6,5 %) si el perfil es impecable | Desde el 10 % anual (desde el 8 % en operaciones > 5 M€) |
| Respuesta y firma | De 4 a 12 semanas | Viabilidad en 24-72 h · firma en 7-10 días |
| ASNEF, RAI o pérdidas | Descartan casi siempre la operación | No la descartan si hay garantía y salida |
| Empresas de reciente creación | Exige histórico de 2-3 ejercicios | Estudia el plan y el activo |
| Vinculaciones | Seguros, nóminas, TPV, tarjetas | Sin productos vinculados |
| CIRBE | Computa siempre | Fuera de CIRBE en operaciones íntegramente B2B |
¿Qué vía conviene según su situación?
La regla práctica que aplicamos a diario: si su empresa tiene tiempo, scoring limpio y paciencia para el comité de riesgos, empiece por su banco — el precio será mejor. Si el calendario aprieta, si hay incidencias en ficheros, si la sociedad es joven o si el banco ya ha dicho que no, la vía alternativa existe exactamente para eso. Y no son excluyentes: una parte de nuestros clientes usa la operación alternativa como puente y, con la situación saneada, refinancia con su banco doce o veinticuatro meses después.
En Financia-T no prestamos dinero: analizamos, estructuramos y canalizamos cada operación hacia prestamistas privados, fondos de deuda y financiadores especializados; la decisión y el capital corresponden siempre al financiador, y nuestros honorarios de intermediación se pactan por escrito y solo se cobran si la operación se firma. ¿Quiere una propuesta real para su caso? Solicite su estudio gratuito y tendrá respuesta en 24-72 horas.
Cuánto cuesta en 2026: intereses, comisiones e impuestos
El coste de un préstamo hipotecario empresarial tiene tres capas, y compararlas por separado es la única forma de evaluar bien una oferta.
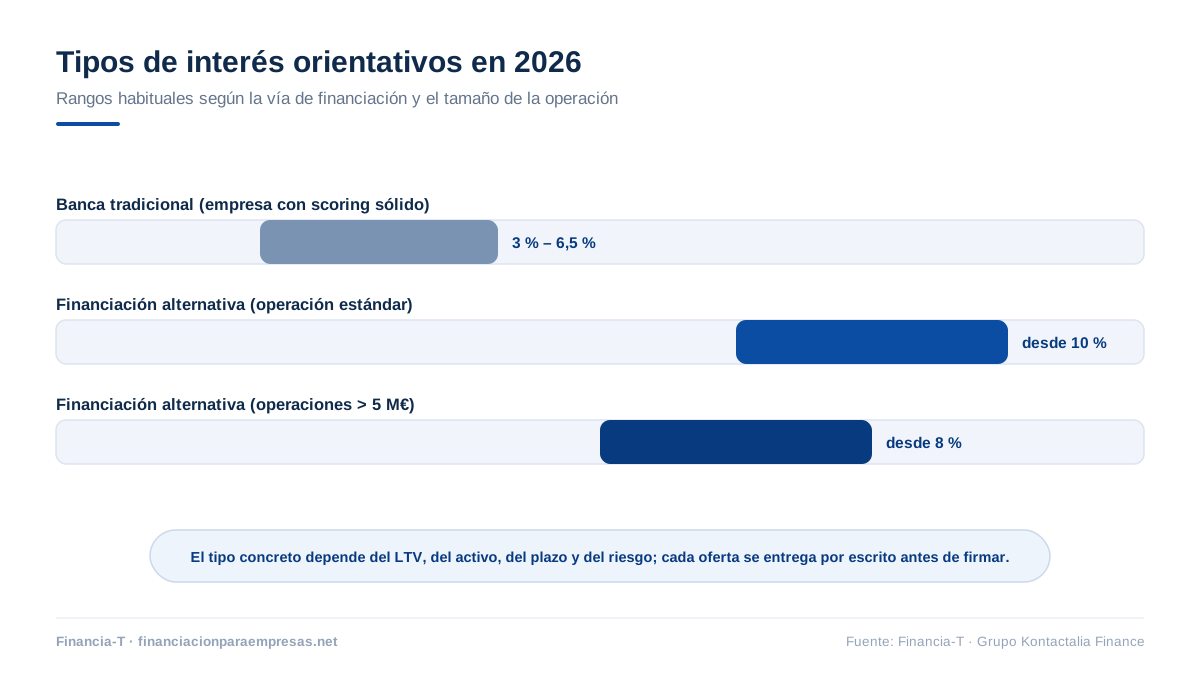
- El tipo de interés. En banca, una empresa con perfil sólido puede moverse entre el 3 % y el 6,5 %. En financiación alternativa, la referencia parte del 10 % anual — y desde el 8 % en operaciones superiores a 5 M€, donde el tamaño mejora el precio. Influyen el LTV (cuanto más bajo, mejor tipo), la calidad del activo, el plazo y la claridad de la salida.
- Las comisiones. Apertura (habitual en ambas vías), posible comisión de amortización anticipada y, en la intermediación, unos honorarios que deben constar por escrito en la oferta — nunca aceptar cifras verbales.
- Los gastos e impuestos. La tasación ECO corre a cargo del cliente. Desde noviembre de 2018, el sujeto pasivo del Impuesto de Actos Jurídicos Documentados (AJD) en los préstamos hipotecarios es el prestamista, no el prestatario. Notaría, registro y gestoría completan el cuadro; pida siempre el desglose antes de firmar.
Una advertencia de quien lee ofertas todos los días: el tipo nominal no es el coste total. Una oferta al 9 % con vinculaciones, comisiones opacas y seis semanas de espera puede salir más cara —en dinero y en oportunidad— que una al 10,5 % limpia y firmada en diez días. Exija el cuadro completo y compare el conjunto.
Requisitos y documentación para acceder a un préstamo con garantía hipotecaria
La lista real es más corta de lo que se suele creer. Para emitir una primera respuesta de viabilidad bastan cuatro documentos:
- Nota simple registral del inmueble ofrecido en garantía (se obtiene en el día).
- Último Impuesto sobre Sociedades presentado (o el plan de negocio, si la sociedad es de reciente creación).
- Destino del capital y estrategia de devolución, explicados con claridad: para qué es el dinero y cómo se devuelve.
- DNI del firmante y escrituras de la sociedad.
Requisitos sobre la propiedad aportada como garantía
El inmueble debe estar correctamente inscrito, con una situación registral clara. Se aceptan naves industriales, locales comerciales, oficinas, viviendas, edificios y —con LTV más prudente— suelo. Las cargas previas no descartan la operación: se descuentan del margen disponible o se cancelan en la propia firma. Y el activo no tiene por qué ser de la sociedad: un inmueble de un socio o de un familiar puede respaldar la operación mediante la figura del hipotecante no deudor, con las garantías reforzadas de la Ley 5/2019 cuando el titular es una persona física consumidora.
¿Qué pasa si la empresa está en RAI o ASNEF?
En la vía alternativa, figurar en un fichero no cierra la puerta: se estudia el origen de la incidencia, su importe y su salida. Lo explicamos a fondo —con los plazos legales de permanencia y cómo salir de cada fichero— en nuestras páginas de préstamos para empresas con ASNEF y préstamos para empresas en el RAI.
Condiciones generales de los préstamos hipotecarios para empresas en 2026
| Condición | Referencia de mercado 2026 (vía alternativa) |
|---|---|
| Importes | De 15.000 € a 200 M€ |
| LTV máximo | Hasta el 50 % de la tasación ECO (40 % en suelo y activos no operativos) |
| Tipo de interés | Desde el 10 % anual · desde el 8 % en operaciones > 5 M€ |
| Respuesta de viabilidad | 24-72 horas |
| Firma ante notario | 7-10 días desde la aceptación de la oferta |
| Amortización | Francesa (cuota constante), solo intereses con capital al vencimiento (bullet) o mixta con carencia inicial |
| Garantía | Hipoteca inscrita en el Registro de la Propiedad; admite hipotecante no deudor |
| CIRBE | Fuera de CIRBE en operaciones íntegramente B2B |
Plazos, carencia y modalidades de amortización
La estructura de pago se diseña según la caja del negocio. La amortización francesa (cuota constante de capital e intereses) encaja en empresas con ingresos recurrentes. La modalidad bullet —solo intereses durante la vida del préstamo y capital al vencimiento— es la reina de las operaciones puente, donde la devolución llega de una venta o de una refinanciación. Y la carencia inicial (pagar solo intereses los primeros meses) da aire cuando el destino del capital tarda en generar retorno, como en una reforma o en la apertura de una nueva línea. Elegir bien esta pieza importa tanto como el tipo de interés.
Cuánto tarda un préstamo hipotecario para empresas: plazos reales
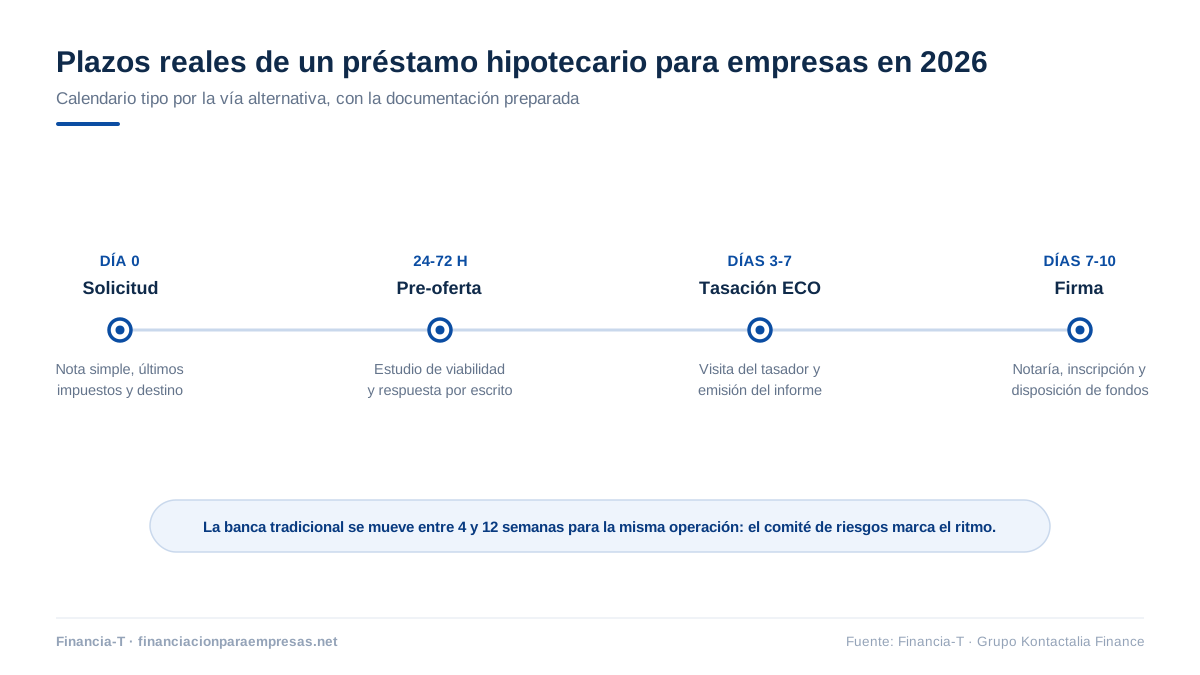
El factor que más acelera —o retrasa— una operación no es el financiador: es la documentación. Una nota simple solicitada a tiempo, unos impuestos localizados y un destino bien explicado ahorran semanas. Cuando la urgencia es crítica —una subasta anunciada, un vencimiento con fecha—, la operación se prioriza como financiación urgente para empresas y el calendario se comprime al mínimo técnico: lo que tarda la tasación y la notaría.
Marco legal en 2026: Ley 5/2019, operaciones mercantiles y CIRBE
Tres claves legales que todo administrador debería conocer antes de firmar:
- Cuándo aplica la Ley 5/2019 (LCCI). Cuando interviene una persona física consumidora —como prestataria, fiadora o hipotecante no deudora sobre inmueble residencial—, la operación queda protegida por la LCCI: FEIN, acta previa notarial y diez días de reflexión. El intermediario debe estar inscrito en el Banco de España; Kontactalia Finance, S.L. figura con el código D238.
- Operaciones íntegramente mercantiles. Entre sociedades, rige el Código de Comercio y la libertad de pactos: más flexibilidad en plazos y estructuras, con la misma formalidad notarial y registral.
- CIRBE. Los préstamos concedidos por fondos y financiadores privados no supervisados no se reportan a la Central de Información de Riesgos del Banco de España: fuera de CIRBE en operaciones íntegramente B2B, la capacidad de endeudamiento bancario de la empresa queda intacta. Ampliamos el detalle en la guía sobre préstamos de empresa con CIRBE alta.
Préstamos hipotecarios para empresas por sector: hoteles, constructoras, patrimoniales y pymes
No todos los sectores presentan la operación igual, y el financiador lo sabe. Estas son las particularidades que más condicionan la estructura:
- Hoteles y activos turísticos. El propio hotel es una garantía de primer nivel, y la operación suele combinar hipoteca sobre el inmueble con el plan de explotación: reformas de reposicionamiento, compra de un establecimiento en marcha o liquidez sobre el activo. Lo tratamos en detalle en financiación para hoteles y activos turísticos.
- Constructoras y empresas de obra. Viven de certificaciones y cobros a 90-180 días: el préstamo hipotecario sobre naves, oficinas o activos propios les da el circulante que el banco raciona, sin tocar las líneas de avales. Vea financiación para constructoras.
- Sociedades patrimoniales. Son las grandes candidatas naturales: patrimonio inmobiliario amplio, rentas estables y poca deuda. La hipoteca sobre uno de sus activos financia nuevas compras, reformas o liquidez sin vender — la base de nuestro servicio para sociedades patrimoniales.
- Pymes industriales y de servicios. El caso más frecuente: la nave o el local desde el que operan respalda la liquidez, la cancelación de deudas o la compra del inmueble vecino. El tamaño no es barrera — recuerde el rango: de 15.000 € a 200 M€.
¿Y si la hipoteca no encaja? Alternativas con el mismo activo
A veces el préstamo hipotecario clásico no es la mejor estructura, y forzarla sale caro. Con el mismo inmueble hay al menos tres alternativas que conviene poner sobre la mesa:
- Sale & leaseback: vender el activo a un inversor y permanecer en él como arrendatario, a menudo con opción de recompra. Libera el 100 % del valor —no el 50 % del LTV— a cambio de perder la propiedad. Es la vía cuando la necesidad de capital supera lo que da la hipoteca; la explicamos en sale & leaseback para empresas.
- Préstamo puente: si el capital se necesita solo unos meses —hasta cobrar una venta ya firmada o cerrar una refinanciación—, un préstamo puente en modalidad bullet evita amortizar un préstamo largo que se cancelará enseguida.
- Reestructuración global: cuando el problema no es un pago sino el conjunto de la deuda, antes de añadir un préstamo más conviene reordenar todos los frentes en una sola operación con garantía — el terreno de nuestra reestructuración y refinanciación de deuda empresarial.
Parte de nuestro trabajo como intermediarios es precisamente este diagnóstico: decirle qué estructura maximiza el valor de su activo, aunque no sea la que usted venía a pedir.
Errores frecuentes al solicitar un préstamo hipotecario empresarial (y cómo evitarlos)
- Confundir el valor de mercado con la tasación. El importe se calcula sobre la tasación ECO; presupuestar sobre "lo que vale mi nave según yo" acaba en decepción. Pida una horquilla realista desde el primer día.
- Firmar sin oferta vinculante por escrito. Si el tipo, la cuota, las comisiones y los gastos no están en un documento, no existen. Ninguna operación seria se cierra de palabra.
- Ocultar incidencias. El ASNEF, el RAI o la deuda con Hacienda van a aparecer igualmente. Contarlas el primer día permite estructurar la operación para resolverlas; ocultarlas solo quema tiempo.
- No definir la salida. Todo préstamo se devuelve con caja, con una venta o con una refinanciación. Si ninguna de las tres está clara, el problema no es la financiación.
- Mirar solo el tipo de interés. Compare el coste total —intereses, comisiones, gastos y vinculaciones— y el valor del tiempo. En operaciones con fecha límite, la velocidad también es dinero.
Preguntas frecuentes sobre los préstamos hipotecarios para empresas
¿Qué diferencia hay entre un préstamo hipotecario para empresas y una hipoteca de particular?
La hipoteca de particular financia la compra de una vivienda y está íntegramente protegida por la Ley 5/2019. El préstamo hipotecario para empresas usa un inmueble —que ya suele estar en el patrimonio— como garantía para obtener capital con destino empresarial: liquidez, deuda, inversión o compra de activos. El análisis, los plazos y el marco legal cambian: en operaciones puramente mercantiles rige el Código de Comercio, y la LCCI solo entra cuando interviene una persona física consumidora.
¿Cuánto dinero puede pedir mi empresa con un inmueble en garantía?
La referencia en financiación alternativa es hasta el 50 % del valor de tasación ECO del inmueble (40 % en suelo y activos no operativos), en operaciones desde 15.000 € hasta 200 M€. Sobre una nave tasada en 600.000 €, el máximo orientativo sería de 300.000 €. Si el activo tiene cargas previas, se descuenta el saldo pendiente de ese margen.
¿Qué inmuebles aceptan los financiadores como garantía?
Naves industriales, locales comerciales, oficinas, viviendas, edificios completos y suelo. Cuanto más líquido y mejor ubicado es el activo, mejores condiciones: una nave alquilada en un polígono consolidado no puntúa igual que un solar rústico. El inmueble debe estar inscrito y con situación registral clara; las cargas previas se estudian, no descartan.
¿Puedo hipotecar mi vivienda o un inmueble de un socio para financiar la empresa?
Sí, mediante la figura del hipotecante no deudor: el propietario firma como garante hipotecario aunque el prestatario sea la sociedad. Es habitual cuando los socios mantienen el patrimonio fuera del balance societario. Si el titular es persona física consumidora y el inmueble es residencial, la operación queda protegida por la Ley 5/2019: FEIN, acta previa ante notario y diez días de reflexión.
¿Cuánto tarda en concederse un préstamo hipotecario para empresas?
Por la vía alternativa, la viabilidad se responde en 24-72 horas y la firma ante notario llega en 7-10 días desde la aceptación de la oferta, con la tasación ECO por medio. La banca tradicional, para la misma operación, suele moverse entre 4 y 12 semanas por sus comités de riesgo. Si hay una subasta o un vencimiento con fecha, la operación se tramita como urgente.
¿Qué interés tiene un préstamo hipotecario para empresas en 2026?
En banca, una empresa con scoring sólido puede encontrar tipos entre el 3 % y el 6,5 %. En financiación alternativa, la referencia parte del 10 % anual, y desde el 8 % en operaciones superiores a 5 M€. El tipo final depende del LTV, de la calidad del activo, del plazo y de la claridad de la salida — y siempre debe llegarle en una oferta por escrito antes de firmar.
¿Puede acceder una empresa recién creada o sin balances?
Por la vía bancaria es muy difícil: se exigen dos o tres ejercicios cerrados. Por la vía alternativa, sí es posible: se han firmado operaciones con sociedades de menos de seis meses cuando la garantía inmobiliaria era sólida y el plan de negocio coherente. Lo determinante es el activo y la estrategia de devolución, no la antigüedad del CIF.
¿Y si la empresa está en ASNEF, en el RAI o tiene deudas con Hacienda?
No descartan la operación en la vía alternativa. El financiador estudia el origen y el importe de la incidencia y, muy a menudo, la propia operación se estructura para cancelarla: pagar la deuda en la firma, levantar el embargo y obtener los certificados de estar al corriente. Recuerde además que los datos de ASNEF caducan a los 5 años y los del RAI a los 30 meses.
¿Un préstamo hipotecario empresarial computa en la CIRBE?
Depende de quién preste. Los préstamos de bancos y entidades supervisadas se reportan siempre a la CIRBE. Los concedidos por fondos de deuda y financiadores privados, en operaciones íntegramente B2B, quedan fuera de CIRBE: la empresa obtiene el capital sin consumir su capacidad de endeudamiento bancario, algo especialmente valioso si prevé volver a la banca más adelante.
¿Qué pasa si mi empresa no puede pagar el préstamo?
La garantía responde: en caso de impago sostenido, el acreedor puede ejecutar la hipoteca y la empresa puede perder el inmueble, además de responder con el resto de su patrimonio. Por eso insistimos en dos disciplinas antes de firmar: una cuota asumible con holgura según la caja real del negocio y una salida definida. Y si las dificultades llegan, anticiparse —renegociar o reestructurar a tiempo— siempre conserva más valor que esperar; ahí entra nuestra reestructuración y refinanciación de deuda.
Conclusión: el activo que ya tiene puede ser la financiación que necesita
Los préstamos hipotecarios para empresas no son la solución universal, pero cuando hay un inmueble en el patrimonio, un destino claro para el capital y una salida creíble, son la vía más potente de acceso a financiación que existe fuera del circuito bancario — por importe, por plazo y por velocidad. Si quiere saber qué daría de sí su activo, en Financia-T se lo decimos por escrito y sin compromiso: estudiamos su caso y le damos una respuesta de viabilidad en 24-72 horas a través de nuestro servicio de préstamos con garantía hipotecaria para empresas.
