
Un crédito sindicado es un préstamo de importe elevado concedido conjuntamente por un grupo de entidades financieras —el sindicato bancario— a un único prestatario, bajo un solo contrato y con condiciones comunes para todos los prestamistas.
Un crédito sindicado permite a una empresa obtener una financiación que ningún banco asumiría en solitario: varias entidades se reparten el importe y el riesgo, un banco agente administra el préstamo y todas comparten el mismo contrato. Se utiliza en operaciones a partir de varias decenas de millones de euros: grandes inversiones, adquisiciones y refinanciaciones corporativas.
Puntos clave
- Los importes habituales parten de 20-50 millones de euros y superan con frecuencia los mil millones en grandes corporaciones.
- Intervienen al menos cuatro figuras: prestatario, entidades directoras (MLA), banco agente y bancos participantes.
- El coste combina un tipo referenciado al euríbor más un margen y varias comisiones: dirección, participación, agencia y, en las líneas revolving, disponibilidad.
- Los plazos típicos se sitúan entre 3 y 7 años, con estructuras en uno o varios tramos.
- El contrato incluye covenants: ratios financieros que la empresa se compromete a cumplir durante toda la vida del préstamo.
¿Cómo funciona un crédito sindicado?
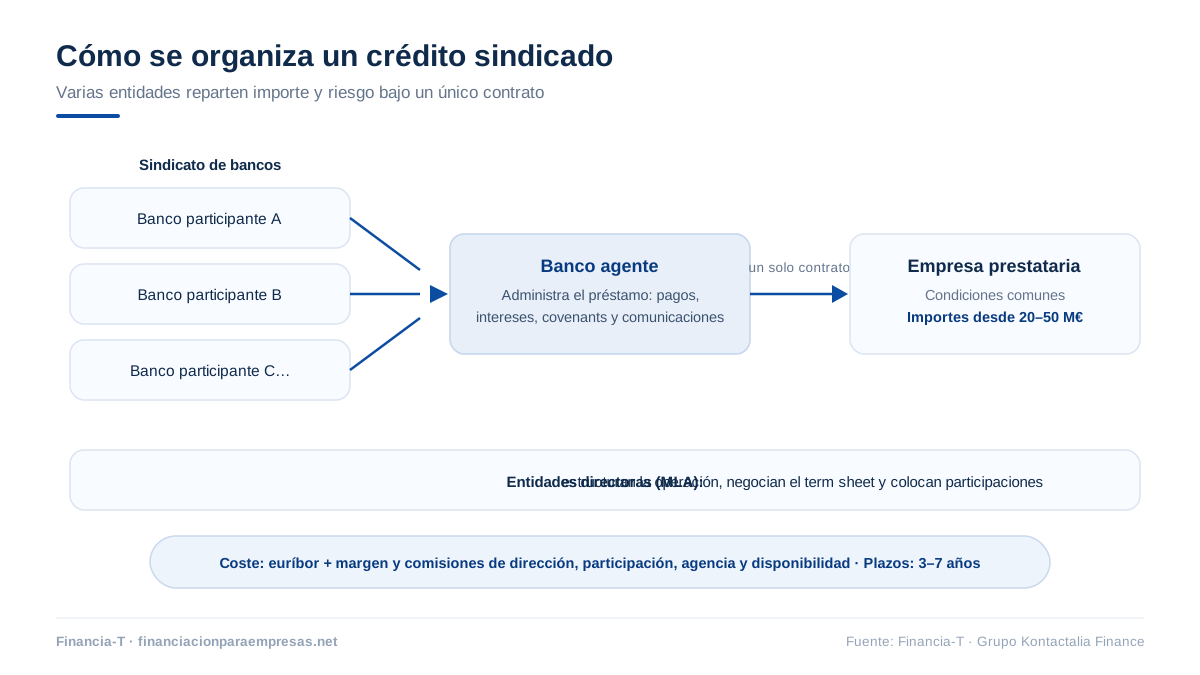
Un crédito sindicado funciona en cuatro fases: mandato, estructuración, sindicación y vida del préstamo. La empresa otorga un mandato a una o varias entidades directoras (mandated lead arrangers), que diseñan la operación y negocian el term sheet; esas entidades colocan después participaciones del préstamo entre otros bancos e inversores institucionales hasta cubrir el importe; y, firmado el contrato, un banco agente centraliza pagos, comunicaciones y el seguimiento de los covenants.
Esta técnica se desarrolló en los euromercados y vivió su gran expansión en Estados Unidos durante los años 80; en Europa se consolidó con la llegada del euro en 1999, que unificó el mercado y multiplicó las operaciones transfronterizas. Hoy es el estándar de la gran financiación corporativa, también en España.
¿Quiénes intervienen en un préstamo sindicado?
En un préstamo sindicado intervienen, como mínimo, cuatro figuras con funciones bien diferenciadas:
- El prestatario: la empresa o el grupo que recibe la financiación.
- Las entidades directoras (MLA): estructuran la operación, fijan las condiciones y lideran la sindicación; con frecuencia aseguran parte del importe.
- El banco agente: administra el préstamo durante toda su vida —disposiciones, cobros, cálculo de intereses, notificaciones— a cambio de una comisión anual de agencia.
- Los bancos participantes: aportan su cuota del importe y cobran la parte proporcional de intereses y comisiones.
¿Qué modalidades de crédito sindicado existen?
Las modalidades más frecuentes del crédito sindicado son tres: el préstamo a plazo (term loan), que se dispone de una vez o por hitos y se amortiza según calendario; la línea revolving (RCF), que la empresa dispone y devuelve a su conveniencia pagando una comisión por el importe no dispuesto; y las estructuras multitramo, que combinan ambas. Cuando el grupo de bancos es reducido y no hay colocación en mercado, la operación se denomina club deal.
¿Qué ventajas tiene para la empresa y para los bancos?
La ventaja esencial para la empresa es el acceso a importes inalcanzables por la vía bilateral, con un único contrato, condiciones homogéneas y una relación bancaria ampliada, a menudo internacional. Para los bancos, la sindicación permite diversificar el riesgo entre clientes y países, entrar en operaciones a las que no accederían en solitario y, en el caso de las entidades directoras y del agente, cobrar comisiones adicionales por estructurar y administrar el préstamo.
¿Qué costes y comisiones tiene un crédito sindicado?
El coste de un crédito sindicado se compone del tipo de interés y de un paquete de comisiones:
- Tipo de interés: euríbor más un margen que depende del rating y del riesgo de la operación.
- Comisión de dirección y aseguramiento: retribuye la estructuración y la garantía de colocación; crece con la complejidad.
- Comisión de participación: para las entidades que se suman a la sindicación.
- Comisión de agencia: anual, para el banco que administra el préstamo.
- Comisión de disponibilidad: en las líneas revolving, sobre el importe no dispuesto.
Cuantas más variables entran en juego —jurisdicciones, divisas, perfil crediticio—, más difícil es el cálculo del riesgo y más altos son el margen y las comisiones: los sindicados más rentables para la banca son, precisamente, los de mayor riesgo.
¿Qué alternativas hay al crédito sindicado?
Las alternativas al crédito sindicado dependen del importe y del perfil de la empresa: el préstamo bilateral, la emisión de bonos, el direct lending o la financiación alternativa con garantía hipotecaria. Esta comparativa sitúa cada vía:
| Criterio | Crédito sindicado | Préstamo bilateral bancario | Financiación alternativa con garantía hipotecaria |
|---|---|---|---|
| Importes | Desde 20-50 M€ | Hasta el límite de riesgo de un banco | De 15.000 € a 200 M€ |
| Entidades | Varias (sindicato) | Una | Financiadores privados especializados |
| Plazos de cierre | Semanas o meses | Semanas | Viabilidad en 24-72 horas; firma en 7-10 días |
| Requisito clave | Solvencia y rating corporativo | Historial bancario | Garantía inmobiliaria (LTV hasta el 50 %) |
| Perfil típico | Gran corporación | Pyme consolidada | Empresas y autónomos con activos, incluso con incidencias |
Para las pymes que no alcanzan los importes de un sindicato bancario, la financiación alternativa cumple una función equivalente a su escala; en operaciones íntegramente B2B queda además fuera de CIRBE, lo que preserva la capacidad de endeudamiento bancario futuro de la empresa.
Preguntas frecuentes sobre el crédito sindicado
¿Qué importe mínimo tiene un crédito sindicado?
El importe mínimo de un crédito sindicado no está fijado por ley, pero en la práctica la sindicación solo compensa a partir de 20-50 millones de euros: por debajo, los costes de estructuración, asesores y agencia no se justifican y la operación se resuelve con un préstamo bilateral o, en el ámbito pyme, con financiación alternativa. Las grandes operaciones corporativas superan con frecuencia los mil millones.
¿Qué es el banco agente de un crédito sindicado?
El banco agente de un crédito sindicado es la entidad que administra el préstamo en nombre de todo el sindicato: centraliza disposiciones y pagos, calcula los intereses, canaliza las comunicaciones entre la empresa y los prestamistas y vigila el cumplimiento de los covenants. Cobra por ello una comisión anual de agencia y no asume más riesgo que su propia participación: es un gestor, no un garante.
¿Qué diferencia hay entre crédito sindicado y club deal?
La diferencia entre crédito sindicado y club deal está en cómo se forma el grupo de prestamistas: en el club deal, la empresa negocia directamente con un número reducido de bancos de confianza, sin colocación en mercado; en el sindicado clásico, las entidades directoras aseguran el importe y venden después participaciones a otros bancos e inversores. El club deal es habitual en operaciones de tamaño medio.
¿Qué comisiones tiene un crédito sindicado?
Las comisiones de un crédito sindicado incluyen la de dirección y aseguramiento (por estructurar la operación y garantizar su colocación), la de participación (para las entidades que se suman), la de agencia (anual, para el banco administrador) y, en las líneas revolving, la de disponibilidad sobre el importe no utilizado. Su suma depende del riesgo y de la complejidad: a más riesgo, mayor comisión.
¿Puede una pyme acceder a un crédito sindicado?
Una pyme rara vez accede a un crédito sindicado: los importes que necesita no justifican los costes de estructuración ni atraen a un sindicato bancario. Sus equivalentes funcionales son el préstamo bilateral, las líneas públicas de crédito y la financiación alternativa con garantía hipotecaria, que cubre desde 15.000 € hasta operaciones de gran importe con análisis de viabilidad en 24-72 horas.
¿Qué ocurre si un banco del sindicato vende su participación?
Si un banco del sindicato vende su participación en el mercado secundario, el contrato del crédito sindicado sigue intacto para la empresa: cambia el titular de esa cuota, no las condiciones pactadas. Las cesiones son habituales —a otros bancos o a fondos— y el banco agente registra cada transmisión. Los contratos suelen regular a quién y en qué condiciones puede cederse la participación.
Conclusión
Dicho de otro modo: el crédito sindicado es la herramienta con la que las grandes corporaciones reparten entre varios bancos un riesgo que ninguno quiere asumir en solitario. Para el resto del tejido empresarial, la clave está en elegir la vía proporcional a su tamaño. Si su empresa necesita un importe relevante y cuenta con activos inmobiliarios, en Financia-T analizamos, estructuramos y canalizamos la operación hacia financiadores privados especializados en préstamos con garantía hipotecaria para empresas; y si el objetivo es reordenar pasivo ya existente, consulte nuestra página de reestructuración y refinanciación de deuda. O, si lo prefiere, solicite directamente un estudio de viabilidad: le respondemos en 24-72 horas.
Para ampliar el concepto: préstamo sindicado en Wikipedia.
