
Las fuentes de financiación de una empresa son los orígenes de los recursos económicos con los que el negocio sostiene su actividad diaria y sus inversiones, y se clasifican en internas o externas según la procedencia del capital, y en corto o largo plazo según su vencimiento. Elegir bien entre ellas condiciona la liquidez, el coste financiero y hasta el control de la compañía: de esa elección depende la capacidad del negocio para operar, crecer y adaptarse a los cambios del mercado, por lo que decidir cómo obtener los recursos es una decisión estratégica de primer orden.
Los tipos de fuentes de financiación de una empresa se agrupan en dos bloques: financiación interna (capital social, reservas y beneficios reinvertidos) y financiación externa (préstamos, líneas de crédito, leasing, factoring, crowdlending, inversores y subvenciones). Cada fuente puede ser además a corto plazo, con vencimiento de hasta un año, o a largo plazo, y la combinación adecuada depende del destino de los fondos.
Puntos clave sobre las fuentes de financiación:
- La frontera entre corto y largo plazo son 12 meses de vencimiento: circulante a corto, inversiones a largo.
- El factoring adelanta entre el 80 % y el 90 % del importe de las facturas cedidas.
- Una línea de crédito solo devenga intereses por el capital dispuesto, no por el límite concedido.
- La financiación alternativa hipotecaria trabaja de 15.000 € a 200 M€ con LTV de hasta el 50 %.
- Las subvenciones no exigen devolución, pero su concesión nunca está garantizada: trátelas como complemento.
¿Qué es la financiación empresarial?
La financiación empresarial es el conjunto de recursos económicos que una empresa obtiene para iniciar, mantener o hacer crecer su actividad. Incluye tanto el capital que cubre el día a día —proveedores, nóminas, impuestos— como el destinado a inversiones a medio y largo plazo.
Esos recursos pueden proceder de la propia empresa o de terceros, y la combinación adecuada depende del tamaño del negocio, de su situación financiera y de sus objetivos: una estructura bien diseñada permite mantener la estabilidad, mejorar la competitividad y planificar el crecimiento con mayor seguridad, evitando las tensiones de tesorería que comprometen la viabilidad de tantas pymes.
¿Cómo se clasifican las fuentes de financiación de una empresa?
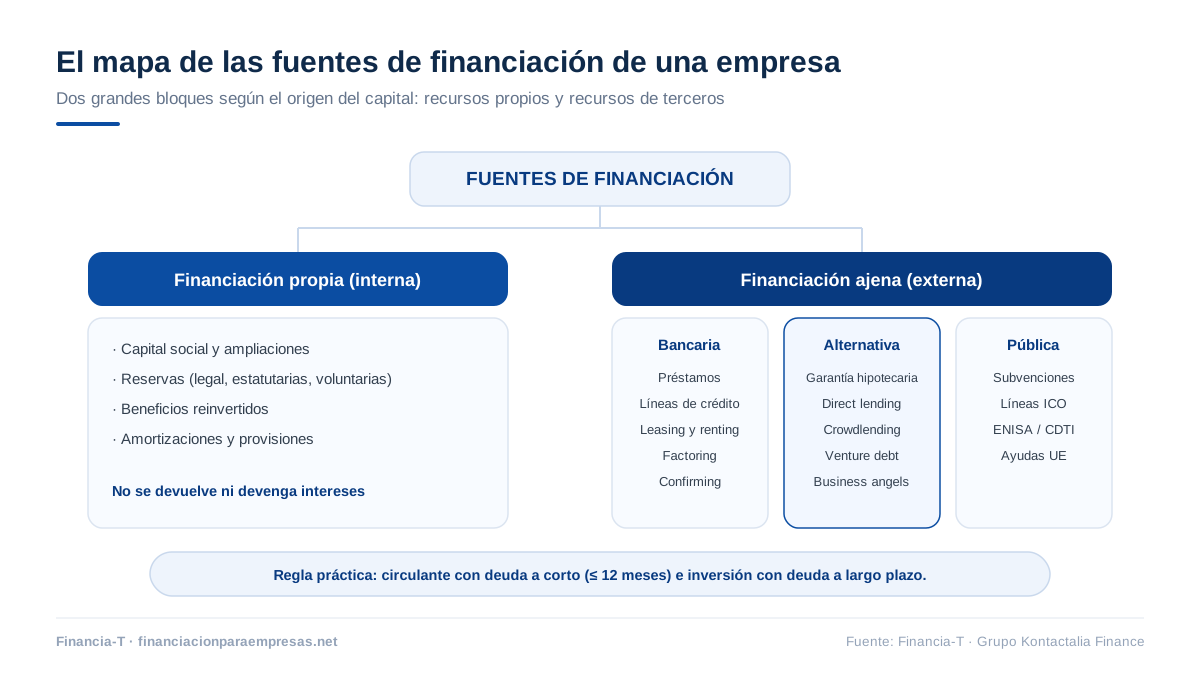
Las fuentes de financiación se clasifican con dos criterios: el origen de los fondos (interna o externa) y su duración (corto o largo plazo).
Financiación interna frente a financiación externa
La financiación interna —también llamada propia— procede de la actividad de la empresa o de sus socios: capital social, ampliaciones posteriores y beneficios reinvertidos. No genera endeudamiento ni coste financiero directo y mantiene intacto el control, pero es limitada.
La financiación externa —o ajena— procede de terceros: entidades bancarias y no bancarias, inversores, plataformas o proveedores. Permite acceder a mayores volúmenes en menos tiempo, a cambio de obligaciones de devolución, intereses y, en algunos casos, cierta dilución del control.
Financiación a corto plazo frente a largo plazo
La financiación a corto plazo vence en un año o menos y cubre necesidades operativas: proveedores, inventario, desfases de tesorería. La de largo plazo supera los doce meses y sostiene decisiones estratégicas. La regla de oro: no financie una inversión de diez años con deuda que vence en seis meses.
Esta tabla resume el mapa de fuentes:
| Fuente | Origen | Plazo habitual | Destino típico |
|---|---|---|---|
| Beneficios reinvertidos | Interna | Sin vencimiento | Cualquiera |
| Préstamo | Externa | 1-15 años | Inversión, liquidez |
| Línea de crédito | Externa | ≤ 12 meses renovable | Circulante |
| Leasing / renting | Externa | 2-6 años | Uso de activos |
| Factoring / confirming | Externa | ≤ 12 meses | Cobros y pagos |
| Crowdfunding / crowdlending | Externa | Variable | Proyectos concretos |
| Business angels / capital riesgo | Externa (capital) | Permanente | Crecimiento acelerado |
| Ayudas y subvenciones | Externa (pública) | Puntual | Innovación, empleo |
¿Cuáles son las principales fuentes de financiación de una empresa?
Las principales fuentes de financiación de una empresa abarcan desde el capital propio hasta los instrumentos más especializados del mercado. Repasamos cada una.
Capital propio
El capital propio agrupa los recursos que pertenecen a la empresa: aportaciones de los socios, ampliaciones de capital y beneficios reinvertidos. No genera obligación de devolución, pero su disponibilidad es limitada.
Préstamos
El préstamo es la fuente externa más conocida: la empresa recibe un importe fijo que devuelve en cuotas periódicas, con intereses, en un plazo pactado. Habitualmente se destina a inversiones concretas, como el inicio de un negocio, la adquisición de nuevos activos, la expansión o proyectos a medio y largo plazo, y exige una planificación financiera rigurosa para cumplir los compromisos sin dañar la liquidez. Junto a la banca tradicional operan hoy financiadores no bancarios que, con garantía inmobiliaria, aplican criterios de admisión más flexibles y plazos de respuesta mucho más cortos.
Líneas de crédito
La línea de crédito pone a disposición de la empresa un límite del que puede tirar según sus necesidades, pagando intereses solo por el capital dispuesto. Es la herramienta natural para cubrir desfases temporales de tesorería o gastos recurrentes sin atarse a un préstamo a largo plazo.
Leasing y renting
El leasing permite usar activos —maquinaria, vehículos, inmuebles— sin necesidad de adquirirlos: la empresa firma un contrato de arrendamiento, paga cuotas periódicas por el uso de los bienes durante un plazo determinado y puede ejercer la opción de compra al finalizar. Da acceso a activos costosos sin un desembolso elevado, a cambio de compromisos financieros a medio o largo plazo. El renting es similar, pero sin opción de compra y con servicios como el mantenimiento y el seguro incluidos en la cuota mensual.
Crowdfunding y crowdlending
El crowdfunding, muy popular entre las startups, capta aportaciones de un gran número de personas a cambio de recompensas o participaciones —aunque en ocasiones los inversores apoyan el proyecto de forma altruista—. Es un tipo de financiación alternativa para empresas útil para financiar pequeños proyectos, lanzar nuevos productos o validar ideas de negocio, que además del capital aporta visibilidad y reacciones reales del mercado. El crowdlending, en cambio, es deuda: inversores particulares prestan a la empresa mediante plataformas digitales que conectan a emprendedores con personas que quieren invertir sin recurrir a la banca tradicional, con tipos y plazos fijados según el riesgo y la solvencia de cada proyecto.
Factoring y confirming
El factoring consiste en ceder las facturas pendientes de cobro a una entidad especializada, que adelanta habitualmente entre el 80 % y el 90 % de su importe a cambio de una comisión: la empresa obtiene liquidez inmediata y reduce la carga administrativa de la gestión de cobros, y algunas modalidades protegen además frente al riesgo de impago. El confirming es su espejo en los pagos: una entidad abona las facturas a los proveedores en nombre de la empresa, ellos pueden cobrar de forma anticipada con un pequeño descuento y la empresa mantiene sus plazos habituales, con mayor control del flujo de caja y mejor relación con proveedores; resulta especialmente útil con volúmenes elevados de pagos y relaciones comerciales estables. Ambos son instrumentos de entidades especializadas del mercado; el terreno de Financia-T es otro: la financiación con garantía inmobiliaria.
Business angels y capital riesgo
Los business angels son inversores particulares que aportan capital, experiencia y contactos a empresas jóvenes a cambio de una participación. Los fondos de capital riesgo hacen lo propio a mayor escala: invierten en empresas con alto potencial de crecimiento y escalabilidad buscando rentabilidad a medio o largo plazo mediante la revalorización de la compañía, y suelen participar activamente en la toma de decisiones y en la gestión. Ambas vías aceleran el negocio, pero diluyen a los socios y elevan la exigencia de resultados.
Ayudas y subvenciones
Las ayudas públicas impulsan la actividad empresarial, la innovación o el empleo y, en general, no exigen devolución. Su contrapartida: requisitos estrictos, plazos cerrados y concesión nunca garantizada. Valórelas como complemento, no como pilar del plan financiero.
¿Cómo elegir la fuente de financiación adecuada?
Elegir la fuente adecuada exige responder a cuatro preguntas: para qué necesita el dinero, cuándo podrá devolverlo, qué coste soporta y qué está dispuesto a ceder. Esta tabla orienta la elección según la necesidad concreta:
| Necesidad | Fuente que encaja | Por qué |
|---|---|---|
| Desfase puntual de tesorería | Línea de crédito | Solo paga intereses por lo dispuesto |
| Cobros aplazados de clientes | Factoring / confirming | Adelanta el 80-90 % de las facturas |
| Renovar maquinaria o flota | Leasing / renting | Cuotas alineadas con la vida útil del bien |
| Inversión a varios años | Préstamo a largo plazo | Vencimiento acorde al retorno de la inversión |
| Capital que el banco deniega | Financiación alternativa hipotecaria | Decide sobre el activo: viabilidad en 24-72 horas |
| Crecimiento acelerado sin deuda | Business angels / capital riesgo | Aporta capital y experiencia, a cambio de participación |
Y cuando la banca no llega, la financiación alternativa cubre el hueco: con activos inmobiliarios, Financia-T analiza, estructura y canaliza la operación hacia financiadores privados especializados, con viabilidad en 24-72 horas y firma habitual en 7-10 días. En operaciones íntegramente B2B, la financiación queda fuera de CIRBE.
Preguntas frecuentes sobre las fuentes de financiación de una empresa
¿Qué diferencia hay entre financiación interna y externa?
La diferencia entre financiación interna y externa está en el origen de los fondos: la interna procede de la propia empresa o de sus socios (capital social, reservas, beneficios reinvertidos) y no genera deuda; la externa procede de terceros e implica devolución, intereses o cesión de participación. Casi todas las empresas combinan ambas.
¿Qué es la financiación a corto plazo de una empresa?
La financiación a corto plazo de una empresa es aquella cuyo vencimiento es igual o inferior a doce meses. Se destina a necesidades operativas —pago a proveedores, inventarios, desfases de tesorería— e incluye instrumentos como las líneas de crédito, el factoring o el confirming, cuyo coste se concentra en el capital efectivamente dispuesto.
¿Cuál es la fuente de financiación más barata para una empresa?
La fuente de financiación más barata suele ser la interna: reinvertir beneficios no devenga intereses ni comisiones. Entre las externas, el coste depende de la garantía y del riesgo: la deuda con garantía real es más barata que la deuda sin garantía, y las subvenciones, cuando llegan, no se devuelven.
¿Qué fuentes de financiación puede usar una empresa rechazada por el banco?
Una empresa rechazada por el banco conserva varias vías: la financiación alternativa con garantía hipotecaria —que analiza el activo y la viabilidad más que el historial—, el crowdlending, el factoring o la entrada de inversores. Con inmuebles libres de cargas, la vía hipotecaria alternativa es la más rápida: viabilidad en 24-72 horas y firma en 7-10 días.
¿Qué es la financiación alternativa para empresas?
La financiación alternativa para empresas es la que procede de financiadores no bancarios: fondos de deuda, plataformas de crowdlending o financiadores privados especializados en garantía hipotecaria, con criterios más flexibles y respuesta rápida. En su modalidad hipotecaria trabaja importes de 15.000 € a 200 M€ con LTV de hasta el 50 %, y en operaciones íntegramente B2B queda fuera de CIRBE.
¿Se pueden combinar varias fuentes de financiación?
Combinar varias fuentes de financiación no solo es posible: es lo habitual en una empresa bien gestionada. Un esquema frecuente une capital propio para la base, deuda a largo plazo para las inversiones y una línea corta para el circulante. La clave es que los vencimientos casen con los flujos de caja de cada actividad financiada.
Conclusión
Conocer el mapa completo de fuentes —internas y externas, cortas y largas— permite financiar cada necesidad con el instrumento correcto. Si su empresa tiene activos inmobiliarios y necesita capital que la banca no le da, estudie la vía alternativa: en Financia-T estructuramos préstamos con garantía hipotecaria para empresas y operaciones de liquidez sobre inmuebles. Cuéntenos qué necesita y le diremos en 24-72 horas si es viable.
