
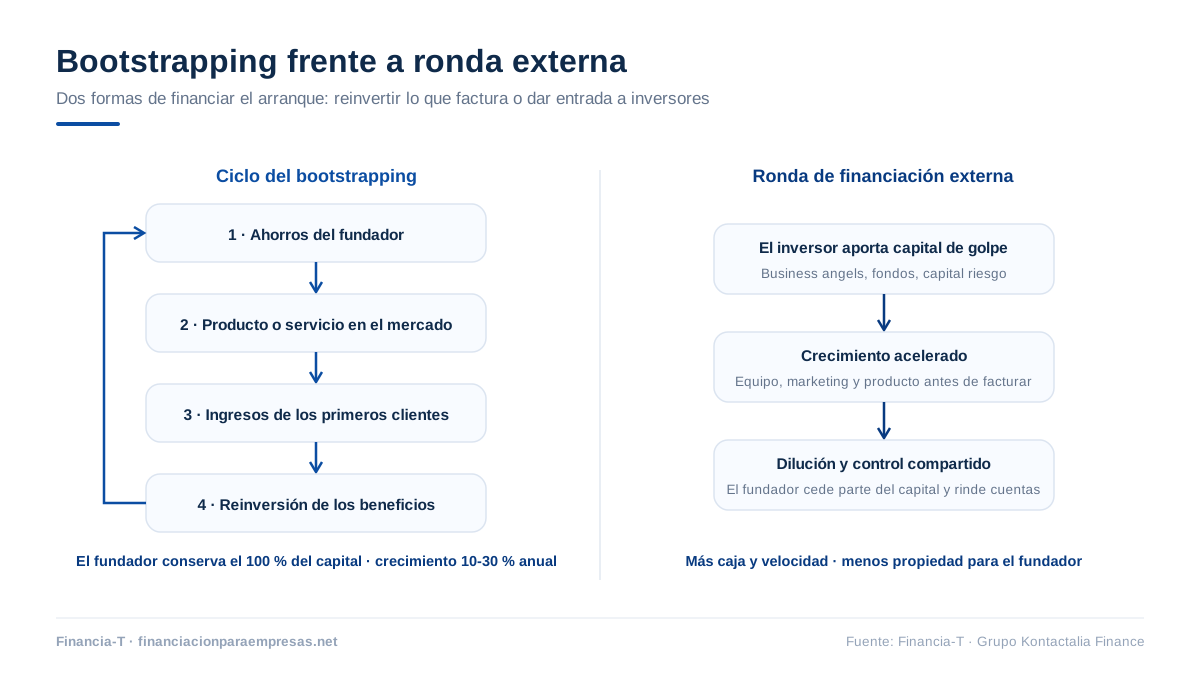
El bootstrapping es la estrategia de financiación por la que un emprendedor crea y hace crecer su empresa exclusivamente con recursos propios: sus ahorros, los ingresos de los primeros clientes y la reinversión sistemática de los beneficios, sin inversores externos ni deuda bancaria. Es la forma en que nacen la mayoría de los negocios en España.
Hacer bootstrapping significa financiar su empresa con su propio dinero y con lo que factura desde el primer día. Usted conserva el 100% del capital y del control, a cambio de crecer más despacio y de asumir personalmente el riesgo financiero. Funciona bien en negocios con poca inversión inicial e ingresos rápidos; cuando el proyecto es intensivo en capital, conviene combinarlo con otras fuentes de financiación.
Puntos clave del bootstrapping
- Los fundadores retienen el 100% del capital social: no hay dilución ni pactos de socios con terceros.
- Antes de arrancar conviene disponer de un colchón de tesorería de 6 a 12 meses de gastos fijos.
- Reinvertir beneficios permite crecimientos sostenidos pero moderados, habitualmente de entre el 10% y el 30% anual, frente a los múltiplos que persigue el capital riesgo.
- El coste financiero directo es cero euros en intereses: no hay cuotas ni retornos comprometidos, aunque sí un coste de oportunidad para el fundador.
- Más del 99% del tejido empresarial español son pymes, y la gran mayoría arranca sin inversores profesionales: el bootstrapping es la norma, no la excepción.
¿Qué es el bootstrapping y de dónde viene el término?
El bootstrapping es un método de creación de empresas en el que el proyecto se sostiene únicamente con los medios de quien lo funda. El término procede de la expresión inglesa to pull oneself up by one's bootstraps: salir adelante «tirando de las correas de las propias botas», es decir, sin ayuda externa.
En lugar de recurrir a inversores, préstamos bancarios o capital riesgo, la empresa se financia con el dinero de los fundadores, los primeros ingresos y la reinversión de beneficios. He visto arrancar así a cientos de negocios; lo que distingue a los que sobreviven es la disciplina con la que gestionan la caja.
¿Cómo funciona el bootstrapping en la práctica?
El bootstrapping funciona sobre cuatro palancas que se aplican a la vez: ahorros personales, reinversión de beneficios, control de gastos y generación de caja.
Uso de ahorros personales
El fundador cubre con su propio dinero los costes iniciales: constitución, herramientas de trabajo y los primeros meses de actividad.
Reinversión de beneficios
En lugar de repartir dividendos o retirar más sueldo, los beneficios se reinvierten en el negocio: más stock, mejores herramientas, primeras contrataciones.
Control estricto de gastos
Se prioriza lo que genera ingresos y se aplaza todo lo demás. Un gasto fijo evitado vale más que un ingreso incierto.
Generación de caja desde el primer día
El objetivo es cobrar pronto y pagar tarde, dentro de la legalidad y del respeto al proveedor: anticipos, cobro al contado y plazos negociados marcan la diferencia.
¿Qué ventajas tiene el bootstrapping?
La principal ventaja del bootstrapping es el control: usted decide sin rendir cuentas a inversores ni a comités de riesgos.
- Propiedad íntegra: sin dilución, todo el valor que se crea es de los fundadores.
- Disciplina de rentabilidad: al no haber financiación externa que queme, la empresa se ve obligada a validar su modelo y generar ingresos reales desde el inicio.
- Menor endeudamiento: sin cuotas que atender, la estructura financiera es más estable y resiste mejor los baches de facturación.
- Flexibilidad total: puede pivotar, frenar o acelerar sin negociar con terceros.
¿Qué desventajas tiene el bootstrapping?
La desventaja central del bootstrapping es la limitación de recursos: se crece al ritmo que permite la caja, no al que pide el mercado.
- Crecimiento más lento: sin inversión externa, la expansión puede llevar años, y un competidor bien financiado puede ocupar el hueco antes.
- Recursos limitados: cuesta contratar talento, invertir en marketing o desarrollar producto al nivel necesario.
- Riesgo personal concentrado: el fundador asume toda la responsabilidad financiera con su patrimonio y su tiempo, lo que genera una presión considerable.
- Techo de escalado: si la demanda crece deprisa, la autofinanciación rara vez basta para atenderla; quedarse sin circulante en pleno crecimiento es una causa frecuente de cierre.
¿Cuándo es recomendable hacer bootstrapping?
El bootstrapping es recomendable cuando el negocio puede sostenerse por sí mismo desde el principio. En concreto:
- La inversión inicial es baja (servicios, consultoría, negocio digital ligero).
- Es posible facturar en los primeros 3-6 meses y cobrar con rapidez.
- Los fundadores disponen de ahorro suficiente para 6-12 meses de gastos.
- El crecimiento previsto puede sostenerse reinvirtiendo beneficios, sin grandes saltos de capacidad.
Si su proyecto exige nave, maquinaria u obra, forzar el bootstrapping suele salir caro: es más sensato dimensionar la financiación desde el inicio.
¿Qué alternativas existen al bootstrapping?
Las alternativas al bootstrapping son las fuentes de financiación externas, que pueden combinarse entre sí y con los recursos propios. Esta tabla resume las principales:
| Fuente | Qué aporta | A cambio de | Para quién encaja |
|---|---|---|---|
| Bootstrapping | Recursos propios y beneficios reinvertidos | Crecimiento más lento y riesgo personal | Negocios de baja inversión e ingresos rápidos |
| Business angels | Capital y experiencia | Participación en la empresa (dilución) | Startups con alto potencial de crecimiento |
| Préstamo bancario | Deuda a medio-largo plazo | Intereses, avales y consumo de CIRBE | Empresas con historial y cuentas sólidas |
| Financiación alternativa con garantía inmobiliaria | Liquidez desde 15.000 € hasta 200M€ | Garantía sobre un inmueble (LTV hasta el 50%) | Empresas y autónomos con activos inmobiliarios |
Una aclaración honesta sobre la última fila: no es una vía para quien empieza de cero sin activos, sino para empresas o socios que ya cuentan con un inmueble y necesitan liquidez ágil para financiar el crecimiento cuando el banco no llega a tiempo. En Financia-T analizamos, estructuramos y canalizamos ese tipo de operaciones hacia financiadores privados especializados, con respuesta de viabilidad en 24-72 horas y firma en notaría en 7-10 días; la decisión y el capital corresponden siempre al financiador.
Preguntas frecuentes sobre el bootstrapping
¿Qué significa bootstrapping en español?
Bootstrapping puede traducirse como «autofinanciación de arranque» o «crecer con recursos propios». El término procede de la expresión inglesa «to pull oneself up by one's bootstraps», salir adelante tirando de las correas de las propias botas. Aplicado a la empresa, describe al fundador que financia su proyecto con sus ahorros y con lo que factura, sin inversores ni bancos.
¿Cuánto dinero se necesita para hacer bootstrapping?
Para hacer bootstrapping no existe una cifra mínima universal: depende del modelo de negocio. La referencia prudente es cubrir la inversión inicial imprescindible y mantener un colchón de tesorería de 6 a 12 meses de gastos fijos. En negocios de servicios puede bastar con unos pocos miles de euros; en comercio o industria, la necesidad de stock y activos eleva mucho el listón.
¿Qué diferencia hay entre bootstrapping y autofinanciación?
El bootstrapping y la autofinanciación comparten el mismo principio, financiarse con recursos propios, pero se aplican a momentos distintos. El bootstrapping describe la fase de creación y primeros años de la empresa, cuando el fundador aporta sus ahorros y reinvierte cada euro. La autofinanciación es la política, propia de empresas ya consolidadas, de financiar el crecimiento con reservas y beneficios no repartidos.
¿El bootstrapping sirve para cualquier tipo de empresa?
El bootstrapping no encaja en todos los negocios. Funciona bien cuando la inversión inicial es baja y los primeros ingresos llegan pronto: servicios profesionales, consultoría, comercio electrónico ligero o software. En cambio, los proyectos intensivos en capital (industria, promoción inmobiliaria, hostelería con obra) suelen necesitar financiación externa desde el principio, porque los recursos propios rara vez cubren la inversión y el circulante a la vez.
¿Se puede combinar el bootstrapping con financiación externa?
Combinar bootstrapping y financiación externa no solo es posible: es lo habitual en empresas que crecen. Muchos fundadores arrancan con recursos propios para validar el modelo y, una vez demostrada la tracción, incorporan deuda o inversores en mejores condiciones. Llegar a esa negociación con una empresa que ya factura reduce la dilución y mejora el precio del dinero.
¿Qué opciones hay si el bootstrapping se queda corto?
Si el bootstrapping se queda corto, las vías habituales son los business angels, el préstamo bancario y la financiación alternativa. Cuando la empresa o sus socios cuentan con un inmueble, la financiación alternativa con garantía inmobiliaria permite obtener desde 15.000 euros hasta importes muy elevados con respuesta de viabilidad en 24-72 horas, sin ceder capital de la sociedad.
Conclusión
Construir una empresa solo con recursos propios es posible y, para muchos negocios, la mejor escuela de gestión: obliga a ser rentable desde el primer día y deja todo el capital en manos de quien asume el trabajo. Su límite aparece cuando el crecimiento pide más caja de la que el negocio genera. Llegado ese punto, conviene conocer las alternativas: desde los préstamos para negocios hasta los préstamos con garantía hipotecaria para empresas, para convertir un activo inmobiliario en liquidez.
