
Una joint venture inmobiliaria o empresarial es un acuerdo societario entre dos o más partes —habitualmente un inversor que aporta el capital y un socio que contribuye con el activo o la capacidad operativa— para desarrollar un proyecto concreto compartiendo capital, riesgos y beneficios, sin que ninguna de ellas pierda su identidad jurídica ni consolide la operación en su balance. La fórmula se encuadra dentro de las estructuras de financiación alternativa para empresas, junto a la coinversión y la deuda estructurada.
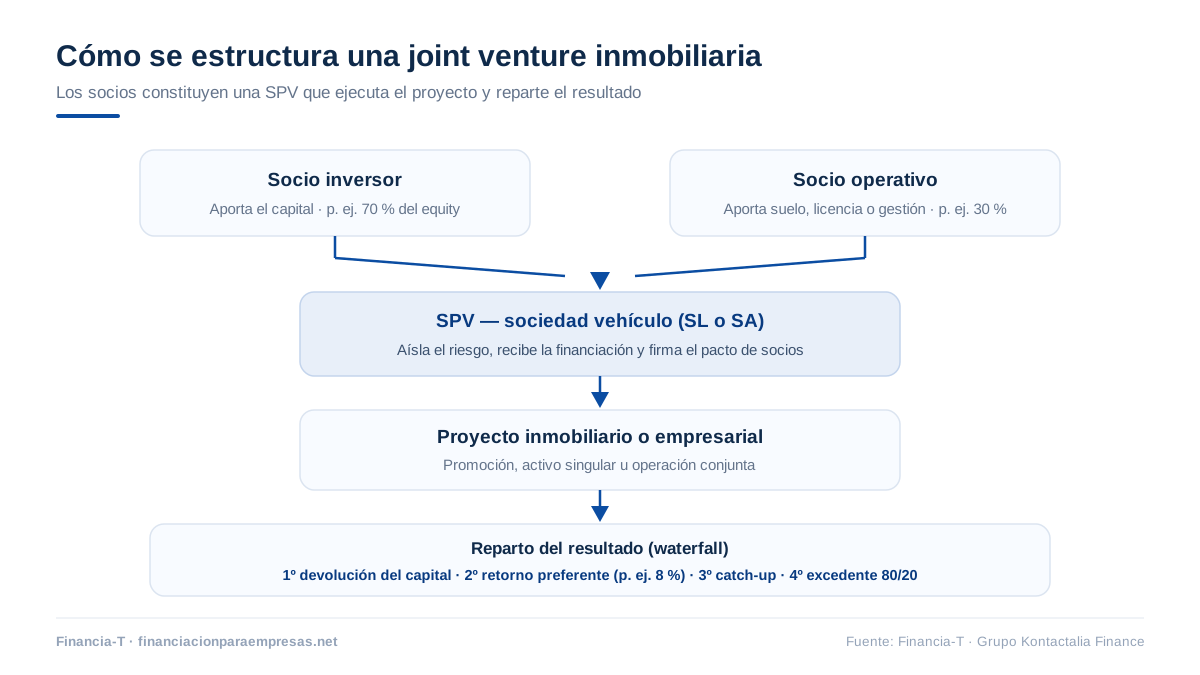
En la práctica, la operación se estructura casi siempre a través de una SPV o sociedad vehículo que aísla el riesgo del proyecto, recibe la financiación y se gobierna mediante un pacto de socios. El resultado se reparte de forma proporcional, asimétrica o en cascada (waterfall), y los bloqueos en la toma de decisiones se resuelven con mecanismos pactados de antemano, como la cláusula Buy-Sell en su modalidad Texas Shoot-out.
Su funcionamiento se rige por la Ley de Sociedades de Capital (Real Decreto Legislativo 1/2010) y se completa con lo que los socios pacten. Estos son los puntos que conviene tener claros antes de firmar:
- Aislamiento de riesgo: con una SPV, las matrices responden, con carácter general, hasta el límite de su aportación al capital, salvo garantías personales adicionales.
- Financiación habitual: tramo senior con un LTV del 55-65 % sobre el valor de tasación y, en su caso, tramo mezzanine o deuda puente para cubrir el gap de equity.
- Reparto waterfall: devolución del capital, retorno preferente (p. ej. 8 % anual), catch-up y reparto del excedente 80/20.
- Anti-bloqueo: en el Texas Shoot-out, el socio receptor dispone de un plazo tasado —habitualmente entre 30 y 60 días— para comprar o vender al precio fijado.
- Fiscalidad: exención del 95 % del dividendo (art. 21 LIS) para socios societarios con participación mínima del 5 % mantenida más de un año.
¿Por qué la joint venture es la estructura elegida en operaciones de alta complejidad?
Una joint venture es el modelo adecuado cuando dos partes tienen recursos complementarios que, combinados, hacen viable una operación que ninguna podría ejecutar por sí sola en condiciones óptimas.
Normalmente, una de las partes aporta el capital o el acceso a la financiación, mientras que la otra cuenta con el suelo, la licencia, el conocimiento del mercado local o la capacidad operativa. La JV permite combinar estos recursos sin que ninguna de las partes ceda el control de su negocio ni asuma en solitario el riesgo total del proyecto.
En el sector inmobiliario y empresarial, esta estructura puede articularse en dos modalidades con implicaciones jurídicas y financieras distintas:
- JV contractual: se instrumenta mediante un contrato de coinversión entre las partes, sin constituir una nueva sociedad. Es útil en proyectos de menor duración o complejidad, pero el aislamiento del riesgo es más limitado y puede resultar más difícil obtener financiación bancaria directa sobre el proyecto.
- JV societaria con SPV (Special Purpose Vehicle): se constituye una sociedad vehículo que ejecuta el proyecto. Las matrices pasan a ser socias de la SPV, el riesgo queda circunscrito al vehículo, la financiación se estructura sobre sus activos y el gobierno corporativo se define en el pacto de socios.
Sus principales diferencias, en una tabla:
| Vector de análisis | JV contractual | JV societaria (SPV) |
|---|---|---|
| Vehículo | Contrato de coinversión entre las partes | Sociedad de propósito específico (SL o SA) |
| Aislamiento de riesgo | Parcial: el riesgo afecta a los balances de las partes | Total: el riesgo queda dentro de la SPV |
| Financiación externa | El banco financia a las matrices | Financiación directa sobre la SPV con garantías del proyecto |
| Gobierno | Comité conjunto sin personalidad jurídica propia | Órgano de administración y pacto de socios vinculante |
| Fiscalidad | Cada parte tributa individualmente según su estructura | La SPV tributa de forma independiente, con posible optimización |
| Uso habitual | Proyectos cortos o de menor cuantía | Promociones, activos singulares, operaciones de más de 3 millones de euros |
La SPV: aislamiento de riesgo y acceso a financiación
Una SPV (Special Purpose Vehicle o sociedad de propósito específico) es una sociedad mercantil constituida exclusivamente para ejecutar un proyecto concreto. En España, la forma más habitual es la sociedad de responsabilidad limitada, aunque en operaciones con múltiples inversores o con potencial de venta a terceros suele optarse por la sociedad anónima. En ambos casos, la Ley de Sociedades de Capital regula su capital mínimo, su administración y la distribución de beneficios.
En el contexto de una joint venture, sus ventajas principales son tres:
- Aislamiento de riesgo: el riesgo del proyecto queda circunscrito a la SPV, de forma que las matrices solo responden, con carácter general, hasta el límite de su aportación al capital social, salvo que existan garantías personales adicionales pactadas expresamente.
- Financiación independiente: la SPV actúa como deudor directo frente al financiador, que estructura la operación sobre los activos del propio proyecto. En promociones inmobiliarias, el préstamo promotor recae directamente sobre la SPV.
- Gobierno corporativo propio: la SPV cuenta con su propio órgano de administración y con un pacto de socios que regula la relación entre los inversores, con independencia de lo que hagan las sociedades matrices.
El pacto de socios: el documento que gobierna la JV
El pacto de socios es un contrato privado —no inscribible en el Registro Mercantil, a diferencia de los estatutos— que regula la relación entre los socios de la SPV más allá de lo establecido por la Ley de Sociedades de Capital.
En una joint venture es el documento más importante de la estructura: mientras los estatutos fijan el marco legal, el pacto de socios define la operativa real de la sociedad. Regula, principalmente, cuatro materias.
Gobierno corporativo
Determina la composición del órgano de administración, los quórums reforzados para decisiones estratégicas —aprobación de presupuestos, contratación de deuda, compraventa de activos— y los mecanismos de desempate.
En joint ventures de dos socios con participaciones equilibradas, los quórums afectan a la mayoría de decisiones relevantes, por lo que es imprescindible prever desde el inicio qué ocurre cuando no hay acuerdo.
Política de dividendos
Fija la periodicidad de las distribuciones, los umbrales mínimos de caja retenida antes del reparto, la prioridad de cobro en los modelos waterfall y el tratamiento de las aportaciones no dinerarias —suelo, licencias o know-how— en el cálculo del equity.
Si este bloque no queda bien definido, los conflictos sobre qué se reparte y en qué proporción acaban apareciendo.
Derechos de transmisión
Regula las condiciones bajo las cuales los socios pueden transmitir sus participaciones en la SPV, tanto a terceros como entre ellos.
Por un lado, incluye los derechos de adquisición preferente —tanteo y retracto— que permiten controlar la entrada de nuevos inversores. Por otro, establece los mecanismos de salida conjunta:
- Derecho de arrastre o drag-along: si el socio mayoritario vende, puede obligar al minoritario a hacerlo en las mismas condiciones.
- Derecho de acompañamiento o tag-along: si el socio mayoritario vende, el minoritario puede exigir que le compren su participación en las mismas condiciones.
Ambos mecanismos pueden modularse en los estatutos y en el pacto de socios conforme a la Ley de Sociedades de Capital.
Mecanismos anti-deadlock
Son las cláusulas destinadas a resolver bloqueos en la toma de decisiones cuando los socios no alcanzan un acuerdo. La fórmula más habitual en joint ventures de dos partes con participaciones equitativas es la cláusula Buy-Sell en su modalidad Texas Shoot-out.
La ausencia de este tipo de mecanismos convierte cualquier desacuerdo relevante en un bloqueo sin salida estructurada.
¿Cómo se reparten los dividendos: proporcional, asimétrico o waterfall?
En una joint venture, el reparto de beneficios rara vez es proporcional al capital aportado: en las operaciones entre un inversor financiero y un socio operativo, la distribución suele diseñarse para reflejar tanto la aportación de capital como el valor añadido en forma de gestión, activo o capacidad operativa.
Las tres estructuras más habituales de distribución son estas:
| Modelo | Cómo funciona | Cuándo se usa | Ventaja principal |
|---|---|---|---|
| Proporcional | Reparto según el porcentaje de participación en el capital | JVs entre socios con aportaciones iguales o similares | Sencillez y transparencia |
| Asimétrico | Un socio recibe mayor porcentaje que su capital por aportar activo, gestión o red de contactos | Estructuras en las que un socio aporta capital y otro suelo o know-how | Reconoce las aportaciones no monetarias |
| Waterfall (cascada) | Distribución por tramos: devolución de capital, retorno preferente, catch-up y reparto del excedente | Fondos, family offices e inversores institucionales | Protege al inversor y premia al gestor si supera el retorno base |
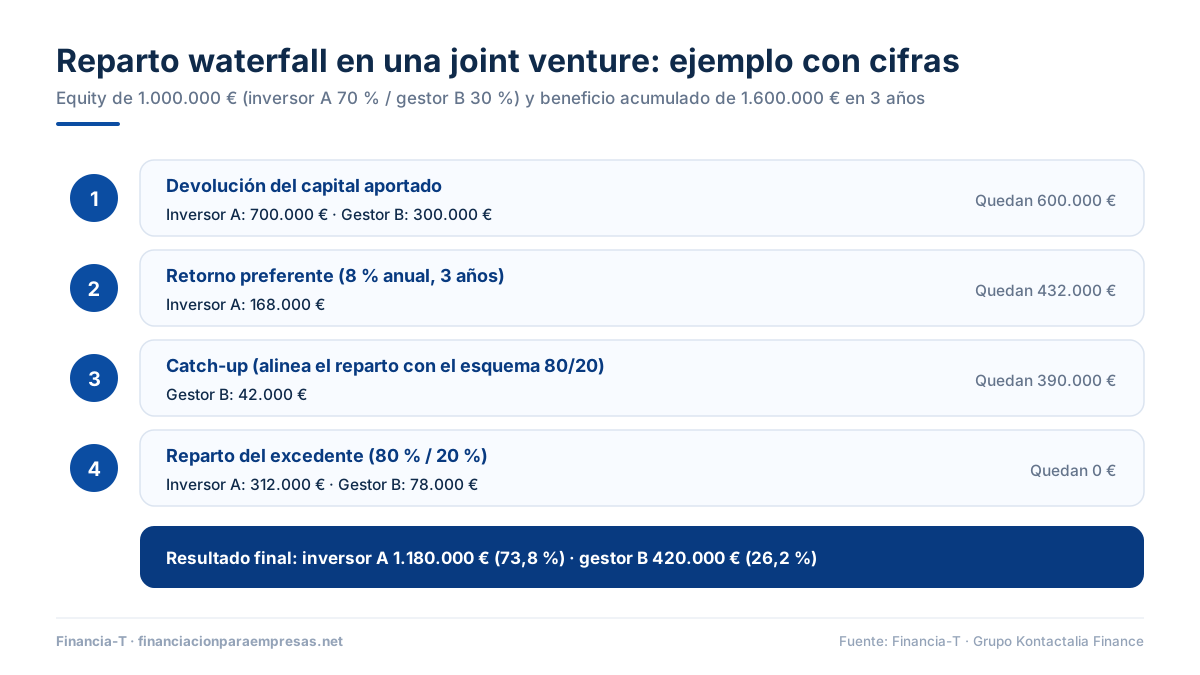
El modelo waterfall funciona en cuatro capas secuenciales. Para entenderlo, veámoslo con un ejemplo con cifras: una JV formada por un inversor con el 70 % y un gestor con el 30 %, un equity total de 1.000.000 € y un beneficio neto acumulado de 1.600.000 € en tres años.
- Devolución de capital: el inversor A (70 %) recupera 700.000 € y el gestor B (30 %) recibe 300.000 €. Queda un remanente de 600.000 €.
- Retorno preferente: se aplica el preferred return, fijado en un 8 % anual sobre el capital del inversor A durante tres años. El inversor A percibe 168.000 € y el importe disponible baja a 432.000 €.
- Catch-up: este mecanismo alinea el reparto con la estructura de rentabilidad pactada, en este caso 80/20. El gestor percibe 42.000 € y quedan 390.000 € pendientes.
- Reparto del excedente: el resto se distribuye conforme al esquema acordado, 80 % para el inversor y 20 % para el gestor: 312.000 € para A y 78.000 € para B.
El resultado final: el inversor A recibe 1.180.000 € (el 73,8 % del total) y el gestor B, 420.000 € (el 26,2 %), sobre un total distribuido de 1.600.000 €.
Fiscalidad de la distribución de dividendos
Desde el punto de vista fiscal, la distribución de dividendos de una SPV española a sus socios societarios puede acogerse al régimen de exención por participación del artículo 21 de la Ley 27/2014 del Impuesto sobre Sociedades (LIS), que permite excluir de tributación el 95 % del dividendo recibido cuando la participación es de al menos el 5 % y se mantiene durante más de un año.
En el caso de socios no residentes en España, la distribución queda sujeta, con carácter general, a retención en origen, si bien esta puede reducirse o eliminarse en función de los convenios de doble imposición aplicables o de la normativa comunitaria.
La fiscalidad de los dividendos es un elemento estructural que debe analizarse antes del cierre de la operación, no después: condiciona directamente la rentabilidad neta de la inversión.
¿Cómo se resuelve un bloqueo entre socios? La cláusula Buy-Sell y el Texas Shoot-out
El bloqueo en la toma de decisiones, conocido como deadlock, se produce cuando los socios no llegan a un acuerdo sobre materias que requieren unanimidad o quórum reforzado. Si no existe un mecanismo de resolución previamente pactado, la SPV puede quedar paralizada, con el consiguiente impacto económico sobre el proyecto.
Para evitarlo, la cláusula Buy-Sell, en su variante Texas Shoot-out, articula una salida ordenada al conflicto a través de un proceso estructurado en cinco fases:
- Declaración formal de deadlock conforme a las condiciones definidas en el pacto de socios, habitualmente tras un periodo determinado de desacuerdo documentado sobre una decisión concreta.
- Activación del mecanismo por cualquiera de los socios, mediante una oferta de compra sobre la participación del otro a un precio determinado (P).
- Decisión del receptor: dispone de un plazo tasado —habitualmente entre 30 y 60 días— para elegir entre dos alternativas excluyentes: vender su participación al precio P o comprar la del ofertante a ese mismo precio.
- Simetría del precio: cuando el ofertante fija el precio, desconoce la decisión del receptor, así que está obligado a proponer un valor razonable en ambos escenarios.
- Ejecución: ejercida la opción, la transmisión de participaciones se formaliza en los términos pactados, resolviendo el bloqueo sin arbitraje ni procedimientos judiciales.
El mecanismo funciona porque introduce simetría entre las partes: quien activa la cláusula no sabe si comprará o venderá, por lo que tenderá a fijar un precio alineado con el mercado.
Existe, no obstante, una limitación relevante: si uno de los socios tiene mayor liquidez que el otro en el momento de la activación, puede fijar un precio elevado sabiendo que la otra parte no podrá comprar aunque quiera. Para mitigar este riesgo, el pacto de socios puede incorporar plazos de financiación o esquemas de pago aplazado del precio, siempre que se hayan negociado antes del conflicto.
Ejemplo del funcionamiento del Texas Shoot-out
Partimos de una JV al 50/50, con cada participación valorada en 1.000.000 €. El deadlock se produce cuando el socio A plantea vender el activo y B quiere mantenerlo. A activa la cláusula y ofrece comprar la participación de B por 920.000 €; B dispone de 45 días, según el pacto de socios, para vender por ese importe o comprar la participación de A en las mismas condiciones.
Si B estima que el valor total de la SPV supera los 1.840.000 € (el doble del precio fijado), le interesará comprar; si es menor, preferirá vender. En este caso, el precio fijado por A queda por debajo de la valoración de referencia, lo que inclina el resultado hacia la compra por parte de B: A ha ofertado demasiado bajo y se arriesga a salir en peores condiciones de las esperadas. Por eso el mecanismo incentiva precios de mercado reales.
¿Qué errores se repiten al estructurar una joint venture?
Tras analizar cientos de operaciones con vehículos de coinversión, sabemos que los problemas más graves rara vez vienen del mercado: casi siempre nacen en la estructura inicial.
- No negociar el pacto de socios con el mismo rigor que el precio del activo: el precio del suelo se negocia durante semanas y el pacto de socios se cierra deprisa. Sin embargo, es este documento el que determina cómo se resuelven los conflictos cuando llegan.
- Hacer aportaciones no dinerarias sin valoración técnica documentada: cuando un socio aporta suelo, licencias o know-how, conviene una tasación formal conforme a la Ley de Sociedades de Capital, que dé una base objetiva para calcular el equity y el reparto.
- No pactar los mecanismos de salida desde el inicio: drag-along, tag-along y Buy-Sell deben definirse en la fase inicial. Su ausencia complica los bloqueos y puede derivar en conflictos prolongados.
- Ignorar el régimen fiscal de la SPV al estructurar el reparto: la tributación varía según el tipo de socio. Las sociedades pueden acogerse, en su caso, a la exención del artículo 21 de la LIS; para las personas físicas, los dividendos tributan en el IRPF como rendimiento del capital mobiliario.
¿Cómo trabajamos en Financia-T con JVs y SPVs inmobiliarias?
Las SPVs de nueva constitución no tienen historial crediticio propio, así que muchas entidades las tratan como vehículos sin solvencia verificable y condicionan la financiación a garantías personales de los socios, vaciando de contenido el aislamiento de riesgo que justifica la estructura.
Frente a ese enfoque, en Financia-T analizamos, estructuramos y canalizamos la financiación sobre el activo y el proyecto, no sobre el balance de las matrices: estudiamos la operación antes de buscar al financiador, para alinear la estructura societaria, el pacto de socios y el modelo de distribución con la lógica del apalancamiento. El financiador decide y aporta el capital.
Los parámetros habituales en estructuras de coinversión:
- Tipología: JVs inmobiliarias residenciales, terciarias y mixtas, SPVs de propósito específico y operaciones con colateral inmobiliario, incluida la financiación para la compra de activos inmobiliarios.
- Rango de importes: desde 1 hasta 30 millones de euros de financiación estructurada.
- Financiadores: banca nacional e internacional, fondos de deuda alternativa y estructuras mezzanine.
- Estructura habitual: tramo senior (LTV del 55-65 % sobre el valor de tasación) y, en su caso, tramo mezzanine o préstamo puente para cubrir el gap de equity del promotor.
Si su operación encaja en estos parámetros, el punto de partida es sencillo: borrador del pacto de socios, tasación o valoración del activo y plan de negocio del proyecto. Con esa documentación mínima emitimos una respuesta de viabilidad en 24-72 horas y, si la operación es viable, la firma suele cerrarse en 7-10 días.
Preguntas frecuentes sobre joint ventures
¿Es obligatorio constituir una SPV para hacer una JV inmobiliaria?
No: la joint venture también puede articularse mediante un contrato de coinversión entre matrices. Sin embargo, la SPV es la estructura recomendada en operaciones que requieren financiación externa o tienen mayor complejidad, porque aísla el riesgo del proyecto, facilita la financiación directa sobre el vehículo y permite un gobierno corporativo propio regulado en el pacto de socios.
¿Cómo se valora la aportación de suelo en una joint venture?
La aportación de suelo a una joint venture se valora mediante una tasación oficial que determina el porcentaje de equity del socio aportante, conforme a la Ley de Sociedades de Capital. En operaciones con financiación externa, el financiador suele exigir una tasación independiente, y la divergencia entre ambas valoraciones puede generar conflicto si no se gestiona antes de cerrar el pacto de socios.
¿Cómo tributan los dividendos distribuidos por una SPV española?
Los dividendos de una SPV tributan según el tipo de socio: una sociedad residente con participación superior al 5 % mantenida más de un año aplica la exención del artículo 21 de la LIS, que deja exento el 95 % del dividendo; una persona física residente tributa en el IRPF como rendimiento del capital mobiliario; y a los socios no residentes se les aplican los convenios de doble imposición vigentes.
¿Qué diferencia hay entre una joint venture contractual y una societaria?
La joint venture contractual se instrumenta mediante un contrato de coinversión sin crear una nueva sociedad: es más rápida y barata, pero el riesgo afecta a los balances de las partes y la financiación recae sobre las matrices. La joint venture societaria constituye una SPV que aísla el riesgo, recibe financiación directa con garantías del proyecto y se gobierna con un pacto de socios vinculante; es la habitual en operaciones de más de 3 millones de euros.
¿El Texas Shoot-out siempre resuelve el bloqueo de forma justa?
El Texas Shoot-out es un mecanismo simétrico: quien fija el precio no sabe si terminará comprando o vendiendo, lo que le empuja a proponer un valor de mercado. Su principal limitación aparece cuando existe asimetría de liquidez entre las partes, porque el socio con más capacidad financiera puede fijar un precio que el otro no puede igualar. El pacto de socios puede mitigarlo con pagos aplazados previstos desde la estructuración.
¿Cómo se financia una SPV de nueva constitución sin historial crediticio?
Una SPV de nueva constitución se financia estructurando la operación sobre el activo y el plan de negocio del proyecto, no sobre el balance de las matrices: tramo senior con LTV del 55-65 % sobre tasación y, si hace falta, mezzanine o deuda puente para el gap de equity. Financia-T analiza la operación, la estructura y la canaliza hacia el financiador adecuado, con respuesta de viabilidad en 24-72 horas.
Conclusión
Una joint venture bien montada es, en esencia, una estructura donde cada socio aporta lo que mejor sabe hacer y el pacto de socios decide todo lo demás: gobierno, reparto y salidas. Si está estructurando una operación de coinversión inmobiliaria y necesita alinear la SPV con la financiación, en Financia-T analizamos la viabilidad en 24-72 horas y canalizamos la operación hacia financiadores privados especializados. Solicite un estudio sin compromiso.
