Un crédito puente en concurso de acreedores es una financiación temporal que aporta liquidez inmediata a una empresa concursada pero viable, para atender pagos críticos, sostener la actividad, ordenar el pasivo exigible o reforzar el cumplimiento del convenio.
En la práctica, la operación se estructura sobre las garantías y los activos que la empresa conserva (inmuebles, maquinaria, contratos o derechos de cobro), se vincula a un destino concreto de los fondos y se apoya en un plan de viabilidad realista. Bien documentada, la nueva financiación puede beneficiarse de la protección de los créditos contra la masa, con preferencia de cobro frente a los créditos concursales.
Estos son los datos esenciales antes de plantear la operación:
- Protección legal: el artículo 242 del texto refundido de la Ley Concursal reconoce como crédito contra la masa el 50 % de la financiación interina o nueva concedida en un plan de reestructuración homologado.
- Marco normativo: Real Decreto Legislativo 1/2020 (Ley Concursal), reformado por la Ley 16/2022, que reforzó los planes de reestructuración y la financiación nueva.
- Perfil que encaja: empresas concursadas que conservan actividad, contratos, activos o derechos de cobro y una capacidad razonable de devolución.
- Plazo habitual: corto o medio plazo, con destino de fondos definido y garantías hipotecarias o sobre derechos de cobro.
- Análisis: en Financia-T estudiamos la viabilidad de este tipo de operaciones en 24-48 horas.
Una empresa en concurso puede seguir teniendo clientes, contratos o activos y, aun así, estar paralizada por la falta de caja. Este tipo de financiación urgente para empresas cobra sentido cuando la compañía necesita cubrir un desfase de tesorería para seguir avanzando en la negociación, el plan de viabilidad o el cumplimiento del convenio.
¿Qué es un crédito puente en una situación concursal?
Un crédito puente en una situación concursal es una financiación temporal diseñada para aportar liquidez inmediata a una empresa en concurso de acreedores. En España, el procedimiento está regulado por la Ley Concursal (Real Decreto Legislativo 1/2020, de 5 de mayo), reformada, entre otras normas, por la Ley 16/2022.
El objetivo del crédito puente no es sustituir el convenio ni resolver por sí solo la insolvencia, sino cubrir una necesidad concreta de caja mientras se negocia con los acreedores, se ordena el pasivo exigible o se ejecuta un plan de viabilidad.
A diferencia de una financiación ordinaria, el análisis tiene en cuenta el estado del procedimiento concursal, la capacidad de devolución, el destino de los fondos y las garantías disponibles. Por eso suele concederse a empresas que conservan actividad, activos, contratos o derechos de cobro, pero necesitan liquidez urgente para evitar que la falta de caja deteriore su posición.
¿En qué momento del procedimiento entra el crédito puente?
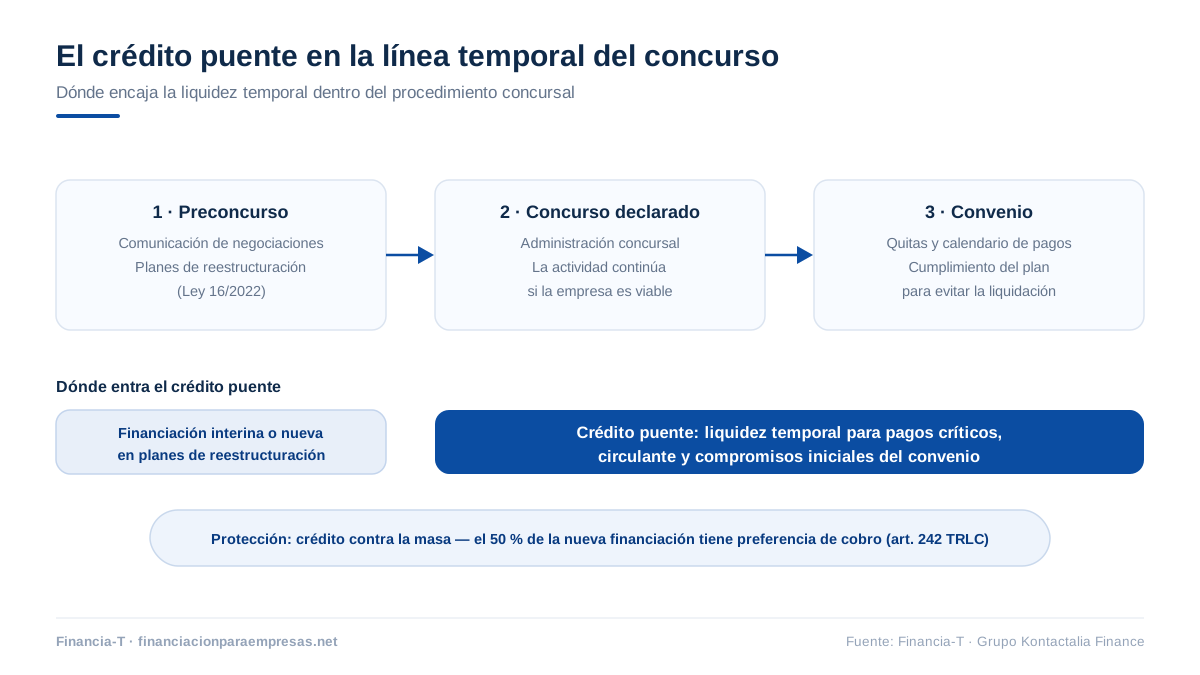
El crédito puente puede entrar en cualquiera de las fases del procedimiento: en el preconcurso, como financiación interina ligada a un plan de reestructuración; tras la declaración del concurso, para sostener la actividad; y en la fase de convenio, para cubrir los pagos iniciales del calendario aprobado. Cuanto antes se estructure, más margen de negociación conserva la empresa.
¿En qué situaciones puede ayudar una inyección de liquidez puente?
La liquidez puente resulta útil cuando la empresa en concurso conserva su actividad y tiene capacidad de recuperación, pero necesita capital inmediato para evitar que la situación empeore. Los escenarios principales son tres.
Continuidad de la actividad y pagos críticos
La situación más habitual: la empresa sigue teniendo clientes, pedidos, contratos o producción en marcha, pero no dispone de tesorería para atender pagos esenciales. El crédito puente puede destinarse a cubrir capital circulante, proveedores estratégicos, suministros, costes operativos urgentes o compromisos necesarios para mantener la actividad.
El objetivo es evitar que una falta puntual de liquidez paralice una empresa que todavía genera ingresos: si la actividad se interrumpe, también se hunde la capacidad de presentar un plan de viabilidad sólido ante los acreedores.
Liquidez para ganar margen de negociación
La financiación puente también ayuda cuando la empresa necesita tiempo para ordenar su pasivo exigible y negociar con los acreedores. Disponer de liquidez reduce la presión inmediata sobre la tesorería y permite trabajar una propuesta de convenio más realista, en mejores condiciones.
Anticipo de liquidez sobre activos o derechos de cobro
En algunas empresas concursadas el problema no es la ausencia de valor, sino la falta de tesorería disponible: hay facturas pendientes de cobro, contratos en vigor, inmuebles o maquinaria que aún no se han convertido en liquidez.
En estos casos, la financiación puente puede estructurarse sobre esos activos, garantías o derechos de cobro, anticipando recursos para cubrir necesidades urgentes sin esperar a que se materialicen en ingresos o ventas patrimoniales.
¿Cómo se prepara la operación? Pasivo exigible y plan de viabilidad
Antes de solicitar un crédito puente, la empresa debe ordenar su deuda y justificar por qué la nueva financiación ayuda a resolver la situación en lugar de aplazar el problema. En un concurso, la liquidez debe vincularse a una necesidad concreta, a una estrategia de negociación y a una capacidad real de devolución.
Para ello conviene trabajar sobre cinco puntos:
- Identificar el pasivo exigible: qué deudas están vencidas, cuáles pueden reclamarse a corto plazo y qué obligaciones impactan más en la continuidad del negocio.
- Distinguir entre acreedores estratégicos y deuda renegociable: un proveedor imprescindible no tiene la misma prioridad que una deuda aplazable dentro del calendario de pagos. Esta clasificación decide qué pagos requieren liquidez inmediata y cuáles se abordan en el convenio.
- Calcular la necesidad de financiación: el importe debe responder a necesidades concretas (pagos urgentes, circulante, compromisos del convenio o tensiones de tesorería identificadas).
- Preparar un plan de viabilidad realista: cómo va a generar ingresos la empresa, qué costes debe cubrir, qué margen conserva y cómo devolverá el crédito, con una previsión de tesorería coherente con el calendario de pagos.
- Definir el destino de los fondos y las garantías: el financiador necesita saber para qué se utilizará la liquidez y qué garantías respaldan la operación.
¿Cómo puede apoyar el crédito puente la aprobación del convenio?
El convenio concursal, el acuerdo que reordena la deuda con los acreedores para intentar evitar la liquidación, debe apoyarse en una propuesta de pago sólida. La empresa puede plantear quitas o un calendario de pagos, pero los acreedores necesitan comprobar que puede seguir operando y generar caja para cumplirlo.
Un crédito puente bien dimensionado y vinculado a la continuidad de la actividad refuerza esa propuesta en tres frentes:
- Liquidez para pagos iniciales: cubre los pagos previstos al inicio del convenio, regularizaciones o compromisos inmediatos.
- Sostener la actividad durante la negociación: mantener la operativa conserva ingresos, clientes y contratos, imprescindibles para que el calendario de pagos sea creíble.
- Reforzar la confianza de los acreedores: una empresa con caja para afrontar la primera fase del plan de pagos resulta más fiable que una que depende solo de previsiones futuras.
En todo caso, esta financiación no sustituye la aprobación del convenio ni la garantiza: su función es apoyar una propuesta viable y reforzar la posición negociadora de la empresa.
¿Qué figura legal protege el crédito post-concursal en España?
Los créditos post-concursales, los formalizados una vez declarado el concurso, están protegidos principalmente bajo la figura de los créditos contra la masa.
El artículo 242 del texto refundido de la Ley Concursal reconoce como crédito contra la masa el 50 % del importe de los créditos derivados de financiación interina o nueva financiación concedidos en el marco de un plan de reestructuración homologado, cumplidos los requisitos de la norma.
Esta regulación otorga a los créditos post-concursales preferencia de cobro frente a los créditos concursales, es decir, frente a buena parte de las deudas anteriores a la declaración del concurso. Esa prioridad reduce el riesgo del financiador y hace más viable la entrada de liquidez nueva en la empresa.
Para beneficiarse de este tratamiento, la financiación debe estructurarse y documentarse correctamente, acreditando su finalidad, su papel dentro del procedimiento y su relación con la viabilidad de la empresa.
¿Qué alternativas financieras existen en una situación concursal?
El convenio de acreedores es la vía para pactar un plan de pagos que evite la liquidación. Ese convenio puede apoyarse solo en la caja que genere la empresa, o reforzarse con financiación adicional: aquí entran la refinanciación de la deuda existente y el crédito puente, especialmente si la compañía necesita liquidez inmediata.
| Aspecto | Crédito puente | Refinanciación ordinaria | Convenio sin liquidez adicional |
|---|---|---|---|
| Finalidad principal | Aportar liquidez inmediata | Reordenar la deuda existente | Cumplir los pagos con la caja generada por la actividad |
| Cuándo encaja | Falta caja para sostener actividad o compromisos urgentes | La deuda puede renegociarse con nuevos plazos o condiciones | La empresa genera caja suficiente para cumplir el convenio |
| Plazo habitual | Corto o medio plazo | Medio o largo plazo | Según el calendario aprobado |
| Principal exigencia | Garantías, destino claro de fondos y viabilidad | Solvencia y capacidad de pago a medio plazo | Previsión de tesorería suficiente |
| Riesgo | Aumentar la deuda sin resolver el problema de fondo | Alargar una situación financiera deteriorada | Incumplir el convenio por falta de liquidez |
Preguntas frecuentes sobre créditos puente en concurso de acreedores
Lo que conviene saber
¿Necesita autorización del juez una empresa en concurso para pedir financiación nueva?
Una empresa en concurso necesita autorización del juez para gravar con hipoteca bienes de su masa activa hasta que se aprueba el convenio, así que la financiación nueva con garantía inmobiliaria pasa por ese trámite. Además, en régimen de intervención, el administrador concursal debe autorizar o dar conformidad a la operación. La solicitud explica el destino del dinero y su utilidad para la continuidad de la actividad.
¿Puede una empresa en preconcurso conseguir liquidez para seguir operando?
Sí, una empresa en preconcurso conserva sus facultades de administración y puede conseguir liquidez para seguir operando mientras negocia con sus acreedores. La comunicación de apertura de negociaciones le da un plazo de protección frente a ejecuciones sobre bienes necesarios. Si la nueva financiación se integra en un plan de reestructuración homologado, la ley la protege frente a rescisiones posteriores. Con un inmueble libre o con margen, cabe una financiación puente.
¿Qué papel tiene el administrador concursal en una operación de financiación puente?
El administrador concursal controla la financiación puente: en régimen de intervención autoriza o da conformidad a la operación, y en suspensión de facultades la firma él en nombre de la empresa. También informa al juez sobre si el crédito es útil para la masa y para la continuidad de la actividad. Después, debe atender a su vencimiento los créditos contra la masa, incluido el que nace de esa inyección de liquidez.
¿Qué pasa con los embargos sobre los bienes de la empresa al declararse el concurso?
Al declararse el concurso no pueden iniciarse nuevas ejecuciones ni embargos individuales contra el patrimonio de la empresa, y las ejecuciones en marcha quedan suspendidas. Hay excepciones: los embargos administrativos o laborales acordados antes pueden seguir si los bienes no son necesarios para la actividad. El juez puede ordenar levantar embargos cuando dificultan gravemente la continuidad del negocio. Los acreedores con garantía hipotecaria tienen su propio régimen.
¿Cuánto tiempo suele pasar desde la declaración de concurso hasta aprobar el convenio?
Entre la declaración de concurso y la aprobación del convenio suelen pasar desde varios meses hasta más de un año. El plazo depende de la fase común, de las impugnaciones del inventario y de la lista de acreedores, y de la carga del juzgado. Una propuesta de convenio con adhesiones tempranas acorta el camino. Durante ese periodo la empresa necesita liquidez para operar, que es donde encaja un crédito puente.
Cómo trabajamos en Financia-T
¿Pueden estructurar un crédito puente con el inmueble de un socio si la empresa está en concurso?
Podemos estructurar un crédito puente con el inmueble de un socio, que firma como hipotecante no deudor, aunque la empresa esté en concurso. Al no ser un bien de la masa activa, gravarlo no depende del juez, pero la nueva deuda de la empresa sí requiere la intervención del administrador concursal. Si el socio es persona física y el inmueble es su vivienda, se aplica la Ley 5/2019. Lo vemos en préstamos para empresas en crisis.
¿Pueden canalizar la operación si el inmueble de la empresa ya tiene cargas o embargos anotados?
Las cargas o embargos anotados no impiden canalizar la operación, siempre que la financiación los cancele en la firma y el total quede dentro del 50 % de la tasación. En concurso, además, hace falta la autorización judicial para gravar el bien y coordinar con el administrador concursal el pago a los acreedores afectados. Las anotaciones de embargo se cancelan después en el Registro de la Propiedad con el mandamiento correspondiente.
¿Qué porcentaje del valor del inmueble pueden conseguir para una empresa en concurso?
Para una empresa en concurso podemos conseguir hasta el 50 % del valor de tasación ECO del inmueble, el mismo máximo que en cualquier operación empresarial. Si el inmueble tiene cargas previas, se cancelan con la financiación y cuentan dentro de ese porcentaje. El importe parte de 15.000 € y el TIN, del 10 % anual. En concurso pesa sobre todo acreditar cómo se devolverá: convenio, venta de un activo o flujo de la actividad.
¿Cuánto tardan en llegar a la firma una vez el juez autoriza la operación puente?
Una vez el juez autoriza la operación puente, la firma suele llegar en 7-10 días con la documentación completa. Ese tiempo cubre la tasación ECO si no estaba hecha, la revisión registral y la preparación de la escritura con el notario. Para no perder días, preparamos la estructura en paralelo al trámite judicial. Las condiciones de un préstamo puente para empresas no cambian por la urgencia.
¿Puede la liquidez que estructuran destinarse a pagar créditos contra la masa pendientes?
Sí, la liquidez que estructuramos puede destinarse a pagar créditos contra la masa pendientes, como salarios posteriores a la declaración, suministros o cotizaciones devengadas durante el concurso. Pagarlos evita ejecuciones y reclamaciones que pongan en riesgo el convenio. El destino debe explicarse en la solicitud de autorización al juez y acordarse con el administrador concursal. La nueva deuda será, a su vez, crédito contra la masa.
Conceptos técnicos que conviene conocer
¿Qué diferencia hay entre intervención y suspensión de facultades de la empresa en concurso?
En la intervención, la empresa sigue administrando su patrimonio, pero necesita la autorización o conformidad del administrador concursal para sus actos. En la suspensión, el administrador concursal sustituye a los administradores y actúa en nombre de la empresa. Como regla general, el concurso voluntario lleva a intervención y el necesario a suspensión, aunque el juez puede acordar otra cosa. Esto determina quién firma un crédito puente.
¿Qué son las acciones de reintegración y pueden anular una hipoteca firmada antes del concurso?
Las acciones de reintegración permiten rescindir los actos perjudiciales para la masa activa realizados en los dos años anteriores a la declaración de concurso, aunque no haya fraude. Sí pueden anular una hipoteca: la ley presume perjudicial hipotecar bienes para deudas que ya existían o para las nuevas que las sustituyen. Una financiación nueva en condiciones normales de mercado tiene más defensa, y la de un plan de reestructuración homologado cuenta con protección específica.
¿Qué es un plan de reestructuración y en qué se diferencia del convenio concursal?
Un plan de reestructuración es un instrumento preconcursal, introducido por la Ley 16/2022, con el que la empresa reorganiza su deuda antes de entrar en concurso. Los acreedores votan agrupados por clases, y el juez puede aprobarlo aunque alguna clase vote en contra. El convenio se aprueba dentro del concurso, con las mayorías exigidas de los créditos ordinarios. El plan permite actuar ya en probabilidad de insolvencia y proteger la financiación nueva.
¿Qué es el privilegio especial del acreedor hipotecario dentro del concurso de acreedores?
El privilegio especial permite al acreedor hipotecario cobrar con lo que se obtenga del inmueble hipotecado antes que el resto de acreedores. Se limita al valor de la garantía, que la Ley Concursal fija en nueve décimos del valor razonable del bien menos las deudas con preferencia sobre él. Lo que exceda se clasifica según su naturaleza, normalmente como crédito ordinario. Por eso un LTV prudente, una proporción moderada de préstamo respecto a la garantía, protege a quien financia.
¿Qué es la paralización de ejecuciones sobre bienes necesarios para la actividad empresarial?
La paralización impide a los acreedores con garantía hipotecaria ejecutar los bienes que el juez declare necesarios para la continuidad de la actividad durante el concurso. Dura hasta que se aprueba un convenio que no afecte a ese derecho o pasa un año desde la declaración sin abrirse la liquidación. Las ejecuciones ya iniciadas se suspenden. Da margen a la empresa para negociar, pero no extingue la hipoteca ni el crédito.
Conclusión
El crédito puente no saca a una empresa del concurso: le da el oxígeno para llegar viva al convenio y cumplirlo. La clave está en vincular la liquidez a un destino concreto, apoyarla en garantías hipotecarias y documentarla para que goce de la protección de los créditos contra la masa. Si su empresa está en esa situación, solicite un estudio de viabilidad: le respondemos en 24-48 horas.