
El crowdfactoring es un sistema de financiación alternativa en el que una empresa anticipa el cobro de sus facturas a través de una plataforma en línea, y son múltiples inversores —particulares u otras sociedades— quienes aportan el dinero a cambio de una rentabilidad. La palabra lo resume bien: factoring financiado por una multitud.
El crowdfactoring permite a una pyme convertir en liquidez una factura pendiente sin acudir al banco: la plataforma analiza al cliente deudor, publica la operación y los inversores la financian con aportaciones que pueden partir de 50 euros. La empresa recibe el anticipo en pocos días y, cuando el deudor paga a vencimiento, los inversores recuperan su capital con una rentabilidad que suele moverse entre el 3 % y el 7 % anual.
- Inversión mínima muy baja: la mayoría de las plataformas permite participar desde 50 € por factura.
- Plazos cortos: las facturas cedidas vencen normalmente a 30, 60 o 90 días; en algunos sectores llegan a 120-180 días.
- Rentabilidad para el inversor: entre el 3 % y el 7 % anual según el riesgo del deudor y el plazo.
- Sin tamaño mínimo de empresa: pueden usarlo desde microempresas hasta compañías consolidadas, siempre con facturas a clientes solventes.
- Marco de plazos de pago: la Ley 3/2004, contra la morosidad, fija un máximo de 60 días de pago entre empresas, el terreno natural de estas operaciones.
¿Qué es el crowdfactoring?
El crowdfactoring es la versión colaborativa del factoring: en lugar de que una entidad financiera anticipe el importe de la factura, lo hace un conjunto de inversores coordinados por una plataforma digital. La plataforma hace de puente —analiza la solvencia del deudor, fija el precio de la operación y reparte después los cobros—, pero el capital procede de la multitud de inversores que deciden participar en cada factura.
Una aclaración honesta antes de continuar: el crowdfactoring es un producto que ofrecen plataformas especializadas, no Financia-T. Lo explicamos porque forma parte del mapa de opciones que cualquier responsable financiero debe manejar; nuestra especialidad, como verá al final, es la financiación alternativa con garantía inmobiliaria. En España conviene comprobar siempre que la plataforma elegida opera con autorización o registro ante la CNMV antes de ceder una factura o invertir un euro.
¿Cómo funciona el crowdfactoring paso a paso?
El funcionamiento del crowdfactoring sigue una secuencia idéntica en casi todas las plataformas, desde la cesión de la factura hasta el reparto final entre los inversores:
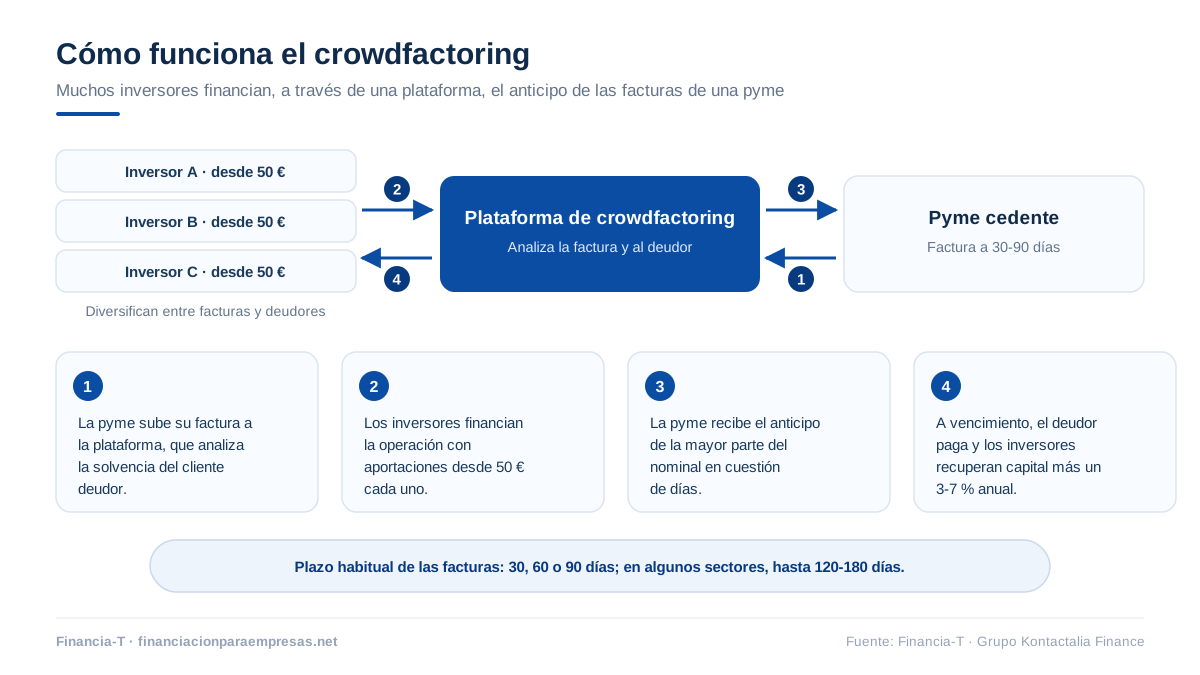
- La empresa presenta a la plataforma la factura que quiere anticipar, emitida a un cliente solvente.
- La plataforma analiza la operación: estudia al deudor, fija la comisión y el interés, y decide si la publica.
- Los inversores registrados financian la factura con aportaciones individuales, habitualmente desde 50 €.
- Completada la financiación, la empresa recibe el anticipo de la mayor parte del nominal en cuestión de días.
- A vencimiento, el deudor paga la factura y la plataforma devuelve a cada inversor su capital más la rentabilidad pactada.
¿Qué gana el inversor y qué gana la pyme?
El atractivo del crowdfactoring está en que las dos puntas de la operación obtienen algo difícil de conseguir por separado: el inversor, rentabilidad a plazos muy cortos; la empresa, liquidez sin pasar por el comité de riesgos de un banco.
Para el inversor
El inversor en crowdfactoring accede a derechos de cobro de facturas con cuatro ventajas concretas: horizonte corto (recupera el dinero en una media de 30, 60 o 90 días), rentabilidad de entre el 3 % y el 7 % anual, ticket de entrada desde 50 € y capacidad de diversificar entre deudores, sectores y vencimientos para repartir el riesgo. Es, en la práctica, renta fija a muy corto plazo ligada al tráfico comercial real.
Para la empresa que cede la factura
La pyme que utiliza crowdfactoring obtiene liquidez rápida sin aportar garantías reales ni avales personales en la mayoría de los casos, y sin que el tamaño de la compañía sea un filtro: lo que se analiza es la solvencia de su cliente, no la suya. Al no intervenir una entidad de crédito declarante, estas operaciones no suelen computar en la CIRBE, lo que preserva su capacidad de endeudamiento bancario. Y si la modalidad pactada es sin recurso, el riesgo de impago del deudor se traslada a los inversores.
¿Qué inconvenientes y riesgos tiene el crowdfactoring?
Los inconvenientes del crowdfactoring existen y conviene ponerlos sobre la mesa con la misma claridad que las ventajas, porque afectan de forma distinta a cada parte:
- Para la empresa: el anticipo tiene un coste en comisiones e intereses que recorta el margen de la venta; y solo sirve para facturas emitidas a clientes que superen el análisis de la plataforma. Una factura a un deudor dudoso, sencillamente, no se publica.
- Para el inversor: el riesgo principal es el impago de la factura. Algunas plataformas lo mitigan con seguros de crédito o con la obligación de recompra por parte del cedente, pero ninguna inversión de este tipo es totalmente libre de riesgo, por muy corta que sea.
- Para ambos: se depende de la solvencia y la operativa de la plataforma. De ahí la importancia de trabajar solo con operadores supervisados y con historial verificable de facturas cobradas.
¿En qué se diferencian crowdfactoring, crowdlending y crowdfunding?
La diferencia entre crowdfactoring, crowdlending y crowdfunding está en qué se financia y qué recibe el inversor a cambio: una factura con vencimiento, un préstamo con calendario o una aportación a un proyecto. Esta tabla lo ordena:
| Criterio | Crowdfactoring | Crowdlending | Crowdfunding |
|---|---|---|---|
| Qué se financia | Facturas pendientes de cobro | Préstamos a empresas o particulares | Proyectos, productos o empresas |
| Quién devuelve el dinero | El cliente deudor de la factura | El prestatario, en cuotas | Depende: recompensa, participación o donación |
| Plazo habitual | 30-90 días (hasta 120-180) | De 6 meses a varios años | Sin vencimiento definido |
| Retorno del inversor | Interés del 3-7 % anual | Interés pactado en el préstamo | Recompensa, acciones o ninguno |
| Riesgo principal | Impago del deudor | Insolvencia del prestatario | Fracaso del proyecto |
El crowdfactoring comparte lógica con el descuento comercial bancario —anticipar un derecho de cobro descontando un coste—, con la diferencia de que el capital procede de inversores y no de una entidad de crédito.
¿Cuándo encaja el crowdfactoring y cuándo conviene otra vía?
El crowdfactoring encaja cuando la necesidad de liquidez nace de facturas concretas a clientes solventes: es rápido, no exige garantías reales y crece con las ventas. Deja de encajar cuando la necesidad es mayor que la cartera de facturas, cuando los importes se quedan cortos o cuando la tesorería requiere una solución estructural y no un goteo de anticipos.
En ese segundo escenario trabaja Financia-T. No ofrecemos crowdfactoring ni prestamos: analizamos, estructuramos y canalizamos operaciones de financiación con garantía inmobiliaria hacia financiadores privados especializados, que son quienes deciden y aportan el capital. Si su empresa tiene una nave, un local o unas oficinas, la liquidez sobre inmuebles para empresas permite obtener desde 15.000 € hasta 200 M€ con un LTV máximo del 50 %, respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días; y si el calendario aprieta, la financiación urgente para empresas está pensada exactamente para eso. Tiene el panorama completo en nuestra guía de financiación alternativa para empresas.
Preguntas frecuentes sobre el crowdfactoring
¿Qué es el crowdfactoring?
El crowdfactoring es un sistema de financiación alternativa por el que una empresa anticipa el cobro de sus facturas a través de una plataforma en línea, financiada por múltiples inversores que aportan desde 50 € y obtienen a cambio una rentabilidad. La plataforma analiza al cliente deudor, publica la operación y reparte los cobros cuando la factura vence, normalmente a 30, 60 o 90 días.
¿Qué rentabilidad ofrece el crowdfactoring al inversor?
La rentabilidad del crowdfactoring para el inversor suele situarse entre el 3 % y el 7 % anual, en función de la solvencia del deudor y del plazo de la factura. Al tratarse de vencimientos cortos —30 a 90 días—, el capital rota varias veces al año, y la posibilidad de repartir la inversión entre muchas facturas y deudores permite diversificar el riesgo de impago.
¿Qué cuesta el crowdfactoring a la empresa que anticipa facturas?
El coste del crowdfactoring para la empresa se compone de la comisión de la plataforma y del interés que retribuye a los inversores, descontados ambos del nominal anticipado. El importe final depende del plazo hasta el vencimiento y de la calidad crediticia del deudor: cuanto más solvente sea el cliente y más corto el plazo, menos cuesta el anticipo.
¿Es seguro invertir en crowdfactoring?
Invertir en crowdfactoring implica riesgo, principalmente el impago de la factura por parte del deudor. Las plataformas serias lo mitigan analizando la solvencia de cada deudor, diversificando entre operaciones y, en algunos casos, con seguros de crédito o pactos de recompra; pero ninguna operación es totalmente libre de riesgo. Verifique siempre que la plataforma opera con autorización o registro ante la CNMV.
¿En qué se diferencia el crowdfactoring del crowdlending?
El crowdfactoring financia facturas comerciales ya emitidas, que paga el cliente deudor a 30-90 días; el crowdlending financia préstamos que el propio prestatario devuelve en cuotas a lo largo de meses o años. En el primero, el inversor asume el riesgo del deudor de la factura; en el segundo, el de la empresa o particular que recibe el préstamo.
¿Ofrece Financia-T crowdfactoring?
Financia-T no ofrece crowdfactoring: lo explicamos como concepto de mercado. Nuestra especialidad es la financiación alternativa con garantía inmobiliaria: analizamos, estructuramos y canalizamos cada operación hacia financiadores privados especializados, con importes desde 15.000 € hasta 200 M€, LTV máximo del 50 %, respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días.
Conclusión
El crowdfactoring democratiza una herramienta que antes era territorio exclusivo de la banca: convierte facturas en liquidez con el capital de muchos inversores pequeños, a plazos cortos y sin garantías reales. Es útil, pero su alcance termina donde terminan sus facturas. Cuando la necesidad de liquidez es mayor o más duradera y su empresa cuenta con patrimonio inmobiliario, la vía que nosotros estructuramos —financiación con garantía hipotecaria, de 15.000 € a 200 M€— llega donde el anticipo de facturas no llega. Cuéntenos su caso y en 24-72 horas sabrá si su operación es viable.
