
Los prestamistas privados son personas y entidades no bancarias que prestan capital propio a particulares y empresas, habitualmente con garantía inmobiliaria y firma ante notario, aplicando criterios de riesgo distintos de los bancarios: analizan el activo aportado y el plan de repago, no el scoring del solicitante.
Acceder a un prestamista privado serio exige tres cosas: un inmueble con valor suficiente, un plan de repago creíble y un intermediario que estructure la operación con todas las garantías. En las operaciones que analiza y canaliza Financia-T, los importes van de 15.000 € a 200 millones de euros, hasta el 50% del valor de tasación, con respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días.
Las cifras que debe conocer antes de sentarse con nadie:
- Importe: de 15.000 € a 200 millones de euros, con el límite del 50% del valor de tasación del inmueble (40% en suelo, no siempre operativo).
- Tipo de interés: desde el 10%; desde el 8% en operaciones superiores a 5 millones de euros.
- Calendario: viabilidad en 24-72 horas y firma ante notario en 7-10 días.
- Garantía jurídica: escritura pública ante el notario que usted elija; nada de contratos privados.
- CIRBE: la operación queda fuera de CIRBE en operaciones íntegramente B2B.
¿Qué es un prestamista privado y cómo funciona?
Un prestamista privado funciona al revés que un banco: en lugar de filtrar por historial crediticio, ingresos justificables y CIRBE, valora el inmueble que respalda la operación y la salida prevista del capital. Por eso puede financiar perfiles que la banca descarta de forma automática: empresas con la CIRBE alta, sociedades en el RAI, autónomos sin nómina o compañías que vienen de un ejercicio en pérdidas. A cambio, el tipo de interés es mayor que el bancario, porque el riesgo asumido también lo es.
En España conviven desde el financiador individual hasta fondos y family offices especializados, pasando por las plataformas de crowdlending, donde muchos inversores particulares financian juntos un mismo proyecto a cambio de un interés. El principio es idéntico en todos los casos: capital no bancario que busca una rentabilidad superior a la de los productos tradicionales, con una garantía que cubra el riesgo.
¿Cómo intermedia Financia-T con los prestamistas privados?
Financia-T intermedia entre la empresa que necesita capital y los financiadores privados especializados de su red: no prestamos dinero, sino que analizamos la viabilidad de cada operación, la estructuramos y la canalizamos hacia el financiador adecuado, que es quien decide y aporta el capital. Somos intermediarios inscritos en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Consumo (439/2013).
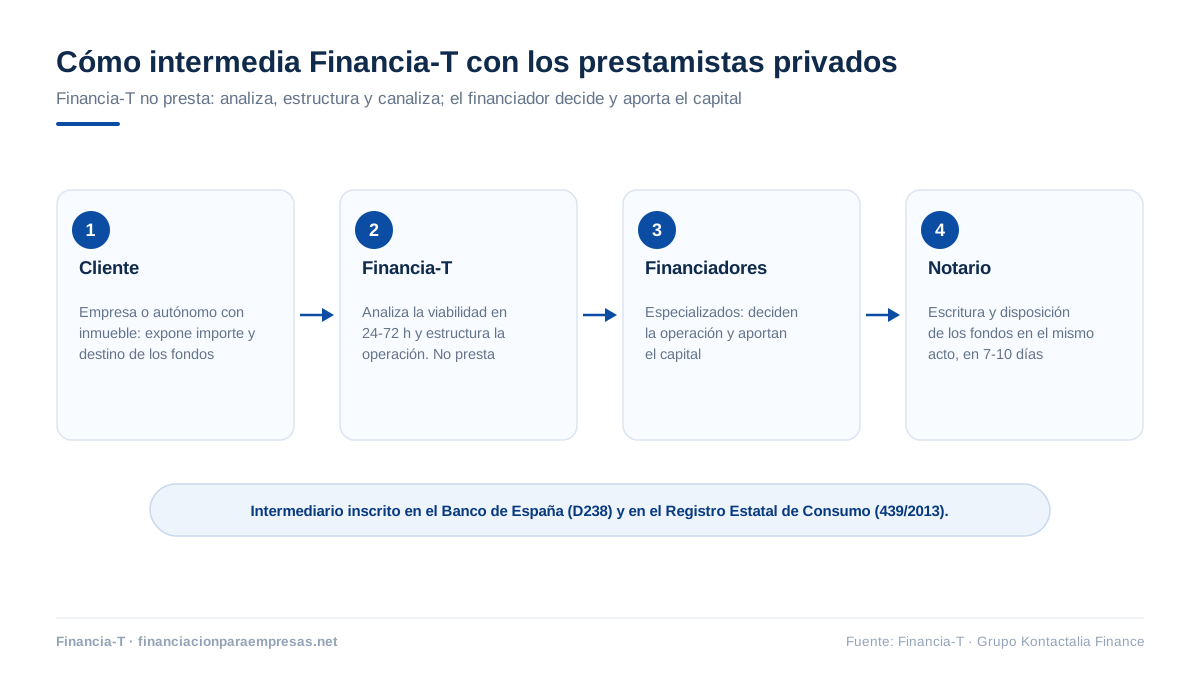
Ese papel de intermediario tiene una ventaja práctica para usted: una sola solicitud llega a los financiadores cuyo criterio encaja con su operación —por tipo de activo, importe y urgencia—, en lugar de peregrinar de despacho en despacho. El protocolo completo de estudio lo tiene descrito en nuestra página de préstamos con garantía hipotecaria para empresas.
¿Qué garantías tiene firmar con un prestamista privado?
La garantía fundamental es la forma: toda operación seria con un prestamista privado se firma en escritura pública ante notario, con tasación independiente del inmueble y una propuesta previa por escrito con importe, plazo, tipo y cuadro de pagos. El notario —que elige usted, no el financiador— verifica la identidad de las partes, la legalidad del contrato y que el firmante comprende las consecuencias económicas de la operación. Cuando interviene una persona física como garante, se aplica además el marco de la Ley 5/2019 de crédito inmobiliario.
Nuestra recomendación es tajante: desconfíe de quien le pida dinero por adelantado "para gastos", de quien no pase por notaría o de quien no le entregue la propuesta por escrito. En las operaciones que estructuramos, el cliente no adelanta dinero y revisa el borrador de escritura con su notario antes de la firma.
¿Qué interés cobra un prestamista privado y con qué condiciones?
El interés de un prestamista privado parte del 10% anual —desde el 8% en operaciones superiores a 5 millones de euros— y el resto de condiciones se estructura a medida: plazos de 1 a 15 años, cuotas mensuales, trimestrales o semestrales, carencia en algunos casos y amortización francesa (cuota constante) o americana (intereses periódicos y capital al vencimiento). La comparación honesta con la banca queda así:
| Criterio | Banca tradicional | Financiadores privados especializados |
|---|---|---|
| Requisitos de acceso | Historial limpio, ingresos justificados, CIRBE contenida | Inmueble con valor suficiente y plan de repago creíble |
| ASNEF, RAI o CIRBE alta | Denegación automática | No excluyentes |
| Respuesta de viabilidad | Semanas o meses | 24-72 horas |
| Firma | 1-3 meses | 7-10 días, ante notario |
| Tipo de interés | Más bajo | Desde el 10% (desde el 8% en más de 5 M€) |
| Registro en CIRBE | Siempre | Fuera de CIRBE en operaciones íntegramente B2B |
¿Qué ocurre si no puede pagar el préstamo?
Si el prestatario no puede pagar, el primer paso es siempre renegociar: alargar el plazo, conceder una carencia o ajustar el sistema de amortización. Ejecutar la garantía es la última opción, también para el financiador, porque los trámites de recuperación son largos y costosos y ningún inversor serio quiere quedarse un inmueble: quiere recuperar su capital con la rentabilidad pactada. Por eso el filtro está al principio: ninguna operación se plantea si el plan de repago no es creíble desde el análisis inicial. Preferimos rechazar una operación en 72 horas antes que estructurar un problema con firma ante notario.
¿Qué documentación necesita para acceder a un prestamista privado?
La documentación es deliberadamente reducida, porque el análisis gira alrededor del activo: nota simple del Registro de la Propiedad —podemos solicitarla nosotros con los datos del inmueble—, identificación de los solicitantes (DNI y, en sociedades, escrituras y datos de los administradores), justificación del plan de repago y cuenta bancaria de destino de los fondos. Con eso, la respuesta de viabilidad llega en 24-72 horas. Si su necesidad tiene fecha límite, indíquelo desde el primer contacto: la financiación urgente para empresas está estructurada para acortar cada fase al mínimo.
Preguntas frecuentes sobre prestamistas privados
¿Son legales los prestamistas privados en España?
Los prestamistas privados son legales en España: la operación se documenta en escritura pública ante notario, con tasación independiente y, cuando interviene una persona física como garante, bajo el marco de la Ley 5/2019 de crédito inmobiliario. La clave está en operar a través de intermediarios inscritos, como Financia-T, registrada en el Banco de España (D238) y en el Registro Estatal de Consumo (439/2013).
¿Qué interés cobra un prestamista privado?
Un prestamista privado cobra tipos desde el 10% anual en las operaciones con garantía inmobiliaria que estructura Financia-T, y desde el 8% cuando el importe supera los 5 millones de euros. Es un coste superior al bancario porque el financiador asume perfiles que la banca rechaza; a cambio, la respuesta llega en 24-72 horas y el plan de devolución se diseña a medida.
¿Piden nómina o historial crediticio limpio?
Los prestamistas privados no piden nómina ni historial crediticio limpio: el análisis se centra en el inmueble aportado en garantía y en el plan de repago. Figurar en ASNEF o en el RAI, o tener la CIRBE alta, no excluye la operación; de hecho, buena parte de las operaciones que estructuramos son de empresas con ASNEF que la banca había descartado de forma automática.
¿Cuánto tarda un préstamo con un prestamista privado?
Un préstamo con un prestamista privado tarda 24-72 horas en obtener respuesta de viabilidad y 7-10 días en firmarse ante notario, con disposición de los fondos en el mismo acto. El plazo depende sobre todo de la documentación: con la nota simple, la tasación y el plan de repago sobre la mesa, la operación avanza sin esperas de comité.
¿Los préstamos de prestamistas privados aparecen en la CIRBE?
Los préstamos de prestamistas privados quedan fuera de CIRBE únicamente en operaciones íntegramente B2B, porque el financiador no es una entidad declarante ante el Banco de España. En ese supuesto, la financiación no aumenta el riesgo declarado de la empresa y no penaliza futuras solicitudes de crédito bancario; si interviene un consumidor, el tratamiento puede ser distinto.
¿Financia-T presta dinero directamente?
Financia-T no presta dinero directamente: analizamos la viabilidad de cada operación, la estructuramos y la canalizamos hacia los financiadores privados especializados de nuestra red, que son quienes deciden y aportan el capital. Ese papel de intermediario inscrito en el Banco de España (D238) le garantiza un análisis profesional, una propuesta por escrito y una firma siempre ante notario.
Elija bien con quién firma
El prestamista privado adecuado no es el que promete más rápido, sino el que estructura la operación con tasación, propuesta por escrito y notario de por medio. Si tiene un inmueble y un plan, cuéntenos su caso a través del formulario de contacto o en el 930 500 549: en 24-72 horas sabrá si su operación es viable, en qué condiciones y con qué calendario, sin adelantar un euro.
