
El capital circulante de una empresa es el conjunto de recursos financieros disponibles para cubrir sus necesidades de liquidez a corto plazo —en general, en un periodo inferior a un año—: efectivo, cuentas por cobrar, inventarios e inversiones a corto plazo. También llamado fondo de maniobra, es el termómetro más directo de la capacidad de la compañía para atender pagos a proveedores, nóminas e impuestos sin interrupciones.
La respuesta rápida: el capital circulante se calcula restando los pasivos corrientes a los activos corrientes. Si el resultado es positivo, la empresa puede afrontar sus compromisos inmediatos con recursos propios; si es negativo, hay tensión de tesorería y conviene actuar acelerando cobros, renegociando pagos o incorporando liquidez externa.
Las claves en cuatro datos:
- La fórmula es simple: capital circulante = activos corrientes − pasivos corrientes.
- Se consideran corrientes los recursos y obligaciones con horizonte inferior a 12 meses.
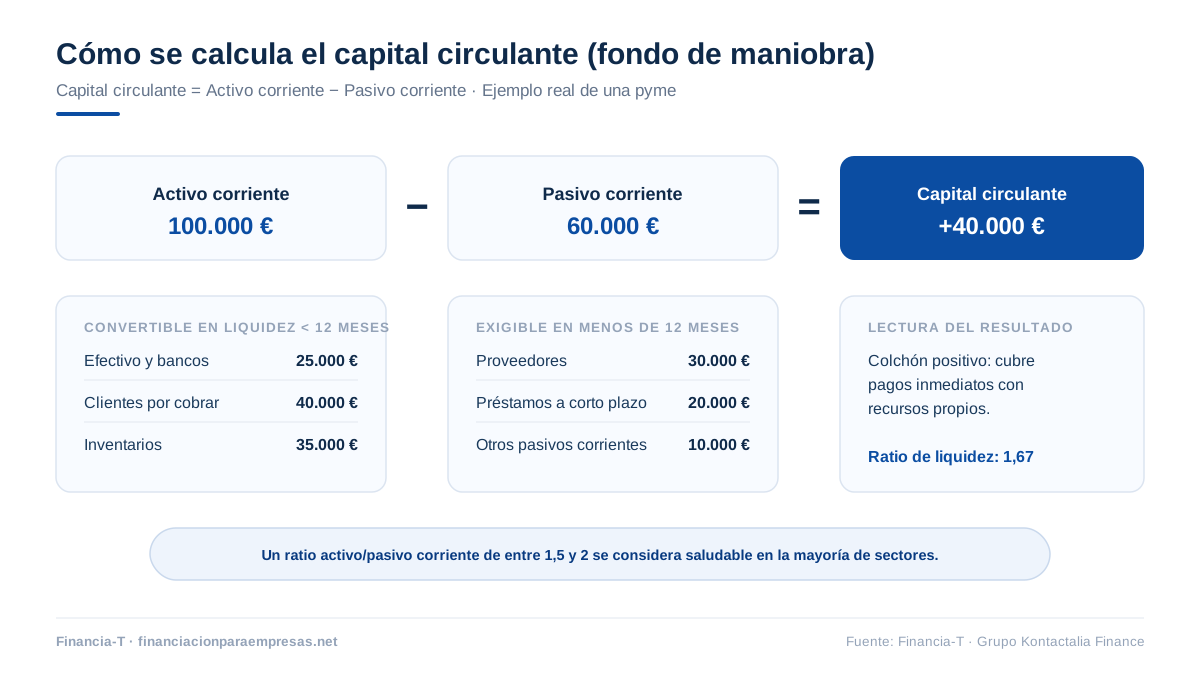
- Un ratio de liquidez (activo corriente / pasivo corriente) de entre 1,5 y 2 se considera saludable en la mayoría de los sectores.
- En nuestro ejemplo práctico, 100.000 € de activos corrientes frente a 60.000 € de pasivos dejan un colchón de 40.000 €.
¿Qué es el capital circulante de una empresa?
El capital circulante es la parte del patrimonio empresarial destinada a financiar la operativa cotidiana: los activos capaces de convertirse con rapidez en dinero líquido con los que la empresa mantiene su actividad diaria. Este concepto, también conocido como fondo de maniobra, refleja la capacidad de la organización para operar sin interrupciones y atender sus compromisos inmediatos con solvencia.
Diferencia entre capital fijo y capital circulante
La diferencia entre capital fijo y capital circulante está en la finalidad y en la temporalidad. El capital fijo lo forman los bienes duraderos —maquinaria, inmuebles, vehículos—, que sostienen la producción a largo plazo y no se convierten fácilmente en dinero. El circulante agrupa los recursos del funcionamiento diario —efectivo, inventario, cuentas por cobrar—, que ofrecen liquidez rápida y se renuevan continuamente en el ciclo operativo.
Componentes del capital circulante
Los componentes del capital circulante son los elementos que permiten a la empresa mantener su operatividad diaria con liquidez suficiente:
- Efectivo y equivalentes: dinero en caja y bancos y otros activos líquidos convertibles de inmediato.
- Cuentas por cobrar: facturas de clientes que se esperan cobrar en menos de un año.
- Inventarios: materias primas, productos en proceso y bienes terminados destinados a la venta.
- Inversiones a corto plazo: instrumentos financieros vendibles con rapidez o con rendimientos en menos de un año.
- Otros activos corrientes: gastos anticipados y demás recursos convertibles en efectivo dentro del ciclo operativo.
¿Para qué sirve el circulante de una empresa?
El capital circulante sirve para garantizar que la empresa funciona cada día sin sobresaltos de tesorería: mantiene la liquidez para pagar a proveedores, nóminas e impuestos; asegura la continuidad de la producción y las ventas; financia la compra de materias primas; y absorbe imprevistos, desde un retraso en los cobros hasta un pico de demanda. Además, un circulante bien gestionado ordena la relación entre cobros y pagos, permite rotar inventarios sin excedentes ni roturas de stock y aporta información clave para la estrategia financiera: quien controla su fondo de maniobra controla su flujo de caja.
¿Cómo calcular el capital circulante? Fórmula paso a paso
El cálculo del capital circulante o fondo de maniobra se resuelve con una fórmula sencilla:
Capital circulante = Activos corrientes − Pasivos corrientes
Aplíquela en tres pasos:
- Identifique y sume los activos corrientes: todos los recursos que la empresa puede convertir en efectivo en menos de un año: efectivo, inventarios, cuentas por cobrar e inversiones a corto plazo.
- Identifique y sume los pasivos corrientes: las obligaciones que deben pagarse en ese mismo periodo: deudas con proveedores, préstamos a corto plazo, impuestos pendientes y otras cuentas por pagar.
- Reste los pasivos corrientes a los activos corrientes: el resultado es el capital circulante neto, que indica si la empresa tiene liquidez suficiente para cubrir sus compromisos inmediatos.
Ejemplo de cálculo del circulante
Suponga una empresa con 25.000 € de efectivo en caja y bancos, 40.000 € en cuentas por cobrar de clientes y 35.000 € en inventarios: sus activos corrientes suman 100.000 €. Frente a ello, debe 30.000 € a proveedores, tiene 20.000 € de préstamos bancarios a corto plazo y otros 10.000 € de pasivos corrientes: 60.000 € en total.
Capital circulante = 100.000 € − 60.000 € = 40.000 €
La empresa dispone, por tanto, de 40.000 € de colchón para sus compromisos inmediatos.
¿Cómo se interpreta un capital circulante positivo o negativo?
Un capital circulante positivo indica que los activos a corto plazo superan a los pasivos, de modo que la empresa puede atender sus pagos inmediatos sin recurrir a la financiación ajena.
Un capital circulante negativo, en cambio, refleja que los pasivos corrientes superan a los activos, lo que suele señalar dificultades de liquidez y riesgo de impago. No siempre es un problema: negocios que cobran al contado y pagan a proveedores a 60 o 90 días —la gran distribución es el caso clásico— operan con circulante negativo de forma estructural. Lo decisivo es el ciclo de caja real de cada empresa.
El ratio de liquidez —activo corriente dividido entre pasivo corriente— afina la lectura del dato absoluto:
| Ratio de liquidez | Qué indica | Qué conviene hacer |
|---|---|---|
| Inferior a 1 | Circulante negativo: los pagos a corto superan los recursos disponibles | Acelerar cobros, renegociar vencimientos o incorporar liquidez externa |
| Entre 1 y 1,5 | Equilibrio justo: cualquier retraso en cobros tensiona la caja | Vigilar el flujo de caja cada semana y construir colchón |
| Entre 1,5 y 2 | Zona saludable en la mayoría de los sectores | Mantener la disciplina de cobros y pagos |
| Superior a 2 | Posible exceso de recursos ociosos: stock o caja sin rendimiento | Valorar invertir el excedente o ajustar inventarios |
¿Cómo mejorar el capital circulante neto?
Mejorar el capital circulante consiste en acelerar la conversión de activos en liquidez y ordenar las obligaciones a corto plazo:
- Optimice los inventarios: un stock ajustado evita capital inmovilizado y reduce costes de almacenamiento y deterioro.
- Agilice el cobro de facturas: políticas de cobro firmes e incentivos por pronto pago convierten antes las cuentas por cobrar en efectivo.
- Negocie plazos con proveedores: extender los vencimientos conserva liquidez y equilibra la tesorería.
- Controle los gastos operativos: eliminar costes innecesarios libera recursos para las obligaciones inmediatas.
- Convierta activos no esenciales en liquidez: venda bienes poco utilizados; si dispone de inmuebles, la liquidez sobre inmuebles permite obtener financiación sin desprenderse de ellos.
- Acceda a financiación a corto plazo: una línea de crédito o una operación de financiación urgente para empresas cubre necesidades temporales.
- Planifique el flujo de caja y revíselo periódicamente: anticipar entradas y salidas evita desajustes y permite corregir a tiempo.
Preguntas frecuentes sobre el capital circulante
¿Qué es el capital circulante de una empresa?
El capital circulante de una empresa es el conjunto de activos capaces de convertirse en liquidez en menos de un año —efectivo, cuentas por cobrar, inventarios e inversiones a corto plazo— con el que la compañía cubre sus obligaciones inmediatas. También se le llama fondo de maniobra y es el termómetro más directo de la salud financiera a corto plazo.
¿Cómo se calcula el capital circulante?
El capital circulante se calcula restando los pasivos corrientes a los activos corrientes: sume el efectivo, las cuentas por cobrar, los inventarios y las inversiones a corto plazo; reste después las deudas con proveedores, los préstamos a corto plazo y los impuestos pendientes. Un resultado positivo indica capacidad de pago inmediata; uno negativo, tensión de tesorería.
¿Qué diferencia hay entre capital circulante y capital fijo?
La diferencia entre capital circulante y capital fijo está en la finalidad y la temporalidad: el circulante agrupa recursos líquidos o convertibles en dinero en menos de un año, destinados a la operativa diaria, mientras que el fijo reúne bienes duraderos —maquinaria, inmuebles, vehículos— que sostienen la producción a largo plazo y no se convierten fácilmente en efectivo.
¿Es malo tener un capital circulante negativo?
Un capital circulante negativo suele indicar dificultades de liquidez y riesgo de impago, porque los pasivos corrientes superan a los activos. No siempre es alarmante: negocios con cobro inmediato y pago aplazado a proveedores, como la gran distribución, operan con circulante negativo de forma estructural. Lo decisivo es analizar el ciclo de caja real de cada empresa.
¿Cómo puedo mejorar el capital circulante de mi empresa?
Mejorar el capital circulante pasa por acelerar los cobros, negociar plazos de pago más largos con proveedores, optimizar inventarios, controlar los gastos operativos y, si hace falta, convertir activos en liquidez. Cuando la empresa dispone de inmuebles, la financiación con garantía hipotecaria permite reforzar la tesorería con viabilidad en 24-72 horas y firma en 7-10 días.
¿Capital circulante y fondo de maniobra son lo mismo?
Sí, capital circulante y fondo de maniobra se utilizan habitualmente como sinónimos: ambos designan la diferencia entre activos corrientes y pasivos corrientes. En algunos manuales, capital circulante alude al conjunto de activos corrientes y fondo de maniobra a la diferencia neta, pero en la práctica financiera diaria expresan la misma idea de colchón de liquidez.
Conclusión
El circulante es, en definitiva, la liquidez con la que su empresa vive el día a día: la diferencia entre activos y pasivos corrientes que decide si los pagos se atienden con holgura o con angustia. Calcúlelo cada mes y refuércelo antes de que la tensión aparezca. Si sus inmuebles pueden trabajar por su tesorería, en Financia-T analizamos la viabilidad de su operación en 24-72 horas: cuéntenos su caso, llámenos al 930 500 549 o escríbanos a contacto@financia-t.com.
