
El descuento comercial, también llamado descuento de efectos, es una operación financiera por la que una entidad anticipa a la empresa el importe de un derecho de cobro —una factura, un pagaré o una letra de cambio— antes de su vencimiento, aplicando a cambio intereses y comisiones por el tiempo que falta hasta la fecha de pago.
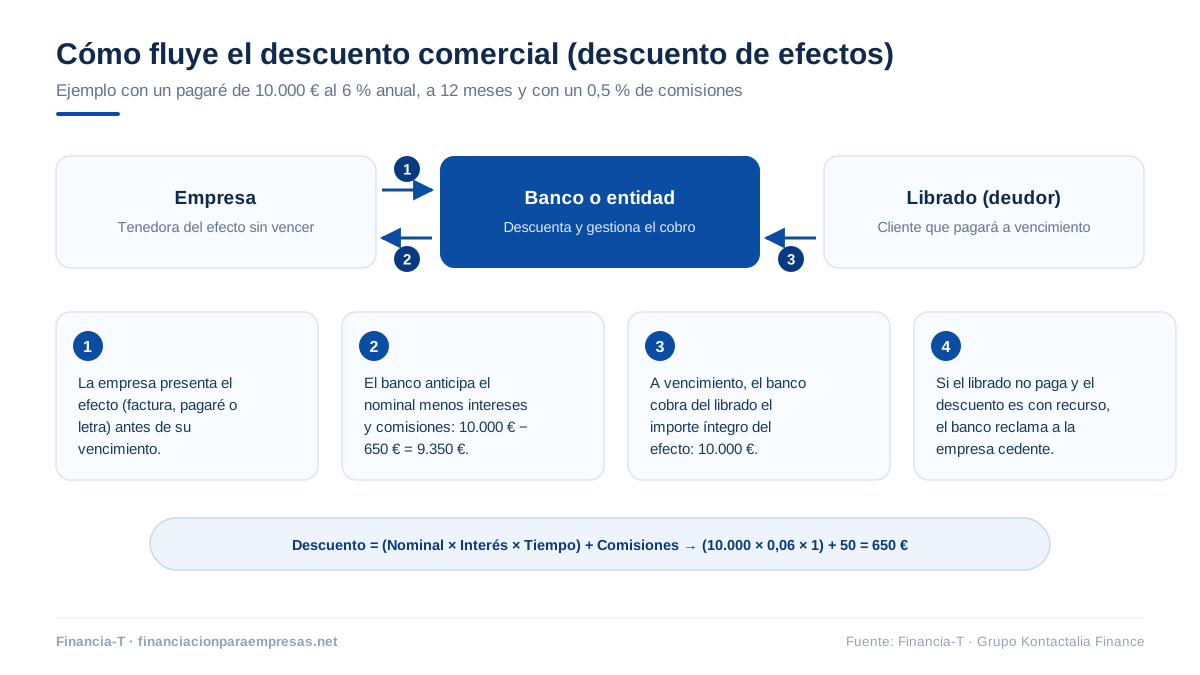
El descuento comercial convierte efectos pendientes de vencimiento en liquidez inmediata: la empresa entrega el documento al banco, este calcula el descuento en función del nominal, el tipo de interés y el plazo restante, e ingresa el importe efectivo en cuenta. Sobre un pagaré de 10.000 € al 6 % anual, a un año y con un 0,5 % de comisiones, la empresa recibe 9.350 € de forma anticipada.
- Fórmula del descuento: Dc = (N × I × n) + Cs, es decir, nominal por interés por tiempo, más comisiones.
- Ejemplo resuelto: pagaré de 10.000 € → descuento de 650 € → la empresa recibe 9.350 €.
- Tres títulos descontables: facturas, pagarés y letras de cambio, todos con vencimiento futuro.
- Con o sin recurso: si hay recurso y el deudor no paga, la entidad reclama a la empresa; sin recurso, el riesgo lo asume la entidad a mayor coste.
- Dos formatos de contratación: línea de descuento con límite renovable u operación puntual efecto a efecto.
Una aclaración antes de entrar en detalle: el descuento comercial es un producto que ofrecen bancos y entidades financieras, no Financia-T. Lo explicamos como concepto de mercado porque forma parte del mapa de liquidez de cualquier empresa; nuestra especialidad —la financiación con garantía inmobiliaria— aparece al final, donde de verdad encaja.
¿Qué es el descuento comercial?
El descuento comercial es el mecanismo con el que una empresa cobra hoy lo que sus clientes le pagarían dentro de semanas o meses. Es habitual en negocios que venden a crédito y manejan ciclos de cobro largos: en lugar de esperar al vencimiento de sus facturas, pagarés o letras, la empresa los presenta a una entidad, que adelanta el importe menos el coste financiero de la operación.
La empresa recibe una cantidad inferior a la deuda total —ahí está el precio del tiempo—, pero dispone de efectivo anticipado para cubrir gastos operativos, invertir o mantener la actividad sin tensiones de tesorería. Bien gestionado, es una palanca directa para mejorar el capital circulante.
¿Cómo funciona el descuento comercial paso a paso?
El funcionamiento del descuento comercial sigue cuatro pasos, desde la entrega del efecto hasta su cobro a vencimiento:
- Solicitud y entrega del efecto: la empresa presenta a la entidad una factura, pagaré o letra de cambio sin vencer. La entidad revisa el documento y estudia, sobre todo, la solvencia del deudor que pagará en el futuro.
- Análisis, aprobación y cálculo: si la operación es viable, la entidad calcula el importe a anticipar aplicando intereses y comisiones según el tiempo restante hasta el vencimiento.
- Anticipo y gestión del cobro: el banco ingresa el efectivo en la cuenta de la empresa y asume desde ese momento la gestión del cobro al deudor.
- Vencimiento: llegada la fecha, el banco cobra del deudor. Si paga, la operación se cierra; si no, la responsabilidad depende de si el descuento es con o sin recurso.
¿Cómo se calcula el descuento comercial? Fórmula y ejemplo
El descuento comercial se calcula con una fórmula sencilla que determina cuánto se resta al valor nominal del efecto por anticipar su cobro:
Dc = (N × I × n) + Cs
- Dc: descuento comercial total, la cantidad que la entidad resta por anticipar el cobro.
- N: valor nominal del efecto, el importe total de la factura, pagaré o letra.
- I: tipo de interés que fija la entidad como coste del anticipo.
- n: tiempo hasta el vencimiento, normalmente expresado en años.
- Cs: comisiones de la entidad por la gestión de la operación.
Restando el descuento al nominal se obtiene el importe efectivo: lo que la empresa recibe de verdad.
Ejemplo práctico del cálculo
Imagine una empresa con un pagaré de valor nominal (N) de 10.000 €. La entidad aplica un tipo de interés (I) del 6 % anual, faltan 12 meses para el vencimiento (n = 1 año) y las comisiones (Cs) son del 0,5 % del nominal:
Dc = (10.000 × 0,06 × 1) + (10.000 × 0,005) = 650 €
Importe efectivo = 10.000 − 650 = 9.350 €
Aunque el documento vale 10.000 €, la empresa recibe 9.350 € de forma anticipada: los 650 € restantes son el precio de disponer del dinero un año antes.
¿Qué tipos de descuento comercial existen?
Los tipos de descuento comercial se clasifican según cómo se contrata la operación, cómo se aplica el coste, quién la financia y qué título se descuenta. La tabla resume el mapa completo:
| Criterio | Modalidades | Lo esencial |
|---|---|---|
| Número de operaciones | Línea de descuento / Descuento puntual | La línea fija un límite renovable para descontar efectos de forma habitual; el puntual se negocia efecto a efecto. |
| Aplicación del coste | Ordinario / Forfait | El ordinario cobra según los días que falten al vencimiento; el forfait aplica un porcentaje fijo sobre el nominal, más simple pero menos ajustado. |
| Entidad que financia | Descuento bancario / Crowdfactoring | El bancario lo gestiona una entidad de crédito; en el crowdfactoring son inversores a través de una plataforma, con criterios de admisión más flexibles. |
| Título descontado | Facturas / Pagarés / Letras de cambio | Las facturas son el efecto más habitual; el pagaré añade un compromiso formal de pago; la letra, con más tradición mercantil, se usa hoy menos. |
| Riesgo de impago | Con recurso / Sin recurso | Con recurso, el impago vuelve a la empresa cedente y el coste es menor; sin recurso, lo asume la entidad y el coste sube. |
La elección entre con y sin recurso merece una frase más, porque es la decisión con más consecuencias: si sus clientes son de solvencia contrastada, el descuento con recurso abarata la operación; si el deudor es nuevo, concentra mucho riesgo o su sector atraviesa dificultades, pagar el sobreprecio del sin recurso puede ser el mejor seguro que contrate ese año.
¿Qué ventajas y límites tiene el descuento de efectos?
Las ventajas del descuento comercial explican por qué sigue siendo una de las herramientas de circulante más usadas por las pymes españolas:
- Liquidez inmediata: convierte facturas, pagarés o letras en efectivo sin esperar al vencimiento.
- Flujo de caja más estable: anticipar cobros evita tensiones de tesorería y ordena la relación entre cobros y pagos.
- Financiación flexible a corto plazo: se usa cuando hace falta, sin comprometerse a deuda a largo plazo.
- Menos carga administrativa: la gestión del cobro pasa a la entidad financiera.
- Protección frente a insolvencias: en la modalidad sin recurso, el riesgo de impago lo asume la entidad.
Sus límites también cuentan: el coste recorta el margen de cada venta anticipada; la entidad solo admite efectos de deudores que superen su análisis; la línea de descuento computa como riesgo bancario y consume capacidad de endeudamiento; y en la modalidad con recurso, un impago del cliente devuelve el problema —con intereses— a su cuenta.
¿Y si necesita más liquidez de la que dan sus efectos?
El descuento comercial llega hasta donde llegan sus efectos: si la necesidad de tesorería supera la cartera de facturas y pagarés, o si el banco ha agotado o retirado la línea, hace falta otra palanca. En Financia-T no ofrecemos descuento de efectos ni prestamos: analizamos, estructuramos y canalizamos operaciones de financiación con garantía hipotecaria para empresas hacia financiadores privados especializados, que son quienes deciden y aportan el capital.
Con una nave, un local o unas oficinas como garantía, su empresa puede obtener desde 15.000 € hasta 200 M€ con un LTV máximo del 50 % sobre tasación, respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días, incluso con incidencias en ASNEF o RAI que cerrarían la puerta del descuento bancario.
Preguntas frecuentes sobre el descuento comercial
¿Qué es el descuento comercial?
El descuento comercial o descuento de efectos es una operación financiera por la que una entidad anticipa a la empresa el importe de una factura, pagaré o letra de cambio antes de su vencimiento, descontando intereses y comisiones por el tiempo restante. La empresa obtiene liquidez inmediata y la entidad asume la gestión del cobro al deudor.
¿Cómo se calcula el descuento comercial?
El descuento comercial se calcula con la fórmula Dc = (N × I × n) + Cs: nominal del efecto por tipo de interés por tiempo hasta el vencimiento, más comisiones. Sobre un pagaré de 10.000 € al 6 % anual, a un año y con un 0,5 % de comisiones, el descuento es de 650 € y la empresa recibe un importe efectivo de 9.350 €.
¿Qué diferencia hay entre descuento con recurso y sin recurso?
En el descuento comercial con recurso, si el deudor no paga a vencimiento, la entidad reclama el importe anticipado a la empresa cedente: el riesgo sigue siendo suyo y el coste es menor. En el descuento sin recurso, la entidad asume el impago desde el primer día, a cambio de un coste financiero más alto. La solvencia del deudor decide qué modalidad compensa.
¿Qué diferencia hay entre descuento comercial y factoring?
El descuento comercial anticipa efectos concretos —facturas, pagarés, letras— operación a operación o mediante una línea, y la empresa conserva la administración de su cartera. El factoring cede la gestión completa de las facturas a una entidad, que además puede asumir el riesgo de impago y prestar servicios de análisis de clientes. El descuento es más quirúrgico; el factoring, más integral.
¿Qué efectos comerciales se pueden descontar?
Se pueden descontar facturas emitidas a clientes, pagarés —documentos con compromiso formal de pago en fecha futura— y letras de cambio, órdenes de pago con larga tradición mercantil. En todos los casos el requisito es el mismo: que el efecto tenga un vencimiento futuro cierto y un deudor cuya solvencia supere el análisis de la entidad que anticipa.
¿Ofrece Financia-T descuento comercial?
Financia-T no ofrece descuento comercial: lo explicamos como concepto de mercado. Nuestra especialidad es la financiación alternativa con garantía inmobiliaria: analizamos, estructuramos y canalizamos operaciones hacia financiadores privados especializados, con importes desde 15.000 € hasta 200 M€, LTV máximo del 50 %, respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días.
Conclusión
El descuento comercial es la forma clásica de cobrar hoy lo que vence mañana: útil, flexible y con un coste transparente que se calcula en una línea. Su territorio es el corto plazo y su límite, la propia cartera de efectos y el filtro del banco. Cuando la tesorería necesita un refuerzo mayor y su empresa cuenta con inmuebles, la liquidez sobre inmuebles para empresas es la vía que estructuramos a diario. Cuéntenos su caso y en 24-72 horas sabrá si su operación es viable.
