
Una empresa familiar es aquella en la que una familia posee la mayoría de los derechos de voto —o una participación de control—, interviene de forma efectiva en el gobierno o la gestión del negocio y tiene vocación de transmitirlo a las siguientes generaciones.
La empresa familiar es el modelo empresarial dominante en España: según el Instituto de la Empresa Familiar, en torno al 89 % de las compañías privadas españolas son familiares, generan cerca del 67 % del empleo privado y aportan alrededor del 57 % del PIB del sector privado. Sus rasgos distintivos son el control accionarial familiar, la implicación en la gestión y la voluntad de continuidad generacional.
- Peso en el tejido productivo: más de 1,1 millones de empresas familiares en España, en torno al 89 % del total, según el Instituto de la Empresa Familiar.
- Peso económico: cerca del 67 % del empleo privado y alrededor del 57 % del PIB del sector privado.
- Definición europea (2009): mayoría de los derechos de voto en manos de la familia (25 % en las cotizadas) y presencia familiar en el gobierno.
- Continuidad: solo en torno al 30 % supera el relevo a la segunda generación y un 10-15 % alcanza la tercera.
- Herramienta clave: el protocolo familiar, cuya publicidad registral regula el Real Decreto 171/2007.
¿Qué es una empresa familiar?
Una empresa familiar es una organización mercantil controlada por una familia que participa de forma efectiva en su dirección y aspira a que el negocio continúe en las siguientes generaciones. No la define el tamaño ni el sector, sino la combinación de propiedad, gobierno y vocación de continuidad.
La definición de referencia en la Unión Europea, adoptada en 2009, exige que se cumplan estas condiciones:
- La mayoría de los derechos de voto pertenece a quien fundó la empresa o adquirió su capital social, o a sus cónyuges, padres, hijos o herederos directos.
- Esa mayoría puede ejercerse de forma directa o indirecta, a través de sociedades holding.
- Al menos un representante de la familia participa formalmente en el gobierno o la gestión.
- En las cotizadas basta con que la familia posea el 25 % de los derechos de voto y mantenga presencia en los órganos de decisión.
En un sentido amplio, la empresa familiar abarca también el resto de activos de la familia empresaria: sociedades participadas, inversiones inmobiliarias y el patrimonio que lleva su nombre y reputación.
¿Qué características definen a una empresa familiar?
Las características de la empresa familiar derivan del solapamiento de tres círculos —familia, propiedad y empresa— que en cualquier otra compañía están separados:
- Visión a largo plazo: el horizonte es la siguiente generación, lo que favorece decisiones pacientes y reinversión de beneficios.
- Compromiso y cultura propia: el nombre de la familia está en juego: implicación, reputación y relaciones duraderas con clientes, empleados y proveedores.
- Prudencia financiera: preferencia por la autofinanciación y aversión a diluir el capital con socios externos.
- Arraigo territorial: fuerte vinculación con el entorno de origen, que sostiene empleo local incluso en ciclos adversos.
- Riesgo de confusión de roles: cuando familia y empresa no se separan, los conflictos personales se trasladan a la gestión.
¿Cómo funciona la sucesión en la empresa familiar?
La sucesión en la empresa familiar es el proceso planificado de transmisión de la propiedad y de la dirección a la siguiente generación, y es el momento de mayor riesgo: solo en torno al 30 % supera el paso a la segunda generación.
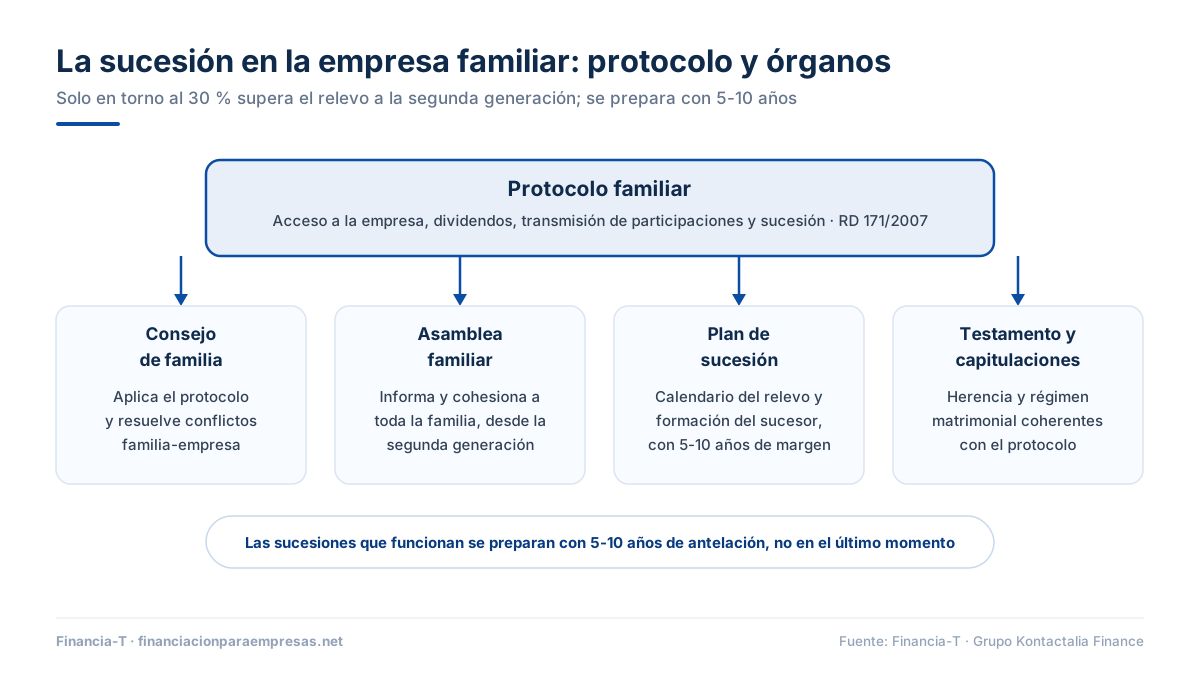
La herramienta central es el protocolo familiar: un acuerdo marco que regula quién puede trabajar en la empresa, cómo se transmiten las participaciones, qué política de dividendos se aplica y cómo se elige al sucesor; su acceso al Registro Mercantil lo regula el Real Decreto 171/2007. Alrededor del protocolo suelen crearse órganos como el consejo de familia, alineados con testamentos y capitulaciones matrimoniales. Nuestra experiencia es tozuda en esto: las sucesiones que funcionan se preparan con cinco o diez años de antelación, no cuando el fundador ya no puede seguir.
Estos son los instrumentos de gobierno que ordenan el relevo y las relaciones entre familia, propiedad y empresa:
| Instrumento | Qué regula | Quién participa | Cuándo conviene crearlo |
|---|---|---|---|
| Protocolo familiar | Acceso de familiares a la empresa, dividendos, transmisión de participaciones y sucesión | La familia empresaria al completo | Antes del primer relevo; su publicidad registral la regula el RD 171/2007 |
| Consejo de familia | Aplicación del protocolo y resolución de conflictos familia-empresa | Representantes de las ramas familiares | Cuando hay dos o más ramas o generaciones implicadas |
| Asamblea familiar | Información y cohesión: transmite valores y resultados a toda la familia | Todos los familiares, trabajen o no en la empresa | Desde la segunda generación |
| Plan de sucesión | Calendario del relevo, formación del sucesor y retirada ordenada del fundador | Fundador, sucesores y consejo de administración | Con 5-10 años de antelación al relevo |
| Testamento y capitulaciones | Transmisión hereditaria y régimen económico matrimonial coherentes con el protocolo | Cada socio familiar con su asesor | A la vez que el protocolo, y revisados tras cada cambio relevante |
¿A qué retos se enfrenta la empresa familiar?
Los retos de la empresa familiar española se concentran en cinco frentes: profesionalizar la gestión con directivos externos cuando el talento familiar no basta, ganar dimensión para competir, garantizar el relevo generacional con protocolos y planes de sucesión, digitalizar procesos y canales de venta, e internacionalizarse para no depender de un único mercado.
Todos exigen inversión sostenida. Y ahí aparece el sexto reto, transversal a los demás: financiar el crecimiento sin renunciar al control, la seña de identidad de este modelo de empresa.
¿Cómo se financia una empresa familiar sin perder el control?
Financiar una empresa familiar sin perder el control significa captar recursos sin dar entrada a socios externos ni comprometer la mayoría accionarial. Las vías principales:
| Vía de financiación | Efecto sobre el control | Requisitos habituales | Para qué encaja |
|---|---|---|---|
| Ampliación de capital con socios externos | Dilución de la familia | Pacto de socios y valoración de la compañía | Crecimiento que exige mucho capital |
| Banca tradicional | Sin dilución | Historial impecable y, con frecuencia, avales personales | Circulante e inversión ordinaria |
| Préstamo participativo público (p. ej. ENISA) | Sin dilución | Plan de negocio sólido y fondos propios proporcionales | Innovación y expansión de pymes |
| Financiación alternativa con garantía inmobiliaria | Sin dilución | Inmueble libre de cargas o con carga reducida; LTV máximo del 50 % | Liquidez, reestructuración y oportunidades con plazo corto |
La empresa familiar tiene, además, una ventaja que a menudo olvida: su patrimonio inmobiliario. Naves, locales u oficinas pueden convertirse en liquidez sin vender y sin diluir a la familia. En Financia-T no prestamos: analizamos, estructuramos y canalizamos la operación hacia financiadores privados especializados —el financiador decide y aporta el capital—, con importes desde 15.000 euros hasta 200 millones, viabilidad en 24-72 horas y firma en 7-10 días. Amplíe en liquidez sobre inmuebles para empresas, en los préstamos con garantía hipotecaria para empresas o, si la prioridad es ordenar el pasivo, en la reestructuración y refinanciación de deuda empresarial.
Preguntas frecuentes sobre la empresa familiar
¿Qué se considera una empresa familiar?
Se considera empresa familiar aquella en la que una familia posee la mayoría de los derechos de voto —de forma directa o indirecta—, al menos un miembro de la familia participa formalmente en su gobierno o gestión y existe voluntad de continuidad generacional. En las sociedades cotizadas basta con que la familia controle el 25 % de los derechos de voto, según la definición europea adoptada en 2009.
¿Cuántas empresas familiares hay en España?
En España hay más de 1,1 millones de empresas familiares, en torno al 89 % del total de compañías privadas, según el Instituto de la Empresa Familiar. Su peso económico es decisivo: generan cerca del 67 % del empleo privado y aportan alrededor del 57 % del PIB del sector privado, con presencia en casi todos los sectores.
¿Qué es el protocolo familiar de una empresa?
El protocolo familiar es el acuerdo marco que la familia empresaria firma para ordenar las relaciones entre familia, propiedad y empresa: regula el acceso de familiares a puestos directivos, la política de dividendos, la transmisión de participaciones y el plan de sucesión. Su publicidad en el Registro Mercantil está regulada por el Real Decreto 171/2007 y es la herramienta preventiva más eficaz contra los conflictos sucesorios.
¿Qué diferencia hay entre empresa familiar y pyme?
La diferencia entre empresa familiar y pyme está en el criterio de clasificación: pyme alude al tamaño (menos de 250 empleados) y empresa familiar, a la propiedad y al gobierno, sea cual sea la dimensión. La mayoría de las empresas familiares españolas son pymes, pero también existen grandes grupos cotizados bajo control familiar. Una pyme sin control familiar no es empresa familiar; una multinacional puede serlo.
¿Por qué fracasan las empresas familiares en el relevo generacional?
Las empresas familiares fracasan en el relevo generacional, sobre todo, por falta de planificación: sucesiones improvisadas, ausencia de protocolo familiar, conflictos entre herederos y resistencia del fundador a ceder el control. Solo en torno al 30 % supera el paso a la segunda generación. Preparar el relevo con años de antelación, profesionalizar la gestión y separar familia y empresa multiplica las probabilidades de continuidad.
¿Cómo puede financiarse una empresa familiar sin dar entrada a socios externos?
Una empresa familiar puede financiarse sin dar entrada a socios externos mediante deuda bancaria, préstamos participativos públicos o financiación alternativa con garantía inmobiliaria: esta última convierte el patrimonio inmobiliario de la familia o de la sociedad en liquidez sin diluir el capital, con importes de hasta el 50 % del valor de tasación. En Financia-T analizamos la viabilidad de estas operaciones en 24-72 horas.
Conclusión
La empresa familiar sostiene la economía española —nueve de cada diez compañías privadas lo son— combinando control familiar, visión a largo plazo y compromiso con el territorio. Su asignatura pendiente es doble: planificar la sucesión a tiempo y financiar el crecimiento sin ceder el control. Para lo segundo, el patrimonio inmobiliario es una palanca infrautilizada: le explicamos cómo activarla en nuestro servicio de financiación con garantía hipotecaria para empresas o, si lo prefiere, cuéntenos su caso sin compromiso y le damos respuesta de viabilidad en 24-72 horas.
