
Si el banco le niega financiación para su empresa, las alternativas reales son cuatro: la financiación alternativa con garantía inmobiliaria, las sociedades de garantía recíproca, el crowdlending y la entrada de nuevos socios. Cuál conviene depende, sobre todo, de un factor: si la empresa o sus socios disponen de un inmueble.
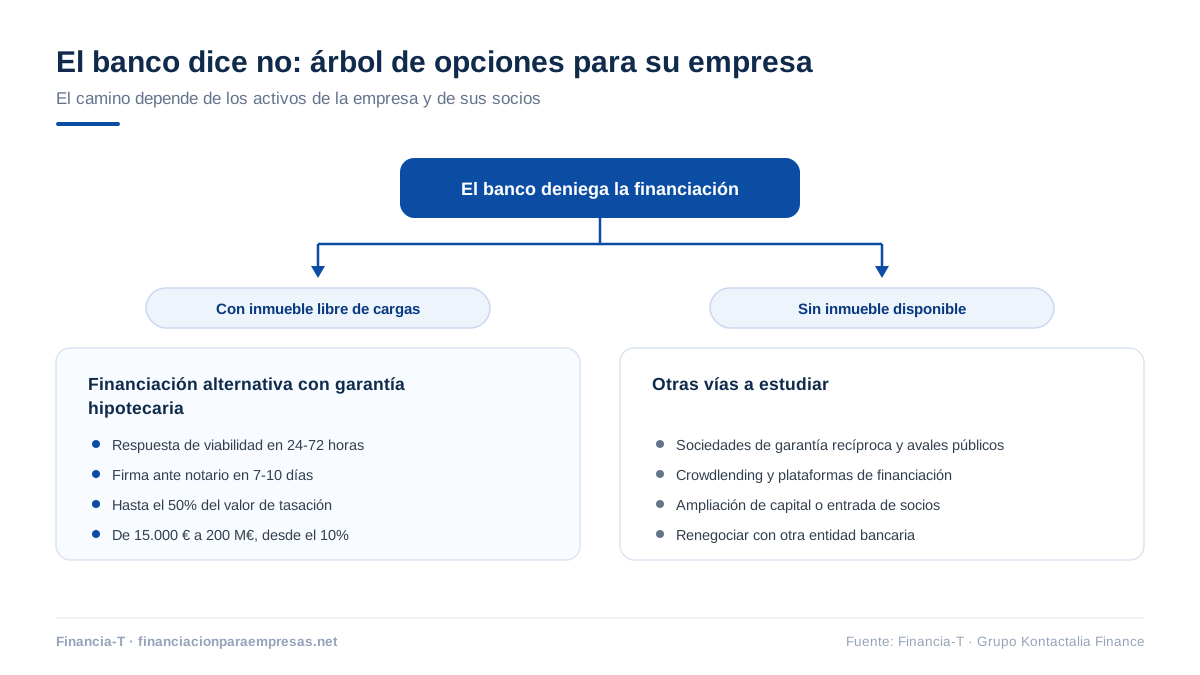
La vía más rápida tras el "no" del banco es la financiación alternativa con garantía inmobiliaria: aportando un inmueble sin cargas —de la sociedad o de sus socios—, la respuesta de viabilidad llega en 24-72 horas, la firma ante notario se cierra en 7-10 días y el importe alcanza hasta el 50% del valor de tasación. Sin inmueble, quedan las SGR, el crowdlending o la ampliación de capital, con plazos y exigencias mayores.
Lo esencial, en cifras:
- Respuesta: viabilidad en 24-72 horas por la vía alternativa, frente a las semanas o meses que tarda un comité bancario.
- Firma: ante notario en 7-10 días, con disposición de los fondos en el mismo acto.
- Importe: de 15.000 € a 200 millones de euros, hasta el 50% del valor de tasación del inmueble (40% en suelo, no siempre operativo).
- Coste: tipos desde el 10%; desde el 8% en operaciones superiores a 5 millones de euros.
- Ficheros: ASNEF (hasta 5 años) o RAI (hasta 30 meses) no son excluyentes si existe garantía inmobiliaria.
¿Por qué el banco deniega financiación a una empresa?
El banco deniega financiación a una empresa cuando su perfil no encaja en el filtro automático de riesgos, y desde 2008 ese filtro es cada vez más estrecho. Los motivos se repiten en casi todos los expedientes que recibimos: figurar en un fichero de morosidad como ASNEF o el RAI, tener la CIRBE alta, arrastrar un ejercicio en pérdidas, no poder justificar ingresos estables o pertenecer a un sector que la entidad considera cíclico. Da igual que la deuda del fichero sean 400 € discutidos con una teleco: el sistema descarta el expediente sin que nadie estudie el caso.
Conviene entender esto sin dramatismo: el banco no dice que su empresa sea inviable; dice que no encaja en su plantilla de riesgo. Son cosas distintas, y por eso existen financiadores que analizan lo que el banco no mira.
¿Qué opciones tiene su empresa tras el "no" del banco?
Tras la negativa del banco, las opciones se ordenan en un árbol muy simple cuya primera pregunta es si la empresa o sus socios disponen de un inmueble sin cargas relevantes: con él, la financiación alternativa con garantía hipotecaria es la vía más rápida y de mayor importe; sin él, quedan las vías que exigen proyecto, aval o cesión de participación.
| Vía de financiación | Requisito clave | Plazo orientativo | Para qué encaja |
|---|---|---|---|
| Financiación alternativa con garantía inmobiliaria | Inmueble sin cargas (empresa o socios) | Viabilidad en 24-72 h; firma en 7-10 días | Liquidez, cancelación de deuda, urgencias, importes altos |
| Sociedades de garantía recíproca (SGR) | Proyecto solvente y aval mutualista | Semanas o meses | Circulante e inversión con perfil bancable |
| Crowdlending | Proyecto atractivo para inversores | Días o semanas | Importes pequeños y medianos |
| Ampliación de capital o nuevos socios | Ceder participación en la empresa | Meses | Crecimiento a largo plazo, no urgencias |
Si su necesidad tiene fecha límite —un embargo anunciado, una oportunidad de compra, una nómina—, valore directamente la financiación urgente para empresas: es la variante pensada para cerrar en el menor plazo posible.
¿Cómo funciona la financiación alternativa con garantía inmobiliaria?
La financiación alternativa con garantía inmobiliaria funciona sobre dos requisitos, no sobre veinte: un inmueble con valor suficiente y sin cargas relevantes —vivienda, local, nave, oficina u hotel, a nombre de la empresa, de sus socios o de un tercero avalista, acreditado con nota simple— y un plan de repago creíble, sea por ingresos recurrentes, venta prevista de un activo o refinanciación posterior. No se aplica scoring bancario: figurar en ASNEF o en el RAI no excluye la operación.
Sobre esa base, las condiciones se estructuran a medida: importes desde 15.000 € hasta 200 millones de euros, hasta el 50% del valor de tasación, tipos desde el 10% (desde el 8% por encima de 5 millones), plazos de 1 a 15 años y amortización francesa —cuota constante— o americana —intereses periódicos y capital al vencimiento—, con carencia en algunos casos. En operaciones íntegramente B2B, la financiación queda además fuera de CIRBE, de modo que no penaliza futuras solicitudes bancarias. El detalle completo del producto lo tiene en la página de préstamos con garantía hipotecaria para empresas; si lo que busca es tesorería sin vender su activo, mire también la liquidez sobre inmuebles en propiedad.
Nuestro papel, dicho con claridad
Financia-T no presta dinero. Analizamos la viabilidad de cada operación, la estructuramos y la canalizamos hacia financiadores privados especializados; la decisión y el capital corresponden siempre al financiador. Toda operación se firma ante notario —en la notaría española que usted elija— y nunca seguimos adelante si el análisis indica que el solicitante puede perder su propiedad o que la operación presenta demasiado riesgo. Preferimos decir "no es viable" en 72 horas a firmar un problema.
¿Qué pasos seguir desde hoy?
- Reúna lo básico: nota simple del inmueble, últimas cuentas de la sociedad y una idea clara del importe y el destino de los fondos.
- Contacte: 930 500 549, contacto@financia-t.com o el formulario web. Sin compromiso y sin adelantar gastos.
- Reciba la respuesta de viabilidad en 24-72 horas, con importe, plazo, tipo y estructura propuestos.
- Revise la propuesta y el borrador de escritura con su notario, con antelación suficiente.
- Firme en 7-10 días y disponga de los fondos en el mismo acto.
Preguntas frecuentes sobre qué hacer si el banco le niega financiación
¿A dónde acudir si el banco me niega financiación para mi empresa?
Si el banco le niega financiación para su empresa, acuda a la financiación alternativa con garantía inmobiliaria si dispone de un inmueble —viabilidad en 24-72 horas y firma en 7-10 días—, o a las SGR, el crowdlending o la entrada de socios si no lo tiene. Cada vía exige requisitos distintos; la garantía inmobiliaria es la que menos depende del historial crediticio.
¿Por qué el banco rechaza a empresas solventes?
El banco rechaza a empresas solventes porque filtra por perfil estadístico, no por caso: un fichero de morosidad activo, una CIRBE elevada o un ejercicio en pérdidas descartan el expediente de forma automática, aunque el negocio funcione y la deuda origen del fichero sea mínima o esté discutida. Los financiadores alternativos invierten el análisis: estudian el activo aportado y el plan de repago concreto.
¿Puedo conseguir financiación estando en ASNEF o en el RAI?
Sí, puede conseguir financiación estando en ASNEF o en el RAI si aporta garantía inmobiliaria: el fichero no es excluyente porque el análisis se centra en el valor del inmueble y en el plan de repago. De hecho, muchas operaciones se estructuran para cancelar la deuda que originó la inclusión y solicitar después la baja del fichero, normalizando el acceso al crédito.
¿Cuánto tarda la financiación alternativa frente al banco?
La financiación alternativa responde la viabilidad en 24-72 horas y firma ante notario en 7-10 días, con los fondos disponibles en el mismo acto; un banco, para una empresa con perfil ajustado, tarda semanas o meses en contestar y lo habitual es que la respuesta sea negativa. La diferencia está en el análisis: activo y plan de repago frente a scoring automático.
¿Qué coste tiene la financiación alternativa para empresas?
La financiación alternativa para empresas tiene tipos desde el 10% anual, y desde el 8% en operaciones superiores a 5 millones de euros: más cara que la banca, porque asume perfiles que la banca rechaza, pero con estudio inicial sin coste, sin necesidad de adelantar dinero y con un plan de devolución a medida de 1 a 15 años. El coste exacto se fija al estructurar la operación, antes de firmar nada.
El "no" del banco es un desvío, no un muro
Cada semana estudiamos operaciones de empresas a las que su banco de toda la vida acaba de decir que no, y buena parte de ellas se firma en menos de dos semanas. Si es su caso, cuéntenoslo a través del formulario de contacto, en el 930 500 549 o en contacto@financia-t.com: en 24-72 horas sabrá si su operación es viable y en qué condiciones, sin compromiso y sin adelantar un euro.
