
Los préstamos y la financiación para el sector de la restauración son las vías de capital —banca tradicional, líneas ICO, leasing de equipamiento y financiación alternativa con garantía inmobiliaria— con las que un bar, un restaurante o un negocio de hostelería paga un traspaso, una reforma, la maquinaria de cocina o el circulante que sostiene la actividad entre temporada y temporada.
Si busca financiación para su restaurante, tiene tres caminos: la banca, exigente con un sector que considera de riesgo elevado; las líneas públicas, que se tramitan a través de las propias entidades; y la financiación alternativa, que analiza la garantía aportada más que el historial del negocio. Con un inmueble libre de cargas, la viabilidad se resuelve en 24-72 horas y la firma ante notario llega en 7-10 días.
Los datos que conviene tener delante:
- La financiación alternativa con garantía inmobiliaria parte de 15.000 € y alcanza hasta 200 millones de euros.
- El importe máximo se sitúa en el 50% del valor de tasación del inmueble aportado como garantía.
- Respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días.
- Las incidencias en ASNEF o RAI no bloquean la operación cuando existe garantía real suficiente.
- En operaciones íntegramente B2B, la financiación no computa en CIRBE.
¿Para qué necesita financiación un negocio de restauración?
Un negocio de restauración necesita financiación, sobre todo, en cuatro momentos: el traspaso o la apertura, la reforma del local, la renovación de la maquinaria y los baches de tesorería. Son inversiones intensivas que rara vez pueden pagarse con la caja del día a día, porque los márgenes del sector son estrechos y la facturación, marcadamente estacional.
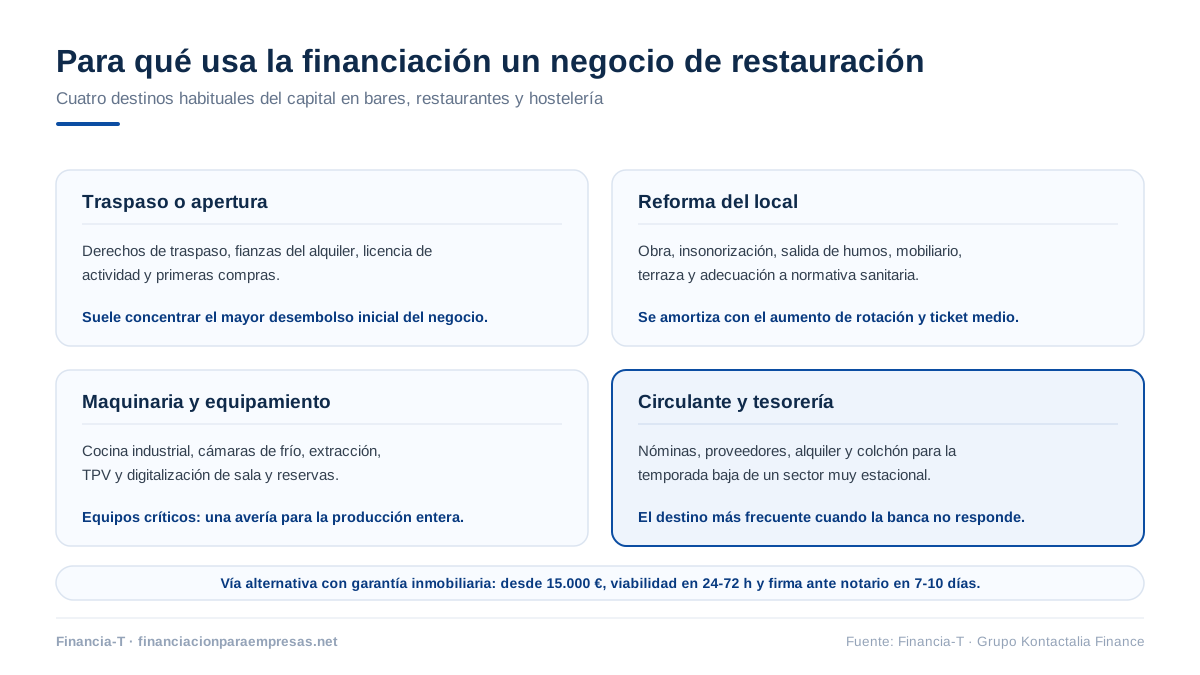
El traspaso concentra el mayor desembolso inicial: derechos, fianzas, licencia de actividad y primeras compras. La reforma —obra, insonorización, salida de humos, terraza— se amortiza con más rotación y mejor ticket medio. La maquinaria es crítica: una cámara de frío o una cocina averiada paran la producción entera. Y el circulante sostiene nóminas, proveedores y alquiler cuando la temporada baja aprieta.
¿Qué opciones de financiación tiene la hostelería?
Las opciones de financiación de la hostelería se agrupan en cuatro familias: préstamo bancario, líneas ICO, leasing de equipamiento y financiación alternativa con garantía inmobiliaria. Esta tabla las compara:
| Opción | Qué exige | Plazo orientativo | Encaja cuando… |
|---|---|---|---|
| Préstamo bancario | Historial limpio, cuentas sólidas, sin ASNEF ni RAI | Semanas o meses | El negocio acredita años de beneficios |
| Líneas ICO (vía banca) | Requisitos de la línea vigente y el filtro de riesgo del banco | Según convocatoria | La inversión encaja en una línea abierta |
| Leasing de equipamiento | Solvencia acreditable; el propio equipo actúa de garantía | Semanas | Se renueva cocina o frío sin descapitalizarse |
| Financiación alternativa con garantía inmobiliaria | Inmueble libre de cargas; importe mínimo de 15.000 € | Viabilidad 24-72 h; firma 7-10 días | La banca no responde o el tiempo apremia |
Una precisión honesta: el leasing lo ofrecen entidades de arrendamiento financiero y es útil para equipamiento concreto. Lo de Financia-T es otra cosa: analizamos, estructuramos y canalizamos operaciones de financiación con garantía hipotecaria para empresas hacia financiadores privados especializados, que son quienes deciden y aportan el capital.
¿Por qué la banca es tan exigente con bares y restaurantes?
La banca clasifica la restauración como un sector de riesgo elevado por tres razones: la estacionalidad de los ingresos, la alta rotación de aperturas y cierres, y unos márgenes muy sensibles a cualquier subida de costes de suministros, alquiler o personal. Por eso pide historial impecable, antigüedad y cuentas auditables antes de aprobar una operación.
La pandemia dejó una fotografía elocuente de esa dependencia: según datos del propio ICO, las actividades de hostelería, turismo, ocio y cultura habían recibido más de 14.400 millones de euros en financiación avalada hasta julio de 2020, siendo de los sectores que más operaciones solicitaron. Aquellas líneas extraordinarias se cerraron hace años; hoy el ICO mantiene líneas ordinarias que se tramitan igualmente a través de los bancos, con su mismo filtro de riesgo.
El resultado práctico lo vemos cada semana: un negocio viable, con el comedor lleno, encuentra la puerta bancaria cerrada por una incidencia puntual en ASNEF o por un mal ejercicio a la espalda. Para esos casos existen los préstamos para empresas con ASNEF.
¿Cómo funciona la financiación alternativa para un restaurante?
La financiación alternativa para un restaurante funciona sobre una garantía real: un inmueble libre de cargas —el propio local si es de su propiedad, una nave, o una vivienda del socio o de un tercero que actúe como avalista— respalda la operación, y el análisis se centra en el valor de ese activo y en la viabilidad del plan, no en el historial bancario. El proceso completo:
- Solicitud y documentación. Nos hace llegar los datos del inmueble y de la necesidad de financiación; todos los trámites pueden gestionarse de forma telemática.
- Análisis de viabilidad en 24-72 horas. Estudiamos la operación y le decimos con franqueza si es viable y en qué condiciones.
- Estructuración y oferta. Canalizamos la operación hacia financiadores privados especializados y usted recibe una oferta clara con importe, plazo y cuota.
- Firma ante notario en 7-10 días. La operación se eleva a escritura pública —de forma presencial o telemática— y usted recibe los fondos.
Los importes van de 15.000 € a 200 millones de euros, con un máximo del 50% del valor de tasación y tipos desde el 10% (desde el 8% por encima de 5 millones). Y si el calendario aprieta —un traspaso que se escapa, una sanción, una avería que para la cocina—, la financiación urgente para empresas está pensada exactamente para eso.
Preguntas frecuentes sobre la financiación para el sector restauración
¿Puedo conseguir un préstamo para mi restaurante estando en ASNEF?
Sí, puede conseguir un préstamo para su restaurante estando en ASNEF a través de la financiación alternativa con garantía inmobiliaria: el análisis se centra en el valor del inmueble aportado y en la viabilidad del negocio, no en el fichero. La banca, en cambio, suele denegar cualquier operación con incidencias activas. Recuerde que la inscripción en ASNEF puede mantenerse hasta 5 años.
¿Qué requisitos pide la financiación alternativa en hostelería?
Los requisitos de la financiación alternativa para hostelería son esencialmente dos: disponer de un inmueble libre de cargas —propio o de un avalista— que actúe como garantía real, y solicitar un importe mínimo de 15.000 €. El importe máximo se sitúa en el 50% del valor de tasación del activo, y la operación se firma siempre ante notario.
¿Cuánto tarda en llegar la financiación para un restaurante?
La financiación para un restaurante por la vía alternativa tarda, en la práctica, entre una y dos semanas: la respuesta de viabilidad llega en 24-72 horas y la firma ante notario se organiza en 7-10 días desde la aceptación de la oferta, momento en el que se reciben los fondos. La banca, entre análisis de riesgos y comités, suele necesitar semanas o meses.
¿Puedo financiar el traspaso de un bar o restaurante?
Sí, el traspaso de un bar o restaurante puede financiarse con garantía inmobiliaria: los derechos de traspaso, las fianzas y la licencia de actividad concentran el mayor desembolso inicial del negocio y la banca rara vez los financia, porque el traspaso en sí no es hipotecable. Aportando un inmueble libre de cargas como garantía, el importe puede alcanzar el 50% de su tasación.
¿Siguen existiendo los préstamos ICO de la pandemia para hostelería?
Los préstamos ICO avalados de la pandemia, que canalizaron más de 14.400 millones de euros hacia hostelería, turismo y ocio hasta julio de 2020, dejaron de estar disponibles al cerrarse aquellas líneas extraordinarias. El ICO mantiene hoy líneas ordinarias de financiación que se solicitan a través de los bancos, sujetas al filtro de riesgo de cada entidad.
Conclusión
Un negocio de restauración con patrimonio detrás no tiene por qué quedarse sin capital porque la banca clasifique al sector como arriesgado: la financiación alternativa con garantía inmobiliaria cubre traspaso, reforma, maquinaria y circulante con reglas claras y plazos cortos. Vea cómo trabajamos en préstamos para negocios y solicite un estudio sin compromiso: en 24-72 horas sabrá si su operación es viable. También al 930 500 549 o en contacto@financia-t.com.
