
La financiación para proyectos inmobiliarios y promociones de obra nueva es el conjunto de instrumentos —préstamo promotor, préstamo puente, deuda mezzanine, crowdlending o financiación alternativa con garantía hipotecaria— que cubren el capital que necesita un promotor desde la compra del suelo hasta la entrega de las viviendas. Su rasgo diferencial: el dinero no se entrega de golpe, sino por hitos de obra certificados.
El sector inmobiliario español ha experimentado una transformación profunda en los últimos años, especialmente en el terreno de la financiación de promociones de obra nueva. La evolución del marco regulatorio, la aparición de nuevas fuentes de capital y la profesionalización del sector han creado un ecosistema financiero mucho más diverso y sofisticado que el de hace una década.
En Financia-T, con más de 15 años de experiencia y operaciones analizadas, estructuradas y canalizadas por un volumen superior a 500 millones de euros, hemos visto cómo las necesidades de los promotores evolucionaban hacia estructuras más complejas, que combinan la financiación bancaria tradicional con instrumentos alternativos. Esta guía profundiza en todos los aspectos críticos que debe conocer cualquier promotor para optimizar la financiación de sus proyectos inmobiliarios: modalidades, ratios, requisitos legales, documentación, casos reales y riesgos.
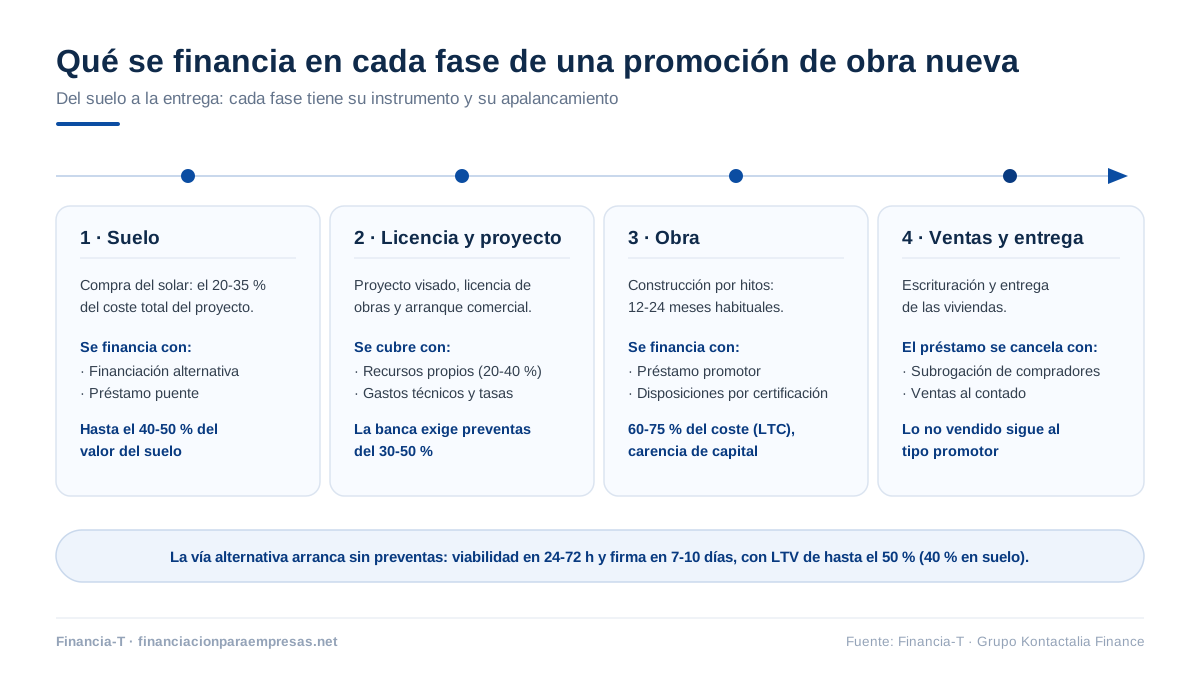
Para financiar una promoción de obra nueva, el promotor combina habitualmente recursos propios —entre el 20 % y el 40 % del coste— con deuda que se dispone según avanza la obra. La banca exige licencia concedida y preventas de entre el 30 % y el 50 %; la financiación alternativa permite arrancar sin preventas, financiar el suelo y cerrar la operación en cuestión de semanas, a cambio de un coste superior.
Puntos clave de la financiación de promociones:
- La banca financia habitualmente el 60-75 % del coste total (LTC) y exige preventas del 30-50 %.
- El suelo representa entre el 20 % y el 35 % del coste de una promoción residencial típica en España.
- Durante la obra se aplica carencia de capital, con disposiciones contra certificaciones de obra.
- La financiación alternativa con garantía hipotecaria trabaja LTV de hasta el 50 % (40 % en suelo no operativo) e importes de 15.000 € a 200 M€.
- Los plazos marcan la diferencia: de 12 a 20 semanas de tramitación bancaria frente a viabilidad en 24-72 horas y firma en 7-10 días en la vía alternativa.
¿Qué es la financiación para proyectos inmobiliarios?
La financiación para proyectos inmobiliarios es el conjunto de instrumentos financieros diseñados específicamente para cubrir las necesidades de capital durante todo el ciclo de vida de una promoción. Desde la adquisición del suelo hasta la entrega de las viviendas, estos productos se adaptan a las particularidades del negocio inmobiliario: flujos de caja negativos durante la construcción, ingresos concentrados al final del proyecto y elevados importes de inversión.
A diferencia de un préstamo hipotecario convencional —si quiere profundizar en esa figura, le recomendamos nuestra guía sobre préstamos hipotecarios para empresas—, la financiación promotor se estructura considerando las fases temporales del proyecto: permite disposiciones progresivas según avanza la obra y establece períodos de carencia durante la construcción. El objetivo es alinear los flujos financieros con la realidad operativa de la promoción.
En el mercado español actual, en torno al 78 % de las promociones de obra nueva utilizan algún tipo de financiación externa, siendo la combinación de recursos propios (equity) y deuda la estructura más habitual. La ratio típica oscila entre el 60 % y el 80 % de financiación externa sobre el coste total del proyecto.
La devolución también es peculiar: el préstamo promotor se cancela, en su mayor parte, mediante la subrogación de los compradores finales o con la venta de las unidades terminadas. Por eso los financiadores no analizan solo el activo: analizan el plan comercial completo.
Préstamo promotor vs. crédito promotor: diferencias prácticas
La distinción entre crédito y préstamo promotor radica fundamentalmente en la mecánica de disposición y devolución de los fondos, así como en el cálculo de intereses. No es una cuestión menor: elegir mal la figura encarece la operación o le resta flexibilidad cuando más la necesita.
Préstamo promotor:
- Disposición única o mediante calendario fijo preestablecido.
- Intereses devengados sobre el capital dispuesto desde su utilización.
- Amortización mediante calendario establecido o pago único (bullet) al vencimiento.
- Mayor predictibilidad en la estructura financiera.
- Indicado para proyectos con cronograma muy definido.
Crédito promotor:
- Disposición flexible hasta el límite acordado.
- Posibilidad de reembolsos parciales y nuevas disposiciones.
- Intereses únicamente sobre los saldos efectivamente dispuestos.
- Mayor flexibilidad operativa durante la obra.
- Comisión de disponibilidad sobre los fondos no utilizados (típicamente 0,50-1 % anual).
En la práctica, el crédito promotor resulta más eficiente para proyectos con cronogramas susceptibles de modificación, mientras que el préstamo es preferible en operaciones muy planificadas, donde la predictibilidad prima sobre la flexibilidad.
Hipoteca promotor vs. hipoteca autopromotor: comparativa rápida
La hipoteca promotor financia una promoción destinada a la venta; la hipoteca autopromotor, la construcción de una vivienda para uso propio. Esta tabla resume las diferencias operativas:
| Aspecto | Hipoteca promotor | Hipoteca autopromotor |
|---|---|---|
| Finalidad | Promoción para venta | Construcción para uso propio |
| Garantías | Hipoteca sobre suelo + obra futura | Hipoteca sobre suelo + obra propia |
| LTV típico | 70-80 % del coste total | 80-90 % del coste de construcción |
| Carencia | Durante la obra + 6-12 meses | Durante la obra únicamente |
| Subrogación | Prevista para los compradores | No aplicable |
| Tipo de interés | Euríbor + 2,50-4,50 % | Euríbor + 1,50-2,50 % |
| Preventas exigidas | 30-50 % típicamente | No requeridas |
¿Cuándo conviene financiación bancaria, alternativa o mixta?
La elección entre financiación bancaria tradicional, instrumentos alternativos o estructuras mixtas depende de múltiples factores que conviene analizar sistemáticamente en cada proyecto.
La financiación bancaria tradicional resulta óptima cuando el promotor presenta una trayectoria sólida, el proyecto cumple todos los ratios conservadores (LTC ≤70 %, preventas ≥40 %) y se busca minimizar el coste financiero. Los bancos españoles mantienen apetito por operaciones residenciales en ubicaciones prime con promotores de solvencia reconocida.
La financiación alternativa cobra protagonismo en proyectos que exceden los límites de riesgo bancario tradicional, cuando se requiere mayor agilidad en la tramitación (cierres en 4-6 semanas frente a las 12-16 semanas bancarias) o para cubrir huecos de equity que no justifican la entrada de socios capitalistas. Los fondos de deuda especializados han multiplicado por cuatro su actividad en España desde 2019.
Las estructuras mixtas representan la evolución natural del mercado: combinan la capacidad y el coste competitivo de la banca con la flexibilidad y rapidez de las fuentes alternativas. Algunas combinaciones que hemos visto funcionar de forma recurrente:
- 60 % financiación bancaria senior + 20 % mezzanine o deuda subordinada + 20 % equity.
- 60 % banca tradicional (senior) + 25 % mezzanine + 15 % equity.
- 50 % banca + 30 % crowdlending + 20 % equity del promotor.
- 70 % forward purchase (fondo comprador) + 30 % préstamo puente.
Cuando se combinan financiadores, hay cuatro aspectos críticos de coordinación que no admiten improvisación: la subordinación de garantías por rangos, la compatibilidad de los covenants financieros, la coordinación de disposiciones y amortizaciones entre instrumentos y una información periódica unificada para todos los participantes.
Qué se financia en una promoción inmobiliaria: del suelo al «exit»
La financiación integral de una promoción inmobiliaria abarca múltiples conceptos que van mucho más allá del mero coste de construcción. Comprender qué elementos son financiables y en qué condiciones resulta fundamental para estructurar correctamente la operación.
Adquisición de suelo y gastos asociados
El suelo representa habitualmente entre el 20 % y el 35 % del coste total de una promoción residencial en España, y su financiación presenta particularidades específicas.
Conceptos financiables:
- Precio de adquisición del suelo.
- Impuesto de Transmisiones Patrimoniales (6-10 % según la comunidad autónoma).
- Gastos de notaría y registro de la propiedad.
- Gestoría y tasación.
- Honorarios de due diligence legal y técnica.
- Cánones de infraestructura o aprovechamiento urbanístico.
La mayoría de entidades financian hasta el 70-80 % del valor de tasación del suelo, exigiendo al promotor la aportación inicial del 20-30 % restante. Ahora bien, cuando el suelo forma parte de una operación integral (suelo + construcción), ese porcentaje puede alcanzar el 85 % del coste total, siempre que los ratios globales del proyecto se mantengan dentro de parámetros aceptables. Si su objetivo es adquirir un edificio o solar como inversión, consulte también nuestra página de financiación para la compra de activos inmobiliarios.
Financiación de la obra nueva por hitos: certificaciones y carencias
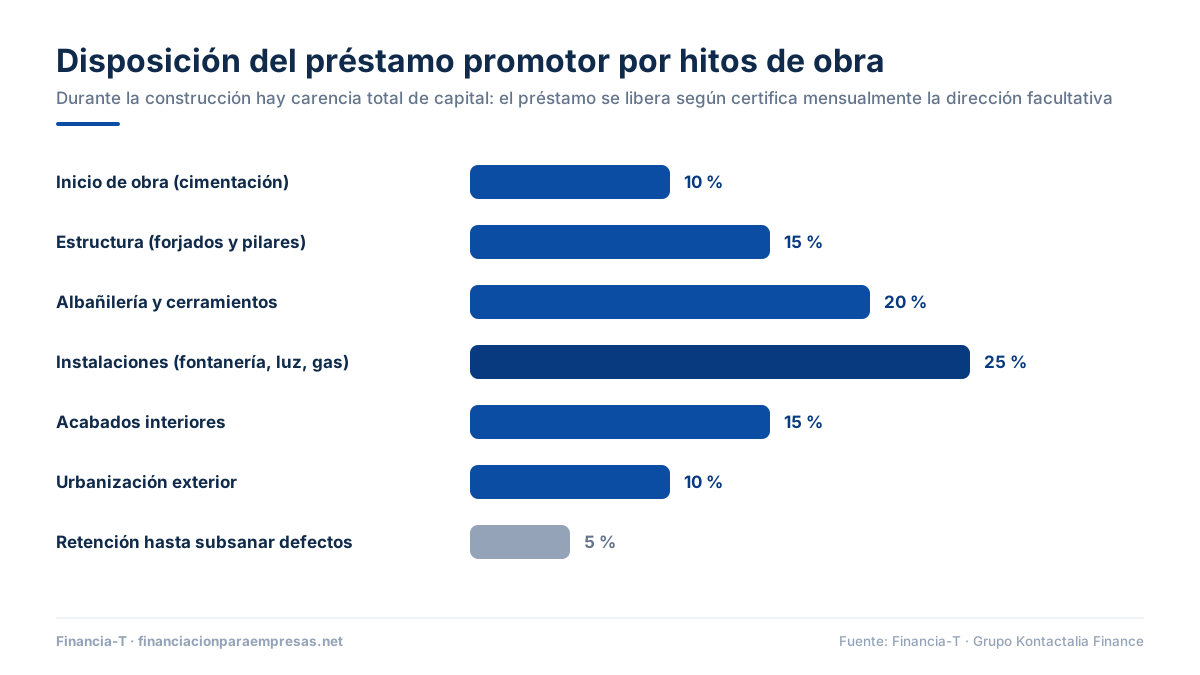
La construcción propiamente dicha se financia mediante un sistema de disposiciones progresivas vinculadas al avance físico de la obra, certificado mensualmente por la dirección facultativa.
Estructura típica de disposiciones:
- 10 % al inicio de obra (movimiento de tierras, cimentación).
- 15 % estructura (forjados y pilares).
- 20 % albañilería y cerramientos.
- 25 % instalaciones (fontanería, electricidad, gas).
- 15 % acabados interiores.
- 10 % urbanización exterior.
- 5 % de retención hasta la subsanación de defectos.
Durante toda la fase constructiva se mantiene carencia total de capital: solo se devengan intereses, que pueden capitalizarse o abonarse trimestralmente. Esta estructura permite preservar la liquidez del promotor durante la fase de mayor inversión y menores ingresos.
Tesorería y comercialización: ventas y postventa
Los gastos de comercialización y la tesorería general del proyecto constituyen una partida significativa, que alcanza el 8-12 % del presupuesto total:
- Marketing y publicidad (0,5-1,5 % sobre ventas).
- Comisiones de agencias inmobiliarias (3-5 % sobre ventas).
- Gastos de mantenimiento de la oficina de ventas.
- Seguros durante la construcción y la postventa.
- Gastos financieros y bancarios.
- Contingencias para imprevistos (3-5 % sobre construcción).
Desembolsos por hitos y project monitoring
Las entidades financiadoras implementan sistemas de control exhaustivo denominados project monitoring, ejercidos por consultoras técnicas especializadas que certifican mensualmente el avance de obra y autorizan las disposiciones correspondientes.
Este proceso incluye la verificación del cumplimiento de plazos, la calidad de ejecución, el control presupuestario y el seguimiento del plan comercial. Su coste oscila entre el 0,15 % y el 0,30 % del préstamo total, y su implantación aporta transparencia tanto al financiador como al promotor.
Subrogación de compradores y su impacto financiero
La subrogación hipotecaria de los compradores finales constituye el mecanismo natural de devolución del préstamo promotor. En el mercado español actual, aproximadamente el 75 % de los compradores de vivienda nueva necesita financiación hipotecaria.
Aspectos críticos de la subrogación:
- La entidad financiadora del promotor mantiene un derecho preferente de subrogación.
- Diferencial aplicable a compradores: habitualmente euríbor + 1,00-1,80 %.
- Comisión de subrogación: 0,15-0,25 % sobre el capital subrogado.
- Plazo máximo para completar las subrogaciones: 18-24 meses desde la entrega.
El impacto financiero de las subrogaciones debe planificarse con cuidado: los saldos no subrogados siguen devengando intereses al tipo promotor —más elevado— hasta su cancelación efectiva. Por eso conviene optimizar el proceso desde el primer día: negociar condiciones competitivas para los compradores, agilizar los trámites mediante una oficina de subrogaciones, coordinarse con gestorías especializadas y hacer un seguimiento individual de cada expediente.
Modalidades de financiación para proyectos inmobiliarios: ventajas e inconvenientes
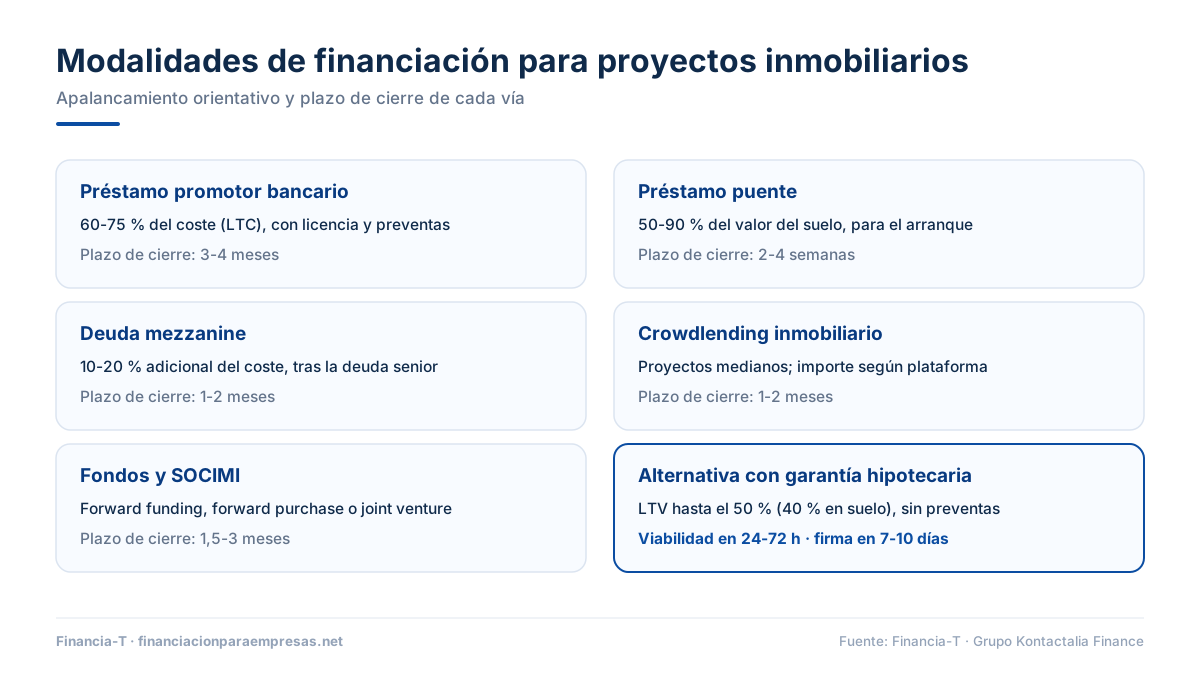
El ecosistema financiero actual ofrece múltiples alternativas que pueden combinarse estratégicamente según las necesidades específicas de cada proyecto. Esta tabla las resume; a continuación las analizamos una por una:
| Modalidad | Para qué sirve | Apalancamiento orientativo | Plazo de cierre |
|---|---|---|---|
| Préstamo promotor bancario | Construcción con licencia y preventas | 60-75 % del coste (LTC) | 3-4 meses |
| Préstamo puente | Suelo y arranque hasta la licencia | 50-90 % del valor del suelo | 2-4 semanas |
| Deuda mezzanine | Hueco entre deuda senior y recursos propios | 10-20 % adicional del coste | 1-2 meses |
| Crowdlending inmobiliario | Proyectos medianos con buena comercialización | Variable según plataforma | 1-2 meses |
| Fondos y SOCIMI | Grandes promociones y build-to-rent | Según estructura (forward funding, JV) | 1,5-3 meses |
| Financiación alternativa con garantía hipotecaria | Suelo, arranque y liquidez sin preventas | LTV hasta el 50 % (40 % en suelo no operativo) | Viabilidad 24-72 h, firma 7-10 días |
Préstamo promotor bancario tradicional
La banca tradicional sigue representando el núcleo central del mercado español, con una cuota aproximada del 65 % del volumen total financiado.
Ventajas:
- Coste financiero competitivo (euríbor + 2,50-4,50 %).
- Elevada capacidad de financiación (hasta 15-20 M€ por entidad).
- Posibilidad de subrogación hipotecaria de los compradores.
- Marco regulatorio conocido y estable.
Inconvenientes:
- Proceso de tramitación extenso (12-20 semanas).
- Exigencias elevadas de preventas y garantías.
- Criterios de riesgo conservadores (LTC máximo del 70-75 %).
- Menor flexibilidad en la estructuración.
Préstamo puente: para el suelo y el arranque del proyecto
El préstamo puente para empresas se ha consolidado como el instrumento específico para financiar la adquisición del suelo y los gastos preliminares mientras se tramita la financiación definitiva de la promoción.
Características típicas:
- Importe: 50-90 % del valor del suelo.
- Plazo: 12-18 meses prorrogables.
- Tipo de interés: euríbor + 4,00-6,50 %.
- Carencia total de capital.
- Refinanciación prevista mediante el préstamo promotor definitivo.
Esta modalidad resulta especialmente útil para asegurar oportunidades de suelo en mercados competitivos, porque permite al promotor presentar ofertas sin condicionantes financieros.
Mezzanine y deuda subordinada: cubrir el «gap» de equity
La deuda mezzanine ha experimentado un crecimiento exponencial en España, con un volumen de inversión que supera los 800 millones de euros anuales en el sector inmobiliario.
Estructura típica:
- Subordinación respecto a la deuda senior bancaria.
- Remuneración mixta: cupón fijo (8-12 %) + participación en beneficios.
- Plazo: 2-4 años con extensiones opcionales.
- Garantía hipotecaria de segundo rango.
Cuándo utilizarla:
- Cuando el equity requerido supera la capacidad del promotor.
- En proyectos que exceden los límites de LTC bancarios tradicionales.
- En operaciones especializadas (build-to-rent, logístico, etc.).
Crowdfunding y crowdlending inmobiliario: cuándo encajan
Las plataformas de financiación participativa han democratizado el acceso a la inversión inmobiliaria, canalizando más de 150 millones de euros en 2023.
Perfil de proyecto adecuado:
- Promociones pequeñas y medianas (500.000 € - 5 M€).
- Ubicaciones atractivas para inversores particulares.
- Promotores con capacidad de comunicación y marketing.
- Proyectos con un relato comercial convincente.
Ventajas:
- Rapidez de tramitación (4-8 semanas).
- Menor exigencia documental.
- Flexibilidad en las garantías.
Limitaciones:
- Coste financiero elevado (7-15 % anual).
- Capacidad limitada por proyecto.
- Dependencia del éxito de la campaña de captación.
Fondos especializados y SOCIMI (REIT)
Los fondos de inversión inmobiliaria y las SOCIMI han incrementado significativamente su actividad en el desarrollo de promociones, especialmente en el segmento build-to-rent.
Modalidades de colaboración:
- Forward funding: el fondo adquiere la promoción sobre plano y va financiando la obra.
- Forward purchase: compromiso de compra al completarse la construcción.
- Joint venture: participación accionarial en el vehículo promotor.
- Debt funding: aportación de deuda senior o subordinada.
Esta vía resulta especialmente atractiva para promociones de gran escala (más de 50 viviendas) destinadas al alquiler residencial.
Emisión de pagarés y bonos, y fondos de deuda
Los mercados de deuda no bancaria han sofisticado sus productos y ofrecen hoy alternativas especializadas para el sector inmobiliario.
Bonos inmobiliarios:
- Emisiones típicas: 5-50 millones de euros.
- Plazo: 2-5 años.
- Cupón fijo o variable: 4-8 % anual.
- Dirigidos a inversores institucionales y family offices.
Fondos de deuda (debt funds):
- Especialización sectorial y geográfica.
- Ticket mínimo: 2-3 millones de euros.
- Estructuración a medida del proyecto.
- Plazo de decisión: 3-6 semanas.
Permuta de suelo por obra: cómo estructurarla
La permuta constituye una modalidad tradicional que ha evolucionado incorporando estructuras más sofisticadas de reparto de riesgos y beneficios.
Estructura básica:
- El propietario del suelo aporta el terreno.
- El promotor aporta el proyecto, la gestión y parte del capital.
- Reparto del producto final: 20-40 % para el propietario del suelo y 60-80 % para el promotor.
Ventajas para el promotor:
- Reducción significativa del capital inicial requerido.
- Menor exposición financiera en la adquisición del suelo.
- Alineamiento de intereses con el propietario del terreno.
Instrumentos de liquidez: leasing, factoring y confirming
Los instrumentos de liquidez operativa —productos del mercado que conviene conocer, aunque el terreno de Financia-T sea la financiación con garantía inmobiliaria— complementan la financiación principal y optimizan la gestión del circulante durante la construcción.
Leasing de maquinaria:
- Financiación de grúas, maquinaria de obra y equipos técnicos.
- Plazo: coincidente con la duración de la obra.
- Sin impacto en los ratios de endeudamiento principales.
Factoring de certificaciones:
- Anticipo del 85-95 % de las certificaciones de obra pendientes de cobro.
- Coste: 0,70-1,20 % mensual sobre lo anticipado.
- Agiliza el flujo de caja con los contratistas.
Confirming de proveedores:
- Financiación de pagos a proveedores con diferimiento de 30-90 días.
- Mejora las relaciones comerciales y el poder de negociación.
- Coste asumido por el promotor: 0,30-0,60 % mensual.
¿Qué condiciones y ratios miran bancos e inversores?
La evaluación crediticia de proyectos inmobiliarios se fundamenta en un conjunto de ratios financieros estándar que permiten comparar riesgos entre diferentes operaciones y promotores. Dominar estos ratios es hablar el idioma del financiador.
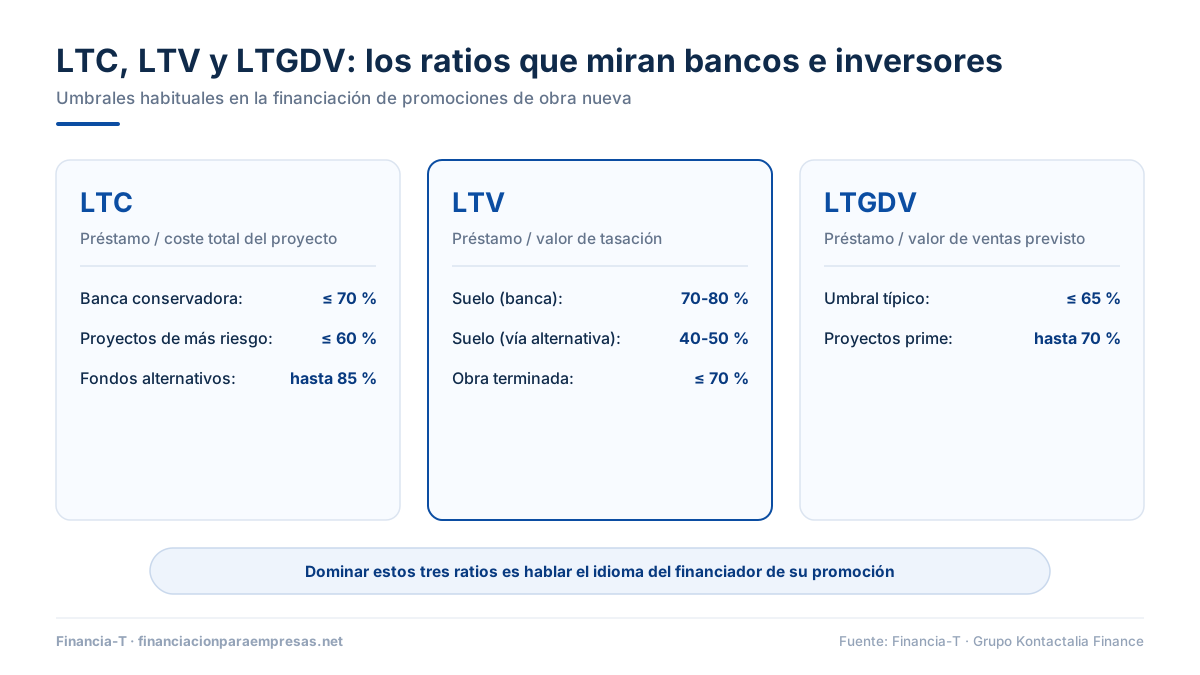
LTC, LTV y LTGDV: definición y umbrales habituales
Loan to Cost (LTC): relación entre el importe del préstamo y el coste total del proyecto.
- LTC = Préstamo / (coste del suelo + construcción + gastos + financieros).
- Umbral bancario conservador: ≤70 %.
- Proyectos de mayor riesgo: ≤60 %.
- Fondos alternativos: hasta el 85 %.
Loan to Value (LTV): relación entre el préstamo y el valor de tasación del activo.
- LTV = Préstamo / valor de tasación.
- Suelo: máximo 70-80 % en banca (40-50 % en la vía alternativa).
- Obra terminada: máximo 70 %.
Loan to Gross Development Value (LTGDV): relación entre el préstamo y el valor bruto de desarrollo.
- LTGDV = Préstamo / valor de ventas previsto.
- Umbral típico: ≤65 %.
- Proyectos prime: hasta el 70 %.
Preventas requeridas y política de carencia y amortización
Las preventas constituyen el principal mitigador del riesgo comercial, porque reducen la exposición de la entidad financiadora.
Umbrales típicos por tipología:
- Vivienda libre urbana: 30-40 % en valor.
- Vivienda de lujo (más de 500.000 €): 40-50 %.
- Producto vacacional: 50-60 %.
- Vivienda protegida: no se requieren (demanda garantizada).
Para acreditar las preventas ante el financiador se aportan los contratos de arras firmados y ratificados notarialmente, los justificantes de los ingresos efectivos en la cuenta del promotor, la declaración de solvencia de los compradores y las pólizas de seguro o avales que garantizan las cantidades entregadas.
Estructura de carencias:
- Carencia total durante la construcción (12-24 meses típicamente).
- Carencia parcial posentrega: 6-12 meses adicionales.
- Amortización acelerada mediante subrogaciones.
- Pago único (bullet) al vencimiento si no hay subrogaciones.
Costes financieros de un proyecto inmobiliario: diferenciales, comisiones y gastos
La estructura de costes trasciende el mero diferencial sobre el euríbor: incluye múltiples conceptos que impactan en el coste efectivo total.
Componentes del coste financiero:
- Diferencial sobre euríbor: 2,50-4,50 % (banca) / 5,00-12,00 % (vía alternativa).
- Comisión de apertura: 0,50-2,00 % sobre el préstamo.
- Comisión de disponibilidad: 0,50-1,00 % anual sobre lo no dispuesto.
- Comisión de subrogación: 0,15-0,25 % sobre lo subrogado.
- Comisión de cancelación anticipada: 1-3 % sobre el saldo cancelado.
- Tasación ECO: 0,03-0,05 % sobre el préstamo.
- Project monitoring: 0,15-0,30 % sobre el préstamo.
- Póliza de seguro: 0,02-0,04 % anual sobre el valor de construcción.
Garantías reales y personales más comunes
El paquete de garantías busca equilibrar la protección del financiador con la operatividad del promotor.
Garantías reales habituales:
- Hipoteca sobre el suelo y la obra futura (primer rango).
- Cesión de los derechos de cobro por ventas.
- Prenda sobre las pólizas de seguro de la promoción.
- Afección de las cuentas bancarias del proyecto.
Garantías personales típicas:
- Aval solidario de socios o administradores (limitado al 10-50 % del préstamo).
- Fianza corporativa de la empresa matriz.
- Aval bancario para conceptos específicos (licencias, acabados).
Requisitos legales y regulatorios clave en España
El marco normativo español establece protecciones específicas tanto para los compradores como para el sistema financiero, y crea obligaciones ineludibles para el promotor. Conocerlas evita sustos en la firma.
Cuenta especial y avales para entregas a cuenta (Ley 38/1999, LOE)
La Ley 38/1999, de Ordenación de la Edificación, establece el régimen de protección de las cantidades entregadas a cuenta por los compradores.
Opciones de garantía:
- Seguro de caución: póliza que garantiza la devolución más el interés legal correspondiente.
- Aval bancario: garantía bancaria irrevocable e incondicional.
- Cuenta especial: depósito en una cuenta específica hasta la entrega de las viviendas.
La elección entre modalidades impacta de lleno en el flujo de caja del promotor. El seguro de caución (coste del 0,20-0,40 % anual) permite disponer inmediatamente de las cantidades, mientras que la cuenta especial las inmoviliza hasta la entrega.
Implicaciones financieras:
- Seguro de caución: liquidez inmediata, pero con un coste adicional.
- Cuenta especial: no genera coste, pero inmoviliza tesorería.
- Aval bancario: consume líneas de riesgo, pero aporta flexibilidad.
Tasación homologada (Orden ECO/805/2003) y due diligence
La Orden ECO/805/2003 regula la tasación de inmuebles a efectos hipotecarios y establece metodologías específicas para promociones en desarrollo.
Contenido mínimo de la tasación:
- Valor del suelo mediante el método residual.
- Valor de reposición de la construcción.
- Análisis de mercado comparativo.
- Análisis de viabilidad comercial.
- Certificación del estado de la obra.
La due diligence técnica y legal complementa la tasación: analiza aspectos críticos como la situación urbanística, las licencias, el cumplimiento normativo y los riesgos técnicos específicos del proyecto.
Transparencia con el comprador y protección del inversor
La normativa española ha incrementado las exigencias de transparencia, especialmente tras la entrada en vigor de la Ley 5/2019, de Contratos de Crédito Inmobiliario.
Información preceptiva para el comprador:
- Memoria de calidades detallada y certificada.
- Plazos de entrega realistas y comprometidos.
- Régimen de garantías aplicable.
- Información financiera sobre tasación y cargas.
Documentación imprescindible para obtener financiación
La preparación de una solicitud de financiación exitosa exige un dossier técnico completo que genere confianza en los analistas de riesgo. Un expediente ordenado acorta semanas de tramitación.
Dossier técnico: memoria, planos, mediciones y licencias
Documentación urbanística y técnica:
- Memoria descriptiva del proyecto con justificación normativa.
- Planos de situación, emplazamiento y distribución.
- Mediciones detalladas por capítulos y partidas.
- Licencia municipal o resolución favorable de su concesión.
- Informes técnicos específicos (geotécnico, acústico, eficiencia energética).
Documentación jurídica:
- Escrituras de propiedad del suelo libres de cargas.
- Certificados registrales y nota simple actualizada.
- Informes de situación urbanística municipal.
- Pólizas de seguro de la promoción.
Estudio de viabilidad: urbanística, técnica y económica
El estudio de viabilidad integra todos los aspectos críticos del proyecto en un análisis cohesionado que facilita la toma de decisiones del financiador.
Viabilidad urbanística:
- Análisis de la normativa aplicable.
- Confirmación de los parámetros urbanísticos (edificabilidad, alturas, retranqueos).
- Evaluación de las cargas urbanísticas pendientes.
- Análisis de riesgos regulatorios futuros.
Viabilidad técnica:
- Análisis de los condicionantes del terreno.
- Evaluación de accesos e infraestructuras.
- Identificación de riesgos constructivos específicos.
- Calendario de ejecución realista.
Viabilidad económica:
- Análisis de precios de venta comparables.
- Evaluación de la velocidad de comercialización.
- Sensibilidad ante variaciones de costes y precios.
- Rentabilidad del promotor y capacidad de repago.
Modelo financiero «bancable»: cash-flow, sensibilidad y covenants
El modelo financiero es la herramienta fundamental para evaluar la capacidad de repago y estructurar correctamente la operación.
Componentes esenciales:
- Cash-flow mensual proyectado (ingresos, gastos, disposiciones, amortizaciones).
- Análisis de sensibilidad ante variaciones de precios (−10 %, −20 %).
- Análisis de sensibilidad ante retrasos de comercialización (+6, +12 meses).
- Ratios de cobertura (DSCR, ICR) durante todo el período.
- Covenants financieros y mecanismos de actuación (triggers).
Covenants típicos:
- Mantenimiento de preventas mínimas (30-40 %).
- DSCR mínimo: 1,20x-1,50x.
- Restricciones al reparto de dividendos hasta que el LTC baje del 50 %.
- Reporting trimestral obligatorio.
Plan comercial: preventas, precios y calendario de entregas
La estrategia comercial debe estar alineada con las exigencias financieras y demostrar coherencia entre precios, plazos y mercado objetivo.
Elementos clave del plan comercial:
- Segmentación del producto por tipologías y precios.
- Análisis competitivo del entorno inmediato.
- Estrategia de precios dinámica por fases.
- Plan de marketing y medios de comercialización.
- Calendario de preventas y entregas comprometido.
- Análisis de la absorción mensual esperada.
Cómo conseguir financiación para su promoción paso a paso
Conseguir financiación para una promoción premia la preparación. Estos seis pasos ordenan el camino:
- Asegure el suelo con una estructura realista. Sin licencia, valore un préstamo puente o financiación alternativa sobre el propio suelo.
- Prepare el dossier técnico y económico: proyecto, licencias, tasación ECO, estudio de viabilidad y modelo financiero.
- Defina el mix de financiación: recursos propios, deuda senior y deuda complementaria.
- Presente la operación en paralelo a banca y financiadores alternativos: comparar term sheets reales es la única forma de negociar con fuerza.
- Negocie condiciones y garantías: tipo, comisiones, disposiciones, preventas y avales personales.
- Ejecute por hitos y planifique el exit: certificaciones al día, comercialización activa y subrogaciones preparadas antes de la entrega.
Tenga presentes los plazos reales de tramitación de cada vía antes de comprometer fechas con vendedores de suelo o contratistas:
| Vía de financiación | Plazo habitual de tramitación |
|---|---|
| Financiación bancaria tradicional | 12-20 semanas |
| Fondos de deuda | 6-10 semanas |
| Crowdlending inmobiliario | 4-8 semanas |
| Préstamo puente | 2-4 semanas |
| Financiación alternativa con garantía hipotecaria | Viabilidad en 24-72 horas y firma en 7-10 días |
Cómo trabajamos en Financia-T: proceso en 5 pasos
En Financia-T no prestamos capital: analizamos, estructuramos y canalizamos cada operación hacia los financiadores adecuados, que son quienes deciden y aportan los fondos. Con los años hemos depurado una metodología que optimiza los plazos y maximiza las posibilidades de éxito de cada operación.
1) Pre-evaluación en 24-72 horas (checklist de elegibilidad)
El proceso comienza con una evaluación rápida pero exhaustiva que permite identificar la viabilidad preliminar y orientar la estrategia financiera óptima.
Checklist de elegibilidad inmediata:
- Ubicación del proyecto y análisis de mercado.
- Experiencia previa del promotor en tipologías similares.
- Ratios financieros preliminares (LTC, LTGDV).
- Situación jurídica y urbanística del suelo.
- Capacidad financiera del promotor (equity disponible).
Esta fase permite descartar con rapidez las operaciones inviables y concentrar los recursos en proyectos con potencial real de financiación.
2) Term sheet y estructura óptima (banca + alternativa si conviene)
Tras una pre-evaluación positiva, desarrollamos una propuesta de estructura financiera óptima considerando todas las alternativas disponibles.
Elementos del term sheet:
- Importe y modalidad de financiación recomendada.
- Estructura de tipos de interés y comisiones estimadas.
- Calendario de disposiciones y amortizaciones.
- Garantías requeridas y covenants aplicables.
- Plazo estimado de tramitación y cierre.
Cuando las condiciones lo aconsejan, proponemos estructuras híbridas que combinan financiación bancaria competitiva con instrumentos alternativos que aportan flexibilidad o cubren huecos específicos.
3) Due diligence y tasación ECO
Coordinamos integralmente el proceso de análisis técnico, económico y jurídico, asegurando que toda la documentación cumpla los estándares exigidos por las entidades financiadoras.
Servicios incluidos:
- Coordinación de la tasación ECO homologada.
- Due diligence jurídica especializada.
- Revisión técnica del proyecto y los presupuestos.
- Análisis de mercado y del plan comercial.
- Preparación de la documentación financiera.
4) Firma y primer desembolso por hitos
Acompañamos al cliente durante todo el proceso de formalización, asegurando que se cumplan las condiciones pactadas y que el primer desembolso se materialice según el calendario.
Gestiones incluidas:
- Negociación final de condiciones.
- Revisión de la documentación contractual.
- Gestión de garantías y seguros.
- Coordinación del primer desembolso.
- Implantación del sistema de reporting.
5) Seguimiento, reporting y cierre (subrogaciones y exit)
Mantenemos un seguimiento activo durante toda la vida de la operación, anticipando necesidades y facilitando el proceso de cierre.
Servicios de seguimiento:
- Reporting trimestral a las entidades financiadoras.
- Gestión de certificaciones y disposiciones.
- Coordinación de las subrogaciones hipotecarias.
- Asesoramiento en modificaciones o reestructuraciones.
- Gestión del cierre y la cancelación de garantías.
Casos de uso habituales y estructuras tipo en la financiación inmobiliaria
La experiencia acumulada nos permite identificar patrones recurrentes y estructuras financieras optimizadas para cada tipología de proyecto.
Obra nueva residencial (BTR/BTS) de menos de 5 M€
Para promociones residenciales de pequeña y mediana escala, la estructura financiera típica combina simplicidad operativa con competitividad en costes.
Estructura recomendada:
- Financiación bancaria principal: 70-75 % LTC.
- Equity del promotor: 25-30 %.
- Plazo: 24-36 meses con carencia durante la obra.
- Tipo de interés: euríbor + 2,50-3,50 %.
- Preventas requeridas: 35-40 %.
Particularidades del build-to-rent (BTR):
- Mayor LTC admisible por menor riesgo comercial (hasta el 80 %).
- Carencias más prolongadas hasta la estabilización de las rentas.
- Valoración mediante el método de rentas descontadas.
- Acuerdos de forward purchase con fondos especializados.
Rehabilitación integral urbana
Los proyectos de rehabilitación presentan particularidades específicas que requieren estructuras adaptadas a sus riesgos característicos.
Riesgos específicos:
- Incertidumbre sobre el estado real de la estructura existente.
- Posible aparición de patologías no detectadas inicialmente.
- Complejidad en la obtención de las licencias de rehabilitación.
- Necesidad de coordinación con los inquilinos existentes.
Estructura financiera adaptada:
- LTC conservador: 60-65 % por la mayor incertidumbre.
- Contingencia obligatoria: 10-15 % sobre el presupuesto base.
- Disposiciones condicionadas a informes técnicos periódicos.
- Project monitoring reforzado durante la fase de rehabilitación.
Promoción media de más de 10 M€ con mezcla de banca y mezzanine
Las promociones de gran escala requieren estructuras sofisticadas que combinan diferentes fuentes de capital para optimizar coste y flexibilidad.
Estructura tipo para promociones de más de 10 M€:
- Deuda senior bancaria: 55-60 % (euríbor + 2,75-3,25 %).
- Mezzanine o deuda subordinada: 15-20 % (coste total del 8-12 %).
- Equity del promotor: 20-25 %.
- Forward sale parcial: opcional según la estrategia.
Ventajas de la estructura mixta:
- Optimización del coste medio ponderado del capital.
- Mayor flexibilidad operativa durante el desarrollo.
- Reducción de las exigencias de preventas bancarias.
- Posibilidad de acelerar la comercialización.
Cooperativas de vivienda y subrogaciones
Las cooperativas de viviendas presentan un modelo específico en el que los futuros propietarios participan desde el inicio del proceso, lo que genera particularidades financieras únicas.
Características operativas:
- Los cooperativistas aportan progresivamente según el avance de la obra.
- El promotor actúa como gestor y comercializador.
- Menor riesgo comercial por el compromiso previo de compra.
- Financiación puente hasta completar las aportaciones de los cooperativistas.
Estructura financiera típica:
- Préstamo puente inicial: 40-60 % del coste total.
- Amortización progresiva mediante las aportaciones de los cooperativistas.
- LTC final: 20-30 % al completarse las aportaciones.
- Subrogación masiva al entregar las viviendas.
Simule la financiación de su proyecto inmobiliario
Antes de sentarse con ningún financiador, conviene simular la operación con números realistas. Estos son los parámetros y los indicadores que debe manejar.
Introduzca el coste total, el porcentaje de financiación, el plazo y el interés
Parámetros básicos para la simulación:
- Coste total del proyecto: incluye suelo, construcción, licencias y gastos.
- Porcentaje de financiación: típicamente el 60-80 % del coste total.
- Plazo total: construcción + comercialización (24-48 meses habitual).
- Tipo de interés: diferencial sobre el euríbor según el perfil de riesgo.
Calendario de disposiciones y carencias
Estructura temporal típica:
- Meses 0-3: disposición inicial (suelo + gastos iniciales) — 20-30 %.
- Meses 4-18: disposiciones mensuales según certificaciones — 60-70 %.
- Meses 19-36: carencia total con capitalización de intereses.
- Meses 37-48: amortización mediante subrogaciones.
Indicadores: LTC, LTGDV, DSCR y coste total del capital
Ratios de evaluación:
- LTC (Loan to Cost): préstamo/coste total — objetivo inferior al 75 %.
- LTGDV (Loan to GDV): préstamo/valor de ventas — objetivo inferior al 65 %.
- DSCR (Debt Service Coverage): flujo de caja/servicio de la deuda — mínimo 1,25x.
- Coste total del capital: incluye intereses, comisiones y gastos adicionales.
Riesgos habituales y cómo mitigarlos
La gestión proactiva de los riesgos es un elemento diferencial en el éxito de las promociones inmobiliarias. Estos son los cuatro frentes que más operaciones complican y cómo cubrirlos.
Riesgo de licencia y retrasos administrativos
Los retrasos en la obtención de licencias representan uno de los principales riesgos operativos, con impacto directo en los costes financieros y comerciales.
Estrategias de mitigación:
- Due diligence urbanística exhaustiva previa a la compra.
- Contratación de gestorías especializadas por ayuntamientos.
- Seguimiento semanal del estado de tramitación.
- Previsión de plazos conservadores en el planning.
- Pólizas de seguro específicas para retrasos administrativos.
Indicadores de alerta temprana:
- Cambios normativos municipales en tramitación.
- Rotación del personal técnico municipal.
- Incremento de los plazos medios de concesión.
- Modificaciones de planeamiento en el entorno.
Riesgo de ventas y estrategia de preventas
El riesgo comercial es la principal variable en el éxito financiero del proyecto y exige estrategias adaptativas según la evolución del mercado.
Estrategias de mitigación comercial:
- Análisis competitivo continuo del entorno.
- Flexibilidad en el calendario de lanzamiento comercial.
- Estrategia de precios dinámica por fases.
- Diversificación de los canales de comercialización.
- Plan B para una reconversión parcial (alquiler, venta a fondos).
KPI de seguimiento comercial:
- Ritmo de visitas mensual frente al objetivo.
- Ratio de conversión de visitas a reservas.
- Tiempo medio desde la reserva hasta las arras.
- Cancelaciones acumuladas por fase.
- Evolución de precios de la competencia directa.
Riesgo de costes (materiales, contratista) y contingencias
La volatilidad de los costes de materiales y mano de obra se ha incrementado notablemente desde 2020, lo que exige estrategias específicas de cobertura.
Herramientas de mitigación de costes:
- Contratos de obra a precio cerrado con revisiones limitadas.
- Cláusulas de revisión de precios vinculadas a índices oficiales.
- Compras anticipadas de los materiales críticos.
- Diversificación de proveedores por partidas.
- Contingencia específica del 5-8 % sobre construcción.
Seguros específicos recomendados:
- Todo riesgo construcción (TRC) con ampliación de coberturas.
- Responsabilidad civil del constructor y de la dirección facultativa.
- Seguro de caución por defectos de construcción.
- Póliza específica para retrasos imputables al contratista.
Seguros, avales y garantías
El paquete de seguros debe diseñarse de forma integral, cubriendo todas las fases del proyecto desde una perspectiva de coste-beneficio.
Seguros imprescindibles:
- Todo riesgo construcción: 0,15-0,30 % sobre el valor de construcción.
- Responsabilidad civil: 0,05-0,10 % sobre el valor de construcción.
- Seguro decenal: 0,50-1,00 % sobre el valor de construcción.
- Multirriesgo durante la comercialización: 0,10-0,20 % sobre el valor de venta.
¿Cuándo conviene la financiación alternativa en una promoción?
La financiación alternativa conviene cuando la banca no llega o no llega a tiempo: suelo sin licencia, arranque sin las preventas exigidas, poca trayectoria acreditable, incidencias en ASNEF o RAI, o ventanas de oportunidad que se cierran en semanas. También como pieza puente: financiar el suelo por esta vía y refinanciar con préstamo promotor al obtener licencia y preventas.
En Financia-T no prestamos capital: analizamos, estructuramos y canalizamos la operación hacia financiadores privados especializados, que son quienes deciden y aportan los fondos. Trabajamos importes de 15.000 € a 200 M€, LTV de hasta el 50 % (40 % en suelo no operativo), tipos desde el 10 % (desde el 8 % por encima de 5 M€), viabilidad en 24-72 horas y firma habitual en 7-10 días. En operaciones íntegramente B2B, la financiación queda fuera de CIRBE. El grupo cuenta además con PrestaPro (prestamopromotor.com), nuestra marca hermana especializada en financiación para promotores. Si su empresa es promotora o constructora, tiene página propia en nuestros préstamos y créditos para empresas constructoras, dentro del servicio de préstamos con garantía hipotecaria para empresas.
Recursos para el promotor
Antes de presentar su operación, repase estos tres recursos: la documentación que le van a pedir, el modelo financiero que debe construir y el vocabulario con el que le van a hablar.
Checklist de documentación
Documentación jurídica básica:
- Escrituras de propiedad libres de cargas.
- Certificados registrales actualizados.
- Informes urbanísticos municipales.
- Licencias o resoluciones favorables.
Documentación técnica imprescindible:
- Proyecto básico y de ejecución visado.
- Estudio geotécnico del terreno.
- Informes de servicios urbanísticos.
- Mediciones detalladas por capítulos.
Documentación económica y financiera:
- Presupuesto detallado de construcción.
- Plan comercial con precios y plazos.
- Modelo financiero completo.
- Análisis de sensibilidad y riesgos.
Plantilla de modelo financiero (Excel)
Componentes del modelo financiero:
- Cash-flow mensual proyectado a 48 meses.
- Análisis de sensibilidad automático.
- Cálculo de ratios financieros (LTC, DSCR, ICR).
- Simulador de estructuras de financiación.
- Panel ejecutivo con los KPI principales.
Glosario de términos: LTC, LTGDV, ICR, DSCR y más
Ratios financieros fundamentales:
- LTC (Loan to Cost): préstamo/coste total del proyecto.
- LTGDV (Loan to Gross Development Value): préstamo/valor bruto de desarrollo.
- DSCR (Debt Service Coverage Ratio): flujo de caja/servicio de la deuda.
- ICR (Interest Coverage Ratio): EBITDA/gastos financieros.
- Equity IRR: rentabilidad interna sobre el capital propio.
Términos operativos clave:
- Project monitoring: supervisión externa del avance de obra.
- Forward purchase: compromiso de compra futura a precio pactado.
- Mezzanine: deuda subordinada con componente de equity.
- Covenant: compromisos financieros durante la vigencia del préstamo.
- Exit strategy: estrategia de salida y devolución de la financiación.
Solicite un estudio gratuito de su promoción
En Financia-T ofrecemos un estudio preliminar gratuito que incluye la pre-evaluación de la viabilidad financiera y una propuesta de estructura óptima para su proyecto. Cuanta más información nos facilite, más afinada será la respuesta.
Información requerida para el estudio:
- Ubicación específica y características del suelo.
- Tipología de la promoción y número de unidades.
- Presupuesto estimado (suelo + construcción + gastos).
- Calendario previsto de desarrollo.
- Experiencia previa del promotor.
- Necesidades específicas de financiación.
Nuestros compromisos de servicio:
- Pre-evaluación inicial: 24-72 horas.
- Propuesta detallada: 7 días laborables.
- Term sheet indicativo: 10 días laborables.
- Presentación a entidades: según la modalidad elegida.
El proceso de trabajo sigue las cinco fases que ya conoce: analizamos la viabilidad y el encaje de mercado, diseñamos la estructura financiera óptima, gestionamos la presentación ante los financiadores, negociamos y optimizamos las condiciones finales y le acompañamos hasta el cierre. Con más de 500 millones de euros en operaciones gestionadas y una tasa de éxito superior al 85 % en las presentaciones, nuestro equipo combina un conocimiento profundo del sector con una red consolidada de relaciones con entidades financiadoras, fondos de inversión y fuentes alternativas de capital. Puede solicitar el estudio desde nuestro formulario de contacto.
Preguntas frecuentes sobre financiación de promociones inmobiliarias
¿Hasta qué porcentaje se puede financiar una promoción inmobiliaria?
El porcentaje financiable de una promoción inmobiliaria se sitúa entre el 70 % y el 75 % del coste total (LTC) en banca tradicional, y llega al 80 % con fondos especializados en proyectos excepcionales; el 25-30 % restante lo aporta el promotor como equity. En la vía alternativa con garantía hipotecaria la referencia es la tasación: LTV de hasta el 50 %, y del 40 % en suelo no operativo.
¿Qué carencia es típica durante la obra?
La carencia durante la obra en una promoción es prácticamente universal: cubre 12-24 meses según la duración de la construcción, con la opción de capitalizar los intereses —incrementando el saldo pendiente— o pagarlos trimestralmente para mantenerlo constante. Es habitual añadir una carencia adicional de 6-12 meses tras la entrega para facilitar la comercialización y las subrogaciones.
¿Qué preventas se exigen y cómo se acreditan?
Las preventas exigidas en la financiación de promociones oscilan entre el 30-40 % en vivienda libre urbana, el 40-50 % en producto premium de más de 500.000 € y el 50-60 % en vacacional; en build-to-rent no se exigen. Se acreditan con contratos de arras ratificados notarialmente, justificantes de ingresos en cuenta, declaración de solvencia de los compradores y las garantías de la Ley 38/1999. La vía alternativa permite arrancar sin preventas.
¿Se puede financiar la compra del suelo sin licencia?
Financiar la compra de suelo sin licencia es difícil en banca, que exige licencia de obras y preventas antes de aprobar el préstamo promotor. La vía habitual es la financiación alternativa con garantía hipotecaria sobre el propio suelo u otros activos, con LTV de hasta el 40 % en suelo no operativo, refinanciando después con préstamo promotor cuando el proyecto madure.
¿Se puede combinar la banca con financiación alternativa o crowdlending?
Combinar banca con financiación alternativa o crowdlending en una promoción es cada vez más habitual: estructuras como 60 % senior bancario + 25 % mezzanine + 15 % equity, o 50 % banca + 30 % crowdlending + 20 % equity, funcionan bien si se coordinan los financiadores: subordinación de garantías por rangos, covenants compatibles, disposiciones sincronizadas e información periódica unificada.
¿Qué plazos y comisiones son habituales en la financiación de promociones?
Los plazos habituales en la financiación de promociones van de 12-20 semanas en banca a 6-10 en fondos de deuda, 4-8 en crowdlending y 2-4 en préstamos puente; la vía alternativa hipotecaria responde la viabilidad en 24-72 horas y firma en 7-10 días. Las comisiones típicas: apertura del 0,50-2 %, disponibilidad del 0,50-1 % anual, subrogación del 0,15-0,30 % y cancelación anticipada del 1-3 %.
¿Qué diferencias hay entre préstamo y crédito promotor?
La diferencia entre préstamo y crédito promotor está en la disposición de los fondos: el préstamo se dispone según un calendario preestablecido, con intereses predecibles y amortización obligatoria por vencimientos, sin reembolsos parciales; el crédito permite disponer con flexibilidad hasta el límite, devenga intereses solo sobre lo dispuesto, admite reembolsos y redisposiciones y aplica una comisión de disponibilidad sobre lo no utilizado.
¿Cómo afectan las subrogaciones al cierre de la operación?
Las subrogaciones cierran la operación reduciendo progresivamente el saldo del préstamo promotor: cada comprador que se subroga asume la deuda de su vivienda, y las ventas al contado amortizan directamente. Los saldos no subrogados siguen al tipo promotor —más caro— con un plazo máximo de 18-24 meses para completarse, por lo que conviene negociar condiciones atractivas para los compradores y agilizar cada expediente.
Conclusión
La financiación de promociones inmobiliarias ha evolucionado hacia un ecosistema más complejo, pero también más rico en oportunidades. Financiar una obra nueva no es encontrar un único préstamo, sino estructurar el capital correcto para cada fase —suelo, construcción y comercialización—, comprender las particularidades de cada fuente de capital, cumplir los ratios, preventas y garantías que cada financiador exige y gestionar de forma proactiva los riesgos inherentes al desarrollo inmobiliario.
En un mercado donde la diferenciación depende cada vez más de la capacidad de acceder a financiación competitiva y flexible, contar con un asesor especializado marca la diferencia. Cuando la banca no cubre el arranque, o el calendario no admite meses de espera, la financiación alternativa con garantía hipotecaria completa el puzle. Empiece por nuestra página de financiación para constructoras y promotoras o solicite directamente un estudio de viabilidad: en 24-72 horas sabrá si su operación es viable y con qué estructura maximiza su potencial de éxito.
