
Las hipotecas con ASNEF y RAI son préstamos con garantía inmobiliaria que una empresa o un autónomo puede obtener aunque figure en un fichero de morosidad, porque el análisis se centra en el valor del inmueble aportado y en la viabilidad del plan de repago, no en el historial crediticio del solicitante. Son la puerta que queda abierta cuando la banca dice no.
Sí, puede conseguir una hipoteca estando en ASNEF o en el RAI: la vía es la financiación alternativa con garantía inmobiliaria. Un inmueble a nombre de la empresa o de sus socios actúa como garantía, el importe alcanza hasta el 50% de su valor de tasación, la respuesta de viabilidad llega en 24-72 horas y la firma ante notario, en 7-10 días.
Las cifras que marcan la operación:
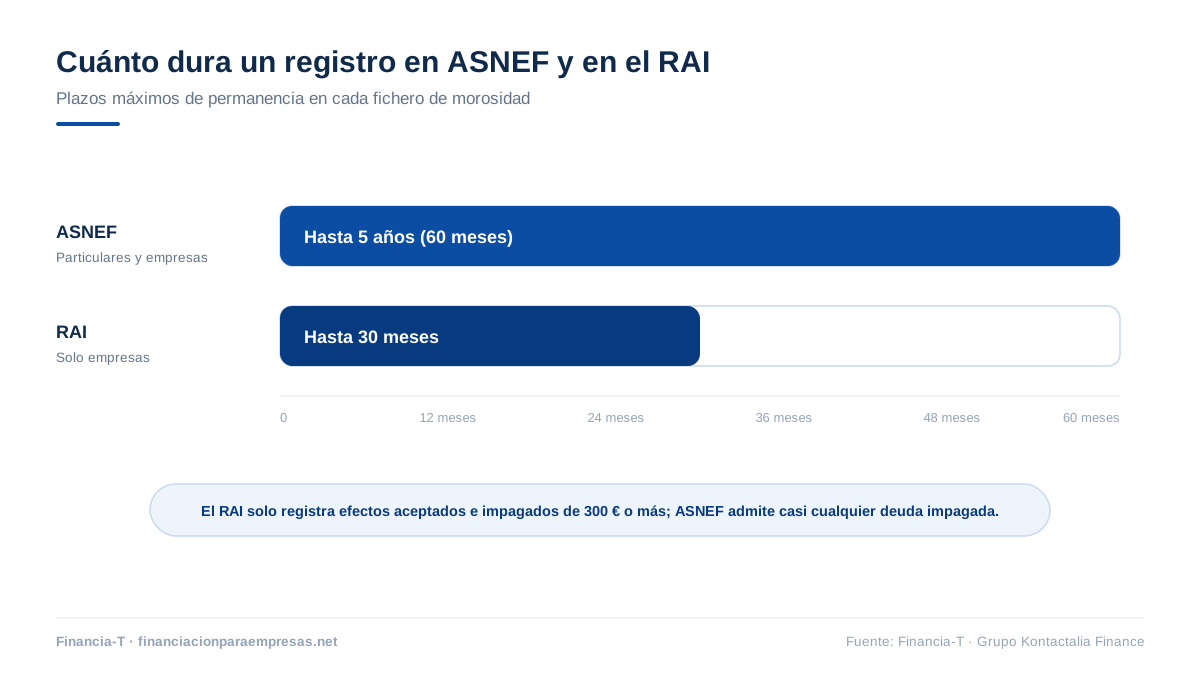
- La inclusión en ASNEF puede mantenerse hasta 5 años; en el RAI, los efectos impagados de 300 € o más permanecen hasta 30 meses.
- Se financia hasta el 50% del valor de tasación del inmueble; el suelo, al 40%, no siempre operativo.
- Importes desde 15.000 € hasta 200 millones de euros, con tipos desde el 10% (desde el 8% en operaciones superiores a 5 millones).
- Respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días.
- En operaciones íntegramente B2B, la financiación queda fuera de CIRBE.
¿Qué es ASNEF y por qué bloquea su financiación?
ASNEF es el fichero de morosidad de la Asociación Nacional de Establecimientos Financieros de Crédito, gestionado junto a Equifax y el más consultado de España. Recoge a personas físicas y jurídicas con deudas impagadas: identidad del deudor, importe y evolución de la deuda. Lo consultan bancos, financieras, aseguradoras, telecos y eléctricas: casi cualquier operación de crédito pasa por este filtro. Un registro puede permanecer hasta cinco años y, en la práctica, figurar en ASNEF supone la denegación automática del crédito bancario, sea cual sea el origen de la deuda.
¿Qué es el RAI y en qué se diferencia de ASNEF?
El RAI (Registro de Aceptaciones Impagadas) es un fichero de morosidad exclusivo de personas jurídicas: solo recoge empresas. Incluye efectos comerciales aceptados y no pagados —pagarés, letras, recibos— desde 300 €, con permanencia máxima de 30 meses. La diferencia con ASNEF es doble: el RAI solo afecta a sociedades y registra deudas cuyo pago la empresa había aceptado formalmente. Para salir hay que abonar el efecto pendiente y solicitar la cancelación, o reclamar la baja si la inclusión es errónea.
¿Por qué la banca no concede hipotecas con ASNEF o RAI?
La banca no concede hipotecas con ASNEF o RAI porque sus sistemas de riesgo descartan de forma automática a quien figura en un fichero de morosidad, sin entrar en el porqué. Tras la crisis de 2008 los criterios se endurecieron y las entidades filtran por perfil, no por caso: que la deuda del fichero sean 400 € discutidos con una teleco o un bache puntual de tesorería resulta irrelevante para el algoritmo. Los financiadores privados especializados operan al revés: estudian la operación concreta, el inmueble que la respalda y el plan de repago.
¿Cómo conseguir una hipoteca con ASNEF o RAI paso a paso?
Conseguir una hipoteca con ASNEF o RAI sigue un proceso ordenado que se cierra en días, no en meses:
- Contacte y exponga la operación. Llámenos al 930 500 549 o escriba a contacto@financia-t.com: importe necesario, inmueble disponible y destino de los fondos.
- Análisis de viabilidad en 24-72 horas. Se estudian el valor del inmueble, sus cargas y el plan de repago, y recibe una respuesta clara: viable o no, y en qué condiciones.
- Aporte la documentación. Nota simple, escrituras, identificación de la sociedad y de sus administradores y justificación del plan de repago.
- Tasación independiente. Sobre el valor de tasación se calcula el importe máximo financiable.
- Propuesta estructurada. Importe, plazo, tipo, sistema de amortización y cuadro de pagos.
- Borrador de escritura. Se le envía con antelación para revisarlo con el notario que usted elija.
- Firma ante notario en 7-10 días desde la viabilidad, con desembolso en el mismo acto.
Requisitos y condiciones de una hipoteca con ASNEF o RAI
Los requisitos de una hipoteca con ASNEF o RAI se reducen a dos esenciales: un inmueble a nombre de la empresa o de sus socios con valor suficiente —acreditado con nota simple— y un plan de repago creíble, sea por ingresos recurrentes, venta prevista del activo o refinanciación posterior. Las condiciones habituales son:
- Importe: desde 15.000 € hasta 200 millones de euros.
- Porcentaje sobre tasación: hasta el 50%; el suelo se valora al 40% y no siempre es operativo.
- Tipo de interés: desde el 10%; desde el 8% en operaciones superiores a 5 millones de euros.
- Amortización: sistema francés (cuota constante) o americano (intereses periódicos y capital al vencimiento).
- Garantía: viviendas, locales, naves, oficinas u hoteles, en primera o segunda carga.
- Firma: siempre ante notario, en la notaría española que usted elija.
La comparación con la banca deja claro cuándo conviene cada camino:
| Criterio | Banca tradicional | Financiación alternativa |
|---|---|---|
| Historial en ASNEF o RAI | Denegación automática | No excluyente si hay garantía inmobiliaria |
| Respuesta de viabilidad | Semanas o meses | 24-72 horas |
| Firma de la operación | 1-3 meses | 7-10 días |
| Importe sobre tasación | Hasta 70-80% sin morosidad | Hasta 50% |
| Registro en CIRBE | Siempre | Fuera de CIRBE en operaciones íntegramente B2B |
| Tipo de interés | Más bajo | Desde el 10% (desde el 8% en más de 5M€) |
Una precisión sobre nuestro papel: Financia-T no presta dinero. Analizamos la viabilidad, estructuramos la operación y la canalizamos hacia financiadores privados especializados; la decisión y el capital corresponden siempre al financiador. Amplíe el detalle en nuestras páginas de financiación para empresas con ASNEF y financiación para empresas en el RAI, o vea cómo funciona la garantía en los préstamos con garantía hipotecaria para empresas.
Preguntas frecuentes sobre hipotecas con ASNEF y RAI
¿Se puede conseguir una hipoteca estando en ASNEF?
Sí, se puede conseguir una hipoteca estando en ASNEF a través de la financiación alternativa con garantía inmobiliaria. El financiador analiza el valor del inmueble aportado y el plan de repago, no el fichero de morosidad. El importe puede alcanzar el 50% del valor de tasación, con respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días.
¿Qué diferencia hay entre ASNEF y RAI?
La diferencia entre ASNEF y RAI está en quién aparece y por qué: ASNEF incluye a personas físicas y jurídicas por casi cualquier deuda impagada, durante un máximo de cinco años; el RAI solo recoge empresas con efectos comerciales aceptados e impagados de 300 € o más, durante un máximo de 30 meses. Una misma sociedad puede figurar en ambos ficheros a la vez.
¿Cuánto dinero se puede obtener con una hipoteca con ASNEF o RAI?
Con una hipoteca con ASNEF o RAI se pueden obtener importes desde 15.000 € hasta 200 millones de euros, con el límite del 50% del valor de tasación del inmueble aportado en garantía; el suelo se valora al 40% y no siempre es operativo. El tipo de interés parte del 10%, y del 8% en operaciones superiores a 5 millones de euros.
¿Cuánto tarda una hipoteca con ASNEF o RAI?
Una hipoteca con ASNEF o RAI tarda mucho menos que una bancaria: la respuesta de viabilidad llega en 24-72 horas desde que se presenta la operación y la firma ante notario se cierra en 7-10 días si la documentación está completa. El plazo real depende sobre todo de la rapidez con que se aporten la nota simple, la tasación y el plan de repago.
¿Hay que salir de ASNEF antes de pedir la hipoteca?
No hay que salir de ASNEF antes de pedir la hipoteca: la garantía inmobiliaria permite aprobar la operación aunque el fichero siga activo. De hecho, muchas operaciones se estructuran precisamente para cancelar la deuda que originó la inclusión y solicitar después la baja del fichero, lo que normaliza la situación crediticia de la empresa de cara al futuro.
¿Una hipoteca con ASNEF aparece en CIRBE?
Una hipoteca con ASNEF concedida por financiadores privados especializados queda fuera de CIRBE únicamente cuando la operación es íntegramente B2B, es decir, entre la empresa solicitante y el financiador, sin consumidores implicados. En ese supuesto no computa en la central de riesgos del Banco de España y no penaliza futuras solicitudes de crédito bancario de la sociedad.
Figurar en un fichero no le deja sin opciones
Estar en ASNEF o en el RAI cierra la puerta del banco, pero no la de la financiación: con un inmueble como garantía, su empresa puede obtener liquidez en días y, en muchos casos, cancelar con la propia operación la deuda que originó la inclusión y salir del fichero. Si arrastra varias posiciones vivas, valore una reestructuración y refinanciación de deuda que ordene el pasivo en una sola cuota. Cuéntenos su caso sin compromiso a través del formulario de contacto o en el 930 500 549: la viabilidad se la respondemos en 24-72 horas.
