
El lease back o retroleasing es una operación financiera por la que una empresa vende un activo de su propiedad —normalmente un inmueble— a una entidad de arrendamiento financiero y, en el mismo acto, lo alquila mediante un contrato de leasing con opción de compra. Es un leasing a la inversa: la empresa obtiene liquidez inmediata sin dejar de usar el bien.
Con un lease back usted vende su inmueble u otro activo a una compañía de arrendamiento financiero, cobra el precio al contado y sigue utilizándolo pagando cuotas periódicas; al final del contrato puede recuperar la propiedad ejerciendo la opción de compra. Es una vía de liquidez para empresas con patrimonio, con implicaciones fiscales y contables que conviene analizar bien antes de firmar.
Puntos clave del lease back
- Liquidez inmediata: habitualmente entre el 60% y el 80% del valor de tasación del activo.
- El contrato incluye opción de compra; en inmuebles, los plazos suelen oscilar entre 5 y 15 años.
- Contablemente no aflora beneficio por la venta: la operación se trata como una financiación y la empresa sigue amortizando el bien.
- La venta devenga IVA (tipo general del 21%) y las cuotas del arrendamiento también lo soportan a medida que se devengan.
- La propiedad se transmite de verdad: si la empresa no atiende las cuotas o no ejerce la opción, pierde el activo definitivamente.
¿Cómo funciona una operación de lease back paso a paso?
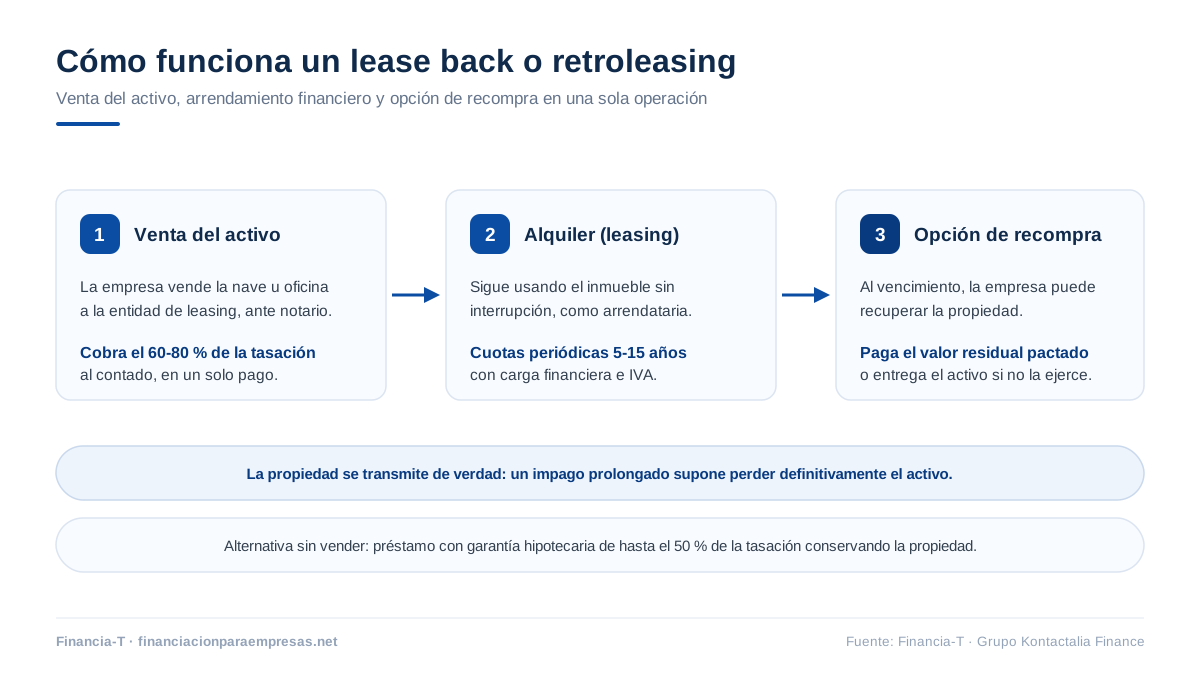
Una operación de lease back funciona como una venta y un arrendamiento financiero simultáneos, negociados como un todo. El proceso habitual es este:
- Tasación del activo. La entidad de leasing valora el inmueble o el bien y su liquidez en el mercado.
- Oferta. Se fija el precio de compra (por debajo del valor de tasación), el plazo, las cuotas y el importe de la opción de compra final.
- Venta. La empresa transmite la propiedad y cobra el precio al contado; en inmuebles, ante notario.
- Contrato de arrendamiento financiero. En el mismo acto, la empresa pasa a ser arrendataria del bien que acaba de vender y conserva su uso sin interrupción.
- Pago de cuotas. Durante el plazo pactado se abonan cuotas periódicas que incluyen carga financiera e IVA.
- Opción de compra. Al vencimiento, la empresa puede recomprar el activo por el valor residual pactado; si no la ejerce, la entidad puede cederlo a un tercero.
¿Cómo tributa y se contabiliza el retroleasing?
Fiscal y contablemente, el retroleasing se trata como lo que es en el fondo: una financiación, no una venta ordinaria. El vendedor-arrendatario sigue amortizando el bien como si nunca lo hubiera transmitido y la venta no aflora beneficio contable; el importe recibido se registra como un pasivo financiero.
En cuanto a los impuestos indirectos, hay dos devengos de IVA: el de la compraventa inicial y el de cada cuota del arrendamiento financiero a medida que se factura. La carga financiera de las cuotas es gasto deducible; revise siempre los matices de su caso con su asesor fiscal antes de firmar.
El lease back no se limita a inmuebles: se utiliza también con maquinaria, flotas e incluso en operaciones de importación.
¿En qué se diferencia el retroleasing de la hipoteca inversa?
El retroleasing y la hipoteca inversa se parecen en que ambos convierten un inmueble en liquidez sin dejar de usarlo, pero son productos distintos para públicos distintos. La hipoteca inversa es un producto para particulares, generalmente mayores de 65 años, que reciben disposiciones con la garantía de su vivienda sin perder la propiedad; la deuda se acumula y se salda normalmente por los herederos, pagando o vendiendo el inmueble.
En el retroleasing ocurre lo contrario: la propiedad sí se transmite desde el primer día, la empresa cobra todo el importe al contado y conserva el uso y una opción de recompra. Es una herramienta empresarial, pensada para sociedades que necesitan liquidez relevante de una sola vez, no una renta complementaria.
¿Qué ventajas y qué riesgos tiene el lease back?
La ventaja central del lease back es obtener liquidez inmediata por un activo sin dejar de utilizarlo en la actividad. El vendedor cobra todo el importe al momento, fracciona la devolución en cuotas y mantiene la opción de recuperar la propiedad; el comprador adquiere un activo con arrendatario dentro y rentabilidad pactada.
Los riesgos también son reales. El coste total —cuotas más opción de compra— suele superar con claridad el importe recibido, porque la entidad de leasing busca maximizar su rentabilidad. Y el riesgo mayor es estructural: como la propiedad ya no es suya, un impago prolongado supone perder el uso de un activo que quizá sea esencial para el negocio. Firmar un lease back sobre la nave desde la que opera exige proyecciones de caja muy conservadoras.
¿Qué alternativas existen al lease back para obtener liquidez?
Las alternativas al lease back dependen de una pregunta previa: ¿está usted dispuesto a transmitir la propiedad del inmueble o no? Esta tabla resume las opciones habituales:
| Opción | ¿Conserva la propiedad? | Liquidez orientativa | Perfil típico |
|---|---|---|---|
| Lease back / retroleasing | No (con opción de recompra) | 60-80% de tasación | Empresas con activos y caja previsible |
| Hipoteca inversa | Sí | Disposiciones periódicas limitadas | Particulares mayores de 65 años |
| Préstamo con garantía hipotecaria (financiación alternativa) | Sí | Hasta el 50% de tasación | Empresas y autónomos que necesitan liquidez ágil |
| Venta pura del activo | No | 100% del precio de venta | Activos prescindibles para la actividad |
Si su prioridad es no desprenderse del inmueble, la vía natural es la liquidez sobre inmuebles para empresas, o bien el servicio de sale & leaseback para empresas si contempla vender y permanecer como inquilino mediante préstamo con garantía hipotecaria: importes desde 15.000 € hasta 200M€, hasta el 50% del valor del activo, respuesta de viabilidad en 24-72 horas y firma en notaría en 7-10 días. En Financia-T analizamos, estructuramos y canalizamos estas operaciones hacia financiadores privados especializados —la decisión y el capital corresponden al financiador— y, en operaciones íntegramente B2B, no computan en CIRBE.
Preguntas frecuentes sobre el lease back o retroleasing
¿Qué es el lease back inmobiliario?
El lease back inmobiliario es la venta de un inmueble de la empresa a una entidad de arrendamiento financiero que, en el mismo acto, se lo alquila al vendedor mediante un contrato de leasing con opción de compra. La empresa cobra el precio al contado, sigue usando el inmueble pagando cuotas periódicas y puede recuperar la propiedad al final del contrato.
¿Se pierde la propiedad del inmueble en un retroleasing?
En el retroleasing la propiedad del inmueble sí se transmite a la entidad de leasing: es una venta real. La empresa conserva el uso como arrendataria financiera y una opción de compra para recuperar la titularidad al final del contrato. Si no puede atender las cuotas o decide no ejercer la opción, el activo queda definitivamente en manos del comprador.
¿Cómo tributa el lease back?
El lease back tributa en dos momentos: la venta del bien devenga IVA (el tipo general es el 21%) y las cuotas del arrendamiento financiero también soportan IVA a medida que se devengan. En el Impuesto sobre Sociedades la operación se trata como una financiación: la empresa sigue amortizando el bien sobre su valor original y no aflora beneficio contable por la venta.
¿Qué porcentaje del valor del inmueble se obtiene con un lease back?
Con un lease back se obtiene habitualmente entre el 60% y el 80% del valor de tasación del inmueble, según el tipo de activo, su liquidez y el perfil de la empresa vendedora. Ese importe se cobra al contado en el momento de la venta, y la devolución se articula después a través de las cuotas periódicas del contrato de arrendamiento financiero.
¿Qué diferencia hay entre lease back y leasing tradicional?
El lease back invierte el orden del leasing tradicional. En el leasing, la entidad compra un bien nuevo elegido por la empresa y se lo cede en arrendamiento con opción de compra. En el lease back, el bien ya es propiedad de la empresa: se vende a la entidad para obtener liquidez y se sigue utilizando como arrendatario, con la misma opción de recompra al final.
¿Qué alternativa hay al lease back si no quiero vender mi inmueble?
Si no quiere vender su inmueble, la alternativa natural al lease back es el préstamo con garantía hipotecaria de la financiación alternativa: usted conserva la propiedad y obtiene liquidez de hasta el 50% del valor del activo, con respuesta de viabilidad en 24-72 horas y firma en notaría en 7-10 días. En operaciones íntegramente B2B, además, no computa en CIRBE.
Conclusión
El retroleasing es, en esencia, vender sin dejar de usar: una fórmula legítima para convertir patrimonio en liquidez inmediata, asumiendo que la propiedad cambia de manos. Antes de firmar, compare con la alternativa que conserva la titularidad: un préstamo con garantía hipotecaria para empresas puede darle la liquidez que busca sin vender. Si duda entre ambas vías, estudiamos su caso y le decimos con franqueza cuál conviene a su empresa: solicite un estudio sin compromiso o llámenos al 930 500 549.
