
La financiación propia es el conjunto de recursos económicos que una empresa obtiene de sus socios o genera con su propia actividad —capital social, reservas, beneficios no distribuidos, amortizaciones y provisiones— y que, a diferencia de la deuda, no debe devolverse a terceros ni genera intereses.
La financiación propia funciona integrándose en el patrimonio neto de la empresa: no exige devolución ni cuotas, refuerza la solvencia y preserva la autonomía de decisión. Se divide en interna (beneficios retenidos, reservas, amortizaciones y provisiones) y externa (capital inicial y ampliaciones de capital). Su límite es la capacidad de generar beneficios, por lo que la mayoría de las empresas la combina con financiación ajena para crecer a buen ritmo.
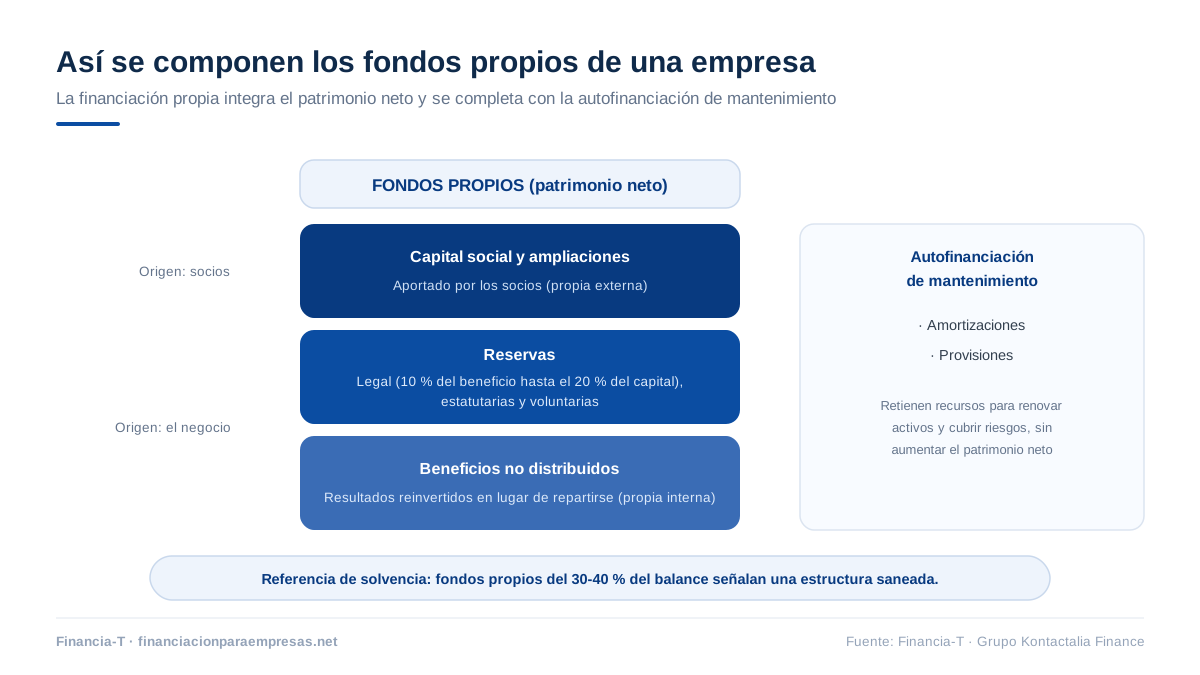
- La reserva legal obliga a destinar el 10% del beneficio de cada ejercicio hasta alcanzar el 20% del capital social.
- Coste financiero explícito: 0 euros en intereses, aunque los socios exigen a su capital una rentabilidad superior a la de la deuda por asumir más riesgo.
- Una sociedad limitada puede constituirse desde 1 euro de capital (Ley 18/2022), si bien los 3.000 euros tradicionales siguen siendo la referencia práctica.
- Como orientación, unos fondos propios de al menos el 30-40% del balance se consideran señal de estructura financiera saneada.
- La financiación interna preserva el 100% del control societario; la externa (entrada de inversores) puede diluirlo.
¿Qué es la financiación propia de una empresa?
La financiación propia de una empresa son los recursos que proceden de los socios o de la propia actividad del negocio: aportaciones de capital, beneficios no distribuidos, reservas acumuladas o ampliaciones de capital por la entrada de nuevos inversores. Representa la base más sólida de la estructura financiera, porque no genera deuda ni obliga a devolver el dinero en plazos concretos, mejora la solvencia y transmite confianza a proveedores, clientes y entidades financiadoras.
Esa solidez tiene contrapartida: los propietarios asumen el mayor riesgo, ya que son los últimos en recuperar su inversión si el negocio atraviesa dificultades. Por eso la rentabilidad que se exige al capital propio es superior a la de la deuda, y por eso una gestión financiera madura combina fondos propios con financiación ajena bien estructurada.
¿Qué tipos de financiación propia existen?
Los tipos de financiación propia se clasifican según el origen de los recursos: interna, cuando los genera la actividad del negocio, y externa, cuando los aportan los socios o nuevos inversores.
Financiación propia interna
- Beneficios no distribuidos: ganancias que se reinvierten en lugar de repartirse como dividendo. Se materializan en:
- Reservas legales: el 10% del beneficio de cada ejercicio hasta alcanzar el 20% del capital social, por imperativo de la Ley de Sociedades de Capital.
- Reservas estatutarias: las que imponen los propios estatutos de la sociedad.
- Reservas voluntarias: recursos retenidos por decisión de la junta para proyectos futuros o imprevistos.
- Amortizaciones: dotaciones contables que reflejan la pérdida de valor de los activos y acumulan recursos para renovarlos.
- Provisiones: fondos retenidos para cubrir riesgos o gastos futuros probables.
Financiación propia externa
- Capital social inicial: las aportaciones de los socios al constituir la empresa.
- Ampliaciones de capital: nuevas aportaciones que refuerzan la estructura financiera o financian proyectos concretos.
- Entrada de nuevos socios o inversores: incorporación de capital mediante la venta de participaciones o acciones de la empresa.
¿En qué se diferencia de la financiación ajena?
La financiación ajena son los recursos que la empresa obtiene de terceros con obligación de devolución: préstamos, créditos, leasing o emisiones de deuda. Frente a ella, la financiación propia se comporta de forma opuesta en casi todos los frentes:
| Característica | Financiación propia | Financiación ajena |
|---|---|---|
| Origen | Socios y beneficios del negocio | Terceros: bancos y financiadores alternativos |
| Devolución | No exigible | Obligatoria, con calendario pactado |
| Coste | Sin intereses (coste de oportunidad del socio) | Intereses y comisiones deducibles |
| Efecto en el balance | Aumenta el patrimonio neto | Aumenta el pasivo |
| Control | Se mantiene (salvo entrada de inversores) | No diluye la propiedad |
| Límite | Capacidad de generar beneficios | Capacidad de endeudamiento y garantías |
Si quiere profundizar en la otra cara de la moneda, se lo explicamos en detalle en nuestro artículo sobre la financiación ajena y en la guía de tipos de fuentes de financiación de una empresa.
¿Qué ventajas ofrece la financiación con fondos propios?
Las ventajas de la financiación propia giran en torno a la independencia y la solvencia:
- Autonomía financiera: las decisiones estratégicas no dependen de acreedores.
- Sin intereses ni cuotas: la tesorería queda libre para invertir, innovar o resistir baches.
- Mejor solvencia: un patrimonio neto robusto absorbe pérdidas y abarata la financiación futura.
- Flexibilidad de gestión: permite planificar a largo plazo sin vencimientos que condicionen la caja.
- Credibilidad ante terceros: proveedores, clientes y financiadores perciben compromiso y estabilidad.
¿Qué riesgos tiene depender solo de fondos propios?
Depender en exclusiva de la financiación propia limita el crecimiento y concentra el riesgo en los socios. Los inconvenientes más habituales son:
- Recursos limitados: los beneficios retenidos rara vez bastan para grandes inversiones o expansiones.
- Mayor exposición de los socios: asumen directamente las pérdidas si el negocio se tuerce.
- Crecimiento más lento: renunciar al apalancamiento puede dejar pasar oportunidades de mercado.
- Menor eficiencia fiscal: los intereses de la deuda son deducibles; el dividendo, no.
- Posible dilución: si la vía elegida es dar entrada a nuevos socios, se cede parte del control.
¿Cuándo conviene combinarla con financiación ajena?
Conviene combinar financiación propia y ajena cuando la empresa quiere crecer sin descapitalizarse: fases de expansión, compra de activos, picos de circulante o proyectos que superan la capacidad de autofinanciación. La financiación alternativa (no bancaria) ha ampliado mucho el abanico: hoy una empresa con activos inmobiliarios puede obtener liquidez relevante sin tocar su capital ni dar entrada a inversores. En Financia-T analizamos, estructuramos y canalizamos operaciones con garantía inmobiliaria desde 15.000 euros hasta 200 millones —el financiador decide y aporta el capital—, con respuesta de viabilidad en 24-72 horas. Puede ver cómo funcionan nuestros préstamos con garantía hipotecaria para empresas y las soluciones de inversión para el crecimiento.
Preguntas frecuentes sobre la financiación propia
¿Es lo mismo financiación propia que fondos propios?
Financiación propia y fondos propios se refieren, en la práctica, a la misma realidad: los recursos que pertenecen a la empresa y a sus socios (capital, reservas, beneficios retenidos). El matiz es contable: los fondos propios son la partida del balance dentro del patrimonio neto, mientras que la financiación propia describe el origen de esos recursos como fuente de financiación de la actividad.
¿Las amortizaciones y provisiones son financiación propia?
Las amortizaciones y provisiones se consideran financiación propia interna de mantenimiento: son dotaciones contables que retienen recursos dentro de la empresa para renovar activos o cubrir riesgos futuros, sin salida de caja inmediata. No aumentan el patrimonio neto como lo hacen las reservas, pero permiten autofinanciar inversiones de reposición sin acudir a deuda externa.
¿Qué es mejor, financiación propia o financiación ajena?
Ni la financiación propia ni la ajena son mejores en términos absolutos: la propia aporta solvencia y autonomía sin coste financiero explícito, y la ajena permite crecer más deprisa aprovechando el apalancamiento. La estructura sana combina ambas; como orientación, muchos analistas consideran razonable que los fondos propios ronden al menos el 30-40% de la estructura financiera total.
¿Una ampliación de capital diluye a los socios actuales?
Una ampliación de capital puede diluir a los socios actuales si entran nuevos inversores y los existentes no acuden en proporción a su participación. Para mitigarlo, la ley reconoce el derecho de suscripción preferente, que permite a cada socio mantener su porcentaje aportando capital adicional. Si renuncia a ese derecho, su peso en las decisiones y en los dividendos se reduce.
¿Qué es la autofinanciación de una empresa?
La autofinanciación es la parte de la financiación propia que la empresa genera con su propia actividad: beneficios no repartidos, reservas, amortizaciones y provisiones. Se distingue entre autofinanciación de enriquecimiento, que aumenta el patrimonio neto reinvirtiendo beneficios, y autofinanciación de mantenimiento, que conserva la capacidad productiva mediante amortizaciones y provisiones.
¿Cómo puede una empresa obtener liquidez sin ceder participación ni descapitalizarse?
Obtener liquidez sin ceder participación es posible mediante financiación alternativa con garantía de activos: si la empresa dispone de inmuebles, puede estructurarse un préstamo con garantía hipotecaria desde 15.000 euros hasta 200 millones, con viabilidad en 24-72 horas y firma en 7-10 días; en operaciones íntegramente B2B, además, queda fuera de CIRBE. Así se preservan el capital social y el control de los socios.
¿Puede una empresa funcionar solo con financiación propia?
Sí, una empresa puede funcionar únicamente con financiación propia, pero rara vez es lo óptimo: renuncia al efecto palanca de la deuda y limita su crecimiento al ritmo de sus beneficios retenidos. La combinación sana es la habitual — fondos propios como colchón de solvencia y financiación ajena selectiva para inversiones con retorno claro, manteniendo un equilibrio que no comprometa la autonomía financiera del negocio.
Conclusión
Los fondos generados por la propia empresa y las aportaciones de sus socios son el cimiento de cualquier estructura financiera sana: dan solvencia, autonomía y credibilidad. Pero un cimiento no es un edificio: para crecer al ritmo que exige el mercado, lo razonable es complementarlos con deuda bien estructurada. Si su empresa necesita ese complemento sin pasar por la banca tradicional, estudie nuestros préstamos para negocios: analizamos su caso sin compromiso. Cuéntenoslo aquí y en 24-72 horas sabrá si la operación es viable.
