
El venture debt es un préstamo diseñado para startups y scaleups respaldadas por fondos de venture capital: aporta deuda que complementa el capital de las rondas de inversión, a cambio de intereses y, habitualmente, warrants sobre acciones, con una dilución mínima para los fundadores.
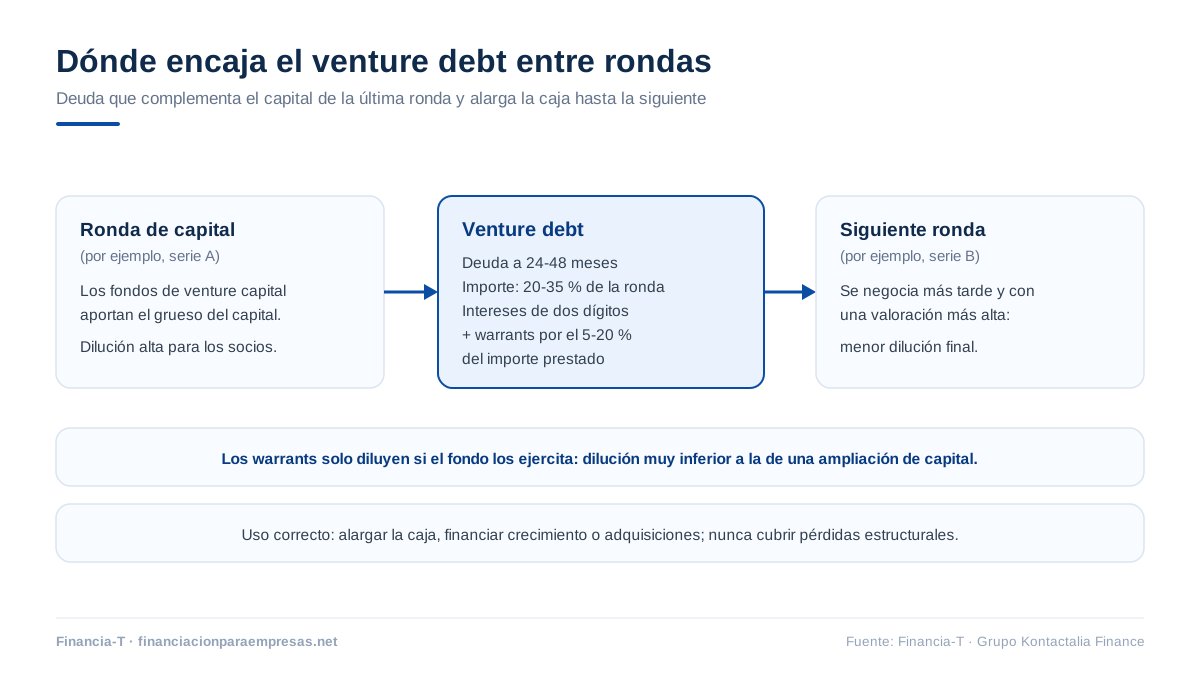
El venture debt funciona como deuda a 2-4 años que se concede a empresas con alto potencial de crecimiento, aunque todavía no generen flujos de caja positivos. El financiador se apoya en el respaldo de los inversores de capital riesgo y se remunera con intereses más warrants. Se utiliza para alargar la caja entre rondas, financiar crecimiento o adquisiciones, y su importe suele situarse entre el 20% y el 35% de la última ronda de capital.
- Importe habitual: entre el 20% y el 35% de la última ronda de capital cerrada por la compañía.
- Plazos típicos de 24 a 48 meses, con periodos de carencia inicial frecuentes.
- Warrants equivalentes, por lo general, al 5-20% del importe prestado, muy lejos de la dilución de una ronda.
- Coste superior al bancario: tipos de interés habitualmente de dos dígitos, más comisiones de apertura.
- Requisito de partida: al menos una ronda previa con inversores de venture capital reconocidos.
¿Qué es el venture debt?
El venture debt es un tipo de préstamo destinado a empresas con alto potencial de crecimiento, generalmente respaldadas por inversores de capital riesgo (venture capital). Se diferencia de la deuda tradicional en el criterio de análisis: donde un banco exige historial y flujos de caja positivos, el fondo de venture debt evalúa la calidad de los inversores que acompañan a la compañía, la escalabilidad del modelo y la probabilidad de nuevas rondas. No sustituye a la inversión de capital: la complementa, aportando liquidez adicional sin obligar a los fundadores a ceder más participación de la imprescindible.
¿Cómo funciona el venture debt?
El funcionamiento del venture debt combina tres elementos que siempre aparecen, con matices, en el term sheet:
Préstamo con condiciones adaptadas al riesgo
Los fondos se entregan como deuda, con plazos habituales de 24 a 48 meses, carencias iniciales y tipos de interés acordes al riesgo, normalmente de dos dígitos. El calendario se diseña para no ahogar la tesorería en los primeros meses.
Warrants sobre acciones
Como parte del acuerdo, el prestamista recibe derechos para adquirir acciones de la empresa a un precio fijado de antemano, por un importe que suele equivaler al 5-20% del préstamo. Le permiten participar del éxito de la compañía sin ser accionista desde el inicio, y son la razón de que el venture debt resulte más barato en intereses que otra deuda de riesgo comparable.
Uso estratégico del capital
El venture debt no se destina a cubrir pérdidas estructurales, sino a extender la pista de despegue entre rondas, financiar adquisiciones, acelerar la expansión o cubrir necesidades de circulante mientras se negocia la siguiente ronda de financiación en mejores condiciones de valoración.
¿En qué se diferencian venture debt y venture capital?
Venture capital y venture debt se dirigen al mismo tipo de empresa, pero son instrumentos opuestos en su naturaleza:
| Aspecto | Venture debt | Venture capital |
|---|---|---|
| Naturaleza | Deuda con intereses | Capital a cambio de participación |
| Dilución | Mínima (solo warrants, 5-20% del préstamo) | Alta: se ceden participaciones reales |
| Devolución | Obligatoria, en 24-48 meses típicos | No se devuelve: el inversor desinvierte |
| Coste | Intereses, comisiones y warrants | Parte del valor futuro de la empresa |
| Criterio de análisis | Respaldo inversor y plan de caja | Tesis de inversión y equipo |
| Momento ideal | Tras una ronda, para alargar la caja | Fases de validación y escalado |
En la práctica ambos conviven: la ronda aporta el grueso del capital y el venture debt lo estira, retrasando la siguiente ampliación hasta que la valoración haya crecido.
¿Qué ventajas e inconvenientes tiene?
Las ventajas del venture debt se resumen en una idea: liquidez sin ceder control.
- Apenas diluye a fundadores e inversores existentes.
- Extiende la caja entre rondas y da margen para negociar mejores valoraciones.
- Es rápido de ejecutar comparado con una ampliación de capital completa.
Los inconvenientes son los propios de cualquier deuda, agravados por el perfil de la empresa:
- Hay que devolverla: las cuotas presionan una tesorería aún frágil.
- El coste es elevado frente a la deuda bancaria convencional.
- Los covenants y garantías pueden condicionar decisiones futuras, y los warrants acaban suponiendo una dilución pequeña pero real si se ejercitan.
¿Cuándo es recomendable el venture debt?
El venture debt es recomendable cuando la empresa ya ha cerrado una ronda con inversores profesionales y necesita capital adicional para crecer sin diluirse más: acelerar la expansión comercial, financiar una adquisición o llegar con holgura a la siguiente ronda. No es adecuado para startups en fase inicial sin respaldo de capital riesgo, ni para compañías sin un plan de caja realista con el que atender la deuda: en esos casos, forzarlo solo adelanta los problemas.
¿Quién ofrece venture debt y qué alternativas existen?
El venture debt lo ofrecen fondos especializados —nacionales y europeos— y algunas entidades financieras con equipos dedicados a empresas tecnológicas, que evalúan el respaldo inversor, el potencial de ingresos y la escalabilidad del modelo. Si su empresa no encaja en ese perfil, hay caminos complementarios: los préstamos participativos de instrumentos públicos, la deuda mezzanine en compañías más maduras o, cuando la empresa o sus socios cuentan con activos inmobiliarios, la financiación alternativa con garantía hipotecaria. En Financia-T analizamos, estructuramos y canalizamos este último tipo de operaciones hacia financiadores privados especializados: desde 15.000 euros hasta 200 millones, con respuesta de viabilidad en 24-72 horas y firma en 7-10 días.
Preguntas frecuentes sobre el venture debt
¿Qué es un warrant en una operación de venture debt?
Un warrant en venture debt es un derecho que recibe el prestamista para comprar acciones de la startup en el futuro a un precio fijado hoy. Suele representar un importe equivalente a entre el 5% y el 20% del préstamo y compensa al fondo por el riesgo asumido. Solo si se ejercita genera dilución y, en todo caso, muy inferior a la de una ronda de capital.
¿El venture debt diluye a los fundadores?
El venture debt apenas diluye a los fundadores: la financiación llega como deuda que se devuelve con intereses, no como venta de participaciones. La única dilución posible procede de los warrants, que representan una fracción pequeña del capital y solo se materializa si el prestamista los ejercita. Por eso se utiliza para alargar la caja entre rondas sin ceder más control.
¿Qué requisitos pide un fondo de venture debt?
Un fondo de venture debt exige, como norma general, que la empresa haya cerrado al menos una ronda con inversores de venture capital reconocidos, ingresos recurrentes en crecimiento, métricas claras de rentabilidad por cliente y un plan de caja creíble. Valora más la calidad de los inversores y la escalabilidad del modelo que los flujos de caja actuales, que pueden ser aún negativos.
¿Cuánto cuesta el venture debt?
El venture debt cuesta más que la deuda bancaria: combina un tipo de interés habitualmente de dos dígitos, comisiones de apertura y warrants sobre acciones. A cambio evita la dilución de una ronda: si la empresa multiplica su valoración, el coste total de la deuda resulta muy inferior al valor de las participaciones que se habrían entregado a un inversor de capital.
¿Qué diferencia hay entre venture debt y préstamo participativo?
Venture debt y préstamo participativo comparten filosofía, pero difieren en la remuneración: el participativo liga parte del interés a la evolución del negocio y computa como patrimonio neto a efectos de reducción de capital, mientras que el venture debt es deuda ordinaria acompañada de warrants. El participativo es habitual en instrumentos públicos como ENISA; el venture debt lo ofrecen fondos especializados.
¿Qué alternativas hay si mi empresa no tiene respaldo de venture capital?
Sin respaldo de venture capital, el venture debt queda normalmente fuera de alcance, pero existen alternativas: préstamos participativos públicos, business angels y, si la empresa o sus socios disponen de activos inmobiliarios, financiación alternativa con garantía hipotecaria desde 15.000 euros hasta 200 millones, con viabilidad en 24-72 horas y firma en 7-10 días tras el análisis de la operación.
Conclusión
La deuda para startups respaldadas por capital riesgo es una herramienta de precisión: bien usada, alarga la caja y protege la participación de los fundadores; mal usada, añade cuotas a una tesorería que no puede pagarlas. Evalúe condiciones, warrants y plan de devolución antes de firmar. Y si su empresa busca crecer con deuda estructurada sobre activos reales, conozca nuestras soluciones de inversión para el crecimiento de empresas y nuestros préstamos con garantía hipotecaria.
