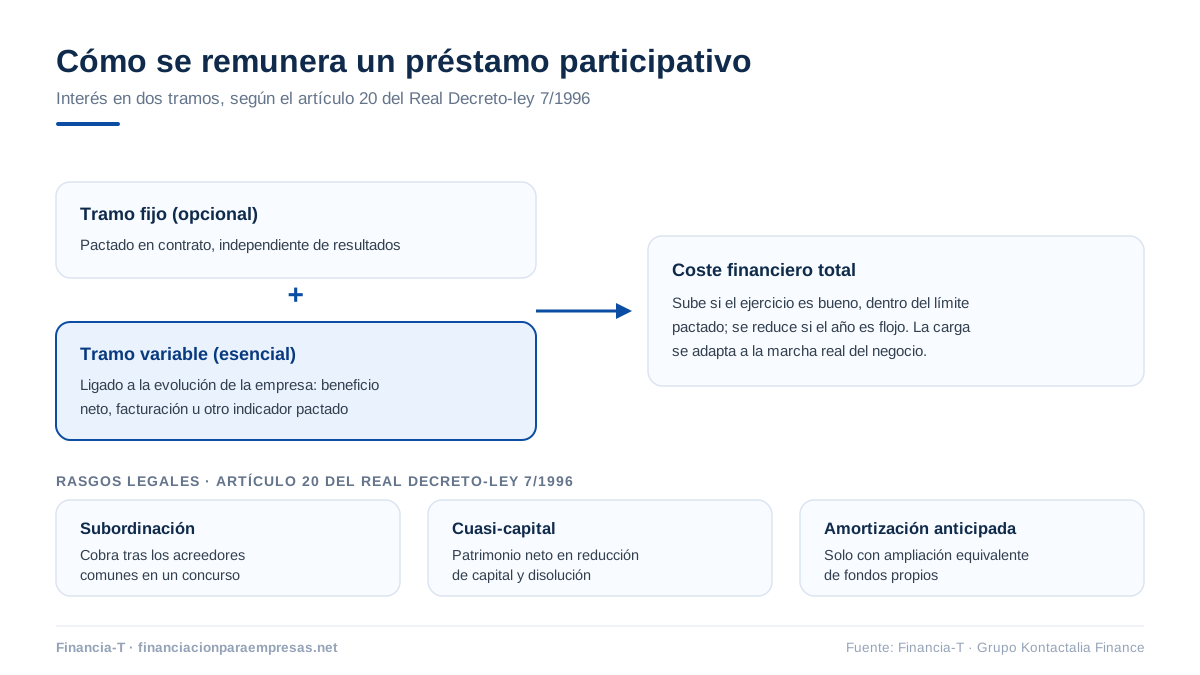
Un préstamo participativo es un instrumento de financiación a medio y largo plazo, regulado en el artículo 20 del Real Decreto-ley 7/1996, en el que el prestamista percibe un interés variable ligado a la evolución de la empresa prestataria (beneficio neto, facturación u otro indicador pactado), con o sin un tramo fijo adicional.
Los préstamos participativos se sitúan a medio camino entre la deuda y el capital: son subordinados, computan como patrimonio neto a efectos mercantiles de reducción de capital y disolución, y su coste depende de los resultados del negocio. En España el principal proveedor es público, ENISA, con importes desde 25.000 hasta 1,5 millones de euros, plazos de hasta nueve años y sin exigencia de avales personales. No diluyen la participación de los socios.
- Marco legal: artículo 20 del Real Decreto-ley 7/1996, de 7 de junio.
- Importes de ENISA: desde 25.000 € hasta 1,5 millones según línea (Jóvenes Emprendedores hasta 75.000 €, Emprendedores hasta 300.000 € y Crecimiento hasta 1,5 M€).
- Plazos largos: vencimientos de hasta 9 años, con carencias que pueden alcanzar los 7 en las líneas públicas.
- Subordinación: en caso de concurso, se sitúan por detrás de los acreedores comunes en el orden de prelación.
- Cuasi-capital: computan como patrimonio neto a efectos de reducción de capital y disolución de la sociedad.
¿Qué es un préstamo participativo?
Un préstamo participativo es un préstamo en el que la retribución del prestamista participa de la marcha del negocio: si a la empresa le va bien, el interés variable sube dentro de los límites pactados; si el ejercicio es flojo, la carga financiera se reduce. Esa mecánica lo diferencia de un préstamo ordinario, cuyo coste es idéntico gane o pierda la compañía.
Lo utilizan sobre todo startups, pymes innovadoras y empresas en expansión que necesitan reforzar su estructura financiera sin dar entrada a nuevos socios. El prestamista suele ser una entidad pública, ENISA es la referencia estatal, o un fondo especializado que acepta cobrar en función de los resultados a cambio de entrar en proyectos con más riesgo del que asume la banca.
¿Qué características tiene un préstamo participativo?
Las características de los préstamos participativos vienen fijadas por su norma reguladora y explican su condición de híbrido entre deuda y capital:
- Interés en dos tramos: un tramo variable ligado a la evolución de la empresa y, de forma opcional, un tramo fijo independiente de los resultados.
- Subordinación: en escenarios de insolvencia se cobran después que los acreedores comunes.
- Patrimonio neto a efectos mercantiles: cuentan como fondos propios para decidir si procede una reducción de capital o la disolución por pérdidas.
- Amortización anticipada condicionada: solo cabe si se compensa con una ampliación de fondos propios de igual cuantía que no proceda de la actualización de activos.
- Fiscalidad: los intereses son, con carácter general, gasto deducible para la prestataria, con la excepción de los préstamos otorgados entre empresas del mismo grupo con posterioridad a junio de 2014, que la normativa del Impuesto sobre Sociedades trata como retribución de fondos propios.
¿Qué ventajas ofrecen los préstamos participativos?
Las ventajas de los préstamos participativos giran en torno a una idea: capital paciente sin dilución. El pago se adapta al rendimiento del negocio, lo que alivia la presión de caja en los primeros años; los plazos largos y las carencias amplias dan margen para que el proyecto madure; no exigen avales personales en las líneas públicas; y, al reforzar el patrimonio neto a efectos mercantiles, mejoran la imagen de solvencia y facilitan levantar después financiación bancaria complementaria. Todo ello sin ceder participaciones ni asiento en el consejo.
La contrapartida es doble: el coste total puede superar al de un préstamo ordinario si la empresa va bien, y la tramitación, especialmente en organismos públicos, exige un plan de negocio sólido y varios meses de espera.
¿Dónde solicitar un préstamo participativo en España?
Los préstamos participativos se solicitan, principalmente, ante organismos públicos y vehículos de inversión especializados:
- ENISA: la Empresa Nacional de Innovación articula las líneas Jóvenes Emprendedores (hasta 75.000 €), Emprendedores (hasta 300.000 €) y Crecimiento (hasta 1,5 M€). Le explicamos su funcionamiento en detalle en qué es ENISA y para qué sirve.
- Sociedades públicas autonómicas: la mayoría de las comunidades cuenta con institutos o sociedades de desarrollo que ofrecen préstamos participativos a empresas de su territorio.
- Fondos y vehículos privados: determinados fondos de deuda y redes de inversores utilizan esta figura para financiar crecimiento sin tomar capital.
Antes de solicitar uno, compare condiciones, plazos de resolución y exigencias de fondos propios: cada convocatoria tiene requisitos distintos y la resolución no es inmediata.
¿Préstamo participativo o financiación con garantía inmobiliaria?
El préstamo participativo y la financiación con garantía inmobiliaria responden a necesidades distintas: el primero refuerza fondos propios en proyectos de crecimiento; la segunda convierte un inmueble en liquidez inmediata para cualquier finalidad empresarial.
| Criterio | Préstamo participativo (ENISA) | Préstamo bancario | Financiación alternativa con garantía inmobiliaria |
|---|---|---|---|
| Origen del capital | Organismos públicos y fondos especializados | Entidades de crédito | Financiadores privados especializados |
| Garantía exigida | Sin avales personales; exige plan de negocio y fondos propios | Garantías y avales frecuentes | Hipoteca sobre inmueble, con LTV máximo del 50 % |
| Importe habitual | 25.000 € – 1,5 M€ | Según el rating de la empresa | 15.000 € – 200 M€ |
| Plazo de obtención | Varios meses de tramitación | Semanas | Viabilidad en 24-48 horas y firma en 7-10 días |
| Tratamiento en balance | Patrimonio neto a efectos mercantiles | Deuda financiera, con registro en CIRBE | Deuda; en operaciones íntegramente B2B, fuera de CIRBE |
Conviene dejarlo claro: Financia-T no concede préstamos participativos ni presta capital propio. Nuestro trabajo es analizar, estructurar y canalizar operaciones de financiación alternativa con garantía inmobiliaria hacia financiadores privados especializados, que son quienes deciden y aportan el capital, con tipos desde el 10 % (desde el 8 % en operaciones superiores a 5 millones). Si su proyecto es de expansión, vea nuestro servicio de inversión para el crecimiento de empresas.
Preguntas frecuentes sobre los préstamos participativos
Lo que conviene saber
¿En qué casos conviene un préstamo participativo para reforzar los fondos propios?
Un préstamo participativo conviene cuando la empresa necesita reforzar su patrimonio neto sin dar entrada a nuevos socios. Es especialmente útil si las pérdidas acercan a la sociedad a la causa de disolución del art. 363 de la Ley de Sociedades de Capital, un patrimonio neto inferior a la mitad del capital social. También ayuda a mejorar los ratios antes de pedir financiación bancaria o a financiar un plan de crecimiento de retorno incierto, porque su interés se ajusta a los resultados.
¿Por qué elegiría una pyme un préstamo participativo en lugar de un préstamo ordinario?
Una pyme elige un préstamo participativo cuando quiere financiación a largo plazo sin dilución para los socios, que conservan su porcentaje de propiedad, y sin avales personales ni garantías hipotecarias. Además, suele incluir años de carencia, lo que alivia la tesorería mientras el proyecto madura, y mejora la imagen del balance ante otros financiadores. A cambio, el interés sube si la empresa gana más, la deuda es subordinada y el acceso depende de un análisis exigente del plan de negocio.
¿Qué requisitos suelen pedir para conceder un préstamo participativo a una empresa?
Para conceder un préstamo participativo, la entidad suele pedir una sociedad mercantil con un plan de negocio viable, cuentas depositadas en el Registro Mercantil y estar al corriente con Hacienda y la Seguridad Social. En el caso de ENISA, además, los fondos propios deben igualar al menos el importe solicitado, y se excluyen sectores como el inmobiliario y el financiero. También se valoran el equipo, la innovación del modelo y la aportación de los socios.
¿Pueden pedir un préstamo participativo los autónomos o solo las sociedades?
Los préstamos participativos están pensados para sociedades, no para autónomos. Su interés depende del resultado de la empresa y computan como patrimonio neto de una sociedad mercantil, dos rasgos que no encajan en la actividad de una persona física. Un autónomo que quiera acceder a esta financiación, por ejemplo a través de ENISA, tendrá que constituir antes una sociedad limitada. La forma societaria también le abre después otras vías de financiación empresarial.
¿Cuál es el plazo habitual de un préstamo participativo y cuánta carencia tiene?
Los préstamos participativos suelen tener plazos largos, de entre cinco y nueve años, con una carencia de principal que ocupa buena parte de ese tiempo. En ENISA, por ejemplo, la línea general para startups y pymes llega a siete años con hasta cinco de carencia, y algunas líneas específicas alcanzan nueve años con hasta siete. Conviene confirmar las condiciones vigentes de cada línea. Durante la carencia solo se pagan intereses, y la devolución del capital se concentra al final, cuando el proyecto ya debería generar caja.
Cómo trabajamos en Financia-T
¿Exigen los inversores que canalizan participar en los beneficios, como en un préstamo participativo?
No, los fondos de deuda, family offices e inversores institucionales hacia los que canalizamos la operación cobran un interés pactado, no una parte de los beneficios. El TIN parte del 10 % anual, se conoce desde la firma y no tiene tramos variables ligados al resultado. A cambio, la financiación se garantiza con una hipoteca sobre un inmueble de la empresa o de un socio. Así funciona la financiación para empresas con garantía inmobiliaria.
¿Computa como fondos propios la financiación con garantía inmobiliaria que consiguen?
No, la financiación con garantía inmobiliaria que conseguimos es deuda a todos los efectos: se registra en el pasivo y no computa como patrimonio neto. El préstamo participativo también es pasivo en la contabilidad, pero la ley lo considera patrimonio neto a efectos de reducción de capital y liquidación de la sociedad. A cambio, no exige acreditar fondos propios mínimos ni un modelo de negocio innovador, porque el análisis parte del inmueble y de la capacidad de devolución. Si el objetivo es reforzar el patrimonio neto, conviene combinar ambas vías.
¿Qué plazo pueden conseguir frente a los años de carencia de un préstamo participativo?
Para operaciones inferiores a 1 millón de euros conseguimos plazos de hasta 10 años (15 por debajo de 500.000 €), con una cuota que reparte la devolución en el tiempo y que puede ir precedida de una carencia de capital. Por encima de ese importe, lo habitual es un formato bullet a 36 meses, excepcionalmente 48, con intereses periódicos y el capital al vencimiento. Como la carencia de un participativo, el bullet aplaza la devolución del capital hasta la venta de un activo, una refinanciación o la entrada de dinero.
¿Cuánto tardan en tramitar la operación frente a la resolución de un préstamo participativo?
Con la documentación completa, damos respuesta de viabilidad en 24-48 horas y la firma ante notario llega en 7-10 días. La resolución de un préstamo participativo público suele llevar semanas o meses, porque exige analizar el plan de negocio y someterlo a comité. Por eso muchas empresas recurren a una financiación urgente para empresas cuando la necesidad no puede esperar, y mantienen el participativo como apoyo a medio plazo.
¿Afecta tener un préstamo ENISA u otro participativo vivo al análisis de la operación que estructuran?
Tener un préstamo ENISA u otro participativo vivo no impide estructurar la operación: lo tratamos como deuda subordinada que cobra después de la financiación con garantía. Revisamos su cuota, el calendario de carencia y si el contrato limita el nuevo endeudamiento o exige autorización para hipotecar activos de la sociedad. Si la empresa no puede atender ambos pagos con holgura, dimensionamos la operación para que la carga financiera total sea sostenible.
Conceptos técnicos que conviene conocer
¿Qué es la subordinación del préstamo participativo en el orden de cobro de los acreedores?
La subordinación significa que, en caso de concurso o liquidación, el préstamo participativo cobra después de todos los acreedores comunes. Así lo establece el Real Decreto-ley 7/1996, y en un concurso tiene la consideración de crédito subordinado. Solo cobra antes que los socios, que recuperan su aportación en último lugar. Ese mayor riesgo explica por qué el prestamista participativo exige un interés ligado a los beneficios de la empresa.
¿Qué exige el Real Decreto-ley 7/1996 para que un préstamo se considere participativo?
El art. 20 del Real Decreto-ley 7/1996 exige que el prestamista perciba un interés variable ligado a la evolución de la actividad de la empresa, como el beneficio neto o el volumen de negocio, aunque puede añadirse un tramo fijo. Además, la amortización anticipada solo cabe si la empresa amplía sus fondos propios en igual cuantía. La norma fija también su posición tras los acreedores comunes y su cómputo como patrimonio neto a efectos mercantiles.
¿Cómo tributan los intereses variables de un préstamo participativo en el Impuesto sobre Sociedades?
Para la empresa prestataria, los intereses de un préstamo participativo son gasto deducible en el Impuesto sobre Sociedades, con el límite general de gastos financieros del art. 16 de la Ley 27/2014: el 30 % del beneficio operativo, con un mínimo de 1 millón de euros. La excepción son los participativos entre empresas del mismo grupo, cuyos intereses el art. 15 trata como retribución de fondos propios no deducible. Para el prestamista, son un ingreso financiero que tributa.
¿Qué diferencia hay entre un préstamo participativo y una nota convertible?
Un préstamo participativo se devuelve con intereses, mientras que una nota convertible se transforma en participaciones de la empresa. El participativo es deuda, con una retribución en parte ligada a los resultados, y no da entrada en el capital. La nota convertible es un préstamo que, en lugar de devolverse, se convierte en capital en la siguiente ronda, normalmente con descuento sobre su valoración. El primero evita la dilución y la segunda la aplaza.
¿Qué es la cofinanciación privada que exigen algunos préstamos participativos públicos?
La cofinanciación privada es la aportación que los socios o terceros inversores deben hacer para que un organismo público conceda su préstamo participativo. Su finalidad es que el riesgo del proyecto no recaiga solo en dinero público. Puede consistir en ampliaciones de capital, préstamos de socios o financiación de otras entidades, y suele exigirse en proporción al importe solicitado. ENISA, por ejemplo, valora que los socios aporten fondos propios suficientes y que la estructura financiera sea equilibrada.
Conclusión
El préstamo participativo es una de las herramientas más inteligentes del mercado español para crecer sin diluirse: interés ligado a resultados, subordinación, plazos largos y refuerzo del patrimonio neto. Su límite está en los importes, los requisitos y los tiempos de tramitación. Cuando la necesidad es mayor o más urgente y existe un inmueble como respaldo, la vía complementaria natural es la financiación con garantía hipotecaria para empresas: estructuras a medida con respuesta de viabilidad en 24-48 horas.