
Conseguir un préstamo de empresa con CIRBE alta es posible a través de la financiación alternativa con garantía inmobiliaria: el financiador analiza el valor del inmueble aportado y la viabilidad del plan de repago, no el nivel de endeudamiento que la empresa tiene declarado en el Banco de España.
Si su empresa tiene la CIRBE alta, el banco denegará la operación de forma casi automática; el financiador alternativo, en cambio, la aprobará si existe un inmueble con valor suficiente —de la sociedad o de sus socios— y un plan de repago creíble. El importe alcanza hasta el 50% del valor de tasación, la respuesta de viabilidad llega en 24-72 horas y la firma ante notario se cierra en 7-10 días.
Los datos que definen la operación:
- Endeudamiento de referencia: se considera excesivo dedicar de forma sostenida más del 30% de los ingresos al pago de deudas.
- Importe: desde 15.000 € hasta 200 millones de euros, con el límite del 50% del valor de tasación (40% en suelo, no siempre operativo).
- Tipo de interés: desde el 10%; desde el 8% en operaciones superiores a 5 millones de euros.
- Calendario: viabilidad en 24-72 horas y firma ante notario en 7-10 días.
- CIRBE: la nueva financiación queda fuera de CIRBE en operaciones íntegramente B2B, por lo que el endeudamiento declarado no aumenta.
¿Qué es la CIRBE y por qué le cierra la puerta del banco?
La CIRBE (Central de Información de Riesgos del Banco de España) es la base de datos donde bancos y financieras declaran cada mes los préstamos, pólizas y avales que mantienen con particulares y empresas. Cuando usted solicita financiación, la entidad consulta el informe agregado de su sociedad: totales por tipo de riesgo, límites concedidos y dispuesto. No es un fichero de morosidad —eso son ASNEF y el RAI—, pero un volumen de riesgo elevado pesa igual que un impago a ojos de un comité bancario.
La empresa puede consultar gratis su propio informe, con el detalle de cada operación y cada entidad, en la sede electrónica del Banco de España. Es el primer paso que recomendamos antes de pedir financiación: saber exactamente qué van a ver de usted. Si su objetivo es rebajar ese riesgo declarado, tiene el método completo en nuestra guía sobre cómo reducir la CIRBE de una empresa mediante financiación alternativa.
¿Cuándo se considera que una empresa tiene la CIRBE alta?
Una empresa tiene la CIRBE alta cuando el riesgo declarado es desproporcionado respecto a sus ingresos; la regla orientativa del sector sitúa el límite en dedicar más del 30% de la facturación al servicio de la deuda. A partir de ahí, cualquier contratiempo de tesorería amenaza los pagos y los sistemas de riesgo bancarios descartan la solicitud sin analizar el proyecto concreto. El resultado es un círculo vicioso: necesita liquidez precisamente porque está endeudado, y ese endeudamiento es lo que impide obtenerla.
¿Qué mira el financiador alternativo que no mira el banco?
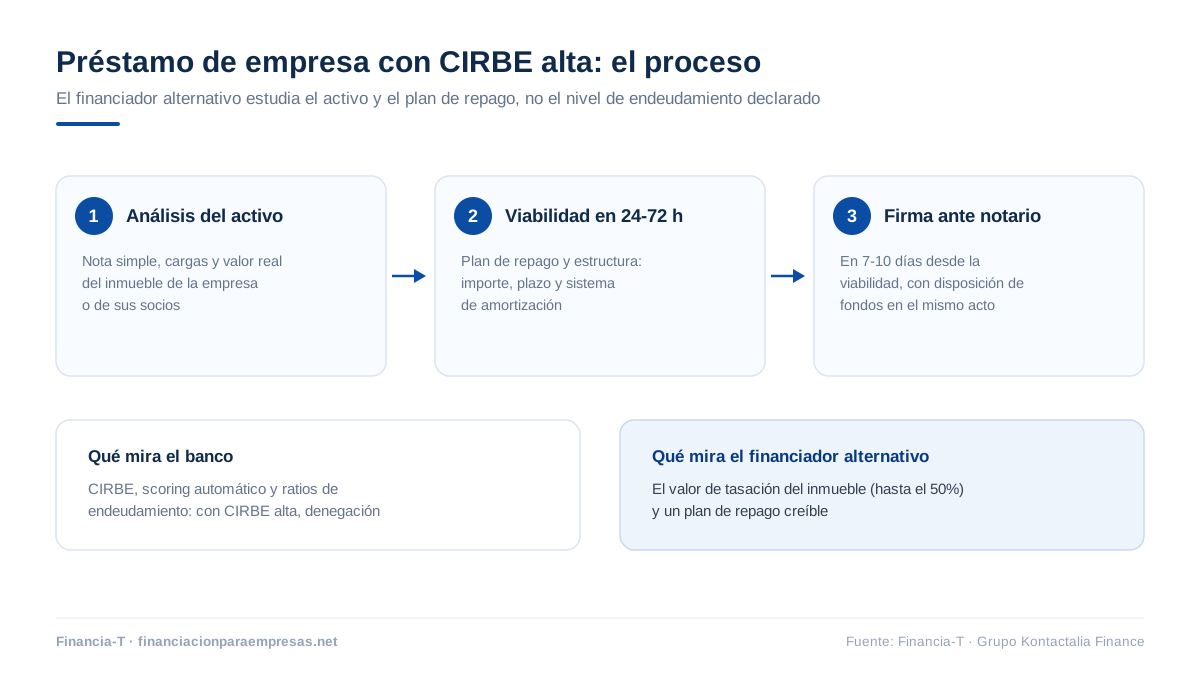
El financiador alternativo invierte el orden del análisis: donde el banco pone el scoring y la CIRBE, él pone el activo y el plan de repago. Su pregunta no es "¿cuánto debe esta empresa?", sino "¿vale el inmueble lo suficiente y existe una salida clara para devolver el capital?".
| Criterio | Banco | Financiador alternativo |
|---|---|---|
| CIRBE alta | Denegación casi automática | No excluyente si hay garantía inmobiliaria |
| Qué analiza | Scoring, ratios y historial | Valor de tasación y plan de repago |
| Respuesta de viabilidad | Semanas o meses | 24-72 horas |
| Firma de la operación | 1-3 meses | 7-10 días, ante notario |
| Registro en CIRBE | Siempre | Fuera de CIRBE en operaciones íntegramente B2B |
| Tipo de interés | Más bajo | Desde el 10% (desde el 8% en más de 5 M€) |
Esa última fila importa más de lo que parece: como la operación, cuando es íntegramente B2B, no computa en la CIRBE, la empresa obtiene liquidez sin engordar su riesgo declarado. Y si destina parte del capital a cancelar posiciones bancarias, la CIRBE incluso baja.
¿Cómo conseguir el préstamo con CIRBE alta paso a paso?
El proceso completo, con la documentación preparada, se cierra en días:
- Exponga la operación. Llámenos al 930 500 549 o escriba a contacto@financia-t.com: importe necesario, inmueble disponible y destino de los fondos.
- Análisis del activo. Nota simple, cargas y valor real del inmueble de la empresa, de sus socios o de un tercero avalista.
- Respuesta de viabilidad en 24-72 horas, con importe, plazo, tipo y sistema de amortización propuestos.
- Tasación independiente. Sobre el valor de tasación se calcula el importe máximo financiable, hasta el 50%.
- Revisión del borrador de escritura con el notario que usted elija, sin prisas y sin letra pequeña.
- Firma ante notario en 7-10 días desde la viabilidad, con disposición de los fondos en el mismo acto.
Requisitos y condiciones de devolución
Los requisitos esenciales son dos: un inmueble con valor suficiente y sin cargas relevantes —cualquier tipo de activo salvo suelo, que se valora al 40% y no siempre es operativo— y un plan de repago creíble. Sobre esa base, la devolución se estructura a medida: plazos de 1 a 15 años, cuotas mensuales, trimestrales o semestrales, carencia en algunos casos y amortización francesa (cuota constante) o americana (intereses periódicos y capital al vencimiento). El tipo exacto depende de la estructura final: desde el 10%, y desde el 8% en operaciones superiores a 5 millones de euros.
Una precisión sobre nuestro papel: Financia-T no presta dinero. Analizamos la viabilidad, estructuramos la operación y la canalizamos hacia financiadores privados especializados; la decisión y el capital corresponden siempre al financiador, y la firma es siempre ante notario. El detalle del producto lo tiene en nuestra página de financiación con garantía hipotecaria para empresas; si lo que le ahoga es la suma de varias cuotas, la salida suele ser una reestructuración y refinanciación de deuda que las agrupe en una sola.
Preguntas frecuentes sobre préstamos de empresa con CIRBE alta
¿Puedo conseguir un préstamo de empresa con la CIRBE alta?
Sí, puede conseguir un préstamo de empresa con la CIRBE alta a través de la financiación alternativa con garantía inmobiliaria: el financiador analiza el valor del inmueble y el plan de repago, no el endeudamiento declarado. El importe alcanza hasta el 50% del valor de tasación, con viabilidad en 24-72 horas y firma ante notario en 7-10 días.
¿Qué requisitos piden los financiadores alternativos?
Los requisitos de un préstamo de empresa con CIRBE alta se reducen a dos: un inmueble con valor suficiente a nombre de la empresa, de sus socios o de un tercero avalista —acreditado con nota simple— y un plan de repago creíble. No se exige historial crediticio limpio ni se aplica scoring bancario; las operaciones van desde 15.000 € hasta 200 millones de euros.
¿El nuevo préstamo aumenta la CIRBE de mi empresa?
El nuevo préstamo no aumenta la CIRBE de su empresa cuando la operación es íntegramente B2B, porque el financiador privado especializado no es una entidad declarante ante el Banco de España. Si además destina parte del capital a cancelar deuda bancaria viva, las posiciones canceladas dejan de declararse y su CIRBE baja en las siguientes remesas mensuales.
¿Cuánto tarda un préstamo de empresa con CIRBE alta?
Un préstamo de empresa con CIRBE alta tarda 24-72 horas en obtener respuesta de viabilidad y 7-10 días en firmarse ante notario, con disposición de los fondos en el mismo acto. El plazo real depende sobre todo de la rapidez con que se aporten la nota simple, la tasación y la documentación de la sociedad; la banca, para el mismo caso, tarda semanas o directamente deniega.
¿Qué interés tiene un préstamo con CIRBE alta?
El interés de un préstamo de empresa con CIRBE alta parte del 10% anual, y del 8% en operaciones superiores a 5 millones de euros. Es superior al bancario porque el financiador asume un perfil que la banca rechaza, pero se compensa con la rapidez, la flexibilidad del plan de devolución y la posibilidad de sanear la CIRBE cancelando deuda bancaria con el capital obtenido.
La CIRBE alta no es el final del camino
Con un inmueble como garantía y un plan de repago serio, su empresa puede financiarse aunque el banco haya dicho que no, sin aumentar el riesgo declarado y, si lo estructura bien, reduciéndolo. Cuéntenos su caso a través del formulario de contacto o en el 930 500 549: todas las solicitudes pasan por una fase de análisis y solo seguimos adelante si la operación es viable y no pone en peligro su patrimonio.
