
La financiación internacional para empresas es el conjunto de instrumentos que permiten obtener fondos para operar más allá de las fronteras: cobrar y pagar operaciones de exportación e importación, invertir en el exterior o captar recursos de organismos y financiadores no nacionales. No es un producto único, sino una caja de herramientas que se combina según cada operación.
Los principales tipos de financiación internacional para empresas son la financiación bancaria de comercio exterior (créditos documentarios, forfaiting, pólizas multidivisa), los programas de organismos públicos (ICO, ICEX, CESCE, COFIDES, FIEM), el crowdlending, los avales de las Sociedades de Garantía Recíproca, los fondos de deuda y los inversores que entran en el capital. La elección depende del destino de los fondos, del plazo y de las garantías disponibles.
- Peso del comercio exterior: las exportaciones españolas de bienes se mueven en torno a los 400.000 millones de euros anuales, y buena parte de ese flujo se apoya en financiación especializada.
- Forfaiting: transfiere el 100% del riesgo de impago al comprador del crédito, porque el descuento se hace sin recurso contra el exportador.
- SGR: garantizan entre el 50% y el 100% de una operación, también cuando es internacional.
- Crowdlending: financia operaciones exteriores con plazos de hasta 7 años.
- Organismos públicos: ICO, COFIDES y el FIEM cubren desde el circulante del exportador hasta inversiones productivas en el exterior.
¿Qué es la financiación internacional?
La financiación internacional es la obtención de recursos —deuda, garantías o capital— para sostener la actividad exterior de una empresa o procedentes de fuentes no nacionales.
Cubre dos necesidades distintas: financiar el ciclo de las operaciones de comercio exterior (el desfase entre fabricar, enviar y cobrar) y financiar la expansión internacional (abrir filiales, comprar activos o implantarse en otro mercado). Antes de endeudarse conviene dimensionar bien el importe: asumir más deuda de la que el negocio puede devolver compromete su viabilidad, se firme donde se firme.
¿Cómo se financian la exportación y la importación?
La financiación de exportaciones e importaciones cubre el período que transcurre entre el envío de la mercancía y su cobro o comercialización posterior.
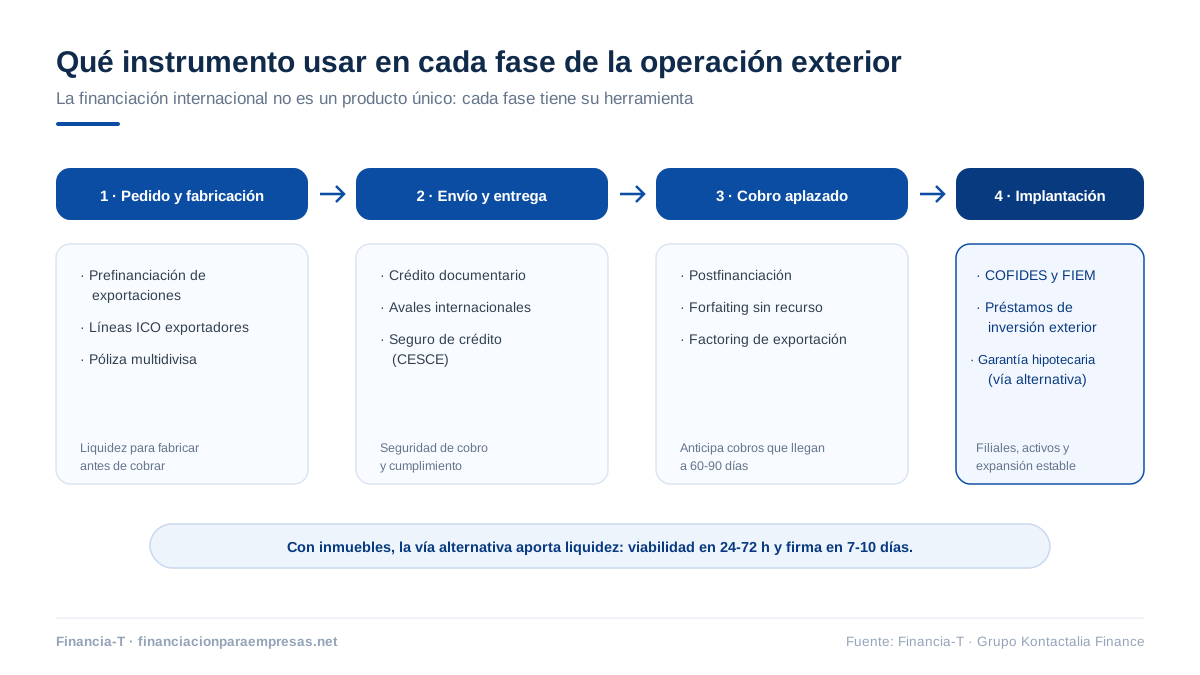
- Prefinanciación: anticipo de fondos al exportador para cubrir los gastos de fabricación de una mercancía destinada a la venta exterior.
- Postfinanciación: anticipo total o parcial del cobro una vez enviada la mercancía, mientras el cliente extranjero paga a plazo.
Le explicamos este ciclo con detalle en qué es la financiación de exportaciones y cómo funciona.
¿Qué productos bancarios de comercio exterior existen?
La banca de comercio exterior concentra la oferta más amplia de productos de financiación internacional.
- Créditos documentarios: el banco del importador se compromete a pagar contra la documentación pactada; máxima seguridad de cobro para el exportador.
- Financiación de importaciones y exportaciones: aplaza los pagos a proveedores y anticipa los cobros de clientes en la mayoría de divisas.
- Forfaiting: descuento sin recurso de derechos de cobro; el instrumento recomendado para exportar a países con riesgo político o económico.
- Factoring de exportación: anticipa las ventas al exterior y externaliza la gestión de cobro. Es un producto del mercado bancario: lo de Financia-T es la financiación con garantía inmobiliaria.
- Avales internacionales: garantizan ofertas, anticipos y cumplimiento de contratos en operaciones exteriores.
- Préstamos de inversión internacional: financian la compra de activos o la implantación en otros países.
- Pólizas de crédito multidivisa: cubren el circulante de la actividad exterior.
¿Qué papel juegan los organismos públicos?
Los organismos públicos españoles y europeos financian y aseguran la internacionalización con programas específicos que se renuevan cada año.
- ICO: líneas anuales para exportadores e inversión en el exterior, canalizadas a través de las entidades financieras.
- ICEX: programas y ayudas de acompañamiento a la internacionalización.
- CESCE: seguro de crédito a la exportación, incluida la cobertura de riesgos por cuenta del Estado.
- COFIDES y FIEM: financiación de inversiones productivas en el exterior y fomento de la internacionalización de la empresa española.
- ENISA y CDTI: préstamos participativos y financiación de innovación con proyección internacional.
- Programas de la Unión Europea: instrumentos de garantía y financiación para pymes con actividad transfronteriza.
¿Qué alternativas no bancarias existen?
La financiación alternativa completa el mapa cuando la banca no llega o exige garantías que la empresa no puede aportar.
Crowdlending
El crowdlending canaliza préstamos directos de un grupo de inversores hacia la empresa a través de plataformas. Para operaciones internacionales ofrece financiación de circulante a corto plazo y préstamos a largo plazo de hasta 7 años, con decisiones más ágiles que las bancarias.
Sociedades de Garantía Recíproca
Las SGR no financian directamente: garantizan operaciones concedidas por terceros, cubriendo entre el 50% y el 100% del importe, tanto en operaciones nacionales como internacionales. Son idóneas para ampliar la capacidad de financiación de una pyme con garantías escasas.
Fondos de deuda e inversores en capital
Los fondos de deuda prestan a medio plazo, sobre todo a pymes medianas y grandes con actividad exterior. Los inversores que entran en el capital —muy habituales en startups— aportan fondos a cambio de participaciones; le contamos cómo funcionan en nuestro artículo sobre los business angels.
Financiación alternativa con garantía inmobiliaria
Cuando la empresa dispone de activos inmobiliarios, puede transformarlos en liquidez para financiar su salto exterior sin depender del circuito bancario. Es el terreno de Financia-T dentro de la financiación alternativa para empresas: el inmueble respalda la operación y el financiador especializado aporta el capital.
Comparativa de tipos de financiación internacional
Esta tabla resume para qué sirve cada instrumento y cuál es su rasgo diferencial.
| Instrumento | Para qué sirve | Rasgo clave |
|---|---|---|
| Crédito documentario | Asegurar el cobro de exportaciones | Un banco garantiza el pago contra documentos |
| Forfaiting | Exportar a países con riesgo | Descuento sin recurso: 100% del riesgo transferido |
| Líneas ICO / FIEM / COFIDES | Exportación e inversión exterior | Apoyo público con tramitación reglada |
| Crowdlending | Circulante y proyectos exteriores | Plazos de hasta 7 años y decisión ágil |
| Aval de SGR | Reforzar garantías ante terceros | Cobertura del 50% al 100% de la operación |
| Garantía hipotecaria (alternativa) | Liquidez para la expansión | Se apoya en activos inmobiliarios; viabilidad en 24-72 horas |
Preguntas frecuentes sobre la financiación internacional
¿Qué es la financiación internacional para empresas?
La financiación internacional para empresas es el conjunto de instrumentos que aportan fondos o garantías para la actividad exterior: financiar exportaciones e importaciones, invertir en otros países o captar recursos de fuentes no nacionales. Incluye productos bancarios de comercio exterior, programas públicos, crowdlending, avales de SGR y financiación alternativa con garantía real.
¿Qué organismos públicos financian la internacionalización en España?
Los organismos públicos que financian la internacionalización en España son, principalmente, el ICO (líneas para exportadores e inversión exterior), ICEX (programas de apoyo), CESCE (seguro de crédito a la exportación), COFIDES y el FIEM (inversiones productivas en el exterior), además de ENISA y CDTI para proyectos innovadores. La Unión Europea suma instrumentos de garantía para pymes.
¿Qué es un crédito documentario?
Un crédito documentario es un compromiso irrevocable del banco del importador de pagar al exportador contra la presentación de los documentos pactados, como la factura, el documento de transporte o el seguro. Aporta la máxima seguridad de cobro en comercio exterior, porque quien paga es un banco y no el cliente final, y protege a ambas partes.
¿Qué diferencia hay entre prefinanciación y postfinanciación de exportaciones?
La prefinanciación de exportaciones anticipa fondos antes del envío, para cubrir la fabricación de la mercancía destinada al exterior; la postfinanciación anticipa el cobro después del envío, mientras el cliente extranjero paga a plazo. Ambas cubren el desfase de tesorería del ciclo exportador y suelen contratarse con la banca de comercio exterior.
¿Puede una pyme acceder a financiación internacional?
Sí, una pyme puede acceder a financiación internacional: las líneas públicas del ICO, el seguro de CESCE, los avales de las SGR y el crowdlending están pensados precisamente para empresas pequeñas y medianas. La clave es presentar una operación bien documentada y aportar garantías proporcionadas al importe solicitado.
¿Cómo ayuda la garantía inmobiliaria a financiar la expansión internacional?
La garantía inmobiliaria permite transformar activos de la empresa en liquidez para financiar la expansión internacional sin depender del circuito bancario: el inmueble respalda la operación y el financiador privado especializado aporta el capital. Se estructuran importes de 15.000 euros a 200 millones, con LTV máximo del 50% y respuesta de viabilidad en 24-72 horas.
Conclusión
La financiación internacional no es una única puerta, sino varias —banca de comercio exterior, programas públicos, financiación alternativa— que se combinan según cada operación. Si su plan de expansión necesita liquidez y su empresa cuenta con activos inmobiliarios, en Financia-T analizamos, estructuramos y canalizamos la operación con financiadores privados especializados: financiación para el crecimiento empresarial con garantía hipotecaria, de 15.000 euros a 200 millones, con respuesta de viabilidad en 24-72 horas y firma en 7-10 días. Puede solicitar el estudio en nuestro formulario, escribirnos a contacto@financia-t.com o llamarnos al 930 500 549.
