
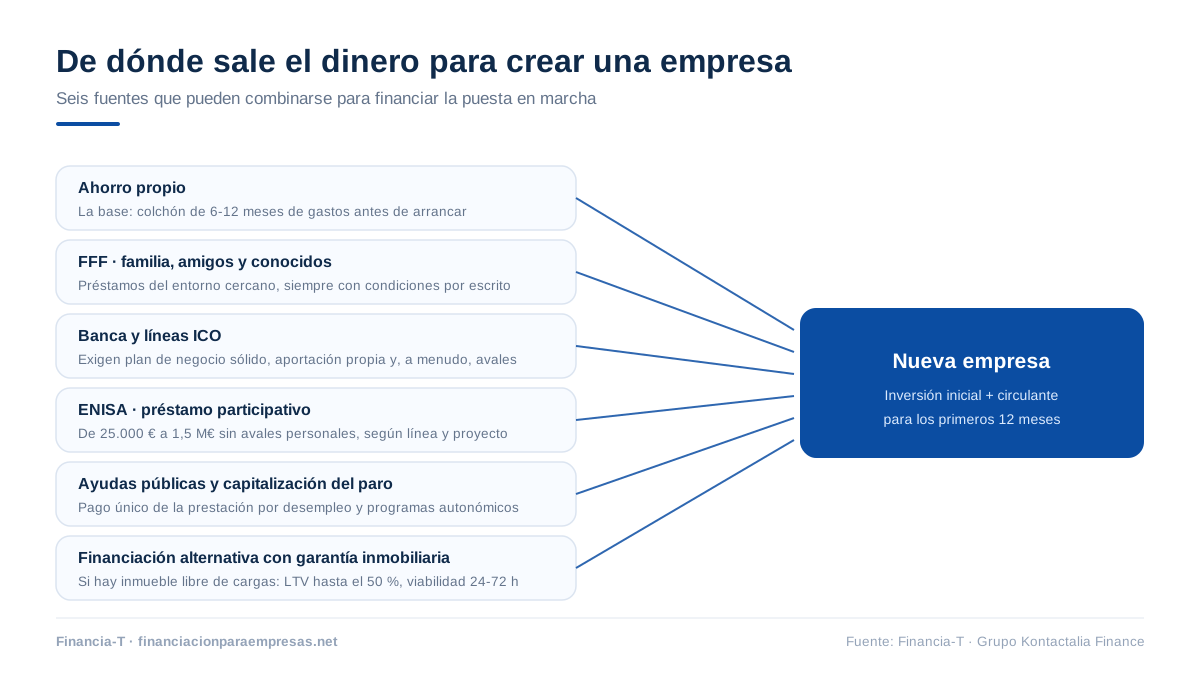
Conseguir financiación para crear una empresa pasa por combinar varias fuentes: ahorro propio, préstamos del entorno cercano, banca y líneas ICO, préstamos públicos como los de ENISA, ayudas como la capitalización del paro y, si usted o sus socios cuentan con un inmueble, financiación alternativa con garantía hipotecaria. Pocas empresas nacen de una sola fuente; casi todas nacen de una combinación bien dimensionada.
Para financiar la creación de una empresa, calcule primero la inversión inicial más el circulante de los primeros doce meses, cubra la base con ahorro propio y aportaciones de familia y amigos, agote las vías públicas —capitalización del paro, ENISA, ayudas autonómicas— y complete el resto con banca, líneas ICO o financiación alternativa. Ir con un plan de negocio sólido multiplica las opciones en todas las ventanillas.
Puntos clave para financiar la creación de una empresa
- La mayoría de los fundadores arranca con ahorros personales; la referencia prudente es reservar un colchón de 6 a 12 meses de gastos antes de abrir.
- ENISA concede préstamos participativos de 25.000 € a 1,5 millones de euros sin exigir avales personales, según la línea y el proyecto.
- La capitalización del paro (pago único) permite cobrar de golpe la prestación por desempleo pendiente para invertirla en el nuevo negocio.
- La banca suele exigir plan de negocio sólido y aportación propia; sin historial, es habitual que pida además avales.
- Con un inmueble libre de cargas, la financiación alternativa con garantía hipotecaria alcanza un LTV de hasta el 50% del valor de tasación, con viabilidad en 24-72 horas.
¿Qué fuentes de financiación existen para crear una empresa?
Las fuentes de financiación para crear una empresa se agrupan en tres bloques: recursos propios y del entorno, dinero público y financiación de terceros. Esta tabla las compara:
| Fuente | Importe orientativo | Qué exige | Para quién encaja |
|---|---|---|---|
| Ahorro propio | Según capacidad | Disciplina y colchón de 6-12 meses | Todos los proyectos, como base |
| Familia y amigos (FFF) | Importes pequeños y medios | Condiciones por escrito | Arranques con necesidades moderadas |
| Banca y líneas ICO | Según proyecto y garantías | Plan de negocio, aportación propia, avales | Proyectos con solvencia demostrable |
| ENISA | 25.000 € – 1,5 M€ | Sociedad mercantil y cofinanciación; sin avales | Startups y pymes innovadoras |
| Capitalización del paro y ayudas | Prestación pendiente / según programa | Requisitos administrativos de cada ayuda | Desempleados que emprenden |
| Crowdfunding y business angels | Desde miles de € hasta rondas seed | Propuesta atractiva; a veces, capital | Proyectos con potencial de crecimiento |
| Financiación alternativa con garantía inmobiliaria | 15.000 € – 200M€ | Inmueble con LTV hasta el 50% | Fundadores o sociedades con activos inmobiliarios |
¿Con cuánto ahorro propio conviene empezar?
El ahorro propio es la primera fuente de financiación de la mayoría de los fundadores, como recogía ya un conocido análisis de Forbes. La regla que repito a quien me pregunta: no vacíe la cuenta. Reserve gastos de manutención para aguantar en pérdidas al menos un año, porque muchos negocios no son rentables en sus primeros meses. En empresas de servicios, con tres a seis meses de gastos de funcionamiento puede bastar; en comercio o industria, el listón sube.
Además de ahorrar, mire la otra cara: reduzca su deuda personal cara —tarjetas, sobre todo—, elimine cuotas de servicios que no usa y presupueste con rigor los meses previos al arranque. Cada euro de gasto fijo evitado alarga la vida de la empresa.
¿Cómo pedir dinero a familia y amigos sin romper la relación?
El préstamo de familiares y amigos —las «tres F»: family, friends and fools— financia una parte enorme de los arranques en España, y también rompe relaciones cuando se hace mal. La norma es una: condiciones por escrito. Deje claro cuánto necesita, qué tipo de interés aplica, cuándo y cómo se devuelve y qué ocurre si el negocio no funciona. Un documento privado de préstamo, firmado por ambas partes, protege el dinero y la relación.
¿Conviene financiar la empresa con tarjetas de crédito?
Financiarse con tarjetas de crédito es posible, pero rara vez recomendable como fuente principal: sus tipos de interés son de los más altos del mercado y el saldo aplazado crece cada mes. Si aun así las utiliza para puntas de tesorería, hágalo con una tarjeta del tipo más bajo posible, con condiciones de reembolso claras y para importes que pueda devolver en pocos meses. Una deuda de tarjeta descontrolada puede paralizar un negocio antes de que despegue.
¿Qué ofrecen los bancos y las líneas ICO a quien empieza?
El banco ofrece préstamos y pólizas a quien empieza, pero no los garantiza: quiere un plan de negocio sólido, aportación propia que demuestre compromiso y, con frecuencia, avales personales. Las líneas ICO, que se tramitan a través de la propia banca, mejoran las condiciones de plazo y tipo, aunque el filtro de riesgo lo sigue aplicando la entidad. Empiece por su banco habitual, que conoce su historial, y compare siempre con una segunda entidad.
Si el banco dice que no, no es el final del camino: en nuestra guía sobre a dónde acudir si el banco le niega financiación repasamos las alternativas reales.
¿Qué ayudas públicas existen: ENISA, capitalización del paro y subvenciones?
El dinero público para crear empresa llega por tres vías principales. La primera es la capitalización de la prestación por desempleo o pago único: cobrar de golpe el paro pendiente para invertirlo en el negocio. La segunda son los préstamos participativos de ENISA, de 25.000 € a 1,5 millones de euros sin avales personales, pensados para startups y pymes con proyectos innovadores. La tercera, las subvenciones estatales y autonómicas: programas para mujeres emprendedoras, para empresas de base tecnológica y líneas propias de cada comunidad autónoma, que conviene rastrear en su territorio antes de arrancar.
Ninguna de estas vías es rápida: entre convocatoria, solicitud y cobro pueden pasar meses. Cuente con ello en su previsión de tesorería.
¿Qué alternativas privadas hay: crowdfunding, business angels y financiación con garantía?
Fuera del circuito bancario y público, tres vías completan el mapa. El crowdfunding reúne aportaciones pequeñas de muchas personas a cambio de recompensas, y su variante de préstamo, el crowdlending, exige devolución con intereses. Los business angels y el capital riesgo invierten en proyectos con alto potencial a cambio de una participación, y buscan retornos de varias veces su inversión en 5-7 años; necesitará una propuesta única y un plan sólido para atraerlos.
La tercera vía es la financiación alternativa con garantía inmobiliaria: si usted o su sociedad cuentan con un inmueble libre de cargas, puede convertirse en liquidez para el arranque sin ceder capital a nadie. En Financia-T analizamos, estructuramos y canalizamos estas operaciones hacia financiadores privados especializados, con importes de 15.000 € a 200M€, LTV de hasta el 50%, respuesta de viabilidad en 24-72 horas y firma en 7-10 días. Puede ver cómo funcionan en nuestra página de préstamos con garantía hipotecaria para empresas.
Cómo conseguir la financiación paso a paso
- Calcule la necesidad real: inversión inicial más el circulante de los primeros 12 meses; quedarse corto es la causa de cierre más evitable.
- Prepare el plan de negocio con previsión de tesorería mes a mes: es el documento que le pedirán en todas las ventanillas.
- Cubra la base con recursos propios y FFF, siempre con condiciones por escrito.
- Agote las vías públicas: pago único del paro, ENISA y ayudas de su comunidad autónoma.
- Complete con financiación de terceros: banca o ICO si su perfil encaja; financiación alternativa con garantía inmobiliaria si necesita agilidad o el banco no llega.
- Escalone las disposiciones: no comprometa todo el capital el primer mes; guarde margen para lo imprevisto, que siempre llega.
Preguntas frecuentes sobre la financiación para crear una empresa
¿Cómo conseguir financiación para crear una empresa sin dinero?
Conseguir financiación para crear una empresa sin dinero propio es difícil, pero hay camino: capitalizar la prestación por desempleo, solicitar un préstamo participativo de ENISA si el proyecto es innovador, buscar business angels o apoyarse en el entorno FFF. Si usted o un socio aportan un inmueble como garantía, la financiación alternativa permite obtener liquidez con respuesta de viabilidad en 24-72 horas.
¿Cuánto presta ENISA para crear una empresa?
ENISA concede préstamos participativos de entre 25.000 y 1,5 millones de euros, según la línea y las características del proyecto, sin exigir avales personales. Requiere constituir una sociedad mercantil y demostrar un modelo de negocio innovador y viable, con fondos propios que acompañen al préstamo. Es una de las vías públicas más interesantes para startups y pymes jóvenes.
¿Qué es la capitalización del paro o pago único?
La capitalización del paro, o pago único, es la posibilidad de cobrar de una sola vez la prestación por desempleo pendiente para invertirla en la creación de una empresa o en el alta como autónomo. Se solicita antes de iniciar la actividad y exige cumplir los requisitos del servicio público de empleo, entre ellos mantener la actividad durante un tiempo mínimo.
¿Dan los bancos préstamos para crear una empresa desde cero?
Los bancos dan préstamos para crear una empresa, pero no de forma garantizada: exigen un plan de negocio sólido, aportación propia del emprendedor y, en muchos casos, avales personales. Sin historial de facturación, el filtro de riesgo es exigente. Las líneas ICO, tramitadas a través de la banca, mejoran plazos y tipos, aunque la decisión final sigue siendo de la entidad.
¿Cuándo encaja la financiación alternativa al crear una empresa?
La financiación alternativa con garantía inmobiliaria encaja al crear una empresa cuando el fundador o la sociedad cuentan con un inmueble libre de cargas y necesitan liquidez ágil que la banca no concede a un negocio sin historial. Se estructura sobre el valor de tasación del activo, con LTV de hasta el 50%, importes desde 15.000 € y respuesta de viabilidad en 24-72 horas.
Conclusión
Financiar la creación de una empresa no consiste en encontrar una fuente milagrosa, sino en combinar bien las disponibles: base de ahorro propio, entorno cercano con papeles firmados, todo el dinero público que le corresponda y financiación de terceros dimensionada con cabeza. Si en su punto de partida hay un inmueble, ese activo puede acelerar el arranque sin diluir su capital: cuéntenos su proyecto y en 24-72 horas le decimos si la operación es viable.
