
ENISA (Empresa Nacional de Innovación) es una sociedad mercantil estatal, adscrita al Ministerio de Industria y Turismo, que financia proyectos empresariales innovadores mediante préstamos participativos, sin exigir avales ni garantías personales. Fundada en 1982, se ha convertido en una de las fuentes de financiación pública más utilizadas por las pymes y startups españolas en sus primeras etapas y en sus fases de crecimiento.
ENISA sirve para financiar pymes y startups innovadoras con préstamos participativos de entre 25.000 € y 1,5 millones de euros, sin avales personales. El interés combina un tramo fijo con otro variable ligado a los resultados de la empresa, con carencias amplias y vencimientos de hasta nueve años. El requisito central es ser una sociedad mercantil española con un proyecto viable e innovador y fondos propios al menos equivalentes al préstamo solicitado.
Lo esencial, en cifras:
- Importes de 25.000 € a 1,5 millones de euros según la línea y la fase de la empresa.
- Sin avales ni garantías personales: el préstamo se apoya en la viabilidad del proyecto y del equipo.
- Vencimientos de hasta 9 años, con carencias que llegan a los 7 años en algunas líneas.
- Exige fondos propios iguales o superiores al importe solicitado: ENISA cofinancia, no sustituye a los socios.
- Desde 1982 ha formalizado miles de préstamos participativos, con un volumen acumulado que supera los 1.000 millones de euros.
¿Qué es ENISA?
ENISA es la Empresa Nacional de Innovación, una compañía pública creada en 1982 cuyo cometido es canalizar financiación estatal hacia proyectos empresariales innovadores y viables. Puede consultar su estructura en la web oficial de ENISA. Su papel cubre justo el hueco que la banca no atiende: empresas jóvenes, sin garantías reales ni histórico financiero, con modelos de negocio todavía por demostrar. Conviene tener claro qué no es: ENISA no da subvenciones. Concede préstamos que se devuelven con intereses, aunque en condiciones más pacientes que las de mercado, y evalúa cada proyecto con criterios profesionales de viabilidad técnica y económica.
¿Cómo funcionan los préstamos participativos de ENISA?
Un préstamo participativo de ENISA funciona con una retribución en dos tramos: uno fijo, referenciado al euríbor más un diferencial, y otro variable que depende de los resultados de la empresa, hasta un máximo pactado en contrato. A cambio de esa flexibilidad, el préstamo tiene rango de deuda subordinada y computa como patrimonio neto a efectos de reducción de capital y disolución, lo que refuerza la solvencia de la empresa frente a terceros y facilita atraer más financiación. No exige avales ni garantías personales; la contrapartida es un análisis exigente del plan de negocio, de las cuentas y de la capacidad del equipo gestor. Las carencias amplias —de hasta cinco o siete años según la línea— permiten que la empresa empiece a devolver el capital cuando el proyecto ya genera ingresos.
¿Qué líneas de financiación ofrece ENISA en 2026?
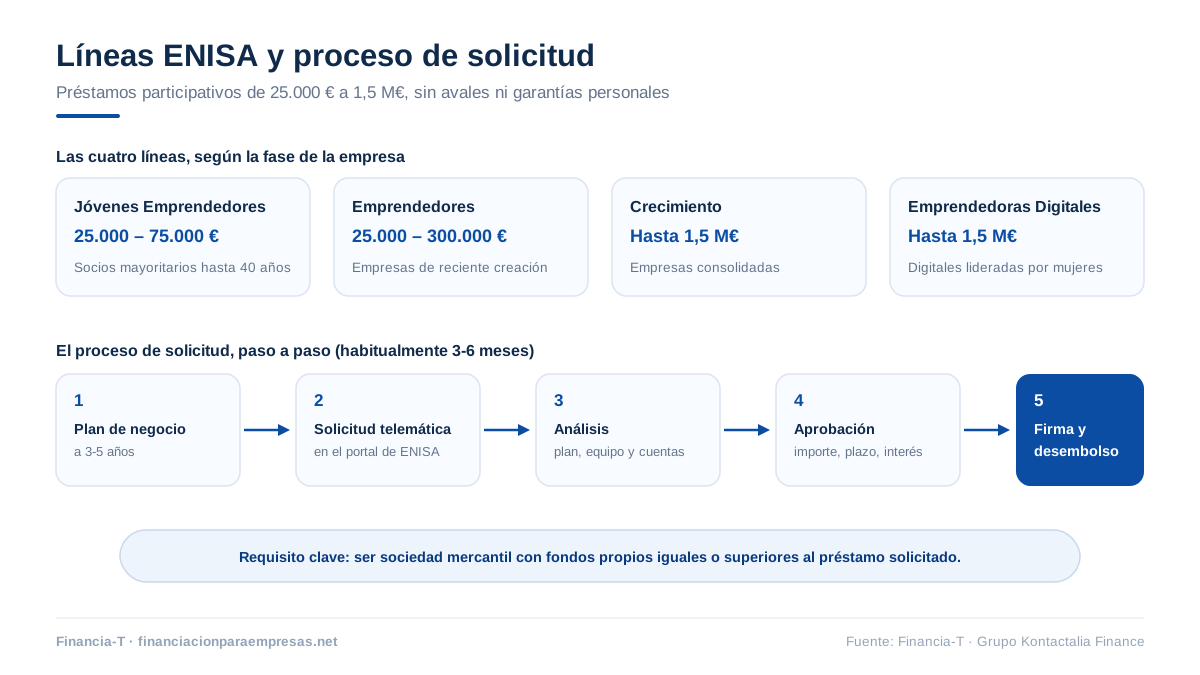
Las líneas de financiación de ENISA se organizan por la fase y el perfil de la empresa, con estos rasgos generales:
| Línea | Para quién | Importe orientativo |
|---|---|---|
| Jóvenes Emprendedores | Empresas de hasta 24 meses con socios mayoritarios de hasta 40 años | 25.000 € - 75.000 € |
| Emprendedores | Empresas de reciente creación, sin límite de edad de los socios | 25.000 € - 300.000 € |
| Crecimiento | Empresas consolidadas que financian expansión o mejora competitiva | 25.000 € - 1.500.000 € |
| Emprendedoras Digitales | Proyectos del ámbito digital liderados por mujeres | 25.000 € - 1.500.000 € |
Los importes y condiciones concretos se revisan periódicamente, de modo que conviene verificar la convocatoria vigente en la web oficial antes de presentar la solicitud.
¿Qué requisitos pide ENISA?
Los requisitos de ENISA giran en torno a una idea: cofinanciar proyectos serios, no sostenerlos en solitario. Los principales son estos:
- Ser sociedad mercantil con domicilio social en España; los autónomos no pueden solicitar como personas físicas.
- Presentar un modelo de negocio innovador o con ventajas competitivas claras.
- Contar con fondos propios iguales o superiores al importe del préstamo solicitado.
- Tener las cuentas depositadas en el Registro Mercantil y, en los tramos altos, auditadas externamente.
- Acreditar la viabilidad técnica y económica del proyecto en un plan de negocio completo.
- No pertenecer a los sectores inmobiliario o financiero, excluidos de estas líneas.
¿Cómo se solicita un préstamo ENISA paso a paso?
Solicitar un préstamo ENISA es un proceso íntegramente telemático que sigue esta secuencia:
- Prepare el plan de negocio con proyecciones financieras realistas a tres-cinco años: es la pieza sobre la que se decide todo.
- Registre la solicitud en el portal de ENISA, adjuntando la documentación societaria y contable de la empresa.
- Supere el análisis: el equipo de ENISA evalúa ratios financieros, mercado, equipo gestor y coherencia del plan.
- Aprobación y condiciones: si el comité aprueba la operación, recibirá la propuesta con importe, plazos, carencia y tramos de interés.
- Formalización y desembolso del préstamo, tras la firma del contrato.
El proceso completo suele llevar varios meses, habitualmente entre tres y seis, así que no es la herramienta adecuada para resolver necesidades urgentes de tesorería.
¿Y si ENISA no encaja con su empresa?
ENISA no encaja con todas las empresas: exige innovación, fondos propios equivalentes al préstamo, tiempos de resolución de meses y deja fuera a sectores completos, como el inmobiliario. Para esos casos existe la financiación alternativa. Si su empresa o sus socios cuentan con inmuebles, puede obtener de 15.000 € a 200 millones de euros mediante préstamos con garantía hipotecaria para empresas, con respuesta de viabilidad en 24-72 horas y firma en 7-10 días; en operaciones íntegramente B2B, la financiación queda además fuera de CIRBE. En Financia-T no prestamos: analizamos, estructuramos y canalizamos cada operación hacia financiadores privados especializados, que son quienes deciden y aportan el capital. Y si le interesa la figura en su versión no estatal, le explicamos aparte qué son los préstamos participativos y cómo se utilizan en rondas y planes de crecimiento.
Preguntas frecuentes sobre ENISA
¿Qué es un préstamo participativo de ENISA?
Un préstamo participativo de ENISA es un préstamo público sin avales cuyo interés combina un tramo fijo con otro variable ligado a los resultados de la empresa. Tiene rango subordinado y computa como patrimonio neto a efectos mercantiles, de modo que refuerza la solvencia de la sociedad frente a bancos y proveedores mientras se devuelve en plazos de hasta nueve años.
¿ENISA pide avales o garantías?
No, ENISA no pide avales ni garantías personales: es una de sus mayores ventajas frente al crédito bancario. La contrapartida es un análisis riguroso del plan de negocio, del equipo gestor y de las cuentas de la sociedad, además de la exigencia de que los fondos propios de la empresa igualen o superen el importe del préstamo solicitado.
¿Cuánto dinero presta ENISA?
ENISA presta entre 25.000 € y 1,5 millones de euros según la línea: hasta 75.000 € en Jóvenes Emprendedores, hasta 300.000 € en Emprendedores y hasta 1,5 millones en Crecimiento y Emprendedoras Digitales. El importe concreto que se aprueba depende, entre otros factores, de los fondos propios de la empresa, que deben ser al menos equivalentes al préstamo.
¿Cuánto tarda ENISA en conceder un préstamo?
ENISA tarda habitualmente entre tres y seis meses en analizar, aprobar y formalizar un préstamo, desde la solicitud en su portal hasta el desembolso. Es un plazo razonable para financiar crecimiento planificado, pero inviable para tensiones de tesorería: si necesita liquidez inmediata, la financiación alternativa con garantía inmobiliaria responde la viabilidad en 24-72 horas.
¿Puede un autónomo pedir un préstamo ENISA?
No, un autónomo no puede pedir un préstamo ENISA como persona física: las líneas exigen ser sociedad mercantil con domicilio social en España. Si trabaja por cuenta propia y quiere optar a esta financiación, deberá constituir antes una sociedad —una SL es suficiente— y presentar la solicitud a nombre de la compañía, con sus cuentas y su plan de negocio.
¿Es compatible ENISA con otra financiación?
Sí, ENISA es compatible con otra financiación y está diseñada para convivir con ella: al computar como patrimonio neto, el préstamo participativo mejora los ratios de la empresa y facilita levantar después deuda bancaria, financiación alternativa o rondas de inversión. Muchas startups combinan ENISA con aportaciones de socios y con financiación complementaria para cerrar su plan.
ENISA, bien usada, es un acelerador
ENISA es, en pocas palabras, la vía pública para que una pyme o startup innovadora financie su despegue sin avales personales y en condiciones pacientes. Si su proyecto cumple los requisitos y puede esperar unos meses, merece estar en su plan de financiación; si necesita capital con otros plazos u otro perfil, en Financia-T le ayudamos a estructurar la alternativa adecuada, empezando por la financiación para inversión y crecimiento empresarial.
