
El factoring es un instrumento financiero por el que una empresa cede sus facturas pendientes de cobro a una entidad especializada, que le anticipa la mayor parte del importe —normalmente entre el 70 % y el 90 %— y se encarga de gestionar el cobro al cliente. Convierte, en definitiva, ventas a crédito en liquidez inmediata.
El factoring mejora el flujo de caja porque adelanta hoy el dinero de facturas que vencen dentro de 30, 60 o 90 días: la empresa cede el derecho de cobro, recibe el anticipo en cuestión de días y, cuando el cliente paga, cobra el resto menos la comisión pactada. Según la modalidad —con o sin recurso—, el riesgo de impago lo conserva la empresa o lo asume la entidad de factoring.
- Anticipo del 70-90 % del nominal de la factura, con abono habitual en 24-72 horas desde la aprobación.
- Ejemplo real: sobre una factura de 18.000 € a 60 días, un anticipo del 85 % pone 15.300 € en tesorería sin esperar al vencimiento.
- Dos modalidades clave: con recurso (el impago lo asume la empresa) y sin recurso (lo asume la entidad, a mayor coste).
- Terreno de juego: ventas entre empresas a crédito; la Ley 3/2004 fija en 60 días el plazo máximo de pago pactado entre empresas.
- No es un préstamo: en el factoring sin recurso la operación no incrementa la deuda financiera del balance.
¿Qué es el factoring?
El factoring es la cesión de las facturas pendientes de cobro a una entidad especializada —el factor— para disponer del dinero antes de su vencimiento. La entidad estudia la solvencia de los clientes deudores, anticipa un porcentaje del nominal y asume la gestión del cobro; a cambio, aplica un interés por el tiempo anticipado y una comisión por el servicio.
Imagine una empresa que ha emitido una factura de 18.000 € con vencimiento a 60 días y necesita comprar materiales o pagar nóminas ya. Con factoring puede recibir hasta el 85 % de ese importe —15.300 €— en pocos días; cuando el cliente paga a vencimiento, recibe el resto descontada la comisión del servicio.
Antes de seguir, una aclaración que nos gusta hacer de frente: el factoring lo ofrecen bancos y entidades de factoring, no Financia-T. Lo explicamos aquí como concepto de mercado porque forma parte del abanico de opciones de liquidez que todo empresario debe conocer; nuestra especialidad es otra, la financiación con garantía inmobiliaria, y la encontrará al final del artículo.
¿Cómo funciona el factoring paso a paso?
El proceso del factoring es lineal y suele resolverse en días, no en semanas:
- Cesión de las facturas: la empresa presenta a la entidad las facturas emitidas a sus clientes y la entidad analiza la solvencia de esos deudores.
- Anticipo del capital: aprobada la operación, la empresa recibe entre el 70 % y el 90 % del nominal, normalmente en 24-72 horas.
- Gestión del cobro: la entidad se ocupa del seguimiento y del cobro de cada factura a su vencimiento.
- Liquidación final: cobrada la factura, la empresa recibe el porcentaje restante menos los intereses y la comisión pactados.
La diferencia con un préstamo es de fondo: la empresa no adquiere una deuda nueva, transforma en liquidez un activo que ya es suyo —sus ventas a crédito—.
¿Qué tipos de factoring existen?
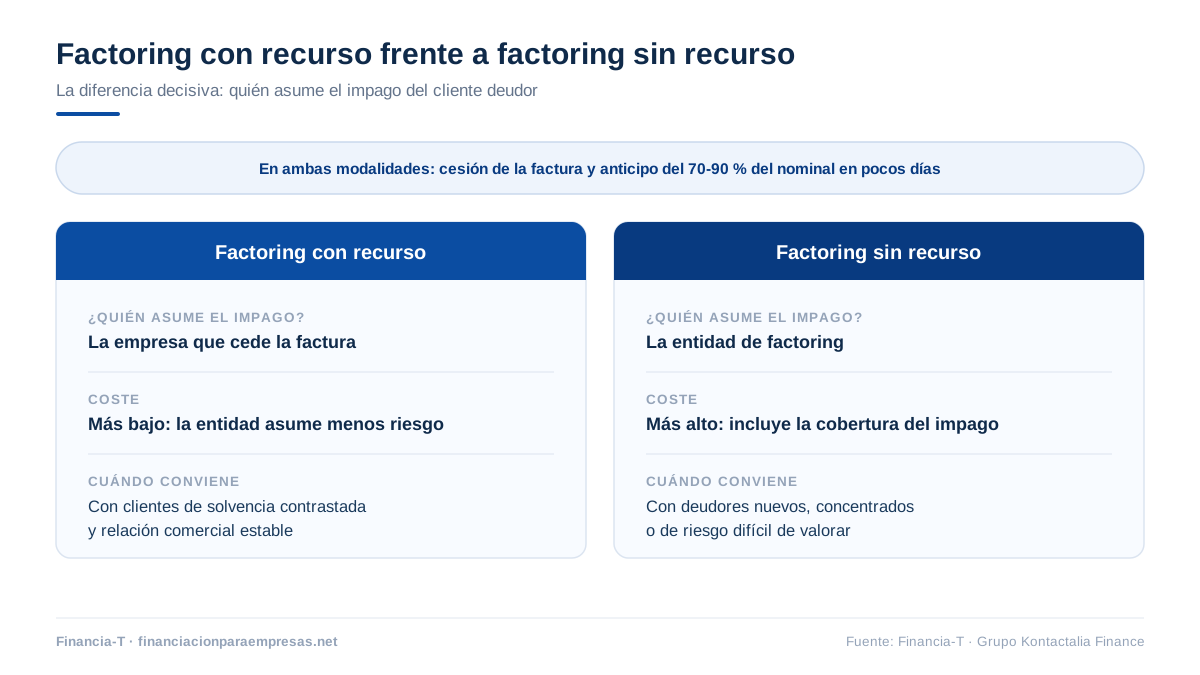
Los tipos de factoring se distinguen, sobre todo, por quién asume el riesgo de impago y por el ámbito de las ventas cedidas. La decisión más importante es la primera: con recurso o sin recurso.
| Modalidad | Quién asume el impago | Coste relativo | Para quién tiene sentido |
|---|---|---|---|
| Con recurso | La empresa que cede la factura | Más bajo | Carteras de clientes solventes y estables |
| Sin recurso | La entidad de factoring | Más alto | Deudores nuevos, concentrados o de riesgo incierto |
| Internacional | Según se pacte, con apoyo de corresponsales | Medio-alto | Exportadores que quieren asegurar cobros en el extranjero |
| De maduración | Según modalidad pactada | Variable | Facturas con vencimientos largos: contratos industriales o de gran volumen |
No confunda el factoring con el confirming: en el factoring es el proveedor quien cede sus facturas; en el confirming es el cliente pagador quien monta el programa para sus proveedores. Tiene la figura explicada al detalle en nuestro artículo sobre el reverse factoring.
¿Cómo mejora el factoring el flujo de caja de su empresa?
El factoring mejora el flujo de caja porque convierte ventas pendientes de cobro en capital operativo disponible, y ese cambio se nota en tres frentes muy concretos.
Liquidez sin esperar vencimientos
Dispone de efectivo sin aguardar los 30, 60 o 90 días habituales, lo que permite cubrir gastos operativos, absorber imprevistos o aprovechar una oportunidad comercial —un lote con descuento, un pedido grande— sin tensionar la tesorería ni tocar otras líneas de financiación.
Menos carga administrativa
La entidad de factoring asume el seguimiento y el cobro de las facturas cedidas. Para una pyme sin departamento financiero dimensionado, externalizar la persecución de cobros libera horas que valen dinero y reduce la fricción con los clientes que pagan tarde.
Tesorería previsible y proveedores mejor atendidos
Saber cuándo entra el dinero permite planificar pagos con una visión real del capital circulante. Y con caja disponible puede adelantar pagos a proveedores, negociar descuentos por pronto pago y reforzar relaciones comerciales que, a la larga, también son margen.
¿Qué límites tiene el factoring?
Los límites del factoring son tan reales como sus ventajas y conviene conocerlos antes de firmar. El coste recorta el margen de cada venta anticipada, y en negocios de márgenes estrechos ese recorte pesa. La entidad no financia cualquier factura: analiza a sus clientes y puede rechazar a los deudores que no superen su filtro, precisamente los que más le preocupan a usted. Solo sirve para ventas a crédito entre empresas: no resuelve necesidades de liquidez ajenas a la facturación, como una derrama de inversión, una deuda con Hacienda o la compra de un activo. Y en la modalidad con recurso, el riesgo de impago sigue siendo suyo.
¿Qué alternativa estructura Financia-T para obtener liquidez?
Cuando la necesidad de liquidez supera lo que la cartera de facturas puede dar de sí —o cuando el problema no son las facturas, sino una tesorería que necesita un refuerzo de fondo—, la vía que estructuramos en Financia-T es la financiación alternativa con garantía inmobiliaria. No prestamos ni ofrecemos factoring: analizamos, estructuramos y canalizamos cada operación hacia financiadores privados especializados, que son quienes deciden y aportan el capital.
Si su empresa dispone de una nave, un local o unas oficinas, ese patrimonio puede convertirse en liquidez con independencia de sus ventas del trimestre: importes desde 15.000 € hasta 200 M€, LTV máximo del 50 % sobre tasación, respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días. En operaciones íntegramente B2B, además, la financiación queda fuera de CIRBE. Tiene el detalle en liquidez sobre inmuebles para empresas.
Preguntas frecuentes sobre el factoring
¿Qué es el factoring y para qué sirve?
El factoring es un instrumento financiero por el que una empresa cede sus facturas pendientes de cobro a una entidad especializada, que anticipa entre el 70 % y el 90 % del importe y gestiona el cobro al cliente. Sirve para convertir ventas a crédito en liquidez inmediata: cubrir gastos operativos, pagar nóminas o aprovechar oportunidades sin esperar 30, 60 o 90 días.
¿Cuánto cuesta el factoring?
El coste del factoring combina un interés sobre el capital anticipado —proporcional al plazo hasta el vencimiento— y una comisión por la gestión del cobro. El precio final depende de la solvencia de los clientes deudores, del volumen cedido y de la modalidad: el factoring sin recurso es más caro porque incluye la cobertura del impago; el factoring con recurso, más barato.
¿Qué diferencia hay entre factoring con recurso y sin recurso?
En el factoring con recurso, si el cliente no paga la factura a vencimiento, la entidad reclama el anticipo a la empresa cedente: el riesgo sigue siendo suyo. En el factoring sin recurso, la entidad asume el impago del deudor y la empresa queda protegida, a cambio de un coste mayor. La elección depende de la solvencia y concentración de su cartera de clientes.
¿Qué diferencia hay entre factoring y confirming?
El factoring lo inicia el proveedor, que cede sus facturas para cobrar antes; el confirming o reverse factoring lo inicia el cliente pagador, que contrata a una entidad para gestionar los pagos a sus proveedores y ofrecerles el anticipo. Cambia también el riesgo evaluado: en el factoring se analiza a los deudores del cedente; en el confirming, a la empresa compradora.
¿El factoring computa como deuda de la empresa?
El factoring sin recurso no computa como deuda financiera: la empresa vende un derecho de cobro y lo da de baja del balance. En el factoring con recurso, en cambio, el anticipo se registra como financiación recibida mientras la factura no se cobre, porque el riesgo de impago permanece en la empresa. Es un matiz contable relevante al negociar con bancos.
¿Ofrece Financia-T factoring?
Financia-T no ofrece factoring: lo explicamos como concepto de mercado. Nuestra especialidad es la financiación alternativa con garantía inmobiliaria: analizamos, estructuramos y canalizamos operaciones hacia financiadores privados especializados, con importes desde 15.000 € hasta 200 M€, LTV máximo del 50 %, respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días.
Conclusión
El factoring hace una cosa y la hace bien: adelantar el cobro de sus ventas a crédito para que la tesorería no viva pendiente del calendario de sus clientes. Su frontera está en las propias facturas —en su volumen, en la solvencia de los deudores y en el coste sobre el margen—. Cuando la liquidez que necesita va más allá, y su empresa cuenta con patrimonio inmobiliario, la financiación con garantía hipotecaria para empresas es la vía que nosotros analizamos y estructuramos a diario. Cuéntenos su operación: en 24-72 horas tendrá una respuesta de viabilidad clara.
