
El IAE (Impuesto de Actividades Económicas) es un tributo local directo que grava el mero ejercicio de una actividad empresarial, profesional o artística en territorio español, con independencia de que la actividad genere o no beneficios. Está regulado por la Ley Reguladora de las Haciendas Locales y lo gestionan los ayuntamientos en coordinación con la Agencia Tributaria.
El IAE de una empresa funciona así: toda actividad económica debe darse de alta censal en su epígrafe, pero solo pagan el impuesto las entidades cuya cifra de negocios supera el millón de euros anuales. La cuota depende del epígrafe, de elementos como la superficie del local, del coeficiente de ponderación según facturación y de los coeficientes municipales, y se abona una vez al año, normalmente en el último trimestre.
- Están exentas del pago las empresas con una cifra de negocios inferior a 1.000.000 de euros anuales y todas las personas físicas (autónomos).
- Las entidades de nueva creación no pagan el IAE durante los 2 primeros ejercicios de actividad.
- El coeficiente de ponderación multiplica la cuota entre 1,29 y 1,35 según la cifra de negocios de la entidad.
- Las diputaciones pueden aplicar un recargo provincial de hasta el 40 % sobre las cuotas municipales.
- El periodo de pago habitual se sitúa entre septiembre y noviembre, según el calendario fiscal de cada municipio; el alta de las empresas obligadas se comunica con el modelo 840.
¿Qué es el IAE?
El IAE, o Impuesto de Actividades Económicas, es un tributo directo de carácter local que deben pagar las sociedades y entidades que desarrollan una actividad económica en España cuando superan determinado volumen de facturación. Se regula en el texto refundido de la Ley Reguladora de las Haciendas Locales (Real Decreto Legislativo 2/2004) y sus tarifas se recogen en el Real Decreto Legislativo 1175/1990.
A diferencia del Impuesto sobre Sociedades o del IRPF, el IAE no grava el beneficio: grava el mero ejercicio de la actividad. La cuota depende del epígrafe, del lugar y de elementos objetivos del local, no de lo que la empresa gana.
¿Quién está obligado a pagar el IAE y quién está exento?
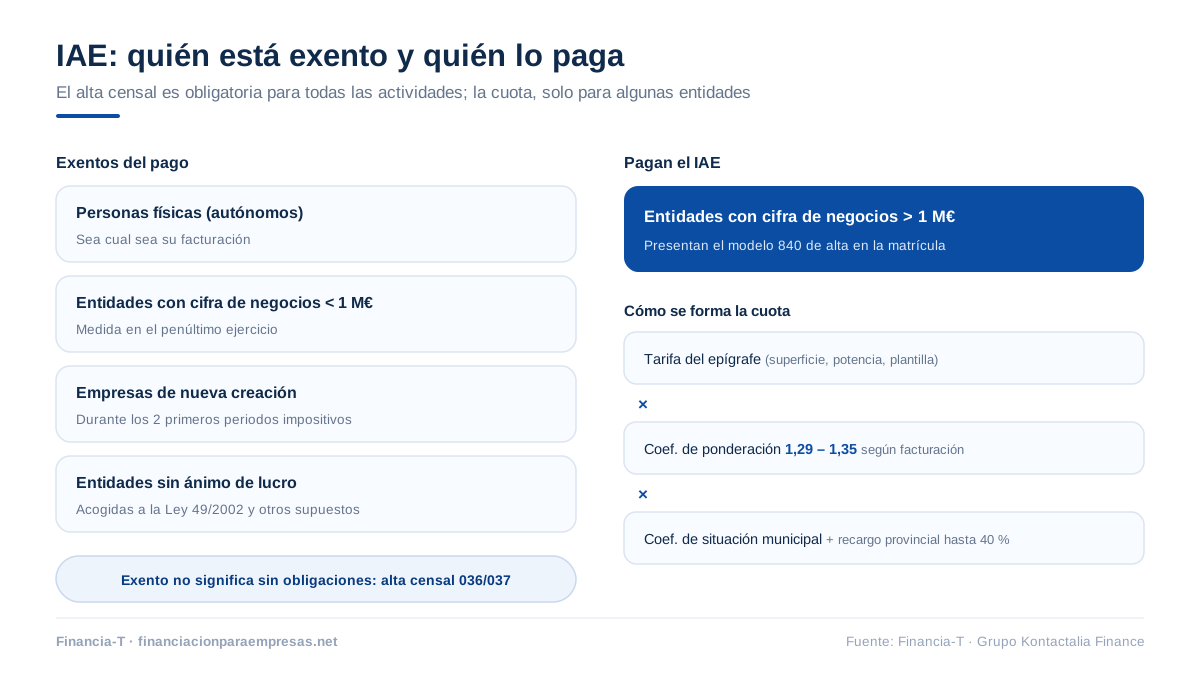
El obligado a pagar el IAE es, en la práctica, la sociedad o entidad cuya cifra neta de negocios supera el millón de euros anuales. El resto de supuestos están exentos, aunque la exención no elimina la obligación de darse de alta censal. Los casos de exención más relevantes son:
- Personas físicas: todos los autónomos están exentos del pago, con independencia de su facturación.
- Entidades con cifra de negocios inferior a 1.000.000 de euros en el penúltimo ejercicio.
- Empresas de nueva creación, durante los dos primeros periodos impositivos de actividad.
- Entidades sin ánimo de lucro acogidas a la Ley 49/2002, determinados organismos públicos y otras entidades específicas.
Si su empresa superó el millón de euros de facturación, revise su situación censal: la pérdida de la exención se comunica mediante el modelo 840.
¿Cómo se calcula la cuota del IAE?
La cuota del IAE se calcula partiendo de la tarifa del epígrafe en el que está clasificada la actividad y aplicando después una cadena de coeficientes. Los epígrafes agrupan las actividades por categorías y asignan a cada una una cuota base, que puede incorporar elementos objetivos como la superficie del local, la potencia instalada o el número de trabajadores.
Sobre esa cuota base se aplica el coeficiente de ponderación en función de la cifra de negocios de la entidad:
| Cifra neta de negocios | Coeficiente de ponderación |
|---|---|
| De 1 a 5 millones de euros | 1,29 |
| De 5 a 10 millones de euros | 1,30 |
| De 10 a 50 millones de euros | 1,32 |
| De 50 a 100 millones de euros | 1,33 |
| Más de 100 millones de euros | 1,35 |
| Sin cifra neta de negocios conocida | 1,31 |
Después, cada ayuntamiento puede aplicar un coeficiente de situación según la categoría de la calle donde radica el local, y las diputaciones provinciales pueden añadir un recargo de hasta el 40 % sobre las cuotas municipales. Por eso una misma actividad puede pagar importes distintos en Madrid, Barcelona o un municipio pequeño.
¿Cómo y cuándo se paga el IAE?
El IAE se paga una vez al año y su gestión censal corresponde a la Agencia Tributaria, mientras que el cobro corresponde al ayuntamiento —o a la diputación, cuando tiene delegada la recaudación—. Si su empresa está obligada, debe presentar el modelo 840 de alta en la matrícula del impuesto; el resto de actividades se declaran solo censalmente con los modelos 036 o 037.
El periodo voluntario de pago suele fijarse en el último trimestre del año, con muchos municipios concentrando el cobro entre septiembre y noviembre. Cada entidad local publica su propio calendario fiscal, de modo que lo prudente es consultarlo y domiciliar el recibo.
¿Qué sucede si no paga el IAE?
No pagar el IAE estando obligado genera recargos del periodo ejecutivo, intereses de demora y, en su caso, sanciones por las altas o declaraciones omitidas. Si su empresa atraviesa tensiones de tesorería que le impiden atender sus obligaciones fiscales, conviene actuar antes de que la deuda escale: soluciones de liquidez sobre inmuebles de la empresa o de financiación urgente con garantía real permiten regularizar la situación con Hacienda y evitar embargos.
¿Qué bonificaciones y beneficios contempla el IAE?
Las bonificaciones del IAE se dividen en obligatorias y potestativas. Entre las primeras destacan la bonificación del 95 % para cooperativas y la aplicable durante los cinco años siguientes al fin de la exención por inicio de actividad. Entre las potestativas, cada ayuntamiento puede aprobar en su ordenanza fiscal bonificaciones por creación de empleo, por aprovechamiento de energías renovables o por pérdidas en el ejercicio. Hay empresas que pagan de más simplemente por no solicitar una bonificación a la que tienen derecho.
Preguntas frecuentes sobre el IAE de una empresa
¿Tienen que pagar el IAE los autónomos?
Los autónomos no pagan el IAE: todas las personas físicas están exentas del pago del impuesto, con independencia de su facturación. Ahora bien, sí están obligados a darse de alta censal en el epígrafe correspondiente a su actividad mediante el modelo 036 o 037, porque ese epígrafe determina obligaciones fiscales relevantes, como el régimen de IVA o de IRPF aplicable a la actividad.
¿Cuándo se paga el IAE?
El IAE se paga una vez al año, normalmente durante el último trimestre: muchos ayuntamientos y diputaciones sitúan el periodo voluntario de cobro entre septiembre y noviembre, aunque cada entidad local fija sus propias fechas. Conviene consultar el calendario fiscal del municipio donde esté registrada la actividad y domiciliar el recibo para evitar recargos por pago fuera de plazo.
¿Hay que darse de alta en el IAE aunque se esté exento?
Sí, hay que darse de alta en el IAE aunque se esté exento de pagarlo: el alta censal en el epígrafe correcto es obligatoria para toda actividad empresarial, profesional o artística, y se comunica con los modelos 036 o 037 ante la Agencia Tributaria. Solo las empresas obligadas al pago, en esencia las que superan el millón de euros de facturación, presentan además el modelo 840.
¿Qué es un epígrafe del IAE?
Un epígrafe del IAE es el código que clasifica cada actividad económica dentro de las tarifas del impuesto, aprobadas por el Real Decreto Legislativo 1175/1990. Cada epígrafe lleva asociada una cuota base y condiciona aspectos fiscales relevantes, como el régimen de IVA o las obligaciones de facturación. Elegir el epígrafe correcto desde el alta evita requerimientos y liquidaciones posteriores.
¿El IAE depende de los beneficios de la empresa?
No, el IAE no depende de los beneficios: es un tributo directo de cuota fija que grava el mero ejercicio de la actividad económica. La cuota se calcula a partir del epígrafe de la actividad, de elementos como la superficie del local o la potencia instalada, del coeficiente de ponderación según la cifra de negocios y de los coeficientes e índices que apruebe cada ayuntamiento.
¿Qué bonificaciones existen en el IAE?
Las bonificaciones del IAE incluyen, entre otras, la bonificación por inicio de actividad tras los dos primeros años exentos, las previstas para cooperativas y las potestativas que cada ayuntamiento puede aprobar por creación de empleo, uso de energías renovables o pérdidas en el ejercicio. Al ser en gran parte municipales, conviene revisar la ordenanza fiscal concreta del municipio donde tributa la actividad.
Conclusión
El IAE de una empresa es, en definitiva, un impuesto que solo pagan las entidades que facturan más de un millón de euros, pero que obliga a todas a estar correctamente dadas de alta en su epígrafe. Conocer las exenciones, los coeficientes y las bonificaciones municipales evita tanto pagos indebidos como sanciones. Y si el calendario fiscal tensiona la caja de su empresa, en Financia-T analizamos operaciones de financiación con garantía hipotecaria para empresas que devuelven oxígeno a la tesorería, con respuesta de viabilidad en 24-72 horas.
