
Los impuestos que paga una empresa en España son, principalmente, el Impuesto sobre Sociedades —con un tipo general del 25 %—, el IVA que repercute e ingresa en Hacienda, el IAE cuando su facturación supera el millón de euros y varios tributos locales (IBI, IVTM, ICIO), además de las retenciones de IRPF y las cotizaciones sociales de sus trabajadores.
Una empresa española tributa por su beneficio en el Impuesto sobre Sociedades (25 % general), autoliquida el IVA cada trimestre o cada mes, paga el IAE solo si su cifra de negocio supera 1 millón de euros y afronta los impuestos locales de cada municipio. Las cotizaciones sociales añaden en torno a un 30 % sobre los salarios.
Puntos clave
- Impuesto sobre Sociedades: tipo general del 25 %; 15 % para entidades de nueva creación en el primer ejercicio con base positiva y el siguiente.
- IVA: tipos del 21 %, 10 % y 4 %; autoliquidación trimestral (modelo 303) o mensual para grandes empresas.
- IAE: exentas las entidades con cifra de negocio inferior a 1 millón de euros y todas durante sus dos primeros años de actividad.
- Tributación mínima del 15 % en Sociedades para cifras de negocio desde 20 millones de euros y grupos en consolidación fiscal.
- Cotizaciones sociales a cargo de la empresa: en torno al 30 % del salario bruto, más el MEI vigente en 2026.
¿Qué tipos de impuestos paga una empresa española?
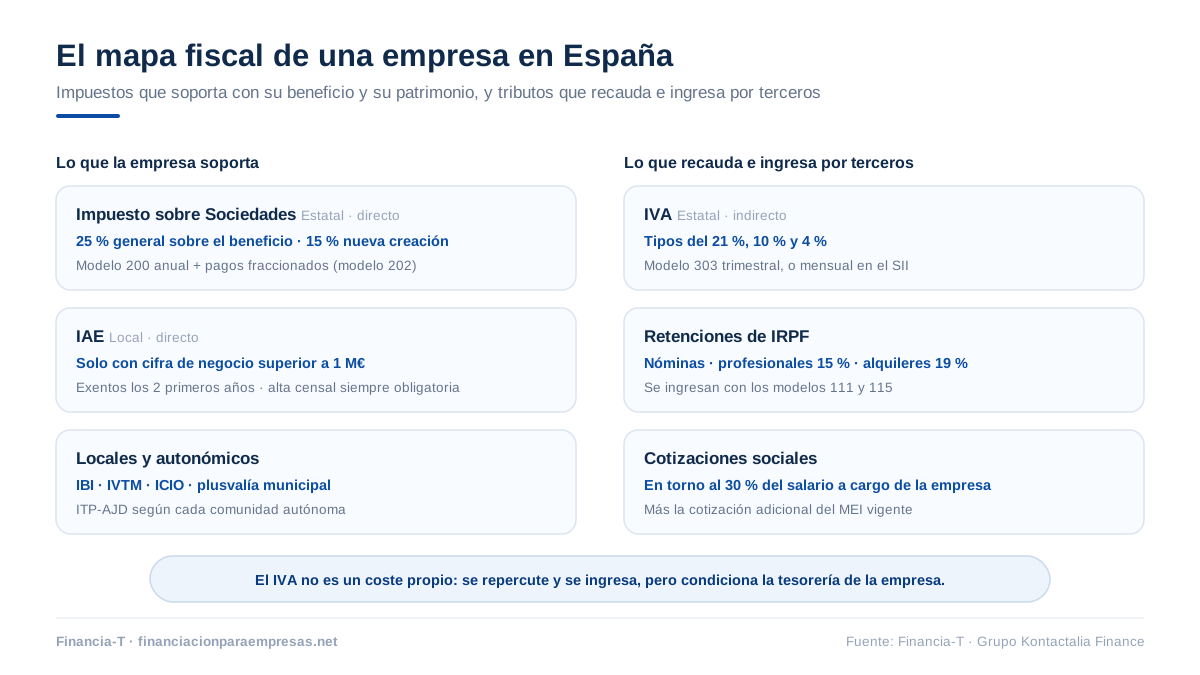
Los impuestos de una empresa española se clasifican en directos (gravan la renta obtenida: Sociedades, IRPF) e indirectos (gravan el consumo: IVA, ITP-AJD) y, en el plano territorial, en estatales, autonómicos y locales. Esta tabla resume el mapa completo:
| Impuesto | Ámbito | Qué grava | Referencia 2026 |
|---|---|---|---|
| Impuesto sobre Sociedades (IS) | Estatal | El beneficio de la sociedad | 25 % general; 15 % nueva creación |
| IVA | Estatal | El consumo de bienes y servicios | 21 % / 10 % / 4 % |
| IAE | Local | El ejercicio de la actividad económica | Exentas bajo 1 M€ de cifra de negocio |
| IBI | Local | Los inmuebles de la empresa | Según valor catastral y municipio |
| IVTM | Local | Los vehículos de la empresa | Según potencia y municipio |
| ICIO | Local | Construcciones, instalaciones y obras | Hasta el 4 % del coste de la obra |
| ITP-AJD | Autonómico | Transmisiones y actos jurídicos documentados | Según comunidad autónoma |
¿Cómo funciona el Impuesto sobre Sociedades?
El Impuesto sobre Sociedades es el impuesto directo que grava el beneficio de las personas jurídicas residentes en España. El tipo general es del 25 %, con reglas especiales:
- Nueva creación: 15 % en el primer ejercicio con base imponible positiva y en el siguiente.
- Microempresas (cifra de negocio inferior a 1 M€): tipos reducidos en rebaja escalonada; en 2026 tributan por debajo del tipo general, con un tramo inferior para los primeros 50.000 € de base.
- Entidades de reducida dimensión (cifra de negocio inferior a 10 M€): rebaja progresiva de su tipo en los próximos ejercicios.
- Tributación mínima del 15 % para cifras de negocio desde 20 M€ y grupos fiscales; 18 % para entidades de crédito e hidrocarburos.
La declaración anual (modelo 200) se presenta en los 25 días naturales siguientes a los seis meses posteriores al cierre —el 25 de julio para las empresas que cierran a 31 de diciembre—, más tres pagos fraccionados (modelo 202) en abril, octubre y diciembre.
¿Cómo tributa una empresa por IVA?
El IVA es el impuesto indirecto que la empresa repercute a sus clientes e ingresa en Hacienda tras deducir el IVA soportado en sus compras. Los tipos son el 21 % general, el 10 % reducido y el 4 % superreducido. La autoliquidación se presenta con el modelo 303 —trimestral con carácter general, mensual en el SII— y se cierra con el resumen anual. Un matiz que sufren muchas pymes: el IVA se devenga al emitir la factura aunque el cliente pague a 60 o 90 días, lo que tensiona la tesorería.
¿Quién paga el IAE y quién está exento?
El IAE (Impuesto sobre Actividades Económicas) grava el mero ejercicio de una actividad empresarial o profesional, pero sus exenciones lo convierten en un tributo de grandes contribuyentes: no lo pagan las personas físicas, ni ninguna entidad durante sus dos primeros años de actividad, ni las empresas con una cifra de negocio inferior a 1 millón de euros. Eso sí, el alta censal en el epígrafe correcto sigue siendo obligatoria. Le dedicamos un análisis completo en nuestra guía del IAE.
¿Qué impuestos locales y autonómicos afectan a una empresa?
Los impuestos locales de una empresa dependen de su patrimonio y de su actividad en cada municipio: el IBI por las naves, oficinas y locales; el IVTM por los vehículos; el ICIO si acomete obras; la plusvalía municipal al transmitir inmuebles urbanos; y las tasas por residuos, vados o terrazas. En el plano autonómico destaca el ITP-AJD, relevante al comprar inmuebles usados.
¿Qué retenciones y cotizaciones gestiona la empresa?
Además de sus propios impuestos, la empresa actúa como recaudadora de Hacienda: retiene IRPF en las nóminas, en las facturas de profesionales —con carácter general, el 15 %— y en los alquileres que paga (19 %), retenciones que ingresa con los modelos 111 y 115. A ello se suman las cotizaciones a la Seguridad Social a cargo de la empresa, en torno al 30 % del salario bruto, más la cotización adicional del mecanismo de equidad intergeneracional (MEI).
¿Qué novedades fiscales trae 2026?
Las novedades fiscales de 2026 para empresas se concentran en tres frentes. Primero, la rebaja escalonada del Impuesto sobre Sociedades para microempresas y entidades de reducida dimensión, ya en aplicación. Segundo, el impuesto complementario que garantiza una tributación mínima del 15 % a los grandes grupos con ingresos consolidados a partir de 750 millones de euros. Y tercero, la implantación por fases de los sistemas de facturación verificables (VeriFactu) para sociedades y autónomos. Ante cualquier cifra concreta, verifique la redacción vigente de la norma o consulte a su asesor fiscal.
Preguntas frecuentes sobre los impuestos de las empresas en España
¿Cuánto paga de impuestos una empresa en España?
Una empresa en España paga, como referencia, el 25 % de su beneficio en el Impuesto sobre Sociedades, en torno a un 30 % de los salarios en cotizaciones sociales a su cargo y los tributos locales de sus inmuebles, vehículos y actividad. El IVA no es un coste propiamente dicho: la empresa lo repercute y lo ingresa, aunque condiciona su tesorería.
¿Qué impuestos paga una SL sin beneficios?
Una SL sin beneficios sigue presentando el Impuesto sobre Sociedades (modelo 200), aunque su cuota sea cero, y compensará las bases negativas con beneficios futuros. Debe seguir autoliquidando el IVA, ingresando las retenciones practicadas y pagando los tributos locales —IBI, IVTM, tasas—, que no dependen del resultado. El IAE solo la afectará si su cifra de negocio supera el millón de euros.
¿Cuándo se paga el Impuesto de Sociedades?
El Impuesto de Sociedades se paga con la declaración anual (modelo 200), hasta el 25 de julio para las empresas que cierran el ejercicio el 31 de diciembre (25 días naturales tras los seis meses del cierre). Además, se realizan tres pagos fraccionados a cuenta (modelo 202) en los primeros 20 días de abril, octubre y diciembre.
¿Qué empresas están exentas del IAE?
Del IAE están exentas las personas físicas, todas las entidades durante sus dos primeros años de actividad y, con carácter permanente, las empresas con una cifra de negocio inferior a 1 millón de euros. Estar exento no elimina la obligación censal: la empresa debe figurar de alta en el epígrafe de su actividad aunque no pague cuota.
¿Qué tipo de Sociedades paga una empresa de nueva creación?
Una empresa de nueva creación paga el 15 % en el Impuesto sobre Sociedades durante el primer ejercicio con base imponible positiva y el siguiente, siempre que desarrolle una actividad económica real. Después pasa al tipo que le corresponda por tamaño: el reducido de microempresa o de entidad de reducida dimensión, o el general del 25 %.
¿Se pueden financiar los pagos de impuestos?
Financiar los pagos de impuestos es posible por dos vías: el aplazamiento o fraccionamiento ante la propia AEAT, con intereses de demora, o la obtención de liquidez externa. Cuando la banca no llega, la financiación alternativa con garantía hipotecaria permite a una empresa con inmuebles obtener liquidez para regularizar su fiscalidad; en operaciones íntegramente B2B, además, queda fuera de CIRBE. En Financia-T analizamos la viabilidad en 24-72 horas.
Conclusión
En una frase: una empresa española tributa por lo que gana (Sociedades), gestiona el impuesto de lo que vende (IVA), paga por lo que posee (IBI, IVTM) y recauda por quienes trabajan con ella (retenciones y cotizaciones). Conocer el calendario evita recargos; planificar la tesorería evita sustos. Y si un pico fiscal tensiona su caja, en Financia-T estructuramos liquidez sobre los inmuebles de su empresa con financiadores privados especializados —viabilidad en 24-72 horas y firma en 7-10 días—, también en escenarios de urgencia o de reestructuración de deuda.
