
Un aval de garantía es un compromiso por el que un tercero —el avalista— responde ante un acreedor del cumplimiento de una obligación si la empresa avalada no lo hace. Es una garantía personal: el avalista pone su solvencia al servicio de la operación, ya sea un préstamo, un contrato o un suministro.
En la práctica, los avales de garantía permiten a una pyme acceder a financiación o concurrir a contratos que exigen garantías: un banco o una Sociedad de Garantía Recíproca (SGR) respalda la operación a cambio de comisiones que suelen situarse entre el 0,5% y el 2% anual, y el beneficiario queda cubierto aunque la empresa avalada incumpla.
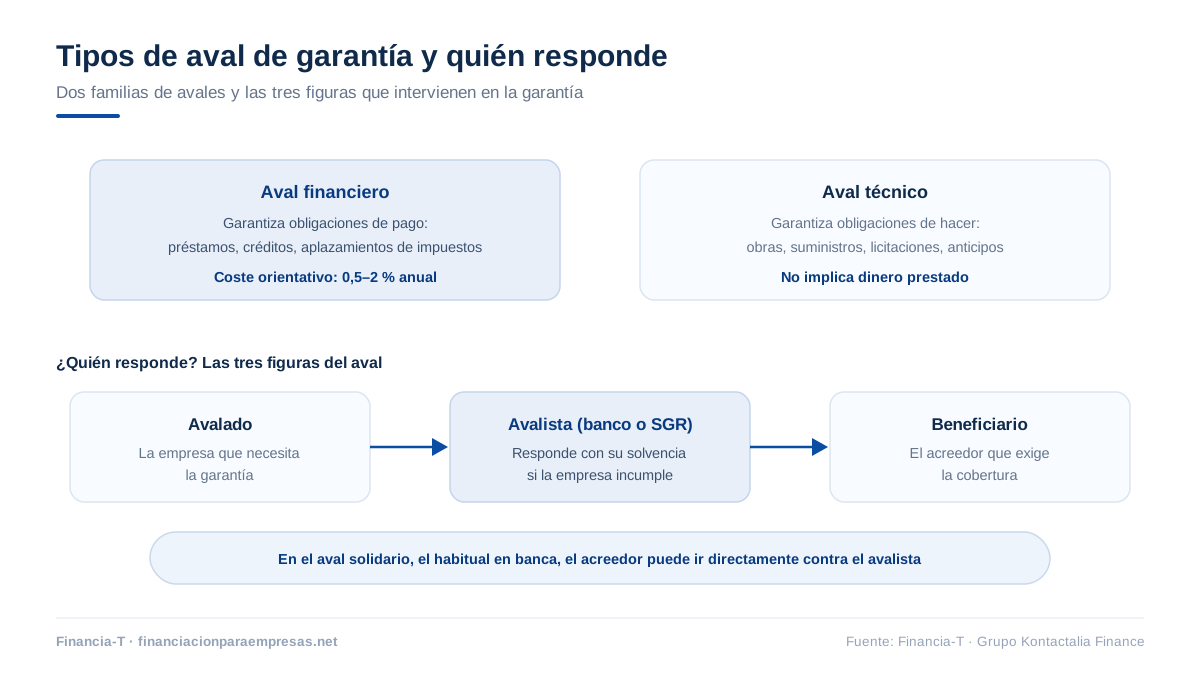
- Dos familias: avales financieros (respaldan préstamos, créditos y aplazamientos) y avales técnicos (garantizan el cumplimiento de contratos, obras y suministros).
- Coste orientativo: entre el 0,5% y el 2% anual sobre el importe avalado, más comisiones de estudio y apertura.
- SGR: pueden garantizar entre el 50% y el 100% de la operación; están supervisadas por el Banco de España y reguladas por la Ley 1/1994.
- Reafianzamiento: CERSA, sociedad de capital público, reavala parte del riesgo de las SGR, lo que abarata la garantía para la pyme.
- Alternativa sin avalista: la financiación con garantía hipotecaria sobre activos de la empresa, de 15.000 euros a 200 millones, con LTV máximo del 50%.
¿Qué es un aval de garantía?
Un aval de garantía es una garantía personal por la que el avalista asume la obligación de pagar o cumplir en lugar del deudor principal si este falla.
En todo aval intervienen tres figuras: el avalado (la empresa que necesita la garantía), el avalista (quien responde por ella) y el beneficiario (el acreedor que exige la cobertura). El matiz jurídico importante es el carácter solidario o subsidiario: en el aval solidario, que es el habitual en la práctica bancaria, el acreedor puede dirigirse directamente contra el avalista sin necesidad de agotar antes el patrimonio del deudor. Por eso avalar nunca es un gesto menor: es comprometer el propio balance.
¿Qué tipos de avales existen?
Los avales se clasifican por lo que garantizan: los financieros cubren obligaciones de pago y los técnicos cubren obligaciones de hacer.
Avales financieros
Garantizan la devolución de préstamos, créditos y aplazamientos ante bancos, financiadores o administraciones públicas. Son los que se exigen al solicitar financiación, fraccionar impuestos o responder de una deuda comercial: si la empresa no paga, el avalista lo hace por ella.
Avales técnicos
No garantizan dinero prestado, sino compromisos de actividad: la ejecución de una obra en plazo, un nivel mínimo de suministro o producción, la seriedad de una oferta en una licitación pública o la devolución de anticipos de clientes si el contrato no se cumple.
¿Qué es una Sociedad de Garantía Recíproca y cómo funciona?
Una Sociedad de Garantía Recíproca (SGR) es una entidad financiera sin ánimo de lucro, supervisada por el Banco de España, cuyo objeto es avalar a pymes para que accedan a financiación en mejores condiciones.
Las SGR nacieron en España en 1978 y hoy se rigen por la Ley 1/1994. Operan por sectores o territorios y suman en torno a una veintena de entidades en todo el país. Para obtener su aval, la empresa se convierte en socio partícipe adquiriendo participaciones —habitualmente en proporción al aval solicitado—, que puede recuperar al cancelar la operación si no ha habido impagos.
El sistema se completa con CERSA, que reavala parte del riesgo asumido por las SGR y abarata así la garantía. Además, los convenios entre SGR y entidades financieras suelen traducirse en plazos más largos y tipos más bajos que los que la pyme obtendría sola.
¿Cómo se solicita el aval de una SGR?
Solicitar el aval de una SGR es un proceso reglado que suele resolverse en unas semanas.
- Identifique la SGR de su territorio o sector, o utilice el portal Con Aval Sí, que agrupa a las SGR españolas y permite tramitar la solicitud en línea.
- Presente la solicitud con las cuentas anuales, el plan de negocio y el detalle de la operación que quiere garantizar.
- Supere el análisis de riesgo de la SGR, que evalúa la viabilidad del proyecto y la capacidad de reembolso.
- Suscriba las participaciones sociales exigidas para adquirir la condición de socio partícipe.
- Formalice el aval y, con él, la financiación o el contrato ante la entidad acreedora.
¿Cuánto cuesta un aval de garantía?
El coste de un aval se compone de una comisión de riesgo periódica, que suele oscilar entre el 0,5% y el 2% anual sobre el importe avalado, más comisiones de estudio y apertura que se abonan una sola vez.
En los avales bancarios es frecuente que la entidad exija además contragarantías: pignoración de saldos, garantías reales o la firma personal de los socios. En las SGR se añade la suscripción de participaciones, recuperable al vencimiento. Conviene comparar el coste total —comisiones más contragarantías inmovilizadas— y no solo el porcentaje anual.
Aval bancario, aval de SGR o garantía hipotecaria: comparativa
Elegir entre aval bancario, aval de SGR o garantía hipotecaria depende de la finalidad, de la urgencia y de los activos disponibles.
| Criterio | Aval bancario | Aval de SGR | Garantía hipotecaria (financiación alternativa) |
|---|---|---|---|
| Quién respalda | El banco avalista | La SGR, con reaval de CERSA | El inmueble aportado por la empresa |
| Requisitos | Solvencia y contragarantías | Ser socio partícipe y superar el análisis | Activo inmobiliario con cargas asumibles |
| Coste típico | 0,5%-2% anual + comisiones | Comisiones + participaciones recuperables | Tipo desde el 10% (desde el 8% en operaciones de más de 5M€) |
| Perfil idóneo | Empresas bancarizadas con historial | Pymes y autónomos con garantías escasas | Empresas con inmuebles que necesitan importes o plazos que la banca no ofrece |
Preguntas frecuentes sobre los avales de garantía
¿Qué diferencia hay entre un aval financiero y un aval técnico?
La diferencia entre aval financiero y aval técnico está en lo que garantizan: el financiero respalda obligaciones de pago —préstamos, créditos, aplazamientos de impuestos—, mientras que el técnico garantiza obligaciones de hacer, como ejecutar una obra, mantener un suministro o responder de un anticipo. Ambos los emiten bancos y SGR tras un análisis de riesgo similar.
¿Cuánto cuesta un aval bancario para una empresa?
Un aval bancario para una empresa cuesta normalmente entre el 0,5% y el 2% anual sobre el importe avalado, en forma de comisión de riesgo trimestral o anual, más comisiones de estudio y apertura. El coste final depende de la solvencia de la empresa, del plazo del aval y de las contragarantías que exija la entidad.
¿Qué es una Sociedad de Garantía Recíproca?
Una Sociedad de Garantía Recíproca es una entidad financiera sin ánimo de lucro, supervisada por el Banco de España, que avala a pymes ante bancos y administraciones. La empresa se hace socia partícipe, suscribe participaciones y obtiene un aval que puede cubrir entre el 50% y el 100% de la operación.
¿Qué pasa si la empresa avalada no paga?
Si la empresa avalada no paga, el acreedor ejecuta el aval y cobra del avalista; en el aval solidario, el habitual en la práctica, puede hacerlo sin agotar antes el patrimonio del deudor. Después, el avalista se dirige contra la empresa para recuperar lo pagado, con intereses y gastos. Un aval ejecutado deteriora gravemente el historial crediticio.
¿Puede un autónomo pedir el aval de una SGR?
Sí, un autónomo puede pedir el aval de una SGR en las mismas condiciones que una pyme: debe hacerse socio partícipe, presentar su documentación económica y superar el análisis de riesgo. El portal Con Aval Sí permite iniciar la solicitud en línea y orienta sobre qué SGR corresponde a cada territorio o sector.
¿Qué alternativas hay si no se consigue un aval?
Si no consigue un aval, la alternativa más directa es la garantía real: la financiación con garantía hipotecaria sobre inmuebles de la empresa no exige avalista, porque el propio activo respalda la operación. Con financiadores privados especializados se estructuran importes desde 15.000 euros hasta 200 millones, con LTV máximo del 50% y respuesta de viabilidad en 24-72 horas.
Conclusión
Los avales de garantía son, en esencia, solvencia prestada: un tercero respalda a su empresa para que el acreedor confíe. Cuando el aval no llega —o el banco exige más garantías de las que puede aportar—, la vía realista es apoyarse en los activos propios: en Financia-T analizamos, estructuramos y canalizamos préstamos con garantía hipotecaria para empresas y liquidez sobre inmuebles, con estudio de viabilidad en 24-72 horas y firma en 7-10 días. Y si quiere una panorámica completa de todas las vías, consulte nuestra guía de fuentes de financiación de una empresa. Para un estudio de su caso concreto, escríbanos sin compromiso: le respondemos en 24-72 horas.
