
El activo de una empresa es el conjunto de bienes, derechos y otros recursos controlados económicamente por la compañía de los que se espera obtener beneficios o rendimientos en el futuro: oficinas, naves, maquinaria, equipos informáticos, existencias, tesorería o créditos frente a clientes. Es una de las tres grandes masas patrimoniales del balance y la primera que mira cualquier analista para juzgar la solvencia de un negocio.
El activo de una empresa agrupa todo lo que la compañía posee y espera convertir en rendimiento económico, y se divide en activo corriente (existencias, clientes, tesorería: menos de un año en la empresa) y activo no corriente (inmuebles, maquinaria, patentes: más de un año). Se contabiliza en el balance de situación y debe cumplir la ecuación contable: activo = pasivo + patrimonio neto.
- Dos grandes bloques: el activo corriente rota en menos de 12 meses; el no corriente permanece en la empresa más de un año.
- Ecuación contable: el activo total siempre es igual a la suma del pasivo y del patrimonio neto; si el balance no cuadra, hay un error de registro.
- Criterios de valoración: el Plan General de Contabilidad contempla varios, desde el coste histórico hasta el valor razonable o el coste amortizado.
- Palanca de financiación: un inmueble en balance libre de cargas puede respaldar operaciones de financiación alternativa con LTV de hasta el 50 % de su valor de tasación.
¿Qué es el activo?
El activo se define como el conjunto de bienes, derechos y otros recursos que posee una compañía —por ejemplo, oficinas, mobiliario o equipos informáticos—, incluidos aquellos de los que se espera obtener un beneficio futuro. No todo lo que la empresa usa es activo suyo: debe controlarlo económicamente como resultado de sucesos pasados y debe ser probable que genere rendimientos. Una nave alquilada, por ejemplo, no figura en el activo del inquilino; una nave en propiedad, sí.
Analizar el patrimonio y el estado contable es esencial para la propia organización, porque le permite conocer y controlar su situación económica a corto y largo plazo. Pero también lo es para terceros: inversores, socios o financiadores querrán comprobar que la empresa es solvente antes de comprometer su dinero. El balance, bien leído, es la herramienta que reduce esa incertidumbre.
¿Cómo se valoran los activos?
Los activos se valoran aplicando los criterios del Plan General de Contabilidad, y el criterio concreto depende de la naturaleza y la situación de cada elemento. Los más utilizados son:
- Coste histórico o de adquisición: lo que costó el bien más los gastos necesarios para su puesta en funcionamiento; es el criterio general.
- Valor razonable: el importe por el que se intercambiaría el activo entre partes interesadas e informadas en condiciones de mercado.
- Valor neto realizable y coste amortizado: el primero estima lo que se obtendría por la venta descontando costes; el segundo se aplica a instrumentos financieros incorporando intereses y amortizaciones.
- Valor residual y valor contable: el residual es lo que valdría el activo al final de su vida útil; el contable, su valor en libros neto de amortizaciones y deterioros.
La valoración no es un tecnicismo menor: de ella depende la imagen fiel del balance y, en la práctica, el importe de financiación que un tercero está dispuesto a respaldar con ese activo.
¿Cómo se dividen los activos de una empresa?
Los activos de una empresa se dividen en dos partes fundamentales según el tiempo que permanecen en el negocio:
- Activo corriente o circulante: bienes y derechos que se mantienen en la empresa menos de un año, porque su destino es ser vendidos o consumidos. Incluye las existencias, los créditos frente a clientes, las inversiones financieras a corto plazo y la tesorería.
- Activo no corriente o fijo: bienes y derechos que permanecen más de un año, como los terrenos e inmuebles, la maquinaria, los elementos de transporte, el inmovilizado intangible (patentes, marcas, aplicaciones informáticas) o las inversiones a largo plazo.
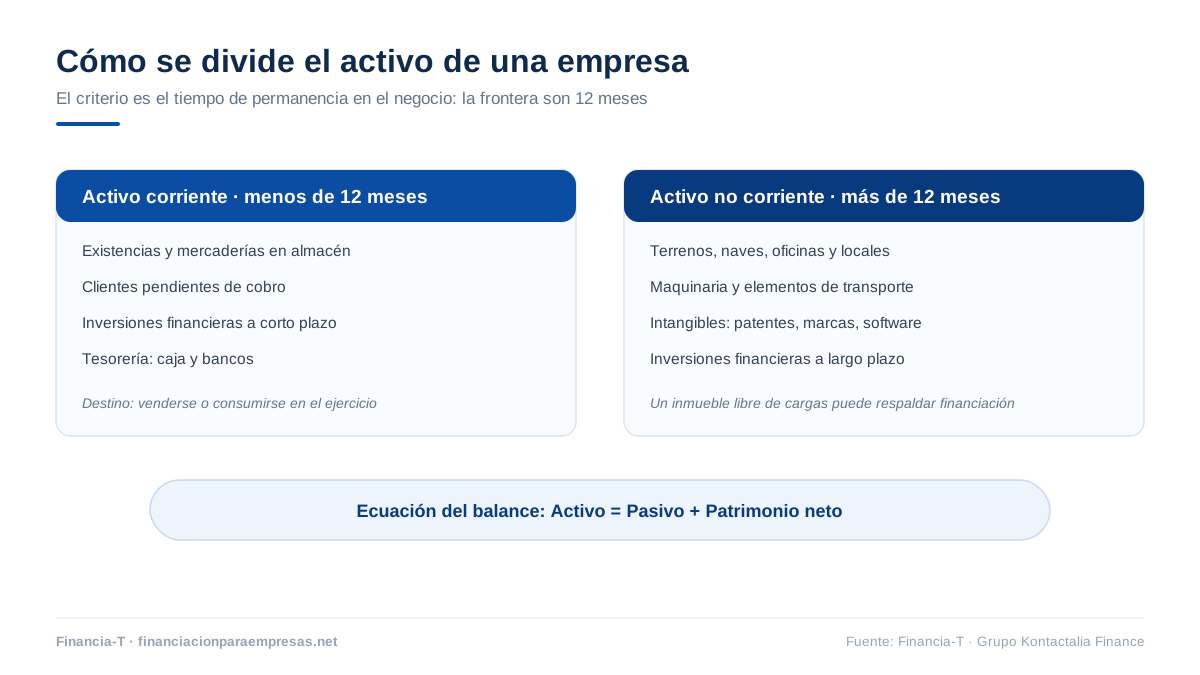
La proporción entre ambos define el perfil del negocio. Cuanto mayor es el peso del inmovilizado, más sentido tiene usarlo como palanca: es la base de servicios como la liquidez sobre inmuebles para empresas.
¿Qué diferencia hay entre activo, pasivo y patrimonio neto?
La diferencia entre activo, pasivo y patrimonio neto es la posición que ocupa cada masa en el balance: el activo recoge lo que la empresa posee; el pasivo, lo que debe; y el patrimonio neto, lo que realmente pertenece a los socios. Esta tabla lo resume:
| Masa patrimonial | Qué recoge | Ejemplos |
|---|---|---|
| Activo | Bienes y derechos con beneficio futuro esperado | Inmuebles, maquinaria, existencias, tesorería, clientes |
| Pasivo | Deudas y obligaciones frente a terceros | Préstamos, proveedores, deudas con Hacienda |
| Patrimonio neto | Aportaciones de socios y beneficios retenidos | Capital social, reservas, resultados no distribuidos |
El pasivo es el conjunto de deudas de la empresa recogidas en el balance de situación e incluye todas las obligaciones procedentes de transacciones anteriores. Se ordena por exigibilidad: el pasivo corriente vence en menos de un año (proveedores, créditos a corto) y el no corriente, en más de un año (préstamos a largo plazo). De la diferencia entre activo corriente y pasivo corriente nace el capital circulante o fondo de maniobra, el termómetro de la liquidez a corto plazo. El patrimonio neto, por su parte, se constituye con las aportaciones de capital de los socios y con las reservas o beneficios generados y no distribuidos: es el colchón que absorbe pérdidas antes de que la empresa entre en desequilibrio.
¿Por qué importa el activo al buscar financiación?
El activo importa al buscar financiación porque es la garantía natural de cualquier operación: un financiador analiza qué posee la empresa, cómo está valorado y qué cargas soporta antes de decidir. En la financiación alternativa con garantía hipotecaria, un inmueble en el activo —una nave, unas oficinas, un local— permite estructurar operaciones que la banca no atiende por plazos o por perfil. En Financia-T no prestamos: analizamos la operación, la estructuramos y la canalizamos hacia financiadores privados especializados, que deciden y aportan el capital. Trabajamos importes de 15.000 € a 200M€, con LTV máximo del 50 %, tipos desde el 10 % (desde el 8 % por encima de 5M€), viabilidad en 24-72 horas y firma en 7-10 días; en operaciones íntegramente B2B, además, fuera de CIRBE.
Preguntas frecuentes sobre el activo de una empresa
¿Qué es el activo de una empresa?
El activo de una empresa es el conjunto de bienes, derechos y otros recursos controlados por la compañía de los que espera obtener beneficios o rendimientos económicos en el futuro: inmuebles, maquinaria, existencias, tesorería o créditos frente a clientes. Se recoge en el balance de situación y, junto al pasivo y al patrimonio neto, retrata la salud financiera del negocio.
¿Cuál es la diferencia entre activo y pasivo?
La diferencia entre activo y pasivo es que el activo agrupa lo que la empresa posee y espera convertir en beneficio (bienes y derechos), mientras que el pasivo agrupa lo que debe: deudas y obligaciones nacidas de transacciones anteriores. El balance obliga a que el activo total sea igual a la suma del pasivo y del patrimonio neto.
¿Qué es el activo corriente y el no corriente?
El activo corriente es el que permanece en la empresa menos de doce meses porque está destinado a venderse o consumirse, como existencias, tesorería o créditos a clientes. El activo no corriente, o fijo, permanece más de un año en el negocio: inmuebles, maquinaria, patentes o inversiones a largo plazo. La proporción entre ambos varía según el sector.
¿Cómo se valoran los activos de una empresa?
Los activos de una empresa se valoran según los criterios del Plan General de Contabilidad: coste histórico o de adquisición, valor razonable, valor neto realizable, coste amortizado, valor en uso o valor residual, entre otros. El criterio aplicable depende de la naturaleza de cada elemento y de su situación, y determina la imagen fiel del balance.
¿Por qué es importante conocer el activo de una empresa?
Conocer el activo de una empresa es importante porque permite medir su solvencia, calcular ratios como el fondo de maniobra y dar confianza a inversores, socios y financiadores antes de comprometer su dinero. Un balance con activos sólidos y bien valorados reduce la incertidumbre de cualquier decisión de inversión o de crédito sobre la compañía.
¿Puede una empresa financiarse con sus activos?
Una empresa puede financiarse con sus activos aportándolos como garantía: es el caso de los inmuebles libres de cargas, sobre los que se estructura financiación alternativa con garantía hipotecaria. En Financia-T analizamos, estructuramos y canalizamos ese tipo de operaciones hacia financiadores privados especializados, con importes de 15.000 € a 200M€, LTV máximo del 50 % y respuesta de viabilidad en 24-72 horas.
Conclusión
El activo es, en suma, la cara del balance que cuenta qué tiene la empresa y qué puede rendir: clasificarlo bien y valorarlo con rigor es imprescindible para gestionar y para convencer a quien va a poner dinero. Y si su balance incluye inmuebles, ese activo puede convertirse en liquidez: estudie su caso con nuestro equipo a través de los préstamos con garantía hipotecaria para empresas o llámenos al 930 500 549.
