Liquidez sobre nave libre · Bilbao
Extracción de liquidez sobre una nave en propiedad y sin cargas.
- Importe
- 380.000 €
- Garantía
- Nave industrial · tasación 820.000 €
- LTV y plazo
- LTV 46,3 % · plazo 7 años
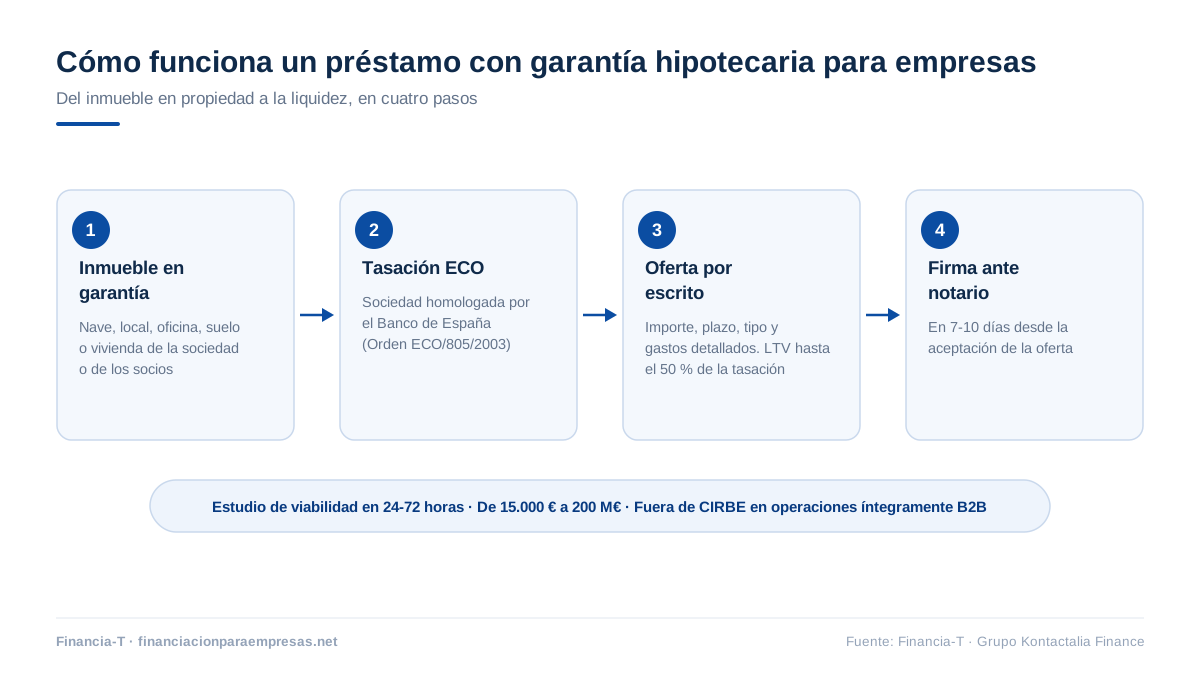
En Financia-T estructuramos préstamos y financiación con garantía hipotecaria para empresas y pymes desde 15.000 €, hasta el 50 % del valor de tasación, opciones fuera de CIRBE en operaciones B2B y una primera respuesta de viabilidad en 24-72 horas. Si su sociedad tiene un inmueble en propiedad, ese activo puede convertirse en liquidez sin pasar por el circuito bancario. La operación se resuelve por el valor del activo y la viabilidad, no por el scoring del banco.
El préstamo con garantía hipotecaria para empresas —también conocido como préstamo hipotecario para empresas— es una operación de financiación que en Financia-T estructuramos con financiación alternativa no bancaria: la sociedad o sus socios aportan un inmueble como colateral y la operación se resuelve sobre el valor del activo y la viabilidad económica, no únicamente tras el análisis del scoring bancario. En operaciones íntegramente B2B no computa en CIRBE y la firma se eleva a escritura pública en notaría.
El crédito hipotecario para empresas resuelve la paradoja de liquidez que viven muchas sociedades españolas —y que en Financia-T vemos cada semana en operaciones reales—: balance sólido y activo inmobiliario en propiedad, pero pool bancario saturado o márgenes que no permiten asumir nuevas vinculaciones. Financia-T no presta directamente: analiza, estructura y canaliza la operación con prestamistas privados, fondos y financiadores especializados, y la decisión y el capital corresponden al financiador.
Condiciones orientativas de la financiación con garantía hipotecaria para su empresa. Cada operación se cierra a medida según el activo, la finalidad y el financiador: no hay dos empresas iguales y no las tratamos como si lo fueran.
| Importe | Desde 15.000 € hasta 200.000.000 € · a medida según activo y operación |
| LTV máximo | Hasta el 50 % del valor de tasación ECO (40 % en activos no operativos) |
| Plazo | Según importe y activo · hasta 15 años en tickets menores; estructuras a plazo corto en tickets altos |
| Tipo de interés orientativo | Desde el 10 % anual con carácter general · desde el 8 % en operaciones superiores a 5 M€ |
| Amortización | Francés, bullet, americano o con carencia de capital (hasta 24 meses) |
| Garantía | Viviendas, locales, naves, oficinas, edificios y hoteles operativos |
| Tasación | ECO homologada por Banco de España (Tinsa, Gloval, Euroval…) |
| Firma | Escritura pública ante notario e inscripción en el Registro de la Propiedad |
| CIRBE | Opciones fuera de CIRBE en operaciones íntegramente B2B |
| Tiempos | Viabilidad en 24-72 h · firma en 7-10 días desde la aceptación |
¿Encaja con su operación? Cuéntenos su caso y reciba una respuesta de viabilidad en 24-72 horas.
Solicite su estudio de financiación →La banca tarda o dice que no, pero la caja no espera. Estas son las situaciones concretas para las que una empresa nos pide financiación con garantía inmobiliaria:
El criterio principal es la liquidez del activo y el margen de cobertura. Puede hipotecar una nave o local a nombre de la empresa, o aportar un inmueble de los socios (hipotecante no deudor).
| Tipo de activo | LTV típico | Notas |
|---|---|---|
| Vivienda residencial (piso, casa, villa) | hasta 50 % | Aceptamos titularidad de socios (hipotecante no deudor) |
| Local comercial | hasta 50 % | Mejor con actividad o alquiler |
| Nave industrial | hasta 50 % | Operativa o vacía (esta última, LTV más conservador) |
| Edificio residencial completo | hasta 50 % | Valoración del bloque, no por unidades |
| Oficinas | hasta 50 % | Edificios completos o plantas con uso |
| Hotel operativo | hasta 50 % | Ocupación y RevPAR (ingreso por habitación disponible) afectan al estudio |
| Suelo finalista urbano | hasta 40 % | Activo no operativo, LTV más conservador |
La Central de Información de Riesgos del Banco de España (CIRBE) es el registro al que las entidades declarantes comunican sus operaciones. Que una operación quede fuera de CIRBE depende de la naturaleza del financiador y de la estructura, no solo de que sea B2B.
¿Dudas sobre si su caso encaja? Un asesor senior revisa su operación sin compromiso.
Consulte a un experto →Para estructurar financiación con garantía hipotecaria para empresas partimos de una base sencilla. No le pediremos una montaña de papeles para empezar: con lo esencial arrancamos el estudio y el resto se solicita solo si la operación avanza.
Estudio gratuito y sin compromiso: con cuatro documentos emitimos el primer análisis.
Solicite financiación →La normativa aplicable depende de la naturaleza del prestatario, de los fiadores y garantes, del tipo de inmueble, de la finalidad y de la estructura de la operación.
Toda operación se valora con tasación ECO homologada por el Banco de España (Orden ECO/805/2003) y se eleva a escritura pública ante notario con inscripción en el Registro de la Propiedad.
| Variable | Banca tradicional | Financiación con garantía hipotecaria para empresas |
|---|---|---|
| Qué decide | El scoring y el histórico bancario | El valor de tasación del inmueble y la viabilidad |
| Respuesta inicial | Semanas de comité | 24-72 horas |
| Firma | 1-3 meses habituales | 7-10 días en operaciones viables |
| CIRBE | Declarada siempre | Opciones fuera de CIRBE en operaciones íntegramente B2B |
| Vinculaciones | Seguros, nóminas y productos cruzados | Ninguna: solo la operación pactada |
| Estructura | Cuota estándar | Francés, bullet, americana o carencia hasta 24 meses |
Una financiación con garantía hipotecaria para empresas viable y con documentación completa puede formalizarse en notaría en aproximadamente 7-10 días.
Envíe la nota simple del activo, el balance y un breve resumen de lo que necesita y para qué. Un asesor senior analiza el caso y le devuelve una primera valoración de viabilidad en 24-72 horas.
Pre-scoring del activo, due diligence registral preliminar y análisis de solvencia. Le trasladamos una valoración orientativa con LTV, tipo y plazo. Sin coste ni compromiso.
Coordinamos la tasación ECO homologada. Tras el informe, el financiador emite una oferta con todas las condiciones cerradas (FEIN si interviene consumidor).
Escritura pública ante notario y disposición de fondos en el mismo acto mediante transferencia OMF (Orden de Movimiento de Fondos: abono inmediato a través del Banco de España). La inscripción en el Registro se gestiona en paralelo.
Tres operaciones B2B reales, anonimizadas por confidencialidad, formalizadas con garantía hipotecaria.
Extracción de liquidez sobre una nave en propiedad y sin cargas.
Liquidez con garantía en segundo rango sobre un edificio en alquiler.
Sociedad operativa que aportó el inmueble de su sociedad patrimonial.
Dudas operativas y técnicas sobre la hipoteca empresarial, el crédito hipotecario y los préstamos con aval inmobiliario.
Los préstamos con garantía hipotecaria para empresas piden, en esencia, tres cosas: un inmueble en propiedad con una carga residual baja, una actividad económica real (sociedad mercantil) y un uso de los fondos con sentido económico. No se exige un histórico bancario perfecto: la operación se decide por el valor de tasación del activo y por la viabilidad, no por el scoring.
Sí: financiación con garantía hipotecaria para empresas y préstamo con garantía hipotecaria son dos nombres de la misma operación —también llamada financiación con garantía inmobiliaria—: su sociedad aporta un inmueble como colateral y el financiador decide por el valor de tasación y la viabilidad. Las condiciones clave no cambian por el nombre: importes desde 15.000 €, hasta el 50 % del valor de tasación, viabilidad en 24-72 horas, firma en notaría en 7-10 días y opciones fuera de CIRBE en operaciones íntegramente B2B.
Un préstamo con garantía hipotecaria para una empresa parte de un tipo desde el 10 % anual (desde el 8 % en operaciones superiores a 5 M€), más una comisión de apertura y sin productos vinculados. El coste final depende del LTV, del plazo y del riesgo de cada operación: cuanto mayor es la cobertura que ofrece el inmueble, mejores condiciones propone el financiador.
No siempre. La operación puede firmarse en segundo o tercer rango cuando la suma de las cargas previas y la nueva hipoteca no supera el 50 % del valor de tasación ECO. Lo más habitual, sin embargo, es cancelar las hipotecas previas en la misma firma (con transferencia OMF al banco cancelante) para que la garantía quede en primer rango: es la operativa que más velocidad y seguridad aporta a ambas partes.
Sí, mediante la figura del hipotecante no deudor: el propietario del inmueble (una sociedad patrimonial, una sociedad vinculada o un socio) firma la garantía hipotecaria sin ser prestatario del crédito. Es operativa habitual cuando los socios mantienen el patrimonio inmobiliario fuera del balance de la sociedad operativa. Si el hipotecante es persona física consumidor, la operación pasa a estar sujeta a la Ley 5/2019 LCCI.
Sí, sin penalización si se cumple el preaviso pactado (normalmente 15-30 días). Muchas empresas utilizan este préstamo como puente: obtienen liquidez con rapidez, ejecutan la operación empresarial y luego venden el activo o subrogan a banca tradicional. El interés se calcula prorrateado al día de cancelación.
Hasta 24 meses de carencia, durante los cuales solo se pagan intereses y no principal. Se estructura cuando la operación lo justifica: reformas en curso del activo, fase de despegue tras una inversión, ciclo de retorno aplazado o salida concursal con re-arranque previsto. Tras la carencia se entra en el sistema de amortización pactado (francés, bullet o americano).
En operaciones íntegramente entre personas jurídicas, sin consumidor persona física como prestatario o avalista, la financiación alternativa empresarial no es declarada por una entidad obligada, por lo que existen opciones fuera de CIRBE y su pool bancario permanece intacto. Si interviene un consumidor persona física, aplica la Ley 5/2019 LCCI y sí se reporta a CIRBE. Lo analizamos y lo declaramos con transparencia en cada caso.
El residencial se rige por la Ley 5/2019 LCCI (acta previa notarial, FEIN, 10 días de reflexión, reporte a CIRBE) cuando el prestatario es persona física consumidor sobre vivienda. El mercantil empresarial se rige por el Código de Comercio y la Ley Hipotecaria cuando prestatario y garante son personas jurídicas profesionales y la finalidad es mercantil: opera con libertad de pactos, sin FEIN ni acta previa.
Es la persona (física o jurídica) propietaria del inmueble que firma la garantía hipotecaria sin ser prestataria del crédito. Es habitual cuando los socios mantienen el patrimonio inmobiliario en una sociedad patrimonial separada de la SL operativa. Permite blindar el activo del riesgo operativo de la sociedad. Si el hipotecante es persona física consumidor, la operación pasa a la Ley 5/2019 LCCI.
El AJD (Actos Jurídicos Documentados) grava la constitución de la hipoteca entre el 0,5 % y el 1,5 % sobre la responsabilidad hipotecaria según la comunidad autónoma. El ITP no aplica a la constitución de hipoteca, solo a la transmisión patrimonial del inmueble. La concesión de crédito y sus intereses están, con carácter general, exentos de IVA (art. 20.Uno.18.º LIVA). Todos los gastos se detallan en la oferta antes de firmar.
El préstamo con garantía hipotecaria se considera crédito con privilegio especial en el concurso (art. 270 del texto refundido de la Ley Concursal, TRLC): el acreedor hipotecario tiene derecho preferente a cobrar con la realización del bien hipotecado. La hipoteca no se extingue con la declaración de concurso, aunque la administración concursal puede solicitar la paralización temporal de la ejecución (máximo 1 año) si demuestra que el bien es necesario para la continuidad.
En la amortización francesa la cuota es constante, con principal creciente e interés decreciente. En la bullet se pagan solo intereses periódicos y el 100 % del principal a vencimiento, habitual en préstamos puente con salida por venta del activo. En la americana los intereses se capitalizan y todo (principal + intereses) se paga a vencimiento, habitual en proyectos sin caja durante el ciclo.
Ley Hipotecaria, tasación ECO/805, LTV, hipotecante no deudor, AJD/ITP/IVA, sistemas de amortización e hipoteca en concurso. 25 min de lectura técnica.
Leer la guía técnica →Tipos, marco regulatorio, comparativa con banca, costes y casos de uso del ecosistema completo. 22 min de lectura.
Leer en Kontactalia Finance →
Este contenido tiene fines informativos generales y refleja el marco normativo vigente en la fecha de revisión indicada. No constituye asesoramiento financiero, jurídico ni fiscal individualizado. Las condiciones de cada operación están sujetas a análisis caso a caso y a la firma de oferta vinculante. Financia-T es marca comercial de Kontactalia Finance, S.L., inscrita en el Banco de España con código D238 y en el Registro Estatal de Consumo con número 439/2013.