
Reducir la CIRBE de una empresa es disminuir el riesgo vivo que las entidades de crédito declaran de esa sociedad a la Central de Información de Riesgos del Banco de España, y la forma más directa de lograrlo es cancelar deuda bancaria con financiación que no computa en esa central.
La vía práctica es la financiación alternativa con garantía inmobiliaria: la empresa aporta un inmueble, obtiene hasta el 50% de su valor de tasación y con ese capital cancela sus posiciones bancarias. La nueva deuda, en operaciones íntegramente B2B, no se declara a la CIRBE, de modo que el riesgo declarado baja en las siguientes remesas mensuales. La viabilidad se responde en 24-72 horas y la firma ante notario se cierra en 7-10 días.
Las cifras que conviene tener delante antes de mover ficha:
- Umbral de declaración: las entidades comunican a la CIRBE los riesgos que alcanzan 1.000 € acumulados por entidad, con actualización mensual.
- Fuera de CIRBE: la financiación de financiadores privados especializados no computa en la central en operaciones íntegramente B2B.
- Importe: desde 15.000 € hasta 200 millones de euros, con el límite del 50% del valor de tasación del inmueble (40% en suelo, no siempre operativo).
- Coste: tipos desde el 10%; desde el 8% en operaciones superiores a 5 millones de euros.
- Calendario: respuesta de viabilidad en 24-72 horas y firma ante notario en 7-10 días.
¿Qué es la CIRBE y qué información recoge?
La CIRBE (Central de Información de Riesgos del Banco de España) es una base de datos pública que recoge los préstamos, créditos, avales y demás riesgos que las entidades financieras mantienen con sus clientes. Cada mes, bancos y financieras declaran sus posiciones, y en los informes figuran los riesgos que alcanzan 1.000 € acumulados por entidad: importes por tipo de riesgo, límites concedidos, dispuesto, plazos y garantías.
Emite dos tipos de informe. El agregado, que ven el titular y las entidades cuando usted solicita financiación, muestra totales por tipo de riesgo sin detallar qué entidad concedió cada operación. El detallado, reservado al titular, sí identifica cada préstamo y la entidad declarante. Cualquier empresa puede consultar gratis su propio informe en la sede electrónica del Banco de España; nadie puede consultar el de terceros.
Un matiz que evita sustos: la CIRBE no es un fichero de morosidad. Aparecer en ella es normal —basta tener un préstamo al corriente de pago—; lo que penaliza es el volumen. ASNEF y RAI registran impagos; la CIRBE registra endeudamiento.
¿Cuándo se considera alta la CIRBE de una empresa?
La CIRBE de una empresa se considera alta cuando el riesgo declarado resulta desproporcionado respecto a sus ingresos; como regla orientativa, cuando el servicio de la deuda absorbe de forma sostenida más del 30% de la facturación. A partir de ahí, cualquier comité bancario que consulte el informe verá una empresa al límite de su capacidad de pago y denegará la operación, sea cual sea la solidez del proyecto que usted presente.
El problema es circular: la empresa necesita financiación para respirar, pero su endeudamiento declarado impide que se la concedan, y cada negativa llega tras semanas de espera. Romper ese círculo exige financiación que no dependa de la CIRBE ni compute en ella.
¿Qué se reporta a la CIRBE y qué queda fuera?
A la CIRBE se reporta la financiación concedida por entidades supervisadas por el Banco de España —préstamos, pólizas, avales, leasing—, y queda fuera la financiación de financiadores privados especializados en operaciones íntegramente B2B, junto con los aplazamientos pactados con proveedores y las aportaciones de los propios socios.
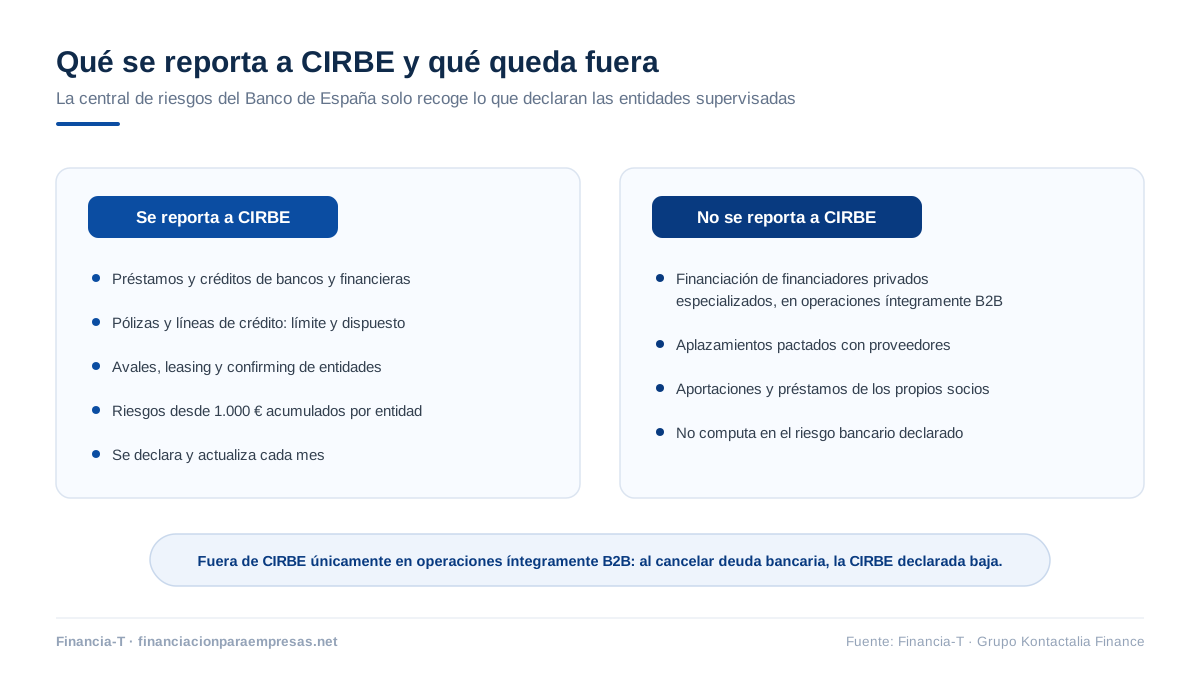
| Operación | ¿Computa en la CIRBE? |
|---|---|
| Préstamos y créditos bancarios | Sí, desde 1.000 € acumulados por entidad |
| Pólizas y líneas de crédito | Sí: se declaran el límite y el dispuesto |
| Avales, leasing y confirming de entidades declarantes | Sí |
| Financiación alternativa de financiadores privados especializados | No, en operaciones íntegramente B2B |
| Aplazamientos con proveedores y préstamos de socios | No |
Aquí está la palanca para reducirla: si la empresa sustituye deuda bancaria por financiación alternativa —por ejemplo, agrupando varias pólizas y préstamos en una sola operación con garantía inmobiliaria—, las posiciones canceladas desaparecen de las declaraciones mensuales y la CIRBE baja. Seamos claros: la deuda no se esfuma, cambia de acreedor. La operación tiene sentido cuando ordena el pasivo, reduce la cuota mensual total o recupera el acceso al crédito bancario; nunca como huida hacia delante.
¿Cómo reducir la CIRBE de una empresa paso a paso?
Reducir la CIRBE es un proceso ordenado que, con la documentación preparada, se resuelve en cuestión de días:
- Solicite su informe CIRBE. Es gratuito en la sede electrónica del Banco de España, con certificado digital de la sociedad.
- Identifique las posiciones que más pesan. Pólizas dispuestas al límite, préstamos caros y avales que ya no necesita.
- Aporte un inmueble como garantía. De la empresa, de sus socios o de un tercero avalista, acreditado con nota simple. Llámenos al 930 500 549 o escriba a contacto@financia-t.com.
- Reciba la respuesta de viabilidad en 24-72 horas, con importe, plazo, tipo y estructura de la operación propuesta.
- Firme ante notario en 7-10 días. Los fondos se destinan a cancelar la deuda bancaria seleccionada, en muchos casos en el propio acto de firma.
- Compruebe la bajada. Las entidades dejan de declarar las posiciones canceladas y el efecto se refleja en el informe en uno o dos meses.
Requisitos y condiciones de la operación
Los requisitos se reducen a dos: un inmueble con valor suficiente y sin cargas relevantes —acreditado con nota simple— y un plan de repago creíble, sea por ingresos recurrentes, venta prevista de un activo o refinanciación bancaria posterior, una vez saneada la CIRBE. Las condiciones habituales son estas:
| Concepto | Condición habitual |
|---|---|
| Importe | De 15.000 € a 200 millones de euros |
| Porcentaje sobre tasación | Hasta el 50%; suelo al 40%, no siempre operativo |
| Tipo de interés | Desde el 10%; desde el 8% en operaciones superiores a 5 M€ |
| Amortización | Sistema francés (cuota constante) o americano (intereses periódicos y capital al vencimiento) |
| Respuesta de viabilidad | 24-72 horas |
| Firma | Ante notario, en 7-10 días |
Una precisión sobre nuestro papel: Financia-T no presta dinero. Analizamos la viabilidad, estructuramos la operación y la canalizamos hacia financiadores privados especializados; la decisión y el capital corresponden siempre al financiador. Toda operación se firma ante notario y, cuando interviene una persona física como garante, bajo el marco de la Ley 5/2019 de crédito inmobiliario. Vea cómo funciona la garantía en los préstamos con garantía hipotecaria para empresas y, si arrastra varios frentes abiertos, valore una reestructuración y refinanciación de deuda que los agrupe en una sola cuota.
Preguntas frecuentes sobre cómo reducir la CIRBE de una empresa
¿Cuánto tarda en bajar la CIRBE después de cancelar deuda bancaria?
La CIRBE baja en cuanto las entidades dejan de declarar las posiciones canceladas: la declaración es mensual, por lo que el efecto se refleja en el informe en uno o dos meses desde la cancelación. Si la operación agrupa varias pólizas y préstamos, la reducción se produce de una sola vez sobre todas las posiciones liquidadas.
¿La financiación alternativa aparece en la CIRBE?
La financiación alternativa queda fuera de la CIRBE únicamente en operaciones íntegramente B2B, es decir, entre la empresa y el financiador privado especializado, sin consumidores implicados. Al no ser el financiador una entidad declarante supervisada, la operación no computa en la central de riesgos y el endeudamiento declarado de la sociedad no aumenta.
¿Es lo mismo la CIRBE que ASNEF o el RAI?
No es lo mismo: la CIRBE es un registro de endeudamiento del Banco de España donde figura cualquier empresa con financiación viva, aunque pague puntualmente; ASNEF y el RAI son ficheros de morosidad que solo recogen impagos. Se puede tener la CIRBE alta sin deber un solo recibo, y también figurar en ASNEF con una CIRBE mínima.
¿Desde qué importe aparece una deuda en la CIRBE?
En la CIRBE aparecen los riesgos que alcanzan 1.000 € acumulados con una misma entidad; por debajo de ese umbral, la operación se declara al Banco de España pero no se refleja en los informes que consultan las entidades. En la práctica, cualquier préstamo o póliza empresarial supera ese importe y computa desde el primer mes.
¿Cómo puedo consultar la CIRBE de mi empresa?
Puede consultar la CIRBE de su empresa de forma gratuita en la sede electrónica del Banco de España, identificándose con el certificado digital de la sociedad, o presencialmente con cita previa. El informe detallado del titular identifica cada operación y cada entidad declarante: es el punto de partida obligado antes de diseñar cualquier plan para reducirla.
Reducir la CIRBE es ordenar el pasivo
Una CIRBE alta no se arregla con parches, sino sustituyendo deuda bancaria dispersa por una financiación que no computa en la central y que deja la cuota mensual bajo control. Si su objetivo inmediato es obtener liquidez pese al endeudamiento, lea también cómo conseguir un préstamo de empresa con CIRBE alta. Y si prefiere que estudiemos su caso concreto, escríbanos a través del formulario de contacto: la respuesta de viabilidad se la damos en 24-72 horas, sin compromiso y sin adelantar gastos.
